
 免税事業者のインボイス制度対策
「結局、免税事業者は何をしたらいいの?」という方に向けたコンテンツを用意しました。
Step 1
免税事業者のままでいるメリット・デメリットとは
取引先に課税事業者がいる場合、適格請求書発行事業者になるかならないかを選択する必要があります。
双方のメリット・デメリットを理解し、正しく選択できるようにしましょう。
課税事業者になる

メリット
適格請求書発行事業者に登録できる
適格請求書(インボイス)を発行できる
インボイス制度を理由に取引を中止される心配がなくなる

デメリット
適格請求書(インボイス)の発行、消費税処理の業務が増える
消費税の申告/納税を行う必要がある
納付する消費税額分、利益が減る
免税事業者のままでいる
メリット
消費税を納税する必要がない
適格請求書(インボイス)の処理、消費税申告に関する業務が不要
デメリット
これまで請求していた消費税分の金額を請求することが難しくなる
消費税額分の値引きを要求される可能性がある
取引自体が中止となる可能性がある
新規の取引も「適格請求書を発行できない」ことを理由に敬遠される可能性がある
- ※
取引先が適格請求発行事業者ではないことを理由に、取引対価の引き下げや取引停止などを行うと独占禁止法などに違反する可能性があります。そのため、取引先の対応内容によっては、上記のデメリットが解消される場合があります。
Step 2
私は課税事業者になるべき?かんたん診断
自社が
自社が課税事業者になるべきなのか免税事業者のままでいるべきなのか
たった2つの質問ではっきりさせちゃいます!
診断結果課税事業者になることを検討しましょう
課税事業者になり、適格請求書(インボイス)を発行する準備を検討しましょう。
課税事業者になるにあたり、知っておくべきことを解説します。

診断結果免税事業者のままでも問題はありません
課税事業者にならなくても大きなデメリットはないでしょう。免税事業者のままインボイス制度を迎える方は、以下をご確認ください。
免税事業者のままでいる場合について説明しています。

診断結果免税事業者のままでよいでしょう
課税事業者にならなくても特にデメリットはないと思われます。免税事業者のままインボイス制度を迎える方は、以下をご確認ください。
免税事業者のままでいる場合について説明しています。
診断結果取引先に確認しましょう
まずは取引先に課税事業者がいるかを確認しましょう。判断はそれからです。なお、取引先が既に適格請求書発行事業者として登録していれば、国税庁のサイトで検索し確認することが可能です。
取引先が適格請求書発行事業者かどうかを調べることができます。
Step 3
はじめての課税事業者
インボイス制度への対応のため、初めて課税事業者になる方に向けたお役立ちコンテンツを用意しました。
課税事業者になるには?
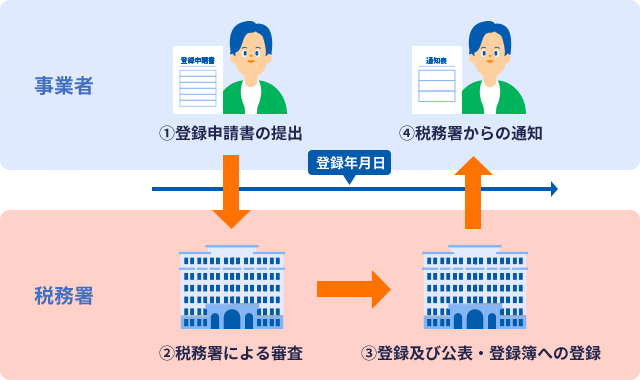
本来、免税事業者が課税事業者になる場合は「消費税課税事業者選択届出書」を提出します。ですが、今回インボイス制度への対応で課税事業者になる場合は「適格請求書発行事業者の登録申請書」のみを提出すれば、適格請求書発行事業者になるのと同時に課税事業者にもなれます。

Tips:2種類ある?消費税の計算方法
費税の計算方法には「本則課税(一般課税)」と「簡易課税」の2つがあります。本則課税が原則で、条件によっては簡易課税が選択できます。インボイス制度を機に課税事業者になるなら、簡易課税がお得になる可能性が高いです。
適格請求書発行事業者になるのと同時に課税事業者になる方で、簡易課税を選択される場合は「簡易課税制度選択届出書」も一緒に提出しましょう。
経理業務はどう変わる?
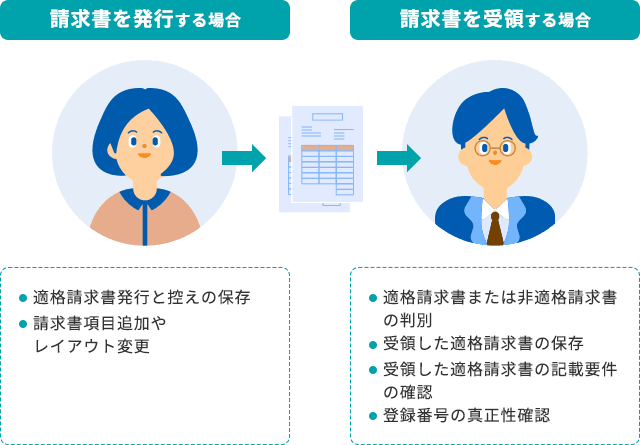
課税事業者になると、請求や会計など経理業務でやるべきことが増えます。想定される新たな業務は以下の通りです。
はじめての消費税申告
課税事業者になると、消費税の申告を行う必要があります。ここでは、消費税申告についてかんたんに解説します。
「消費税申告」とは?申告期限はいつ?
消費税申告とは、一定期間の消費税額を計算し、国に申告・納税することです。売上で預かった消費税や仕入などで支払った消費税の金額を集計し、決まった方法で計算します。
課税事業者になると、原則として消費税申告を行う必要があります。
消費税申告の申告期限は原則、
個人事業主:3月31日
法人:課税期間の終了の日から2か月以内
になります。
消費税が売上の2割になる?「2割特例措置」とは
「2割特例措置」とは、国に納める消費税の額を売上の2割とすることができる措置です。この措置を適用できるのは、インボイス制度を機に免税事業者から課税事業者になる方のみです。
2割特例措置を適用するにあたり、申請は不要。消費税の申告をする際に、申告書に2割特例措置を適用する旨を記載するだけでOKです。
- ※
2割特例措置が使えるのは2023年10月~12月分の消費税申告から2026年分の消費税申告までの計4回です。
- ※
インボイス制度を機に課税事業者になった場合でも、2年前の課税売上高が1,000万円を超える年がある場合、その課税期間は2割特例措置の適用対象外になります。
さぁ、インボイス制度に向けて準備をしましょう
インボイス制度の準備はここからが本番です。
いつまでに何をすべきか、どんなものが必要なのかを確認しましょう!
免税事業者のままなら業務は変わらない?
インボイス制度導入後も、免税事業者のままであれば業務は変わりません。
使用する請求書や領収書も、今まで通りのもので問題ないでしょう。
取引先にはどう伝える?
取引先から課税事業者かどうかの確認があった場合などには、
免税事業者を継続する意思を明確に伝えましょう。