2026年10月
インボイス制度が大きく改正されました。
現在の運用には、消費税の計算や申告において「誤り」が生じるリスクが潜んでいます。
古い製品や手計算のままでは、新たなルールに基づいた税額計算や申告に対応できない恐れがあります。結果として、納税負担の増加や税務調査による否認という致命的なリスクが発生します。
最新の「弥生会計 27」なら、インボイスの改正内容に標準対応しています。
インボイス制度、何が変わった?
業務に影響する「3つの改正ポイント」
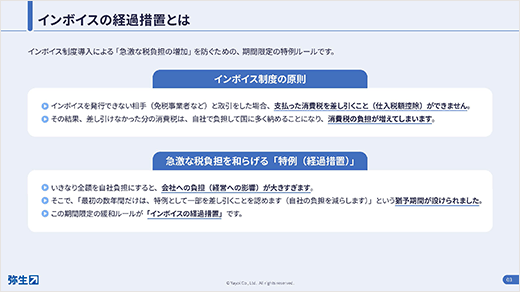
仕入税額控除の割合が変更
免税事業者からの仕入れにかかる控除割合が、80%から70%に縮小されました。これまでの製品にはこの新しい税区分が存在しないため、正しく税額を計算できません。また、手計算での対応は極めて煩雑で、計算ミスや誤申告のリスクが高まります。
2割特例の終了
負担軽減措置「2割特例」が終了しました。これに伴い、個人事業主は「3割特例(2年限定)」への切り替え、法人は「簡易課税」または「本則課税」の選択が必要です。なお、「簡易課税」の届出期限を過ぎると「本則課税」が強制適用されるため税負担が増加します。
仕入税額控除の上限額引き下げ
1つの免税事業者等からの年間仕入上限額が、10億円から1億円に大幅に引き下げられました。超過分は、控除されないため、コスト増加や過少申告を防ぐためには仕入先ごとの厳密な管理が必要になります。
インボイスのリスク診断チャート
現在の運用でどのような実務リスクが発生するのか、お客さまの環境を基にご確認ください。
インボイスのリスク診断チャートなら、「約1分」でかんたんに判定できます。
Q1. 消費税の課税事業者(消費税の申告・納税義務がある)ですか?
Q2. 「弥生 24 シリーズ」以降の製品で消費税を管理していますか?
Q3. 現在「2割特例」を適用していますか?
Q4. 事業形態は「法人」ですか?
Q5. 計算方式は「本則課税」ですか?
Q6. 免税事業者または一般消費者(個人)からの仕入・経費がありますか?
結果1 影響なし
現時点では実務上の直接的な影響はありません。
しかし、今回の税制改正を機に取引先からインボイスの発行を求められるケースや、将来の売上1,000万円超過による課税事業者への切り替えを見据え、ゆとりを持って対応できる最新製品への移行をご検討ください。
結果2 影響あり
現在の環境では、そもそもこれまでのインボイス制度に対応できていません。
手作業などの力技で運用できていたとしても、これからは仕入税額控除の割合が段階的に引き下げられ、特例が撤廃されるなど、実務面で完全に破綻を迎えます。複雑な税額計算や申告に対応できるとともに、士業への委託費用を削減するためにも最新製品へのお切り替えをお願いいたします。
結果3 影響あり
簡易課税または本則課税の選択が必要です。
簡易課税の届出には厳格な期限があり、超過すると税負担の増える本則課税が強制的に適用されます。届出の失念を防ぐ期限管理のサポートや、新しい「消費税申告書(付表2-1等)」の作成・出力に完全対応した最新製品へのお切り替えをお願いいたします。
結果4 影響あり
※ 令和9年分以降の確定申告
2年間限定で新設される「3割特例」への切り替えに伴い、令和9年分ならびに令和10年分の確定申告において直接的な影響を受けます。なお、新製品へのデータ移行には「2世代前の製品まで」というシステム上の制約があるため、対応の先延ばしは禁物です。データを安全に引き継ぎ、将来的な確定申告に備えるためにも、早期に最新製品へのお切り替えをお願いいたします。
結果5 影響なし
現時点では実務上の直接的な影響はありません。
ただし、将来的な事業拡大に伴い課税売上高が5,000万円を超え、「本則課税」へ移行した際には、経過措置の縮小による影響を大きく受けることになります。今後の円滑な事業成長を見据え、データの互換性を保ち安全に運用を続けるためにも、最新製品への切り替えをお勧めいたします。
結果6 影響あり
70%の税区分が搭載されていないため、手動による計算や修正には膨大な工数や作業ミスの発生リスクが高まります。また、新しいルールに基づいた消費税申告書を作成することもできません。特に、経過措置上限の大幅引き下げに伴い、1つの免税事業者から年間1億円の仕入れがある事業者は、取引先ごとの区分を厳密に管理する必要があります。実務の破綻や誤申告を防ぐため、必ず税制改正までに最新製品へのお切り替えをお願いいたします。
結果7 影響なし
現時点では実務上の直接的な影響はありません。
ただし、将来的に免税事業者からの仕入れや、新規外注(フリーランス)の開拓などが発生した場合は、新しいルールに基づいて、仕入税額控除を計算する必要があります。今の環境のままでは、新たな税区分に対応できないだけでなく、「新消費税申告書(付表2-1等)」の作成も行えません。
あらゆるビジネスの変化を先読みし、安全に事業を続けるためにも、最新製品への切り替えをお勧めいたします。
導入コストを大幅カット!お得な初年度優待価格をご用意
インボイスの改正内容に標準対応した「弥生会計 27」を、
ニーズによって選べる優待価格でお買い求めいただけます。
仕入管理の備えは万全ですか?
「弥生販売 27」のご案内
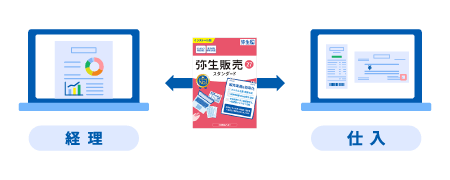
インボイス経過措置の見直しは、商取引における仕入管理にも影響を及ぼします。旧製品や手計算などの運用では、原価や粗利を見誤る恐れがあるため、新たな税制に対応した最新製品をご利用ください。
- ※
仕入管理は「弥生販売 プロフェッショナル」以上のグレードのみの対応となります
インボイスだけではない。このままでは陥りかねない2大リスク
① 現在の業務データが引き継げなくなります。
最新製品にデータを移行できるのは2世代前までの製品に限ります。これにより、「弥生 27 シリーズ」に直接データを引き継げるのは「弥生 25 シリーズ」以降の製品となります。他のシリーズをご利用のお客さまは、新たにデータを作成いただく必要はございますが、今後も大切なデータを安全にクラウドで管理いただくためにも、お早目に最新製品へのお切り替えをご検討ください。
② 食料品消費税1%導入への備えが必要です。
物価高対策として、2年間に限って食料品の消費税率を1%に軽減する案が議論されています。今後もし可決された場合には、食料品の仕入や経費は、新たな税区分で計算・管理する必要があります。 「あんしん保守サポート」では、法令改正に対応したプログラムを無償でご提供いたしますので、今後の備えとしてご検討ください。
最新製品なら、あらゆるビジネスの変化にもストレスなく対応できます。
今後、段階的に改正され複雑化していく税制。非対応の製品や手作業による運用では、実務は破綻を迎えかねません。 正確に、かつ手間をかけずに経理業務を継続いただくには、必ずインボイス経過措置の見直しに対応した最新製品をご利用ください。 正しい税区分で自動的に計算されるので、日々の仕訳から決算申告まで迷わず進めていただけます。
インボイス制度がまるわかり。無料ガイドのご案内。
インボイス経過措置の変更点や弥生製品による対応方法について解説。無料でダウンロードいただけますので、お気軽にお申し込みください。
入力はかんたん。無料で資料ダウンロード
* は必須項目です
あなたに最適な弥生製品を、専門スタッフがご提案します。