【2026年最新】年末調整とは?確定申告との違いや受けられる控除、手続きなどを解説
更新
年末調整は給与所得者の所得税額における過不足を精算するため、企業が行う手続きです。タイトなスケジュールで進めていくことが多く、手続きの流れを把握して計画的に行うことが大切です。
本記事では、年末調整の対象となる人や確定申告との違い、受けられる控除の種類、実際に行う業務の流れなどについて解説します。また、税制改正における変更点なども踏まえて2026年(令和8年)の年末調整で留意すべき点や、よくある質問・回答なども紹介します。正確かつ効率的に年末調整業務を進めるためにも、事前に年末調整について理解を深めておきましょう。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
年末調整とは所得税の過不足を精算する手続き
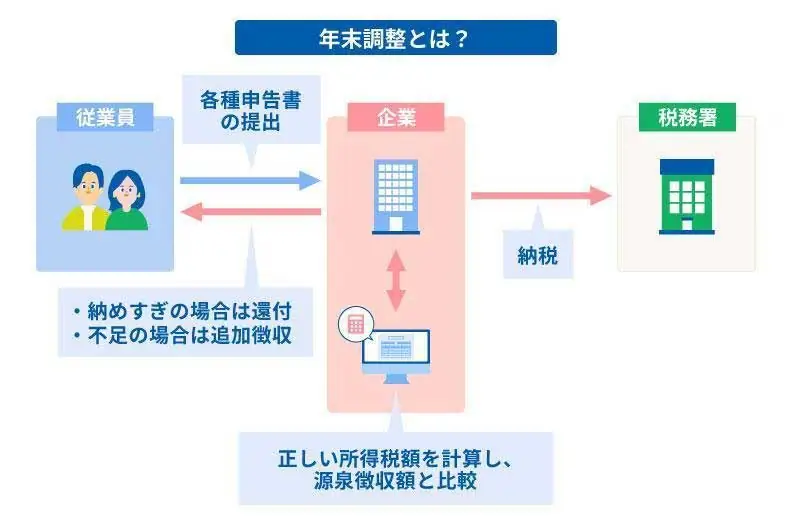
年末調整は、給与所得者の所得税額を確定させて納税額の過不足を調整するために行います。勤務先の企業が行うもので、対象者は給与所得者である役員や従業員です。ただし、すべての役員や従業員が対象になるわけではありません。以下に年末調整のしくみと対象となる人について詳しく解説します。
年末調整の仕組み
企業の役員や従業員の所得税は、給与や賞与から源泉徴収(天引き)され、本人に代わって勤務先の会社などが国に納めています。ただし源泉徴収された所得税は概算であり、正確な納税額ではありません。そのため企業は、1月1日から12月31日までの年間の給与が確定した時点で、年間の給与支給額や適用される控除を基に正しい所得税額を計算します。その際、所得税を納めすぎていれば本人に超過分を還付し、不足があればその分を追加徴収します。
この一連の手続きが年末調整です。給与所得者の多くは年末調整により、その年の所得税の納税が完了します。
年末調整の対象となる人・ならない人
年末調整は雇用形態を問わず、多くの給与所得者が対象となる制度です。しかし条件によっては企業で給与を得ていても対象とならない場合もあります。以下に年末調整の対象となる人・ならない人の詳しい条件を解説します。
年末調整の対象となる人
原則として、12月31日時点でその企業に在籍している役員・従業員が年末調整の対象となります。正社員や契約社員、パート、アルバイトなどの雇用形態は問いません。1年を通じて勤務している人はもちろん、年の途中に入社した人も、12月31日に在籍していれば該当します。ただし、年末調整を行うにあたっては、対象の従業員に「給与所得者の扶養控除等(異動)申告書」を提出してもらうことが条件です。
なお、次のいずれかに該当する人は年の途中に年末調整を行います。
-
- 海外転勤などにより日本の非居住者となった人
- 死亡により退職した人
- 著しい心身の障害により退職した人(再就職し給与を受け取る見込みのある人を除く)
- 12月の給与などの支払いを受けた後に退職した人
- 年の中途で退職したパート・アルバイトで、その年の給与が136万円以下の人(年内に再就職し給与を受け取る見込みのある人を除く)
年末調整の対象にならない人
12月31日時点で在籍している役員・従業員であっても、以下のいずれかに該当する人は、年末調整の対象にはなりません。
-
- 1年の給与総額が2,000万円超の人
- 災害減免法の規定で所得税の徴収猶予や還付を受けた人
- 2か所以上から給与を受け取っており、他社で給与所得者の扶養控除等(異動)申告書を提出している人
- 非居住者(国内に住所がなく、1年以上にわたり居所のない人)
- 日雇労働者など継続した雇用ではない人
年末調整と確定申告の違い
年末調整と確定申告は、いずれもその年の所得税額を確定・納付するための手続きですが、実際に手続きを行う主体が異なります。年末調整が「所得税の過不足精算のために企業が行う手続き」であるのに対し、確定申告は「所得税額確定のために納税者本人が行う手続き」です。
多くの給与所得者は、企業が行う年末調整で所得税額の確定・納付は完了します。しかし、以下に該当する場合は従業員本人が確定申告を行わなければなりません。
-
- 年収2,000万円を超える人
- 副業による所得金額が20万円を超える人
- 年末調整では対応できない控除を受けたい人
- 年の途中で転職して年末調整までに前勤務先の源泉徴収票を提出できなかった人
-
参照:国税庁「確定申告が必要な方
 」
年末調整と確定申告では、対象者や適用できる控除などが異なります。主な違いは下表のとおりです。
| 年末調整 | 確定申告 | |
|---|---|---|
| 手続き | 企業が行う(従業員は書類を提出) | 個人(納税者本人)が行う |
| 対象者 | 企業に所属する給与所得者 | 個人事業主、または給与が2,000万円超の人、副業で所得金額が20万円超の人など |
| 申告期間 | 企業の作業期間は一般的には10月下旬から翌年1月で、対象となる年の翌年1月31日まで(土日祝の場合は翌平日)に必要書類を税務署へ提出 | 対象となる年の翌年2月16日〜3月15日(土日祝の場合は翌平日) |
| 控除の種類 | 扶養控除や配偶者控除、保険料控除など | 年末調整で受けられる控除はどれも申告が可能。それ以外に、医療費控除や寄附金控除など確定申告でしか適用できない控除 |
年末調整と確定申告の違いについて詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整で受けられる控除
控除とは、所得から一定額を差し引くことで課税対象となる金額を減らせる制度です。年末調整でも所得税を算出する際、さまざまな控除制度を利用できます。ただしそれぞれの控除には要件が定められており、中には年末調整では対応しておらず、確定申告を行わなければ適用できない控除もあります。ここでは年末調整で対応できる控除を確認しましょう。
給与所得控除
給与所得控除は、経費相当額として給与収入から一定の金額を差し引き、給与所得の金額を算出できる制度です。控除額は給与等の収入金額に応じて決まりますが、令和8年度の税制改正では、給与所得控除の最低保障額が65万円から74万円に引き上げられました。収入金額に応じた給与所得控除金額は以下の表のとおりです。
| 給与等の収入金額 (給与所得の源泉徴収票の支払金額) |
給与所得控除額 |
|---|---|
| 220万円以下 | 74万円 |
| 220万円超 360万円以下 | 収入金額 × 30% + 8万円 |
| 360万円超 660万円以下 | 収入金額 × 20% + 44万円 |
| 660万円超 850万円以下 | 収入金額 × 10% + 110万円 |
| 850万円超 | 195万円 |
- ※上記は令和8・9年分における給与所得控除額です。令和10年分以後は、一部の収入区分で給与所得控除額が異なります。
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」
参照:国税庁「No.1410 給与所得控除」
所得金額調整控除
所得金額調整控除は、一定の要件を満たす給与所得者について、一定額を給与所得の金額から控除する制度です。以下の要件に該当する場合に適用されます。
| 対象者 | 要件 |
|---|---|
| 年収850万円超の給与所得者 |
次のいずれかに該当する
|
例えば、夫婦共働きで二人共年収850万円を超えており、23歳未満の扶養親族がいる場合、夫婦両方とも適用を受けられます。このようなケースでは、「給与所得者の扶養控除等(異動)申告書」だけでは判断できない内容があるため「所得金額調整控除申告書」を従業員から会社に提出してもらいます。
また、給与所得と公的年金等の雑所得の両方がある人も、その合計額が10万円を超える場合は所得金額調整控除の対象です。ただし年末調整では適用を受けられないため、確定申告を行う必要があります。
所得控除
所得控除とは、納税者の個人的事情に合わせて、所得額から一定額を差し引くものです。所得控除のうち、年末調整で対応できる控除は以下のとおりです。控除の対象となる所得要件などとともに確認しておきましょう。
| 控除の種類 | 内容 |
|---|---|
| 基礎控除 | 本人の合計所得金額に応じて適用。令和8・9年分は、合計所得金額2,350万円以下の場合、62万〜104万円。令和10年分以後は、同区分で62万〜99万円 |
| 配偶者控除 | 納税者本人の合計所得金額が1,000万円以下で、合計所得金額62万円以下の控除対象配偶者がいる場合に適用。控除額は本人の合計所得金額と配偶者の年齢によって変動 |
| 配偶者特別控除 | 本人の合計所得金額が1,000万円以下、かつ配偶者の合計所得金額が62万円超~133万円以下の場合に適用。控除額は本人および配偶者の合計所得金額に応じて変動 |
| 扶養控除 | 控除対象扶養親族(合計所得金額62万円以下)がいる場合に適用。控除額は扶養親族の年齢や同居の有無などに応じて38万~63万円 |
| 障害者控除 | 本人や同一生計配偶者、扶養親族が税法上の障害者に該当する場合に適用。控除額は27万~75万円 |
| 寡婦控除 | 夫と離婚または死別した女性が所定要件(合計所得金額500万円以下など)に該当する場合、27万円控除 |
| ひとり親控除 | 現に婚姻していない人などで、生計を一にする子がいるなどの所定要件に該当する場合、35万円控除 |
| 勤労学生控除 | 本人が税法上の勤労学生に該当する場合(合計所得金額89万円以下など)、27万円控除 |
| 生命保険料控除 | 生命保険料、介護医療保険料、個人年金保険料を支払った場合に適用。控除額は支払額や新旧契約区分によって異なり、合計上限は12万円。令和8・9年分は、年齢23歳未満の扶養親族を有する場合、新生命保険料控除の上限が6万円に拡充される |
| 地震保険料控除 | 地震保険料や掛金を支払った場合に適用。控除額は支払額によって変動し、最高5万円 |
| 社会保険料控除 | 健康保険料、年金保険料、介護保険料などの社会保険料を支払った場合、または給与から控除された場合、全額控除 |
| 小規模企業共済等掛金控除 | 小規模企業共済、iDeCo、心身障害者扶養共済制度の掛金を支払った場合、全額控除 |
| 特定親族特別控除 | 生計を一にする19歳以上23歳未満の親族で、その親族の合計所得金額が62万円超~123万円以下の場合に適用。控除額は3万~63万円 |
-
参照:国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」
税額控除
税額控除とは算出された所得税から直接、一定の金額を控除できる制度です。年末調整で適用できる控除の中では、2年目以降の「住宅借入金等特別控除(以下、住宅ローン控除)」が税額控除に該当します。
住宅ローン控除とは、住宅ローンを活用して家の購入やリフォームなどを行った際、所定の要件を満たすと、ローン残高に応じた金額を所得税から控除できる制度です。住宅ローン控除を初めて受ける年(初年度)は納税者が自身で確定申告を行わなければなりませんが、2年目以降は年末調整で対応可能です。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
確定申告で受けられる控除
控除の中には、年末調整では対応できず、別途確定申告を納税者が自身で行わなければならないものもあります。ここでは確定申告で受けられる4つの控除について具体的に解説します。
医療費控除
医療費控除は、納税者本人や生計を一にする配偶者・親族のために対象となる医療費を支払った場合に受けられる控除です。支払った医療費から保険金などで補てんされる金額を差し引いた額が、10万円(総所得金額等が200万円未満の場合は総所得金額等の5%)を超える場合に適用できます。控除される額は、最高で200万円です。
また医療費控除の特例として、ドラッグストアなどで特定一般用医薬品等を購入した場合に適用できる、セルフメディケーション税制もあります。セルフメディケーション税制では、年間の医薬品購入費のうち1万2,000円を超える部分を控除できます。年間の控除限度額は8万8,000円です。
なお、医療費控除とセルフメディケーション税制は併用できません。確定申告で控除申告を行う際はどちらか一方を選択しなければなりません。
-
参照:国税庁「No.1120 医療費を支払ったとき(医療費控除)」
寄附金控除
寄附金控除は、国や地方公共団体、特定の法人への寄附、ふるさと納税などを行った場合に適用できる控除です。ただしふるさと納税については、給与所得者等が確定申告を行わずに寄附金控除が受けられる「ふるさと納税ワンストップ特例制度」も設けられています。ワンストップ特例制度を利用するには、確定申告不要の給与所得者であることや、寄付先が一定の自治体数に収まるなど、いくつかの条件に該当することが求められます。
-
参照:国税庁「No.1150 一定の寄附金を支払ったとき(寄附金控除)」
雑損控除
雑損控除は、災害や盗難、横領により住宅・家財などに損害を受けた場合に受けられる控除です。対象となる資産は、通常の生活で必要な資産と定められています。
なお、災害に遭った場合は雑損控除が適用され、災害を受けた地域等を支援した場合においては寄附金控除が該当します。
雑損控除は、次の2つのうちいずれか多い方の金額が適用されます。
-
-
(1)(損害金額と災害に関連する支出から保険金等の額を引いたもの)−(総所得金額等の10%)
-
(2)(災害に関連する支出から保険金等の額を引いたもの)−5万円
-
住宅ローン控除(1年目)
住宅ローン控除は、住宅ローンを活用して家の購入やリフォームなどをした際に、所定の要件を満たすことで適用できる控除です。初年度(1年目)のみ確定申告が求められますが、2年目以降は年末調整で対応可能です。
住宅ローン控除1年目の確定申告の方法について詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整の流れ
年末調整の準備は10月下旬ごろから始まります。さまざまな手続きが求められるため、計画的に進めていくことが大切です。控除の種類によっては、保険料控除証明書など従業員側で準備しなければならない書類もあるため、提出時期や提出書類などを早めに周知して円滑に進めましょう。
年末調整の進め方について詳しくはこちらの記事で解説しています。
各種申告書の配布と回収
まずは年末調整に必要な書類を従業員に配布し、記入を依頼します。11月中旬から下旬ごろには書類を回収できるように、早めに依頼しましょう。同時に、書類の書き方などについて、従業員からの問い合わせに対応できる体制を整えておきます。年末調整で配布と回収を行う書類は以下のとおりです。
| 必要な書類 | 受けられる控除 |
|---|---|
| 給与所得者の扶養控除等(異動)申告書 | 扶養控除、障害者控除、寡婦控除、ひとり親控除、勤労学生控除 |
| 給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書 | 基礎控除、配偶者控除、配偶者特別控除、特定親族特別控除、所得金額調整控除 |
| 給与所得者の保険料控除申告書 | 生命保険料控除、介護医療保険料控除、個人年金保険料控除、地震保険料控除、社会保険料控除、小規模企業共済等掛金控除 |
企業が配布・回収する書類の他に、従業員から提出してもらう書類もあります。提出する書類は従業員の置かれた状況や申告する控除により異なるため、該当する従業員には早めに周知しておきましょう。従業員からの提出が求められる主な書類を、ケースごとに以下にまとめました。
-
- 生命保険料控除や地震保険料控除を申告する場合
保険会社などが発行した保険料控除証明書 - 住宅ローン控除を年末調整で申告する場合
金融機関等が発行した住宅取得資金に係る借入金の年末残高等証明書
住宅借入金等特別控除申告書- ※住宅ローン控除の初年度は原則として確定申告を行います。2年目以降に年末調整で控除を受ける場合は、税務署から従業員本人に交付された住宅借入金等特別控除申告書を勤務先へ提出します。
- 年の途中で転職してきた従業員の場合
前の勤務先で発行された源泉徴収票
- 生命保険料控除や地震保険料控除を申告する場合
年末調整の計算
12月に支給する給与や賞与の金額が確定したら、1年間の給与支払額と各種控除額を計算して、その年に納めるべき税額(年調年税額)を算出します。そして、年調年税額と源泉徴収額を照らし合わせ、所得税を納めすぎていた従業員には還付し、不足していれば追加徴収を行います。
申告書類の作成と提出
源泉徴収票や法定調書合計表、給与支払報告書などを作成し、税務署や市区町村へ提出します。提出期限は対象となる年の翌年1月31日(土日祝日の場合は翌平日)です。なお源泉徴収票は、従業員本人へも交付します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
2026年(令和8年)分の年末調整手続きでの留意点
令和8年度の税制改正により、令和8年分の年末調整から変更されることがいくつかあります。それらを踏まえ、ここでは年末調整手続きで押さえておきたい2つのポイントを解説します。
対象者から扶養控除等申告書を回収する
令和8年12月1日から、基礎控除額や給与所得控除額、扶養親族等の所得要件が改正されます。これにより扶養控除の対象となる親族等の数が従来と変わる可能性があります。
例をあげると、扶養親族の合計所得金額の要件が「58万円以下」から「62万円以下」に引き上げられたことで該当する親族が増えることが考えられます。該当する従業員を確認したうえで、最新様式の「令和8年分給与所得者の扶養控除等(異動)申告書」に記入してもらい回収しましょう。
扶養控除等申告書の書き方の詳細について詳しくはこちらの記事で解説しています。
改正後の内容にもとづいて年末調整の計算をする
今回の改正により、基礎控除額や給与所得控除の最低保障額が引き上げられるほか、扶養親族等の所得要件なども見直されます。さらに子育て世帯向けの生命保険料控除の拡充や、国税庁の基幹システム刷新に伴う申告書の様式変更などもあり、実務面で対応しなければならないことは多岐にわたります。
したがって、最新の情報を確認しながら年末調整の計算を進めていくことが望まれます。年末調整においては、令和8年11月までの源泉徴収事務に変更はありません。月々の源泉徴収で使う月額表が改正されるのは、令和9年1月以後の給与からです。
ただし令和8年12月の年末調整で1年分の所得税額を計算する際には、改正後の「年末調整等のための給与所得控除後の給与等の金額の表」を用います。また、年末調整に関する書類を従業員へ配布する際は、改正に対応した最新様式のものを準備するようにしましょう。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整を行わないとどうなるのか
もし年末調整を行わなかった場合、どのような事態が起こりうるのでしょうか。具体的に発生する可能性のある2つの事態について、詳しく解説します。
従業員の所得税の手続きが完了しない
年末調整は、従業員が正しい税額で所得税を納付するために欠かせない手続きです。給与等から天引きされる源泉徴収税額はあくまで概算であり、年末調整を行うことで初めて正確な所得税額が算出されます。
年末調整を行わないと、納めすぎた税金の還付を受けられず、従業員自身が確定申告を行って還付や控除の申請をしなければなりません。さらに、所得税を本来より多く納めたままになると、翌年の住民税額も高くなる可能性があります。逆に少なすぎた場合には、確定申告を通じて不足分を精算し、追加で納税する手間がかかります。
年末調整は源泉徴収を行う事業者に課されている手続きです。しかし、従業員が書類を提出せず年末調整が行えない場合は、この限りではありません。
罰則の対象になる場合がある
年末調整を正しく行っていない企業には、以下のような罰則が科される可能性があります。
- 年末調整に関する罰則
-
- 源泉徴収した所得税を納付しなかった場合は、10年以下の拘禁刑もしくは200万円以下の罰金、またはその両方(所得税法第240条)の対象となる可能性があります。
- 年末調整を行わず、従業員から徴収すべき所得税を徴収しなかった場合は、1年以下の拘禁刑または50万円以下の罰金(所得税法第242条)の対象となる可能性があります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整の業務は弥生給与 Nextで効率化を
年末調整では、各種申告書の配布・回収や内容確認、所得税額の計算、源泉徴収票の作成など、多くの業務が発生します。特に2026年(令和8年)分の年末調整では、基礎控除や給与所得控除、扶養親族等の所得要件の見直しに加え、国税庁の基幹システム更改に伴う様式変更も重なるため、人事給与担当者には例年以上に正確な対応が求められます。
紙の申告書やExcel、古いシステムで対応する場合、計算ミスや差し戻し、従業員からの問い合わせ対応が増える可能性があります。年末調整業務を効率化するには、制度改正や最新様式に対応できる環境を整えておくことが重要です。
弥生のクラウド給与計算ソフト「弥生給与 Next」では、各種控除申告書を従業員のスマートフォンやパソコンからWebで配布・回収でき、控除額や年税額の計算も自動で行えます。法令改正に伴う計算ロジックや最新様式にも自動で対応するため、担当者と従業員双方の負担を減らしたい場合は、「弥生給与 Next」の導入をご検討ください。
-
※本記事は2026年7月21日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
年末調整は何のために行う手続きですか
毎月の給与から概算で天引き(源泉徴収)されている所得税の合計額と、1年間の本来納めるべき正しい所得税額を比較し、過不足を精算するための手続きです。多く払いすぎていた場合は超過分が従業員に還付され、不足していた場合は追加で徴収して税額を合わせます。
すべての従業員が年末調整の対象になりますか
全員ではありません。年間の給与収入が2,000万円を超える人や、日雇いや短期間のアルバイトなどで「給与所得者の扶養控除等申告書」を提出していない人などは、年末調整の対象外となります。対象外となる人は、自身で確定申告をしなくてはならない場合があります。
年末調整はどのようなスケジュールで進めればよいですか
一般的に11月上旬から中旬にかけて従業員へ必要書類(控除申告書など)を配布・回収し、12月の最終給与(または1月)の計算に合わせて年税額の計算と過不足の精算を行います。その後、翌年1月末までに税務署や市区町村へ法定調書等の書類を提出して完了します。
年末調整のスケジュールについて詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
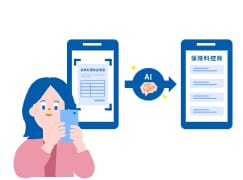
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者税理士法人古田土会計
社会保険労務士法人古田土人事労務
中小企業を経営する上で代表的なお悩みを「魅せる会計事務所グループ」として自ら実践してきた経験と、約3,000社の指導実績で培ったノウハウでお手伝いさせて頂いております。
「日本で一番喜ばれる数の多い会計事務所グループになる」
この夢の実現に向けて、全力でご支援しております。
解決できない経営課題がありましたら、ぜひ私たちにお声掛けください。必ず力になります。