【2026年最新】年末調整でふるさと納税の控除は受けられる?流れや注意点を解説
監修者: 高崎 文秀(税理士)
更新

税理士の視点|この記事のポイント
- 令和8年分は基礎控除等の引上げで課税所得が下がり、所得税率の区分が下がる人が出ます。
- 税率が下がるとふるさと納税の控除上限も下がるため、前年と同じ金額を寄附すると自己負担が2,000円で収まらない可能性があります。
ふるさと納税で寄附した金額は、所得税や住民税から控除されますが、年末調整では手続きが行えません。ふるさと納税で寄附をした場合、ワンストップ特例申請か確定申告で控除の手続きを行います。
本記事では、ふるさと納税の控除額の計算方法、手続きの流れなどを解説します。加えて2025年(令和7年)10月1日よりポータルサイトからのポイント付与がなくなったことや、令和8年の税制改正により、控除額の上限の目安が変わる可能性があることなど、最新情報を踏まえた注意点なども紹介します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
会社の年末調整でふるさと納税の控除を受けられない理由
会社の年末調整では、ふるさと納税の控除は受けられません。寄附金控除の1つであるふるさと納税は、12月31日まで寄附金額が確定できず、年末調整の手続きに間に合わないからです。
年末調整は通常11月から12月に手続きを行います。対して、ふるさと納税は1月1日から12月31日までの寄附金の総額で控除額を決定します。ふるさと納税の集計が終わるのを待っていると年末調整を実施できません。そのためワンストップ特例申請、もしくは確定申告で控除の手続きを行います。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
ふるさと納税で受けられる控除額の計算方法

ふるさと納税を行って確定申告をした場合、所得税と住民税双方に控除が適用されます。以下に所得税の控除と住民税の控除、それぞれの算出方法を紹介します。
所得税からの控除額
所得税では、ふるさと納税で寄附をした年が控除の対象になります。以下の計算式で算出した額が、ふるさと納税を行った年の所得税より控除されます。
(ふるさと納税の寄附額-2,000円)× 所得税の税率 = 所得税からの控除
- ※2013年(平成25年)分から2037年(令和19年)分までは、所得税率に復興特別所得税を加味した率(所得税率×1.021)を用います。
なお、2027年(令和9年)分以後は、新設される防衛特別所得税(1%)と税率が引き下げられる復興特別所得税(1.1%)をあわせた率となりますが、合計の乗率は変わりません。
控除対象となる寄附額の上限は総所得金額等の40%です。その額を超えると控除の対象とはなりません。
-
参照:総務省「ふるさと納税のしくみ 税金の控除について
 」
住民税からの控除額
住民税では、寄附をした翌年の納税額より控除されます。住民税の控除には基本分と特例分があり、控除額はその合算になります。それぞれの算出方法は以下のとおりです。
(1)住民税からの控除(基本分)
(ふるさと納税の寄附額-2,000円)×10%
- ※控除対象となる寄附額の上限は総所得金額等の30%です
(ふるさと納税の寄附額-2,000円)×{100%-10%-(所得税率×1.021)}
ただし、(2)で算出した特例分が住民税所得割額の2割超の場合は、以下(2)’の計算式を適用します。
(2)’ 住民税からの控除(特例分)
(住民税所得割額)×20%
基本分と特例分を算出できたら、住民税からの合計控除額を以下のように計算します。
特例分が住民税所得割額の2割以下の場合
(1)+(2)=住民税からの控除
特例分が住民税所得割額の2割超の場合
(1)+(2)’ =住民税からの控除
ふるさと納税は「所得税からの控除」「住民税からの控除(基本分)」「住民税からの控除(特例分)」の3つを加算した額が、「ふるさと納税額−2,000円」になるよう設計されています。しかし、特例分が住民税所得割額の2割超になるとその式が成立しなくなり、「ふるさと納税の寄附額-2,000円」の全額は控除されず、実質負担額は2,000円より高くなります。
つまり特例分の「住民税所得割額の2割」が、後述する控除上限額に大きくかかわることになります。ここでいう住民税所得割額は、課税所得額に税率をかけて算出した所得割額から、調整控除額を差し引いた後の金額です。
-
参照:総務省「ふるさと納税のしくみ 税金の控除について」
住民税の計算方法について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
ふるさと納税の寄附までの流れ
ふるさと納税は、個人の所得額などにより控除の上限額が異なります。2026年度(令和8年度)は、税制改正による基礎控除額や給与所得控除額の変更により、控除上限額の目安も変動する可能性があります。その点も踏まえながら、寄附までの流れを紹介します。
ふるさと納税の控除上限額を調べる
まず押さえておきたいのが、ふるさと納税による控除の上限額です。上限額は、所得額や家族構成などによって異なります。上限内であれば、原則として寄附額から2,000円を差し引いた額が、所得税と住民税から控除されるしくみです。
寄附額そのものに上限はありません。ただし、控除上限を超えた分は純粋な寄附となり、自己負担が増えるため、税負担の軽減効果も小さくなります。
控除上限の目安は、ふるさと納税ポータルサイトなどのシミュレーションで確認できます。給与収入や配偶者控除の有無に加え、医療費控除やiDeCo、住宅ローン控除などの条件を入力できる詳細シミュレーションを利用すれば、より実態に近い金額を把握できます。2026年(令和8年)分は税制改正によって従来と目安が変わる可能性もあるため、最新の収入や控除条件を反映して改めて算出しましょう。
ふるさと納税の控除額は住民税決定通知書で確認できる
過去に手続きを行ったふるさと納税の控除が正しく適用されたかは、住民税決定通知書で確認できます。住民税決定通知書は毎年5月から6月ごろに交付され、寄附金税額控除額は摘要欄などに記載されています。 ワンストップ特例を利用し、寄附額が控除上限内であれば、住民税からの控除額の目安は「ふるさと納税の寄附額-2,000円」です。確定申告をした場合は、所得税等の軽減分と住民税からの控除分を分けて確認します。
自治体によっては住民税決定通知書の再発行に対応できない場合が多いため、届いたらなるべく早く確認するよう従業員に伝えましょう。なお、ワンストップ特例申請では控除が住民税にのみ適用され、所得税の還付は行われません。
また、2024年度(令和6年度)分以降の個人住民税特別徴収税額通知(納税義務者用)から、従業員への電子データによる税額の通知が可能になりました。そのため、電子化対応企業の従業員が受け取る個人住民税特別徴収税額通知書も電子化されます。
住民税決定通知書について、詳しくはこちらの記事で解説しています。
返礼品を選んで寄附をする
自身の控除の上限額を把握したら、ふるさと納税の仲介サイト(ポータルサイト)などを利用し、返礼品を選んで寄附を行います。2019年(令和元年)6月1日より、返礼品は地場産品とすることや、返礼割合を3割以下とすることなどが定められました。そのため返礼品は自治体の特産品などが多いですが、中にはガイドツアーや自治体ならではの体験など、ユニークな返礼品もあります。
また、これまで一部のポータルサイトでは寄附者にポイントが付与されており、ポイント還元によるお得感で人気を集めていました。しかし、ポイント還元による競争が激化し、地域応援というふるさと納税の趣旨から逸脱しつつあったため、令和7年10月1日からは、ポータルサイトを通じたポイントの付与が行えなくなりました。ポイント還元がふるさと納税を行う動機付けになっていた人は、そのメリットがなくなっているため注意しましょう。
寄附の後、書類や返礼品が届くまでの期間は自治体により異なりますが、数週間から数か月が一般的です。自治体から送られてくる書類は、ワンストップ特例申請や確定申告で使用します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
寄附後にワンストップ特例申請か確定申告で控除を受ける
控除の申告はワンストップ特例申請、あるいは確定申告で行えます。以下にそれぞれの特徴について、詳しく解説します。
ワンストップ特例申請をする場合
ワンストップ特例申請とは、確定申告なしで寄附金控除が受けられる制度です。確定申告が不要で、ふるさと納税を行う自治体の数が5つ以内の場合に利用できます。ただし2,000万円超の給与収入を得ている場合は確定申告の対象となり、6自治体以上へふるさと納税している場合は確定申告で控除を受けます。
ワンストップ特例申請を利用する流れは、以下のとおりです。
-
-
1.「寄附金税額控除に係る申告特例申請書」を用意し記入する
-
2.申請書以外に提出する書類を準備する
-
3.期限内に寄附をした自治体へ必要書類を提出する
-
寄附金税額控除に係る申告特例申請書は、総務省ホームページよりダウンロード可能です。申請書のすべての項目に記入が終われば、その他の書類を準備しましょう。申請書以外に提出する書類は、以下のとおりです。
-
- マイナンバーカードの表と裏のコピー
- 通知カード+運転免許証やパスポートなど身分証明書のコピー(マイナンバーカードがない場合)
- マイナンバーが記載された住民票+運転免許証やパスポートなど身分証明書のコピー(マイナンバーカード・通知カードがない場合)
書類の準備が整えば、寄附をした自治体ごとにすべての書類を郵送します。提出期限は、ふるさと納税を行った翌年の1月10日(必着)です。自治体の一部では、マイナンバーカードを使用してオンライン申請も可能です。オンライン申請が可能かどうかは、各自治体に確認が求められます。
確定申告を行う場合
会社員は確定申告なしで控除が受けられるワンストップ特例申請制度を利用できます。しかし以下の条件に該当する人は、会社員でも確定申告を行います。
-
- 1月1日〜12月31日の間で、ふるさと納税の寄附先が6自治体以上になった人
- ワンストップ特例申請の申請書を提出できなかった自治体がある人
- 年間給与収入が2,000万円超、給与所得や退職所得以外の所得の合計額が20万円超など、確定申告が求められる条件を満たしている人
会社員が確定申告をするときの流れは、以下のとおりです。
-
-
1.必要書類を用意する
-
2.確定申告書を作成する
-
3.確定申告書と添付書類を提出する
-
確定申告書は税務署のホームページからダウンロードできます。毎年更新されるため申告する年分にあった書式を準備しましょう。
会社員が確定申告をするときに準備するふるさと納税の関連書類は、以下のとおりです。
-
- 対象期間の寄附金受領証明書
- 対象期間の源泉徴収票(収入額や源泉徴収税額の確認に使用するが、提出は不要)
- 還付金受取用口座情報
- マイナンバーカード(マイナンバーカードがない場合、通知カード+運転免許証やパスポートなど身分証明書のコピーで代用が可能)
ワンストップ特例申請では住民税からのみ控除されますが、確定申告ではその年の所得税からの控除に加え、翌年度の住民税からの控除も適用されます。
確定申告の流れについて、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
会社員のふるさと納税で気を付けたいポイント
ふるさと納税は、一定の上限内で税金の控除を受けられるうえ、返礼品も受け取れることから、多くの人に利用されています。一方で、しくみや手続きには見落としやすい点もあります。本項目では、利用前に押さえておきたい5つのポイントを詳しく解説します。
寄附金額がすべて控除されるわけではない
ふるさと納税には2,000円の負担金や、所得税および住民税の控除額上限があり、寄附金額が全額税金から差し引かれることはありません。特に、控除額の上限はその人の所得に応じて異なります。控除の上限額を超えた分は通常の寄附とみなされ、ふるさと納税としての控除の対象から外れるため、自己負担額が2,000円を上回ります。そのため、各税の控除額の上限がどの程度になるか、事前にシミュレーションしておくことが大切です。
寄附金額以上の価値の返礼品はない
ふるさと納税の制度が開始されたばかりのときには、寄附金額に見合わない高額な返礼品を提供する自治体がありました。こうした状況は制度の趣旨から離れるため、現在は返礼品に以下のような制限が課されています。
-
- 返礼品は地場産品で調達費は寄附額の3割以下であること
- 調達費用と送料・仲介サイトへの仲介手数料を合計した費用の総額は5割以下
規制ができたことにより、返礼品は一定金額内の商品・サービスのみとなっています。
住民税からの控除は翌年度に反映される
確定申告をした場合、寄附金控除は寄附を行った年分の所得税に適用され、住民税からの控除は翌年度分に反映されます。ワンストップ特例を利用した場合は、所得税からの還付は行われず、所得税相当分を含めて翌年度の住民税から控除されます。控除が反映されるまでは寄附額をいったん支払わなくてはならないため、多額の寄附を行う際は資金負担も考慮しましょう。
-
参照:国税庁「ふるさと納税をされた方へ|令和7年分 確定申告特集」
参照:国税庁「No.1155 ふるさと納税(寄附金控除)」
住宅ローン控除のほうが優先される
住宅ローン控除と、ふるさと納税の併用は可能です。しかし、ふるさと納税による控除が多いと、住宅ローン控除が全額適用できない場合があります。
確定申告でふるさと納税の寄附金控除を受けると所得税額が減り、所得税から控除しきれない住宅ローン控除額が増えることがあります。住民税から控除できる住宅ローン控除額には上限があるため、全額を控除できなくなる場合があります。
ふるさと納税で所得税や住民税が減るとしても、住宅ローン控除が引ききれないと節税効果が低くなります。ふるさと納税の上限額をシミュレーションするときには、住宅ローン控除を考慮しましょう。
-
参照:国税庁「No.1155 ふるさと納税(寄附金控除)」
ポータルサイトのポイント付与は受けられなくなった
2025年(令和7年)10月1日より、ポイントを付与するポータルサイトからの寄附募集が行えなくなりました。これにより、ポイント還元を理由とする寄附ができなくなったため、純粋に自治体を応援したい気持ちや、返礼品の魅力が寄附への動機となるよう制度が見直されています。ただし、クレジットカード決済による、各カード会社のポイントは従来どおり付与されます。
加えて、2026年(令和8年)10月からは、加工品などの返礼品を対象に、価値の過半が区域内で生じたことの証明と、その証明事項の公表が義務づけられます。返礼品の地場産品基準をさらに厳格化する改正です。
-
参照:総務省「ふるさと納税の指定基準の見直し等(令和6年6月28日)」
参照:総務省「ふるさと納税の指定基準の見直し等(令和7年6月24日)」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整ではふるさと納税の控除が受けられない
ふるさと納税は年末調整で控除を申告できないため、ワンストップ特例申請か確定申告を行います。申告方法によって控除が適用される税金の種類や、適用できる自治体の数、申告の流れなどに違いがあります。また、ふるさと納税は各自の所得額などに応じて控除の上限額が異なります。2026年(令和8年)分は税制改正により基礎控除額や給与所得控除額が変わるため、ふるさと納税の上限額の目安が変わる可能性もあるので、注意しましょう。
さらに、2025年(令和7年)10月からは、ポータルサイトからのポイント還元がなくなり、令和8年10月からは返礼品の地場産品基準が厳格化されるなど、制度の適正化に向けさまざまな見直しが行われています。最新情報を確認しながら、適切に制度を利用するよう、従業員に案内しましょう。
給与など所得額の算出には、クラウド給与計算ソフト「弥生給与 Next」が便利です。「弥生給与 Next」を活用すれば、年末調整で用いる各種申告書のWeb回収や税額の自動計算、法定調書の作成まで効率的に行えます。さらに関連ソフトと連携することで勤怠管理や労務管理まで一元化することも可能です。自社に合ったツールを活用して、業務の効率化を目指しましょう。
-
※本記事は2026年8月20日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
ふるさと納税を行うと会社に迷惑がかかる?
ふるさと納税を行っても会社に影響はありません。そもそも、年末調整ではふるさと納税における控除を受けられません。控除の手続きには、ワンストップ特例申請か確定申告を利用します。ワンストップ特例申請は寄附をした自治体が手続きを行い、確定申告では従業員本人が書類を作成して税務署に申告します。
どちらの方法を選んでも会社の年末調整業務に関係ありません。また、ふるさと納税は従業員本人や自治体が控除の手続きを行うため、会社への申告も不要です。
ふるさと納税をすると年末調整で還付金が受けられる?
ふるさと納税を行っても、年末調整の還付金は受けられません。年末調整で還付金が受けられるのは配偶者控除やひとり親控除、住宅ローン控除などです。また、ふるさと納税で還付金が受けられるのは、確定申告をしたときに限られます。確定申告では所得税の控除も適用され、所得税はその年に控除が行われるからです。
なお、還付金が発生するのは、源泉徴収された所得税などが納め過ぎになっている場合に限られます。ワンストップ特例申請を利用した場合は、住民税の控除しか適用されないため、還付金は受け取れません。
ふるさと納税と医療費控除は併用できる?
ふるさと納税と医療費控除は併用できます。ふるさと納税はワンストップ特例申請を使えば確定申告は不要ですが、医療費控除は年末調整では手続きができないため、併用する場合は確定申告が求められます。事前にワンストップ特例申請の書類を自治体に送っていたとしても、その後に確定申告でふるさと納税を申告すれば控除は可能です。このケースでは、ワンストップ特例の申請は無効になるため、申請済みの分を含むすべてのふるさと納税を確定申告に記載します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
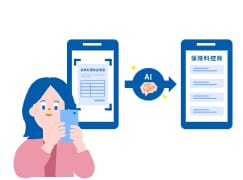
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者高崎 文秀(税理士)
高崎文秀税理士事務所 代表税理士/株式会社マネーリンク 代表取締役
早稲田大学理工学部応用化学科卒
都内税理士事務所に税理士として勤務し、さまざまな規模の法人・個人のお客様を幅広く担当。2019年に独立開業し、現在は法人・個人事業者の税務顧問・節税サポート、個人の税務相談・サポート、企業買収支援、税務記事の監修など幅広く活動中。また通常の税理士業務の他、一般社団法人CSVOICE協会の認定経営支援責任者として、業績に悩む顧問先の経営改善を積極的に行っている。