【2026年最新】年末調整のやり方は?流れや提出する書類などをわかりやすく解説
更新
年末調整は、企業が役員や従業員に支払った1年間の給与や賞与に対して源泉所得税の精算をする業務です。税金の還付や追加徴収が発生するため、従業員に与える影響が大きい業務です。扱う書類が多いうえ、従業員の状況によって提出すべき書類も異なるため、手順を確認しながら正確に進めなくてはなりません。
そのため、書類の種類や提出期限を把握し、スケジュールを立てて正確に進めることが大切です。本記事では、年末調整に使用する書類や具体的な手順、気をつけたいポイント、よくある質問などについて解説します。年末調整業務の実務にお役立てください。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
年末調整とは所得税の過不足を調整する手続き
企業が毎年行う年末調整とは、従業員の所得税を正確に計算し、過不足を精算するための手続きのことです。
企業・団体などに勤める役員や従業員の所得税は、給与や賞与から源泉徴収という形で天引きされ、企業が本人に代わって国に納税します。しかし、源泉徴収される所得税はあくまでも概算です。そのため企業は、1年間(1月1日から12月31日まで)の給与が明確になった時点で正確な所得税額を計算し、源泉徴収額との差額を精算します。源泉徴収された所得税が本来の所得税額より多ければ差額を従業員に還付し、少なければ従業員から追加で徴収します。
この一連の流れが年末調整であり、多くの給与所得者は、年末調整によってその年の納税が完了します。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
年末調整の対象者
年末調整は、企業・団体などに勤めるすべての従業員が対象になるわけではありません。年末調整の対象になる人とならない人、それぞれの条件について詳しく解説します。
年末調整の対象となる人
年末調整の対象となるのは、原則として、1年を通じて勤務している人や、年の途中で入社し、12月31日時点で企業に在籍している役員・従業員です。正社員や契約社員だけでなく、パート、アルバイトなども対象であり、雇用形態は問いません。
また、1年を通して勤務した人だけでなく、年の途中で入社した人も、年末まで在籍していれば年末調整の対象となります。ただし、対象者の年末調整を実施するには、「給与所得者の扶養控除等(異動)申告書」が提出されていることが条件です。
また、年末調整は原則12月に行いますが、以下のいずれかに該当する人は、年の途中でも年末調整を行います。
- 年の途中で行う年末調整の対象となる人
-
- 海外転勤などにより日本の非居住者となった人
- 死亡により退職した人
- 著しい心身の障害により退職した人(再就職し給与を受け取る見込みのある人を除く)
- 12月の給与などの支払いを受けた後に退職した人
- 年の中途で退職したパート・アルバイトで、その年の給与が136万円以下の人(年内に再就職し給与を受け取る見込みのある人を除く)
-
参照:国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について
 」
参照:国税庁「No.2674 中途就職者の年末調整」
年末調整の対象にならない人
年末の12月31日時点で企業に所属している役員や従業員であっても、年末調整の対象とならないケースがあります。以下の条件に該当する場合は、年末調整を行いません。
- 年末調整で対象外となる人
-
- 1年の給与総額が2,000万円超の人
- 災害減免法の規定により、所得税および復興特別所得税の徴収猶予や還付を受けた人
- 2か所以上から給与を受け取っていて、他社に給与所得者の扶養控除等(異動)申告書を提出している人
- 非居住者(国内に住所がなく、1年以上の居所がない人)
- 日雇労働者など継続した雇用ではない人
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
年末調整の担当者の月別タスク
年末調整の実務は、10月ごろから始まり、翌年1月の書類提出をもって完了します。各月に行うタスクを確認し、年末調整における全体のスケジュールを把握しましょう。
10月ごろ:準備と申告書の配布
年末調整の準備は10月ごろから始める場合が一般的です。従業員名簿や前年の提出データなどを確認したうえで、最新様式の申告書を用意して従業員に配布します。併せて、申告書の提出期限を定めて、記入方法の案内とともに社内で周知する段階から始まります。
11月ごろ:書類の回収と内容の確認
11月には、従業員から申告書類と控除証明書の書類を回収します。人事労務担当者には、従業員の記入内容をチェックする業務が発生します。年金や社会保険料など、種類に応じて控除のルールは異なるため、記入欄や金額に誤りがないかを確認しましょう。もしも不備があれば、従業員に速やかに差し戻して修正してもらわなければなりません。事前に設定した提出期限を超過しないように、状況を踏まえたスケジュール管理が求められます。
12月:年末調整の計算と精算
12月には源泉所得税の精算を行います。12月の給与額が確定した時点で、年間の給与データを基にして年調年税額を計算します。年初の1月以降に徴収した源泉所得税額との過不足を算出して、従業員への還付、あるいは追加徴収によって、年間の所得税額を正しく精算します。
翌年1月:法定調書などの提出
最後に、翌年の1月末までに給与支払報告書などを提出します。2026年(令和8年)分以後の源泉徴収票については、市区町村へ給与支払報告書を提出した場合、税務署へ提出したものとみなされるため、別途税務署へ提出する必要はありません。
ただし、源泉徴収票は引き続き従業員本人へ交付します。給与所得の源泉徴収票以外の法定調書を税務署へ提出する場合は、法定調書合計表も併せて提出します。
-
参照:国税庁「源泉徴収票のみなし提出の特例 特設ページ」
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
年末調整の流れと回収する書類
年末調整の準備は、一般的に10月下旬ごろから始まります。業務の流れとスケジュールに加えて、従業員に配布・回収する各書類も確認しましょう。
従業員に各種申告書を配布・回収する
年末調整の業務では、以下の表にある書類を従業員に配布し、本人に記入してもらったうえで回収します。
| 必要な書類 | 受けられる控除 |
|---|---|
| 給与所得者の扶養控除等(異動)申告書 | 扶養控除、障害者控除、寡婦控除、ひとり親控除、勤労学生控除 |
| 給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書 | 基礎控除、配偶者控除、配偶者特別控除、所得金額調整控除、特定親族特別控除 |
| 給与所得者の保険料控除申告書 | 生命保険料控除、介護医療保険料控除、個人年金保険料控除、地震保険料控除、社会保険料控除、小規模企業共済等掛金控除 |
なお、特定親族特別控除は2025年(令和7年)に創設された制度です。2026年(令和8年)においては、特定親族(19歳以上23歳未満)の合計所得が62万円超123万円以下のときに、3万円から63万円の範囲で段階的に所得控除が適用されます。
-
参照:国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」p.2
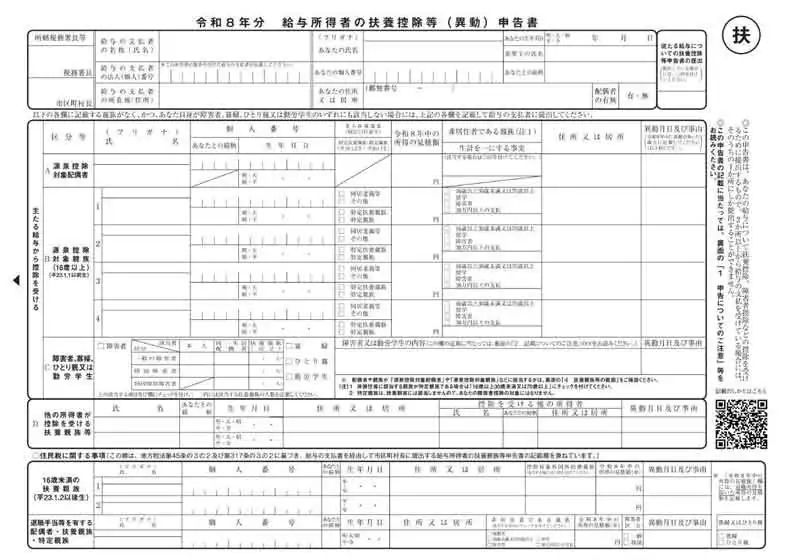
給与所得者の扶養控除等(異動)申告書
給与所得者の扶養控除等(異動)申告書は、「扶養控除」「障害者控除」「寡婦控除」「ひとり親控除」「勤労学生控除」の適用を判定する申告書です。これらの控除の適用の有無にかかわらず、年末調整の対象となる従業員全員から回収しなくてはなりません。
従業員に配布する際は、当年分および翌年分の書類を用意します。当年分の申告書は、従業員がその年最初の給与を受け取る前日まで(多くの場合は前年の年末調整時)に記載したもので、当年の年末調整の算出に使用します。従業員によっては、記入時と状況が変わっていることもあるため、内容に変更点がある場合は修正してもらいましょう。
-
引用:国税庁「令和8年分給与所得者の扶養控除等(異動)申告書」
翌年分の申告書は、翌年1月以降に源泉徴収する所得税の計算に用います。翌年1月分の給与計算までに提出されれば手続き上は支障ありませんが、提出漏れなどを防ぐため一般的には他の書類と併せて配布し、当年分の申告書と同時に会社に提出をしてもらいます。
申告書の書き方について、詳しくはこちらの記事で解説しています。
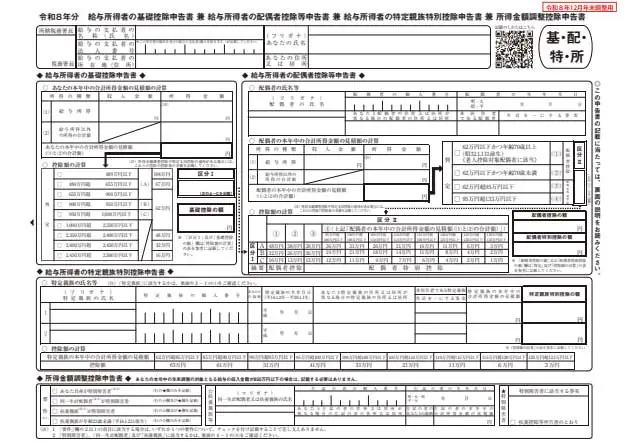
給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書
「基礎控除」「配偶者控除・配偶者特別控除」「特定親族特別控除」「所得金額調整控除」の適用を申告するための、4種類の申告書が一体となった書類です。配偶者や特定親族にかかわる控除は該当者のみが申請します。一方、基礎控除は合計所得金額が2,500万円以下の人が対象となるため、この申告書はほぼすべての従業員から回収します。
基礎控除申告書の書き方について、詳しくはこちらの記事で解説しています。
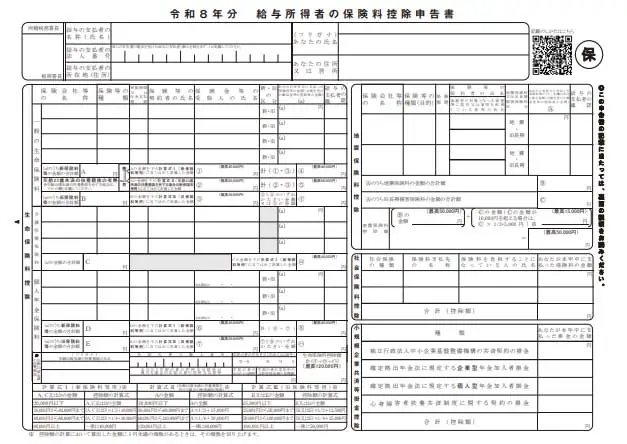
給与所得者の保険料控除申告書
その年に支払った保険料(生命保険料、地震保険料、社会保険料、小規模企業共済等掛金)について、保険料控除を受けるために記入・提出する申告書です。保険料控除を適用する場合は、記入済みの申告書と併せて、保険料の支払いを証明する書類も提出します。
なお、給与や賞与から天引きされている社会保険料(健康保険料や厚生年金保険料など)については、企業側で納付額を把握できるため、従業員本人による申告書への記入は不要です。
-
引用:国税庁「令和8年分給与所得の保険料控除申告書」
保険料控除申告書の書き方について、詳しくはこちらの記事で解説しています。
対象者のみ提出してもらう書類を確認する
年末調整では企業が一律に配布・回収する書類の他に、各従業員の状況に応じて対象者のみが提出する書類もあります。代表的な書類は以下のとおりです。
- 対象者から提出してもらう書類
-
- 保険料の支払いを証明する書類(保険料控除証明書など)
- 住宅ローン控除(2年目以降)を受ける場合、住宅借入金等特別控除申告書と残高証明書
- 前職分の源泉徴収票(転職者などで同じ年に他社からの給与収入がある場合)
該当する従業員がいる場合は、事前に本人に伝えて提出を促しましょう。
保険料の支払いを証明する書類
保険料控除を適用する従業員は、該当の保険料の支払いを証明する書類を会社に提出します。具体的には、生命保険料や地震保険料の控除証明書、国民年金保険料の領収書や控除証明書、小規模企業共済等掛金の払込証明書などです。
これらの証明書は、通常であれば10月ごろに保険会社から加入者(従業員本人)へ送付されます。従業員が記入済みの保険料控除申告書を提出する際に、証明書類も添付してもらいましょう。
なお、近年では保険会社から発行される電子的控除証明書を利用できる場合もあります。
住宅借入金等特別控除申告書と残高証明書
住宅借入金等特別控除申告書は、住居の購入やリフォームの際に住宅ローンを利用した人が、住宅ローン控除(住宅借入金等特別控除または特定増改築等住宅借入金等特別控除)を受けるために提出する申告書です。住宅ローン控除を初めて受ける年(1年目)は本人が確定申告をしますが、2年目以降は会社での年末調整で対応可能です。また、住宅ローン控除の申告にあたっては、住宅借入金等特別控除申告書と併せて、住宅ローンの年末残高証明書も提出してもらいましょう。
住宅ローンに関する申告書について、詳しくはこちらの記事で解説しています。
前職分の源泉徴収票
年の途中で入社した従業員が、入社前に勤務していた会社から給与を受け取っていた場合は、前職分の源泉徴収票を提出してもらいます。具体的には、他社から中途入社した従業員や、入社前の期間に他社でアルバイトをしていた従業員などが該当します。
従業員の手元に前職の源泉徴収票がない場合、自社で正しく年末調整ができないため、従業員本人から発行または再発行を依頼してもらいましょう。源泉徴収票の提出が年末調整の締め切りに間に合わないときは、年末調整ができず、従業員自身が確定申告をして所得税の精算をすることになります。
年末調整の計算をする
12月の給与が決定すると、各従業員への年間の給与支払額と、年調年税額が確定します。この額を基に、年末調整の計算を行いましょう。手順は以下のとおりです。
課税所得金額を算出する
1年間の給与支払額から給与所得控除(一定の要件を満たす場合には所得金額調整控除も適用がある)を差し引いて「給与所得」を算出します。さらに、従業員から提出された申告書の内容に基づき、給与所得から所得控除を差し引いて、「課税所得金額」を計算しましょう。
年末調整で対応できる所得控除には、基礎控除や配偶者控除、生命保険料控除などさまざまな種類があります。適用される控除の種類や控除額は従業員によって異なります。なお、計算に用いる控除額や表は、令和8年度の最新版のものを参照しましょう。
-
参照:国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」P.1
年調年税額を算出する
課税所得金額に所定の所得税率を掛けて所得税額を算出し、そこから住宅ローン控除などの税額控除を差し引きます。算出した所得税額に復興特別所得税(2.1%)を上乗せした額、すなわち税額控除後の額に102.1%を掛けた額が、年調年税額(その年に納めるべき税額)に該当します。なお、税額控除の金額が所得税額を上回った(全額を控除した)場合は、年調年税額は0円となります。
-
参照:国税庁「No.2260 所得税の税率」
源泉所得税と年調年税額の過不足を調整する
あらかじめ源泉徴収された所得税額(源泉徴収税額)が年調年税額より多い場合は、その差額を従業員に還付します。少ない場合は、従業員から追加徴収を行います。過不足金の還付・徴収が実施されるタイミングは、基本的に12月給与の支給時が多いでしょう。
申告書類を作成して提出する
源泉徴収票や法定調書合計表、給与支払報告書などの申告書類を作成し、所轄の税務署や市区町村へ提出します。提出期限は翌年の1月31日(31日が土日祝の場合は翌平日)です。
なお、源泉徴収票に関しては、従業員本人にも交付します。税務署に提出する源泉徴収票は、役員や特定の職種、または一定水準以上の給与支払額などの条件のものに限られます。また、年末調整に関連する業務として、源泉徴収を行う報酬・料金に関する支払調書の作成と税務署への提出を求められる場合もあります。
源泉徴収票について、詳しくはこちらの記事で解説しています。
-
参照:国税庁「No.7411 「給与所得の源泉徴収票」の提出範囲と提出枚数等」
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
年末調整を行う際の注意点
年末調整業務に取りかかる前に確認しておきたいポイントを紹介します。期限の遵守やミスの防止に加えて、毎年の法改正を把握しましょう。
提出期限を守る
年末調整には、法定調書の提出期限があります。年末調整で扱う書類は種類が多く、従業員ごとに税金や控除の計算を行います。年末調整の業務をスムーズに進めるには、まず従業員から申告書や証明書などを提出してもらわなければなりません。回収期限は余裕を持って設定しておきましょう。また、提出期限を厳守するよう、あらかじめ社内で告知しておくこともポイントです。
年末調整は給与支払者である企業が行う領域です。もし適切に行われなければ、所得税法により罰則の対象になることもあります。遅滞なく年末調整を進めるためにも、早めに準備を進めましょう。
年末調整の期限の詳細について、詳しくはこちらの記事で解説しています。
誤記入や申告漏れに気をつける
年末調整のために従業員から提出を受けた書類は、記入内容をしっかりと確認しましょう。申告書や添付書類を正確に記入することで、控除が適用され、従業員の所得税額を正しく申告できます。
従業員の申告内容に誤りや漏れがあった場合は、期限内での再提出を求めましょう。もしも年末調整の期限に間に合わない場合は、従業員本人が確定申告をして税額の精算をします。
年末調整の訂正方法について、詳しくはこちらの記事で解説しています。
制度改正を把握しておく
税制は頻繁に見直されるため、常に新しい内容を確認することが大切です。例えば、近年では令和7年度の税制改正で、基礎控除や給与所得控除の引き上げ、特定親族特別控除の創設などが行われました。基礎控除と給与所得控除の金額については、令和8年度の税制改正でも立て続けに金額の引き上げが行われています。人事労務担当者のかたは、毎年の改正点を把握することで、ミスや漏れなく最新情報に基づいた正しい内容で申告できます。
令和8年に実施する年末調整の変更点について、詳しくはこちらの記事で解説しています。
-
参照:国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」P.1
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
年末調整のやり方を押さえて弥生給与 Nextでスムーズに
年末調整では、申告書の配布・回収や内容の確認、給与・税額の計算、源泉徴収票などの作成といった多くの業務が発生します。2026年(令和8年)分は、税制改正を反映した計算に加え、一部の申告書や法定調書の様式変更にも対応しなければなりません。紙の申告書やExcel、手計算、古いシステムによる対応を続けると、計算ミスや書類の差し戻し、従業員からの問い合わせが増え、人事給与担当者の負担がさらに大きくなるおそれがあります。
「弥生給与 Next」なら、各種控除申告書のオンラインでの配布・回収や、源泉徴収票・法定調書の自動作成が可能です。法令改正や制度変更に応じた自動アップデートにも対応しているため、最新の制度を踏まえた年末調整を正確かつスムーズに進められます。また、毎月の給与計算や勤怠・労務管理などもまとめて効率化できます。年末調整の流れを押さえて早めに準備するとともに、業務負担の軽減に「弥生給与 Next」の導入をご検討ください。
-
※本記事は2026年7月21日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
よくあるご質問
会社が年末調整をしないとどうなりますか
会社が対象者の年末調整を行わないと、源泉徴収した所得税と本来の年税額との差額が調整されず、納め過ぎや不足が残る可能性があります。その場合、従業員自身が確定申告を行わなければなりません。
なお、年末調整の有無にかかわらず、会社は給与支払報告書を作成して市区町村へ提出します。条件を満たすアルバイトやパートも年末調整の対象となるため、対応漏れがないよう確認しましょう。
アルバイトやパートの年末調整について、詳しくはこちらの記事で解説しています。
個人事業主の年末調整はどう進めますか
個人事業主は原則として年末調整を行わず、確定申告によって納税額を確定させます。ただし、個人事業主であっても、別の会社に勤務して給与所得を得ている場合は、勤務先が実施する年末調整の対象となります。また、個人事業主として従業員を雇用している場合は、従業員の年末調整を行いましょう。例えば、配偶者や親族を雇用し、青色事業専従者として給料を支払っているケースが該当します。
年末調整の準備はいつから始めますか
一般的には、10月下旬ごろから年末調整の準備を始めます。まずは最新様式の申告書を従業員に配布し、提出期限を周知したうえで回収しましょう。続いて、11月には回収した申告書と控除証明書の確認を行います。12月には年調年税額の算出と源泉所得税額との精算を行い、従業員への過不足精算の準備が整います。最後に、翌年1月末までに、税務署や市区町村に書類を提出するまでが一連の流れです。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
「弥生給与 Next」で給与・勤怠・労務をまとめてサクッとデジタル化
弥生給与 Nextは、複雑な人事労務業務をシームレスに連携し、効率化するクラウド給与サービスです。
従業員情報の管理から給与計算・年末調整、勤怠管理、保険や入社の手続きといった労務管理まで、これひとつで完結します。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。
この記事の監修者税理士法人古田土会計
社会保険労務士法人古田土人事労務
中小企業を経営する上で代表的なお悩みを「魅せる会計事務所グループ」として自ら実践してきた経験と、約3,000社の指導実績で培ったノウハウでお手伝いさせて頂いております。
「日本で一番喜ばれる数の多い会計事務所グループになる」
この夢の実現に向けて、全力でご支援しております。
解決できない経営課題がありましたら、ぜひ私たちにお声掛けください。必ず力になります。