【2026年最新】社会保険料控除とは?計算方法や注意点をわかりやすく解説
監修者: 高崎 文秀(税理士)
更新

税理士の視点|この記事のポイント
- 社会保険料控除で証明書の添付が必要なのは、国民年金保険料と国民年金基金の掛金だけです。国民健康保険料には控除証明書が発行されないため、納付済額のお知らせや領収証で金額を確認する必要があります。
給与計算業務では、従業員ごとに異なる社会保険料を正確に算出し適切に控除することが求められます。また、年末調整では、生計を一にする配偶者や扶養親族の社会保険料を従業員が支払った場合、その保険料も控除の対象です。給与計算や年末調整の業務をスムーズに進めるためには、社会保険料制度の正確な理解が欠かせません。
2026年(令和8年)10月以降は、社会保険における賃金要件の撤廃に伴い、加入対象が拡大されています。新たに社会保険に加入する従業員が増加するケースも想定されるため、法改正による最新の変更点を把握したうえで実務に備えると安心です。
本記事では、社会保険料控除の種類と計算方法、実務上のポイントを解説します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
社会保険料控除とは
社会保険とは、定められた保険料の支払いにより、病気・けが・労働災害の発生時や退職後などに、医療費の給付や生活費の保障が受けられる公的な制度です。一般的に「社会保険」とは健康保険、厚生年金保険、介護保険の3種類を指し、これらに労災保険と雇用保険を合わせた5つが、広義の社会保険として扱われます。
| 広義の社会保険 | 狭義の社会保険 | 健康保険 |
|---|---|---|
| 厚生年金保険 | ||
| 介護保険 | ||
| 雇用保険 | ||
| 労災保険 | ||
社会保険料控除は、社会保険料を支払った際に適用できる所得控除です。社会保険料控除を適用すると課税所得が減少し、所得税額が軽減されます。年末調整の結果、源泉徴収した金額が納税すべき金額を上回った場合は、過払い分が還付金として従業員に支払われます。
社会保険料控除の対象となる保険料は、健康保険料、厚生年金保険料、介護保険料、雇用保険料、国民年金保険料、国民健康保険料などです。労災保険料は会社が全額負担するため、社会保険料控除の対象外です。
社会保険について、詳しくはこちらの記事で解説しています。
控除可能な金額に上限がない
社会保険料控除には、所得控除の上限額がありません。年末時点で支払い済みの社会保険料は、全額を所得から控除できます。過去に滞納していた社会保険料をまとめて支払った場合も、納付した年の所得から全額を控除できます。
国民年金保険料を次年度以降分まで前納した場合は、支払った年に全額を控除する方法と、対応する各年に分けて控除する方法のいずれかを選択できます。どちらの方法でも年末調整で対応できます。
-
参照:国税庁「2年前納された国民年金保険料の社会保険料控除について
 」
参照:日本年金機構「13月以上の前納により納付した保険料の社会保険料控除はどのように申告するのですか。」
配偶者や扶養親族の保険料を負担した場合も控除を受けられる
従業員が、生計を一にする配偶者や扶養親族の国民年金保険料、国民年金基金の掛金を支払っている場合は、その支払額も社会保険料控除の対象に含まれます。
会社側で把握できるのは、給与から天引きしている従業員本人の社会保険料のみです。そのため、配偶者や扶養親族の保険料控除を適用する場合は、年末調整の際に従業員から正確な支払額の申告を受けましょう。
年末調整での国民年金保険料控除について、詳しくはこちらの記事で解説しています。
社会保険料控除証明書は電子的交付が受けられる
従来、社会保険料の控除証明書は、はがきなどの紙で交付されていました。しかし、紙の控除証明書は、紛失・破棄した場合、再発行に手間がかかる点がデメリットです。
現在は、マイナポータルの「お知らせ」機能を通じて、社会保険料控除証明書の電子データを受け取れます。この電子データの利用は、勤務先が年末調整の電子化に対応していることが前提です。確定申告の際は、e-Taxで利用できます。
電子データを使用すると、年末調整業務の効率化につながります。従業員にとっては、手続きを簡素化できるメリットがあります。会社側は、控除証明書の保管コストを削減できるうえ、手続き期間の短縮も期待できます。ただし、電子化は義務ではないため、書面での提出も引き続き可能です。
年末調整の電子化について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
社会保険料を計算する前に知っておきたい標準報酬月額
社会保険料は、従業員の給与額をそのまま用いて計算するわけではありません。実務では、標準報酬月額のしくみを理解しておきましょう。
標準報酬月額とは、社会保険料の計算を簡略化するために、1か月分の報酬を一定額ごとに等級で分けたものです。個々の従業員の社会保険料を算出するときは、この標準報酬月額を計算に使用します。
標準報酬月額の対象となる報酬には、基本給のほか、通勤手当や残業手当などの各種手当も含まれます。また、前年7月1日から当年6月30日までの1年間に4回以上支給される賞与も、標準報酬月額の算定基礎となる報酬に含まれます。
標準報酬月額は、原則として毎年1回の「定時決定」により見直されます。具体的には、毎年4月から6月の3か月間に支払われた報酬の平均額を、保険料額表の等級区分に当てはめて決定するしくみです。なお、標準報酬月額の等級設定は各保険制度で異なり、健康保険は全50等級、厚生年金保険は全32等級に分けられています。
標準報酬月額について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
所得控除が適用される社会保険料の種類と計算方法
社会保険料控除の対象となる保険料には、厚生年金保険料や国民年金保険料、国民年金基金の掛金などがあります。また、生計を一にする配偶者や扶養親族の国民年金保険料を従業員が支払った場合も、控除の対象に含まれます。以下では、社会保険料の種類とそれぞれの計算方法を紹介します。
厚生年金保険料
厚生年金保険とは、会社に雇用される従業員や公務員が加入する公的年金制度です。将来の老齢年金に加え、障害年金、遺族年金などの給付を目的としています。
日本の公的年金制度は「2階建て」の構造です。1階部分はすべての国民が加入する国民年金で、2階部分は会社員や公務員が加入する厚生年金です。厚生年金の加入者は国民年金にも同時に加入している扱いとなるため、厚生年金保険料を支払うことで、国民年金保険料も納付したと扱われます。
定額制の国民年金保険料とは異なり、厚生年金保険料は報酬が高い人ほど保険料も高くなるしくみです。保険料を多く支払った分、将来受け取れる年金額も手厚くなります。
-
参照:日本年金機構「厚生年金保険料額表」
厚生年金保険料について、詳しくはこちらの記事で解説しています。
厚生年金保険料の計算方法
厚生年金保険料は、「月々の保険料」と「賞与時の保険料」に分けて算出します。
月々の保険料は、標準報酬月額に厚生年金保険料率の18.3%を掛けて計算します。一方で、賞与時の保険料は、標準賞与額(税引き前の賞与額から千円未満の端数を切り捨てた額/上限1回150万円)に同率を掛けて計算します。なお、厚生年金保険料率は2017年(平成29年)9月に18.3%で固定され、以降は変更されていません。
厚生年金保険料は会社と従業員が半分ずつ負担する「労使折半」で、従業員本人が負担した分のみが社会保険料控除の対象です。
-
参照:日本年金機構「厚生年金保険料額表」
国民年金保険料
国民年金保険は、日本国内に居住している満20歳以上満60歳未満のすべての人が加入する公的年金制度です。自営業者やフリーランスなど、厚生年金に加入せず国民年金のみに加入している場合は、確定申告の際に1年間に支払った国民年金保険料を申告することで、全額を所得控除(社会保険料控除)として所得から差し引くことができます。
また、会社員の場合は、年度途中で入社した従業員が入社前に国民年金保険料を支払っていた場合や、生計を一にする配偶者や扶養親族の国民年金保険料を支払った場合に、年末調整の際に申告を行うことで控除を受けられます。
-
参照:日本年金機構「国民年金保険料」
国民年金保険料の計算方法
国民年金保険料はすべての加入者で一律の金額であるため、個別の計算は不要です。保険料の額は物価などを反映して毎年見直されており、2026年度(令和8年度)は月額17,920円です。また、保険料は前納(まとめ払い)すると、期間に応じた割引が適用されます。
-
参照:厚生労働省「令和8年度の年金額改定についてお知らせします」
国民年金基金
国民年金基金は、厚生年金保険に加入できない個人事業主などが、将来受け取る国民年金に上乗せするために任意で加入する公的な個人年金制度です。以下のいずれかの要件を満たすと、国民年金基金に加入できます。
20歳以上60歳未満の自営業者やフリーランスなどの国民年金の第1号被保険者
日本国内に住所を有する60歳以上65歳未満の国民年金の任意加入被保険者及び海外居住者であって国民年金の任意加入被保険者
- 引用:厚生労働省「国民年金基金制度
会社員や公務員は国民年金基金の対象外となります。また、農業者年金の加入者は国民年金基金制度に加入できません。
国民年金基金の計算方法
国民年金基金の掛金は、選択した給付の型、加入時の年齢、性別、加入口数によって決まるしくみです。掛金の上限は月額6万8,000円(令和8年12月以降は75,000円)で、この範囲内であればライフプランに応じて自由に給付の型と口数を選択できます。ただし、個人型確定拠出年金(iDeCo)にも加入している場合は、両方の掛金を合わせた上限が月額6万8,000円(令和8年12月以降は75,000円)となります。
-
参照:国民年金基金「掛金について」
支払った掛金は、全額が社会保険料控除の対象です。従業員が、生計を一にする配偶者や扶養親族のために掛金を負担している場合も、その掛金を支払った本人の社会保険料控除として、年末調整で申告できます。
健康保険料
健康保険には、会社員などが加入する「被用者保険」と、個人事業主などが加入する「国民健康保険」の2種類があります。
健康保険の運営主体は、会社が組合を作って自主運営する健康保険組合と、主に中小企業で構成される全国健康保険協会(協会けんぽ)の2つに大別されます。
従業員が生計を一にする配偶者や扶養親族の国民健康保険料を支払っている場合は、その支払額も年末調整の際に申告することで控除を受けられます。対象の従業員には、国民健康保険料の支払額も正しく申告するように案内しましょう。
健康保険料の計算方法
健康保険料は、標準報酬月額に各組織で定められた健康保険料率を掛けて算出します。健康保険組合を持つ会社は、健康保険料率を独自に設定できます。協会けんぽに加入している会社の場合は都道府県ごとに定められた健康保険料率を計算に用います。
運営主体にかかわらず、保険料は会社と従業員で折半するため、給与から天引きされる従業員負担額は、算出された健康保険料総額の半額です。
なお、2026年(令和8年)4月分から「子ども・子育て支援金」が始まりました。健康保険料と合わせて納めるため、給与計算では健康保険料率に支援金率を加えて計算します。協会けんぽの場合、2026年度(令和8年度)の支援金率は全国一律0.23%です。健康保険料と同様に労使折半で、従業員が負担した分は社会保険料控除の対象となります。
子ども・子育て支援金制度について、詳しくはこちらの記事で解説しています。
-
参照:国税庁「No.1130 社会保険料控除」
介護保険料
介護保険は、介護サービスの費用負担を社会全体で支え合うための制度です。40歳以上65歳未満の被保険者は、健康保険料に介護保険料を加えた金額が給与から天引きされます。「40歳の誕生日の前日」が属する月の給与計算期間から徴収が開始される点を把握しておきましょう。
被用者保険(健康保険)の被扶養者には、個別に介護保険料は発生しません。そのため、原則として年末調整時に扶養親族に関する介護保険料の調査や申告は不要です。
-
参照:全国健康保険協会「協会けんぽの介護保険料率について」
介護保険料の計算方法
介護保険料は、会社員の場合は標準報酬月額または標準賞与額(税引き前の賞与額から千円未満の端数を切り捨てた額)に、介護保険料率を掛けて算出します。
介護保険料率は加入している健康保険組合によって異なりますが、協会けんぽの場合、2026年(令和8年)3月分からの介護保険料率は一律1.62%です。
運営主体にかかわらず、介護保険料も健康保険料と同様に労使折半となるため、算出された金額の半額が従業員の負担額です。
-
参照:全国健康保険協会「2026(令和8)年度政府予算案を踏まえた収支見込みについて(概要)」
介護保険料の計算方法について、詳しくはこちらの記事で説明しています。
労働保険料
労働保険とは、労働者が加入する「労災保険」と「雇用保険」の2つを指します。
労災保険は、業務中や通勤中に病気・けが・障害を負った場合、あるいは死亡した場合に、従業員やその遺族に保険給付を行う制度です。労災保険料は全額を会社が負担するため、社会保険料控除の対象外です。
なお、会社役員や個人事業主は、原則として労災保険に加入できません。ただし、特別加入が認められた個人事業主が支払う自身の労災保険料は、確定申告で社会保険料控除の対象となります。事業所得の必要経費にはならない点に留意しましょう。
雇用保険は、労働者の雇用や暮らしの安定を目的とした保険です。失業時の基本手当(失業給付)のほか、育児・介護による休業時や職業訓練の受講時などに各種給付金が支給されます。
労働保険料の計算方法
労災保険は、短期労働者を含むすべての労働者が加入対象です。一方、雇用保険は31日以上の雇用見込みがあることなどが加入条件です。
労災保険料は全額会社負担で、業種によって保険料率が異なります。例えば、林業は1,000分の52、食料品製造業は1,000分の5.5の料率です。保険料の金額は、賃金総額に保険料率を掛けて算出します。
一方の雇用保険料は、会社側と従業員の負担割合が定められており、業種によって保険料率が異なります。2026年(令和8年)度の雇用保険料率は以下のとおりです。
| 事業の種類 | 従業員負担 | 会社負担 |
|---|---|---|
| 一般の事業 | 5/1,000 | 8.5/1,000 |
| 農林水産・清酒製造 | 6/1,000 | 9.5/1,000 |
| 建設の事業 | 10.5/1,000 |
-
参照:厚生労働省「令和8(2026)年度 雇用保険料率のご案内」p.1
雇用保険料率は2026年(令和8年)4月1日より、前年と比較して全体で0.1%の引き下げとなりました。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
社会保険料の計算や控除における注意点
社会保険料の計算や控除の実務では、端数の扱いや最新の保険料率を正確に把握しておきましょう。加えて、2026年(令和8年)10月に施行された社会保険の適用拡大に向けた対応も求められます。年末調整業務では、従業員に対して修正や訂正の期限を周知しておくとスムーズに手続きできます。
社会保険料を計算した際の端数の扱いに注意する
給与計算において1円未満の端数が生じた場合、切り捨て・切り上げの基準は状況によって異なります。会社が日本年金機構などの保険者に納入する社会保険料は、全従業員の負担分と会社負担分を合算し、1円未満の端数を切り捨てて計算します。
一方で、個々の従業員の負担分および控除額は、徴収方法によって端数処理が異なります。
従業員の給与または賞与から天引きする場合には、従業員負担分の端数は50銭以下を切り捨て、50銭を超える場合は切り上げて計算します。
社会保険料を従業員が現金で支払う場合には、50銭未満を切り捨て、50銭以上は切り上げます。未満と以下の違いなどに留意しましょう。
なお、就業規則などにより労使間で別段の取り決めがある場合は、その内容に従います。これらのルールにより、納付総額から従業員負担分の合計を差し引いて算出される会社負担分は、必ずしも従業員負担分と同額(完全な折半)にならないケースがある点を認識しましょう。
-
参照:日本年金機構「保険料の計算方法について」
最新の保険料率を確認する
各制度の社会保険料率は、定期的に見直されています。料率は一律に定められている場合もありますが、都道府県や業種ごとに異なるものもあります。年度初めなど保険料率が改定される時期には、社会保険料の計算前に最新の保険料率を確認しましょう。
令和8年10月以降の社会保険適用拡大を把握する
2026年(令和8年)10月1日から、社会保険の加入対象が拡大されました。短時間労働者が社会保険に加入する際の要件であった月額賃金8万8,000円以上という要件(いわゆる年収106万円の壁)が撤廃されています。
今回の年金制度改正法の成立と施行に伴い、社会保険への加入要件から収入額の要件は除外されました。「週20時間以上の所定労働時間」など、その他の要件を満たす短時間労働者(学生を除く)が社会保険の対象です。別途、「従業員数51人以上」の事業所での社会保険加入の要件は、2027年(令和9年)度以降、段階的に撤廃される予定です。
-
参照:厚生労働省「社会保険の加入対象の拡大について」
社会保険の適用拡大を受けて、新たに社会保険に加入する従業員が増えた場合、年末調整で社会保険料控除を適用する対象者の人数も増加します。新規加入者も含めて、社会保険料控除の対象者を事前に洗い出し、保険料の試算・従業員への説明・資格取得届の準備を進めると、加入要件をめぐる法改正にもスムーズに対応できます。
パートタイム勤務者の社会保険加入について、詳しくはこちらの記事で解説しています。
4~6月の残業によって社会保険料が変わる
標準報酬月額は、毎年4~6月の報酬額をもとに定時決定を行い、原則としてその年の9月から翌年8月までの適用額が決まるしくみです。この計算に用いる報酬には残業手当も含まれています。そのため、4~6月の3か月間に残業が多いと標準報酬月額の等級が上がり、結果として9月以降の1年間に支払う社会保険料が高くなります。社会保険料額が高くなると従業員の手取り額に影響するため、あらかじめ従業員に説明し、理解を得ておきましょう。
標準報酬月額について、詳しくはこちらの記事で解説しています。
賞与からも社会保険料が控除される
2003年(平成15年)の「総報酬制」導入以降、賞与も社会保険料の徴収対象になりました。賞与の比率が高い会社と低い会社の間で生じていた保険料負担の不公平を解消し、年金・医療制度を安定させるためです。賞与から所得税を源泉徴収する際は、賞与の支給額から社会保険料を差し引いたうえで、その残額に対して税額を計算します。
年3回以下で支給される賞与が、社会保険料の対象です。支給回数は、前年7月1日から当年6月30日までの1年間で判定します。年4回以上支給される場合は、賞与ではなく報酬の一部として扱われ、標準報酬月額の算定基礎に算入されます。
賞与から控除する社会保険料は、税引き前の賞与額から千円未満を切り捨てた「標準賞与額」に保険料率を掛けて計算します。厚生年金保険の標準賞与額は、支給1回当たり150万円が上限です。なお、健康保険については、年度累計で573万円が上限です。
賞与で控除される社会保険料について、詳しくはこちらの記事で解説しています。
修正・訂正対応について周知しておく
年末調整で社会保険料控除を正しく適用するには、修正・訂正の対応についても周知しておくことが求められます。
会社が修正・訂正できる期間は、原則として翌年1月31日の法定調書提出期限までです。この期間内であれば、給与所得者の源泉徴収簿などを訂正し、源泉徴収票を再交付することで修正・訂正の対応ができます。源泉徴収票を交付した後や期限を過ぎた後は、会社側での訂正が難しくなるため、従業員自身による確定申告での精算が基本となります。
年末調整の際には、書類の提出期限および修正・訂正の期限を源泉徴収票の交付前に設定すると、修正・訂正にゆとりをもって対応できます。従業員に対しては、申告漏れや誤りがあった場合や、会社による訂正が間に合わない場合などには、確定申告で自ら対応しなければならない旨を周知し、正確な申告を促しましょう。
ミスを防ぐ体制を整える
社会保険料の算出や控除額の計算ミスは、年末調整の結果に影響を及ぼします。さらに、年末調整における計算ミスにより源泉徴収税額に過不足が生じ、適切な納付が行われなかった場合、会社(源泉徴収義務者)に延滞税や不納付加算税を課される場合があります。
従業員の書類の提出忘れや申告漏れを未然に防ぐために、社会保険制度のしくみを周知して、日ごろから従業員の年末調整に対する理解を深めておきましょう。
また、実務ではダブルチェックやトリプルチェックの体制を整えておくと、人的ミスの防止につながります。加えて、年末調整のミスの防止と業務効率化に役立つ「年末調整ソフト」や「給与計算ソフト」の導入も効果的です。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
社会保険料控除の計算には給与計算ソフトの導入がおすすめ
社会保険料や控除額は、従業員ごとに異なります。給与計算の際は、個々の従業員に課される金額を正確に算出しましょう。特に2026年(令和8年)10月の適用拡大により、社会保険料控除の対象者が増えている場合があります。2027年(令和9年)以降も段階的に加入要件が緩和されるため、対象人員の増加が続くと同時に、社会保険料の計算と申告を正確に実施し続けることが求められます。
給与計算や年末調整を行う際に、紙やエクセルを使った手作業では、転記ミスや計算ミスが起きやすく、法改正への対応も遅れかねません。2026年分(令和8年分)の年末調整では、保険料控除申告書の様式変更も実施されるため、これまでとは異なるミスや質問が発生する可能性があります。
年末調整業務を効率化するには、弥生の給与計算ソフト「弥生給与 Next」がおすすめです。「弥生給与 Next」は、給与計算から年末調整までミスの不安なく計算でき、自動アップデートにより最新の法令や様式にも対応します。自社に合ったツールを活用して、正確で効率的な給与計算を目指しましょう。
-
※本記事は2026年8月22日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
従業員が家族の国民年金を納付したら控除はどうなる?
従業員が生計を一にする配偶者や親族の国民年金保険料を支払った場合、全額が社会保険料控除の対象となります。「生計を一にする」とは、必ずしも同居を要件とせず、生活費を共にしていることを意味します。同居している場合は原則として「生計を一にしている」条件に該当し、別居している場合も継続的に生活費や学資金などを送金していれば該当します。
なお、従業員が支払った配偶者や扶養親族の国民年金保険料は、会社側では把握できません。そのため、年末調整の際に従業員から「社会保険料控除証明書」などの提出を受け、支払額を確認したうえで控除を適用しましょう。
配偶者や扶養親族の保険料を負担した場合の控除について、詳しくはこちらで解説しています。
従業員が年末調整で社会保険料控除の申告を忘れたら?
年末調整で従業員が社会保険料控除の申告を忘れた場合は、確定申告をすると控除を受けられ、過払いの税金があれば還付されます。申告忘れについて従業員から相談を受けたら、確定申告で精算をするように促しましょう。
年末調整で使用する保険料控除申告書について、詳しくはこちらの記事で解説しています。
令和8年分の保険料控除申告書(マル保)の書き方はどう変わる?
2026年(令和8年)から、「23歳未満の扶養親族がいる場合の特例」が設けられました。これに伴い、保険料控除申告書(マル保)の様式には、一般生命保険料控除の欄に新たな記載欄が追加されています。
令和8年分・令和9年分の所得税に限り、23歳未満の扶養親族がいる場合は、所得税における一般生命保険料控除の上限額が4万円から6万円に引き上げられます。対象の従業員に対しては、申告書の新しい記載欄について事前に案内しておくとスムーズに控除手続きを進められます。
ただし、社会保険料控除の記載欄自体には変更はありません。変更されたのは一般生命保険料控除の欄ですが、欄の追加にともなって様式全体のレイアウトも変わります。従業員がスムーズに記入できるよう、2026年分(令和8年分)の新様式について、事前の周知と案内を心がけましょう。
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし p.7」
-
参照:国税庁「令和8年分給与所得の保険料控除申告書」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
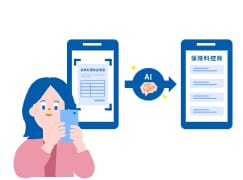
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者高崎 文秀(税理士)
高崎文秀税理士事務所 代表税理士/株式会社マネーリンク 代表取締役
早稲田大学理工学部応用化学科卒
都内税理士事務所に税理士として勤務し、さまざまな規模の法人・個人のお客様を幅広く担当。2019年に独立開業し、現在は法人・個人事業者の税務顧問・節税サポート、個人の税務相談・サポート、企業買収支援、税務記事の監修など幅広く活動中。また通常の税理士業務の他、一般社団法人CSVOICE協会の認定経営支援責任者として、業績に悩む顧問先の経営改善を積極的に行っている。