YouTuberの経費はどこまで?犬店長のトリミング代などいろいろな職業の経費になるものを解説
更新

YouTuberの自腹ガチャ代や高級食材の食レポなど、「経費にできるのか」と迷う支出があります。ほかにも占い師のパワースポット巡り、手品師の「鳩」や雑貨屋さんの「看板店長犬」のトリミング代まで。一見すると「趣味の延長」や「ペット」に見える支出も実は立派な経費になる可能性があります。
経費にできる支出であれば、税負担の軽減のためにしっかり計上することが必要です。本記事では、YouTuberの具体例を中心に、占い師や手品師、雑貨屋さん、デリバリー配達員やライターなど他の職業・業種のケースも交えながら、個人事業主が押さえておきたい経費判断の基準を解説します。
2027年分から改正の青色申告特別控除75万円の要件には「優良な電子帳簿」で対応できるので、今から使うと安心です!
初年度無料ですべての機能が使用できます。
e-Taxも製品から直接できるので、自宅からかんたんに確定申告が可能です

経費の可否は事業に必要かどうかで判断
個人事業主が経費かどうかを判断する際の基準は、「事業を行うために必要な支出かどうか」という一点です。仕事に必要な支出であれば必要経費として計上できますが、プライベートな支出は原則として経費にはなりません。
迷ったときは、「その支出がなければ仕事ができなかったか」「売上との関連性を説明できるか」という視点で考えてください。
また、仕事とプライベートの両方で使う費用については、事業で利用した割合に応じて按分し、事業分のみを経費として計上する「家事按分(かじあんぶん)」というルールがあります。例えば、スマートフォンの通信費や自宅兼事務所の電気代などは、仕事とプライベートで兼用することの多いものの一例です。
按分割合は、使用時間や走行距離、床面積などの合理的な根拠に基づいて設定し、その根拠を記録として残しておくことが大切です。
按分については、以下の記事で詳しく解説していますので参考にしてください。
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
YouTuberの経費はどこまで認められる?
YouTuberの活動で、業務に必要な支出は経費として計上できます。ただし、支出の内容や取得価額によって処理方法が異なります。
自腹ガチャ・高級食材の食レポなどの企画費用
動画制作や収益化に必要なものであれば、こうした支出も経費として計上できます。
「100連ガチャに挑戦」「高級食材の食レポ」といった企画系動画では、多額の費用が発生します。ガチャ代や食材費を経費にする場合、勘定科目は「消耗品費」や「取材費」にするのが一般的です。
ただし、プライベートの「ついで」で動画を回したとみられるようなものは税務調査で指摘を受けやすいでしょう。例えば、普段はゲームの実況などをやっていないチャンネルなのに、趣味でやっているゲームの100連ガチャを動画にするなどという場合は、プライベートの支出を経費にしているのではと疑われるでしょう。
なお、YouTuber活動が「事業所得」と「雑所得」のどちらに該当するかによって、受けられる制度が変わります。継続して動画投稿を行い、広告収入や案件収入を得ている場合は事業所得として扱われるケースが一般的です。事業所得として認められるには「収益性(利益を得る見込みがあるか)」と「継続性(継続して活動しているか)」の2つが重要な判断要素です。
一方、単発の投稿であるなど趣味の延長と判断される場合は雑所得として扱われます。雑所得でも経費にすることはできます。しかし、青色申告はできないため、赤字の繰り越しなど青色申告のメリットが享受できないなど、事業所得とは税務上の取り扱いが異なります。
事務所の家賃、通信費や光熱費
撮影スタジオや事務所を借りている場合、その費用は全額を必要経費として計上できます。一方、自宅を撮影場所や編集スペースとして利用している場合は、事業で使用した割合に応じて「地代家賃」として家事按分を行います。
按分方法には、面積や使用時間、またはその両方を組み合わせる方法があります。例えば、自宅の総床面積に対する撮影・編集スペースの割合を算出し、さらにそのスペースを業務に使用している時間割合を掛け合わせて按分する方法もあります。
専用の撮影部屋がなく、リビングなど生活空間を兼ねている場合でも、使用時間の割合をもとに按分することができます。
インターネット接続料や携帯電話代、電気代なども考え方は基本的に同じです。撮影や編集専用で使用している場合は全額経費として処理できますが、プライベートと兼用している場合は家事按分が必要になります。YouTuberやブロガーのように、インターネット利用が業務の中心となる業種では、通信費の大部分を事業利用として按分しているケースもあります。
いずれの場合も、業務時間の記録や床面積の計算根拠など、按分割合を説明できる資料を残しておくことが大切です。
撮影機材や編集ソフトの費用
カメラや照明、三脚などの撮影機材や、動画編集ソフトの費用は、YouTubeで収益を得るために必要な支出として経費計上できます。ただし、取得価額によって経費処理方法が異なります。
具体的には、10万円未満の備品は「消耗品費」として購入した年に経費計上します。1年以上使用し、10万円以上の備品は、原則として耐用年数に応じて複数年で経費化する減価償却(げんかしょうきゃく)が必要です。
なお、10万円以上20万円未満の備品については、「一括償却資産」として3年間で均等償却する方法、または通常の減価償却を選択できます。
さらに青色申告の場合、取得価額40万円未満(2026年3月31日までの取得分は30万円未満)の機材・ソフトを購入した年に全額一括で経費にできる「少額減価償却資産の特例」を利用することができます(上限は年間300万円まで)。白色申告ではこの特例は利用できません。
40万円以上の機材については、申告方法を問わず、耐用年数に応じた減価償却を行います。
減価償却の仕組み
仕事専用の12万円のパソコン(耐用年数4年)を取得して使用開始した場合
- ※ここでは、便宜上1年目の1月に取得して使用開始したものとします。
1年目の償却期間は月割りです。例えば、12月購入で定額法の場合、1か月分(2500円)が償却できます。
| 償却方法 | 1年目 | 2年目 | 3年目 | 4年目 |
|---|---|---|---|---|
| 定額法(※) | 3万円 | 3万円 | 3万円 | 2万9999円 |
| 一括償却 | 4万円 | 4万円 | 4万円 | |
| 即時償却 (少額減価償却資産の特例) |
12万円 |
- ※定率法は計算が複雑で、個人事業主は届け出が必要なため、省略しています。
なお、動画編集ソフトのサブスクリプション利用料は、「消耗品費」や「通信費」として処理するのが一般的です。
減価償却や少額減価償却資産の特例について、詳しくは以下の記事を参考にしてください。
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
看板犬、手品師の鳩、占い師…業種別・職業別の経費例
どの業種でも共通して、経費になるかどうかの原則は「事業に必要な支出かどうか」です。
状況によって判断が異なる場合があるため、「これは経費になるの?」と迷ったり、不安な場合は税理士や税務署などの専門家に相談することをおすすめします。
ここでは、いくつかの例を紹介していきます。
| 職業・業種 | 主な支出 | 経費処理の目安 |
|---|---|---|
| デリバリー配達員 | 自転車、バイク、防寒具 | 仕事専用なら全額、兼用なら家事按分 |
| 芸人・コスプレイヤー | 衣装代 | 舞台専用なら消耗品費、私服兼用なら家事按分(否認リスク大) |
| キャバクラ嬢 | 衣装代・メイク代 | 仕事専用なら消耗品費、プライベート兼用なら家事按分(否認リスク大) 衣装やバッグなどは10万円以上の場合、減価償却 |
| セミナー講師・役者 | ヘアメイク・化粧品代 | 現場でのメイクなど、仕事に必要なら「美粧費」として計上 |
| ライター・ブロガー | マンガ・書籍代 | 仕事目的なら「新聞図書費」 |
| eスポーツ選手 | ゲーム代・課金費 | 仕事に必要なら「ゲーム代」として計上 |
| 占い師 | パワースポットへの交通費 | 仕事に直結する根拠があれば経費 |
| マジシャン | 動物の購入・飼育費 ・小道具代 |
10万円以上は減価償却(鳥は耐用年数4年) |
| 猫カフェ | 猫カフェの動物購入・飼育費・爪切り代 | 10万円以上は減価償却(猫は耐用年数8年) |
| 雑貨屋 | 雑貨屋の看板犬(犬店長)の動物購入・飼育費・トリミング代 | 10万円以上は減価償却(犬は耐用年数8年) |
雑貨屋の看板犬「犬店長」の動物の購入・飼育関連費用
集客や宣伝を目的とした「看板犬」として事業に必要な場合は、関連費用を経費計上できるでしょう。
ただし、売上につながっている関係性を証明できる根拠がないと経費として認められることは難しいでしょう。
例えば、看板犬グッズを販売した売上があるとか、看板犬として、YouTubeチャンネル運営やTV出演など。このケースでは、看板犬グッズの作成費用は全額経費になります。たまにお店に連れてきて、普段は自宅で飼っているというようなケースでは、単にペットだとみられるでしょう。
なお、看板犬の購入費が10万円以上の場合は固定資産として減価償却を行います。犬の耐用年数は8年とされています。勘定科目は「工具器具備品」などを使用します。
10万円未満の購入費用やエサ代やトリミング代などの維持費は、消耗品費または雑費として計上します。
猫カフェの動物購入・飼育費
猫カフェで接客そのものを担う猫など、事業に必要な存在として飼育している場合は、関連費用を経費として計上できます。
取得価額が10万円以上であれば減価償却が必要です。勘定科目は「工具器具備品」などを使用します。猫の耐用年数は8年とされています。
また、10万円未満の購入費用やエサ代・爪切り代・治療費などの維持費についても、事業に必要な支出であれば、消耗品費または雑費で経費計上できます。
手品師が購入したマジック用の鳩や小道具代
マジックの演目で使用する鳩や小道具代は、仕事道具として経費計上できます。鳩は1羽が10万円以上の場合は減価償却が必要です。鳥類の耐用年数は4年で、勘定科目は「工具器具備品」などです。
エサ代などの維持費は消耗品費または雑費で処理します。
小道具も1年以上にわたり何回も使用できる10万円以上の機材や小道具などは減価償却をします。勘定科目は「工具器具備品」などです。
なお、1回きりしか使えない道具、例えば爆破してなくなるなど使い切りに近い演出用の小道具は、10万円以上であっても「消耗品費」です。
占い師がパワースポット巡りをしたときの交通費
占いの的中率向上や宣材写真の撮影など、仕事に直結する目的があれば交通費・宿泊費を経費計上できます。勘定科目は「旅費交通費」が一般的です。
ポイントは「仕事への直結性を合理的に説明できるか」です。例えば、パワースポットでの撮影を宣材写真やSNS発信に活用するなど、事業との関連を示せる記録を残しておくと、経費の根拠として有効です。
芸人・コスプレイヤーの衣装代や自宅で練習をする場合の家賃
舞台やネタ披露のためだけに使う衣装、キャラになりきるための軍服や制服などは「消耗品費」として全額経費計上できます。10万円以上の場合は減価償却が必要です。
私服っぽい衣装でステージに立つ芸人さんの場合、その服をプライベートでも着るなら、事業利用分のみを経費計上します。ただし、服は生活の基本という観点から、私服で着られるようなものは税務調査で家事按分も認めない(経費にしない)と指摘されるケースが多いです。
また、「1年持たずに使えなくなった」ものは、10万円以上でも一括計上できます。
自宅で練習・稽古をする場合の家賃は家事按分
お笑い芸人さんが、自宅でネタの練習をする場合は、家賃も家事按分で仕事分を経費にできます。
例えば、面積を基準にするなら「家賃6万円のうち、リビングは4万円、寝室は2万円」。その上で「リビングは1日の半分を仕事に使って、寝室では仕事はしない」なら、経費は2万円です。
なお、ワンルームの場合で食事も睡眠だけでなく、稽古やネタ作りもしていて「ここが仕事用スペース」と決められない場合は、面積ではなく時間を基準にすることもできます。起きている時間のうち、仕事に使っているのが何割かを計算すれば比率を出せます。
キャバクラ嬢の衣装代やエステ代
ドレスなど仕事用の衣装やお店に出るために必要な化粧品代、ヘアセット代も経費になります。
お店から補助が出る場合は、補助以上にかかる分を経費にします。
同伴のときに私服でお客さんに会う場合に必要な高額な服やバッグは、経費として認められにくいです。まず、日常でも着用できるものは事業への直接的な関連性が薄いとみられること。高級バッグもお客さんと同伴して見劣りしないように持ち歩くといっても、プライベートでも自慢げに持ち歩けるといった
それでもお客さんと会うときしか着ない(使わない)という場合は、実際に使用している頻度の記録などを用意しつつ、事業割合が控えめな家事按分でプライベートを突っ込んでいないとアピールしてみるのもひとつです。
なお、服や靴、バッグは、10万円以上なら減価償却ですが、「使用可能期間が1年未満のもの」はそのまま経費にします。10万円以上の服でも流行りのデザインなどで1年も着ないなら「消耗品費」になります。
エステ代などの美容にかかる支出は、仕事中だけでなく生活のすべてに効果が及ぶため、家事按分も難しく、全額が経費にならない場合が多いです。実際の事例として、芸能人が植毛にかかった支出は否認されたが、カツラは大丈夫だったという話があります。その理由は、植毛は体の一部として切り離せないが、カツラは仕事のときだけ着用することができるというものでした。
また、お客さんへのプレゼント代は「交際費」として計上できますが、逆にお客さんからもらったものは贈与税の対象になるから気を付けましょう。
さらに、お客さんからのプレゼントで高価な宝石などを売って収入を得たら「譲渡所得」として計上が必要です。
昨今の税務署員はSNSもチェックしているので「腕時計もらっちゃった〜」なんてSNSにアップしている人は、確定申告のときに高価な品の場合漏れなく記載することをお忘れなく。
ライター・ブロガーが資料として購入した書籍・マンガ代
執筆・取材のために購入した書籍やマンガは「新聞図書費」として経費計上できます。「仕事のために読んだ」という目的が明確であれば、マンガであっても経費として認められる可能性があります。
購入した書籍と執筆した記事の関係がわかる記録(メモや記事のURL、企画書など)を残しておくと、事業との関連性の説明に役立ちます。
セミナー講師・役者のヘアメイク代
登壇や撮影など、仕事のために行うヘアメイク代・化粧品代は経費計上できます。不定期の場合は「消耗品費」で問題ありません。頻繁に発生する場合は「美粧費」など独自の勘定科目を作成して帳簿付けしましょう。
日常的なスキンケアなどは、家事按分したとしても業務との直接的な関連性が薄いと判断され全額否認されるリスクがあります。
音楽ライターが加入したファンクラブ会費やライブチケット代
取材を目的としたファンクラブ会費は「諸会費」、ライブのチケット代は「取材費」として経費計上できます。
「楽しんだだけ」と見なされないよう、取材として参加したことを示す記録が重要です。ブログやSNSへのレポート投稿、執筆記事との関連など、仕事につながるアウトプットが説得力を高めます。
eスポーツ選手のゲーム代・課金
大会参加や配信活動を行うeスポーツ選手にとって、ゲームの購入費や課金は仕事に必要なトレーニング代として経費計上できます。
勘定科目は「ゲーム代」など、支出の内容がわかる名称の科目を作成して帳簿付けします。なお、一度決めた科目名は継続して使用することが重要です。
デリバリー配達員のバイク・自転車代や防寒具費用
デリバリー配達員の仕事を始めるためにバイクや自転車を購入した場合、その自転車を仕事にしか使わないなら全額が経費になります。
ただし、自転車やバイクの購入価額が10万円以上の場合は「資産」とみなされるため、耐用年数に応じた減価償却を行ってください。自転車の耐用年数は2年、2輪車は通常3年です。10万円未満であれば、購入した年の経費として一括で処理できます。
なお、子どもの送り迎えなど、プライベートでも車両を使用する場合は、事業用とプライベート用の割合に応じて家事按分が必要です。
このとき、按分割合は「使用時間」よりも「移動距離」を基準に計算することをおすすめします。
配達の方が移動距離が長くなりやすいため、自分に有利なデータ(距離)に基づいて割合を決めたほうが、経費を多く計上できてお得になります。
なお、距離の計算は1年分をすべて合算する必要はなく「1か月分程度」をサンプル期間として計算し、その割合を根拠として1年分に適用すればよいでしょう。
配達専用として購入した防寒具は消耗品費で計上
配達専用として購入した防寒具や雨具、ヘルメットなどの費用は、通常「消耗品費」として計上します。
ただし、プライベートで普段着としても着用するものは、車両と同様に着用実態(使用頻度など)に合わせて家事按分を行う必要があります。
デリバリー配達員の確定申告について詳しくは以下の記事も参考にしてください。
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
経費の勘定科目の決め方は?
同じ種類の支出は「この支出はこの科目」とルールを決めて、継続して統一することが最も重要です。
「どの勘定科目を使えばいいのかわからない」と迷う方は多いです。
しかし、同じ種類の支出にもかかわらず、ある月は「消耗品費」、別の月は「雑費」というように科目がばらついていると、帳簿の信頼性が下がり、税務調査の際に説明しにくくなります。
勘定科目の名称そのものにこだわることなく、一貫して処理しましょう。
また、収支内訳書(白色申告)や青色申告決算書に記載されている一般的な勘定科目に当てはまらない支出については、「美粧費」「ゲーム代」「取材費」「トリミング代」など、自分でわかりやすい勘定科目を作成して使用することもできます。
税法上、勘定科目の名称に細かいルールはないため、支出の内容が明確にわかる名称であれば問題ありません。
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
青色申告でさらに節税
青色申告には特別控除や赤字の繰り越しなど、白色申告にはない税制上の優遇措置が用意されていますので、節税効果が高いです。
なお、白色申告でも青色申告でも、必要経費として計上できる支出の考え方自体は変わりません。
青色申告特別控除最大65万円(2027年分以降は最大75万円)が受けられる
青色申告では、帳簿の形式や申告方法に応じて最大65万円(2027年分以降は最大75万円)の青色申告特別控除が受けられます。
2026年分の確定申告では、控除額は最大65万円になります。受けられる控除額分だけ課税所得を減らすことができます。
青色申告特別控除の区分(2026年分まで)
55万円または65万円の控除を受けるには、前提として以下のすべての要件を満たしている必要があります。
65万・55万円控除の要件をどれか一つでも満たさなければ、最大10万円の控除になります。
- 青色申告特別控除(55万円・65万円)の共通要件
-
- 不動産所得または事業所得を生ずべき事業を営んでいる
- 現金主義による所得計算の特例を選択していない
- 正規の簿記の原則(複式簿記)により作成した貸借対照表と損益計算書の添付
- 期限内申告(原則翌年3月15日まで)
つぎに共通以外の要件を表にまとめました。
| 特別控除額 | 帳簿 | 控除を受けるための追加要件 |
|---|---|---|
| 65万円 | 複式簿記 | 共通要件にプラスして以下、①~②のいずれかを満たす ①e-Taxによる電子申告 ②優良な電子帳簿 |
| 55万円 | 複式簿記 | 共通要件を満たすが、上記①・②どちらも満たさず書面申告 |
| 10万円 | 簡易帳簿(簡易簿記) | 上記65万円控除、55万円控除の要件を満たさない青色申告者 |
なお、令和8年度税制改正により、2027年分(令和9年分)の青色申告から特別控除の要件と上限が変わります。上限は最大75万円になります。
2027年分以降の青色申告特別控除の区分
青色申告控除75万円・65万円の適用には、前提として以下のすべての要件を満たす必要があります。
75万・65万円控除の要件をどれか一つでも満たさなければ、最大10万円の控除になります。
- 青色申告特別控除(75万円・65万円)の共通要件
-
- 不動産所得または事業所得を生ずべき事業を営んでいる
- 現金主義による所得計算の特例を選択していない
- 正規の簿記の原則(複式簿記)により作成した貸借対照表と損益計算書の添付
- 期限内申告(原則翌年3月15日まで)
つぎに共通以外の要件を表にまとめました。
| 特別控除額 | 帳簿 | 申告方法 | 共通以外の要件 |
|---|---|---|---|
| 最大75万円(新設) | 複式簿記 | e-Tax(電子申告) | 共通要件にプラスして以下、①~②のいずれかを満たす ①優良な電子帳簿 ②請求書データ等との自動連携(新設) |
| 最大65万円 | 複式簿記 | e-Tax(電子申告) | 共通要件を満たす |
| 最大10万円 | 複式簿記 | 書面(紙)での申告 | 共通要件を満たす |
| 最大10万円(※1,※2) | 簡易帳簿(簡易簿記) | e-Tax(電子申告)/書面(紙)での申告 | ・事業所得もしくは不動産所得に係る前々年の収入が1,000万円以下(事業所得及び不動産所得がある場合はいずれも1,000万円以下)の納税者 ・事業としての規模に満たない不動産所得者もしくは山林所得者等 |
- ※1不動産所得については、収入区分が1,000万円超である場合、事業的規模の方のみ控除対象外です。
- ※2事業的規模ではない規模(業務的規模)の方は、2027年分以降も最大10万円の控除を適用できます。なお、不動産所得が事業的規模ではない場合は、2027年分以降に複式簿記に移行したとしても、控除額は簡易帳簿の場合と同様に最大10万円です。
2027年分以降、65万円以上の特別控除を受けるために、e-Taxが必須になります。また、書面での提出では10万円の控除額になってしまいます。さらに、単式簿記簡易帳簿の場合は、前々年分の収入が1,000万円を超えている場合は特別控除の対象になりません。
2027年分の確定申告に備え、今からe-Taxや優良な電子帳簿もしくは請求書データ等の自動連携に対応できるよう準備しておきましょう。
弥生のクラウド確定申告ソフト「やよいの青色申告 オンライン」では、直接e-Taxできて優良な電子帳簿にも対応しています。
青色申告のメリットや事前の届け出については、以下の記事で解説していますので参考にしてください。
少額減価償却資産の特例(40万円未満まで一括で経費計上できる)
青色申告では「少額減価償却資産の特例」を利用することで、取得価額40万円未満(2026年3月31日以前に取得した資産は30万円未満)の備品を購入して使用開始した年に一括で必要経費として計上できます(年間300万円まで)。
原則的にパソコンや撮影機材など、1年以上使用し、取得価額が10万円以上の備品は固定資産として扱われ、耐用年数に応じて減価償却を行う必要があります。
パソコンやカメラ、配信用機材など、撮影・配信環境の整備に必要な設備も、上限の300万円に達するまでであれば購入年にまとめて経費計上できます。それにより、取得初年分の税負担軽減につながります。なお、この特例は白色申告では利用できません。
少額減価償却資産の特例について詳しくは、以下の記事を参考にしてください。
赤字の繰越控除が受けられる
青色申告では赤字が発生しても、事業で発生した赤字(純損失)を翌年以降最大3年間繰り越し、将来の黒字と相殺できます。これを「純損失の繰越控除」といいます。
通常、赤字になった年は所得税が発生しないだけですが、青色申告なら、その赤字を翌年以降の所得から差し引けるため、将来の税負担を軽減できます。
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
経費処理で失敗しないために
同じ支出であっても、業種や活動の実態によって経費として認められるかどうかの判断が異なる場合があります。自己判断が難しい場合は、税理士や税務署など専門家に相談してみてください。
経費の判断で迷ったときは、「その支出がなければ仕事ができなかったか」、「売上との関連性を説明できるか」といった視点で考えるといいでしょう。
また、税務調査ではSNSの投稿内容が確認されることもあります。ファンや取引先から高額なプレゼントを受け取った場合、金額によっては贈与税の対象になります。
受け取った品物を売却した際は「譲渡所得」として申告が必要になるケースもあります。
「高価な品物をもらった」「車を贈られた」といったSNS投稿が、申告漏れの確認材料になることもあるため、臨時収入や贈答品の申告も正しく行うようにしましょう。
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
よくあるご質問
YouTuberが使ったガチャ代や食材費は経費になるの?
動画の企画や撮影、投稿・配信など、YouTuber活動に必要な支出であれば、ガチャ代や食材費も経費として計上できます。例えば、「100連ガチャ企画」や「高級食材レビュー動画」のように、実際に動画を制作して公開し、収益化やチャンネル運営につながっているのであれば、「消耗品費」や「取材費」として計上できます。
一方で、単なるプライベートな飲食や趣味の範囲と判断される支出は経費にはなりません。「動画制作や収益化のために必要だったか」を説明できることが重要です。
詳細はこちら
「犬店長」や「猫カフェの猫」が経費になるって本当ですか?
雑貨店などで集客・宣伝を目的に飼育している看板犬や、猫カフェで接客そのものを担う猫など、事業に必要な存在として飼育している場合は、関連費用を経費として計上できます。
購入費は、取得価額が10万円以上であれば減価償却が必要です。減価償却では法定耐用年数に応じて数年に分けて経費計上を行い、犬・猫の耐用年数は8年とされています。 また、10万円未満の購入費用、エサ代・トリミング代・治療費などの維持費についても、事業に必要な支出であれば経費として処理できます。
重要なのは、「ペット」ではなく「事業に必要な存在」であることを説明できる点です。
詳細はこちら
経費になる支出の基準は何ですか?
経費として認められるかどうかは、「その支出が事業に必要だったか」で判断します。売上を得るために必要な仕入れだけでなく、事業を継続するための家賃・通信費・広告費なども必要経費に含まれます。
一方、プライベートな支出は原則として経費にはなりません。仕事とプライベートの両方で使う支出については、事業で使用した割合のみを経費として計上する「家事按分」が必要です。按分割合は、使用時間、走行距離、床面積など、合理的に説明できる根拠に基づいて設定し、その記録を残しておくことが重要です。
また、判断に迷う場合は、税理士や税務署などの専門家へ相談すると安心です。
詳細はこちら
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
確定申告ソフトなら、簿記や会計の知識がなくても確定申告が可能
確定申告ソフトを使うことで、簿記や会計の知識がなくても確定申告ができます。
今すぐに始められて、初心者でも簡単に使える弥生のクラウド確定申告ソフト「やよいの白色申告 オンライン」とクラウド青色申告ソフト「やよいの青色申告 オンライン」から主な機能をご紹介します。
「やよいの白色申告 オンライン」は、ずっと無料、「やよいの青色申告 オンライン」は初年度無料です。両製品とも無料期間中はすべての機能が使用できますので、気軽にお試しいただけます。もちろん、確定申告やe-Taxでの申告が可能です!
【損してない?】青色申告でいくら安くなる?売上・経費を入れて今すぐ比較!
初心者にもわかりやすいシンプルなデザイン
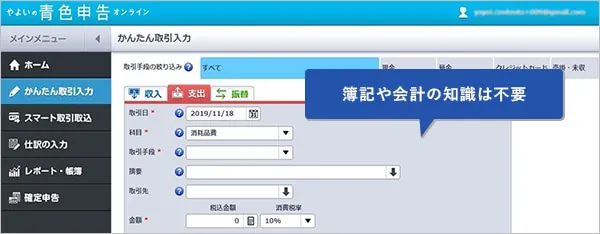
弥生のクラウド確定申告ソフトは、初心者にもわかりやすいシンプルなデザインで、迷うことなく操作できます。日付や金額などを入力するだけで、確定申告に必要な帳簿や必要書類が作成できます。
取引データは自動取込&AIの自動仕訳で入力の手間を大幅に削減!
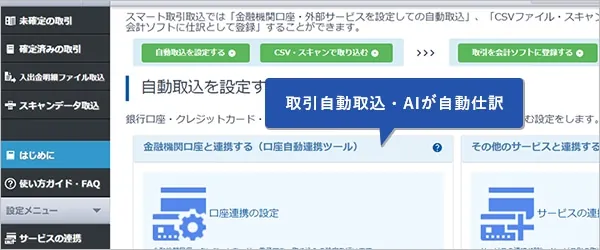
弥生のクラウド確定申告ソフトは、銀行・クレジットカードなどの金融機関の明細や電子マネー、POSレジ、請求書、経費精算等のサービスと連携すると日々の取り引きデータを自動で取得します。
自動取得した取引データはAIが自動で仕訳して帳簿に反映します。学習機能があるので、使えば使うほど仕訳の精度がアップします。紙のレシートは、スマホやスキャンで取り込めば、文字を認識してデータに変換し、自動で仕訳します。これにより入力の手間と時間が大幅に削減できます。
確定申告書類を自動作成。e-Tax対応で最大65万円の青色申告特別控除もスムーズに
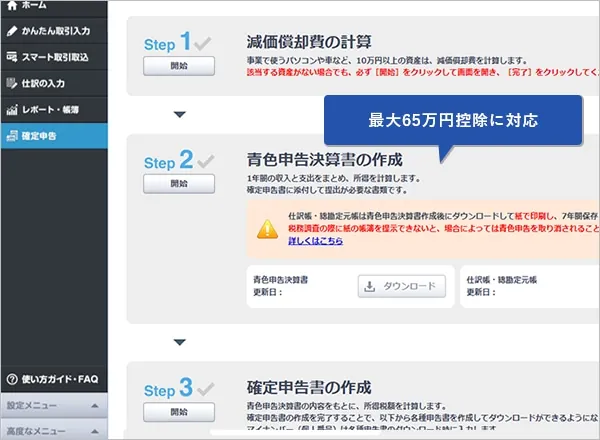
弥生のクラウド確定申告ソフトは、画面の案内に沿って入力していくだけで、収支内訳書や青色申告決算書、所得税の確定申告書、消費税の確定申告書等の提出用書類が自動作成されます。
「やよいの青色申告 オンライン」なら、青色申告特別控除の最高65万円/55万円の要件を満たした資料の用意も簡単です。インターネットを使って直接申告するe-Tax(電子申告)にも対応し、最大65万円の青色申告特別控除もスムーズに受けられます。
自動集計されるレポートで経営状態がリアルタイムに把握できる
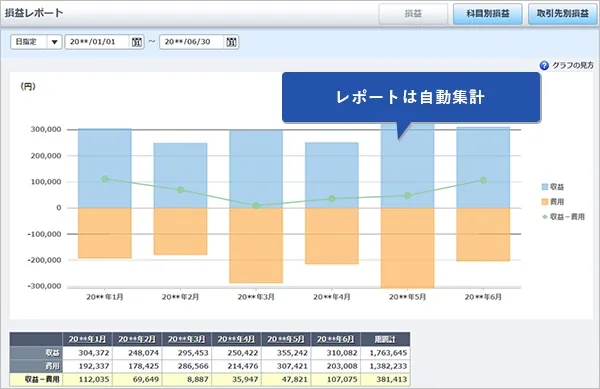
弥生のクラウド確定申告ソフトに日々の取引データを入力しておくだけで、レポートが自動で集計されます。経営状況やお金の流れをリアルタイムで確認できます。最新の経営状況を正確に把握することで、早めの判断ができるようになります。
【2027年分から改正】青色申告特別控除75万円の要件には「優良な電子帳簿」で対応
2027年分(2028年に行う確定申告)から、青色申告特別控除が最大75万円に引き上げられます。この75万円控除を適用するための要件が 「優良な電子帳簿」もしくは、新設の「請求書データ等との自動連携」の対応です。
「やよいの青色申告 オンライン」は、特別な設定不要で使用を開始したその日から「優良な電子帳簿(仕訳帳・総勘定元帳)」としてデータが作成・保存されます。
2026年中の準備がおすすめな理由
優良な電子帳簿は「その課税期間の最初(個人事業主の場合1月1日から)」要件を満たしている必要があります。
2027年分以降で最大75万円の特別控除を目指すなら「やよいの青色申告 オンライン」を2026年から使用しておけば、2027年1月1日から優良な電子帳簿に対応できるので安心です。
※2027年分以降、65万円以上の青色申告特別控除の適用は、e-Taxでの電子申告など複数の要件を満たすことが必要です。
- ※「やよいの青色申告 オンライン」は、公益社団法人日本文書情報マネジメント協会(JIIMA)が審査する「「優良な電子帳簿」の機能要件承認」を満たし、電子帳簿ソフト法的要件認証製品一覧に登録されています。(認証番号:106800-00)
-
※「電子帳簿ソフト法的要件認証制度
 」

無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
この記事の監修者宮原 裕一(宮原裕一税理士事務所 代表税理士)
「宮原裕一税理士事務所」代表税理士。弥生認定インストラクター。
弥生会計を20年使い倒し、経理業務を効率化して経営に役立てるノウハウを確立。経営者のサポートメンバーとして会計事務所を営む一方、自身が運営する情報サイト「弥生マイスター」は全国の弥生ユーザーから好評を博している。