【2026年最新】年末調整の保険料控除とは?計算の仕方や種類、上限などをわかりやすく解説
更新
給与所得者のうち、勤務先や労働時間など所定の加入要件を満たす人は、健康保険や厚生年金保険などの社会保険に加入します。また、個人で民間の生命保険や地震保険に加入している人も少なくありません。
これらの社会保険料や民間の保険料として支払った金額は、年末調整において所得控除の対象として算入できます。保険料控除を適用させることで、所得税や住民税の税負担が軽減できます。控除額の計算方法や上限額は保険料の種類に応じて異なるため、年末調整を通じた適切な処理が求められます。
本記事では、年末調整において保険料控除の対象となる保険の種類をはじめ、控除額の計算方法、そして保険料控除を受けるための手続きについて解説します。特に、2026年(令和8年)と2027年(令和9年)の年末調整では、2年間限定の特例として、生命保険料控除に23歳未満の扶養親族がいる場合の控除額の上乗せが追加されます。保険料控除申告書に新たな記載欄が追加される点を把握しておきましょう。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
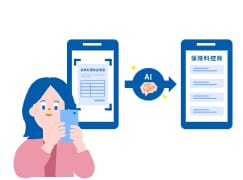
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
年末調整の保険料控除とは?
年末調整の保険料控除とは、従業員が1年間に納めた社会保険料や生命保険料・地震保険料のうち、一定の金額を所得から差し引ける所得控除の制度です。
所得控除とは、所得税の課税対象となる所得から一定金額を差し引くことを指します。控除の適用によって、所得税率を掛ける対象である課税所得額が減るため、税負担の軽減が可能です。保険料控除を適用させる場合は、支払った保険料の全額または一部を所得から控除できるため、結果としてまとまった金額の所得税や住民税を減らせます。
会社員やパート・アルバイトなどの給与所得者の場合、保険料控除の手続きは基本的に年末調整で行います。年末調整は、所得税の過不足を調整するために、従業員の雇用主である企業が実施する手続きです。
給与所得者の所得税は、雇用主が月々の給与から源泉徴収(天引き)し、従業員本人に代わって国に納めています。しかし、源泉徴収されている所得税は仮の金額であり、確定した税額ではありません。そのため、年末に1年間の給与が確定した時点で雇用主が正しい所得税額を計算し、過不足を精算します。これらの手続きを、年末調整の際に行います。
源泉所得税について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
保険料控除の種類
年末調整で適用できる保険料控除は、以下の4種類です。
-
-
1.生命保険料控除
※2026年(令和8年)と2027年(令和9年)の生命保険料控除には、控除額の上限が拡大される時限的な特例が設けられています。詳しくは後述します。 -
2.地震保険料控除
-
3.社会保険料控除
-
4.小規模企業共済等掛金控除
-
これらの保険料を当年中に支払っている場合、従業員は年末調整で所得控除を受けられます。
主に年末調整の対象外となる人は、1年間に支払うべきことが確定した給与の総額が2,000万円を超える人などです。なお、給与以外の所得が20万円を超える場合は、年末調整とは別に原則として確定申告をしなくてはなりません。
また、会社が定めた提出期限までに手続きが間に合わず、年末調整に反映できなかった場合も、従業員本人が翌年の確定申告で所得控除を申告しなければなりません。年末調整にて従業員の所得控除の申告漏れが発生した場合には、確定申告での控除適用を促すなどの適切なフォローを行いましょう。
-
参照:財務省「令和7年度税制改正の大綱(1/9)
 」
参照:国税庁「No.2665 年末調整の対象となる人」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
1. 生命保険料控除
生命保険料控除は、その年に納めた生命保険料の一部を所得から差し引ける制度です。保険契約の締結時期によって、「新制度」と「旧制度」に分かれています。新制度と旧制度では、対象となる保険の種類や受けられる控除額の限度が異なるため、違いをしっかりと理解しておきましょう。
生命保険料控除制度の種類と適用限度額
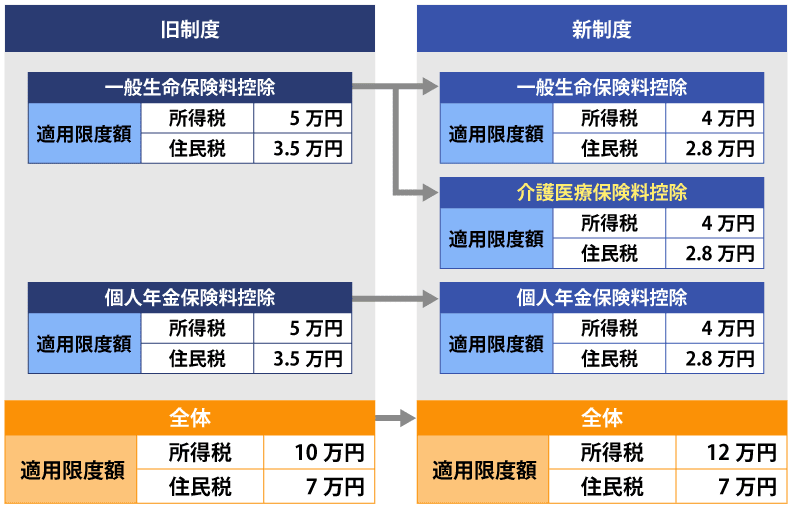
- ※【2026年(令和8年)分・2027年(令和9年)分の特例】23歳未満の扶養親族がいる場合、新制度の一般生命保険料控除は、所得税の上限額が6万円になります。住民税の上限額は2万8,000円のままで、この特例の対象外です。
生命保険料控除の「新制度」「旧制度」について
生命保険料控除には「新制度」と「旧制度」の2種類があり、生命保険の契約を結んだ時期によって、契約ごとに適用区分が決まります。
-
- 新制度:2012年(平成24年)1月1日以降に契約を結んだ生命保険が対象
一般生命保険料・個人年金保険料・介護医療保険料にそれぞれ適用されます。控除の限度額は、3種類合計で所得税が12万円(各4万円)、住民税が7万円(各2万8,000円)です。 - 旧制度:2011年(平成23年)12月31日以前に契約を結んだ生命保険が対象
一般生命保険料または個人年金保険料に適用されます。控除の限度額は、2種類合計で所得税が10万円(各5万円)、住民税が7万円(各3万5,000円)です。
- 新制度:2012年(平成24年)1月1日以降に契約を結んだ生命保険が対象
なお、旧制度に該当する保険契約であっても、2012年(平成24年)以降に特約の中途付加や更新、転換などを行った場合、以降に支払った保険料は新制度の対象となります。
また、2026年(令和8年)分と2027年(令和9年)分については、23歳未満の扶養親族がいる場合、新生命保険料に係る一般生命保険料控除の所得税の限度額が4万円から6万円に引き上げられます。ただし、3種類の生命保険料控除を合算した所得税の限度額は12万円のままで、住民税の控除限度額にも変更はありません。年齢は控除を受ける年の12月31日時点で判定します。また、扶養親族に該当するには合計所得金額62万円以下(給与収入のみの場合は136万円以下)という要件があります。
-
参照:財務省「令和7年度税制改正の大綱(1/9)」
参照:国税庁「保険と税」
生命保険料控除の対象になる保険の種類
生命保険料控除の対象となる保険は、制度によって異なります。
-
- 新制度:一般生命保険料・個人年金保険料・介護医療保険料の3種類
- 旧制度:一般生命保険料・個人年金保険料の2種類
各種保険の概要について、制度ごとに詳しく解説します。
一般生命保険料控除の対象になる保険
一般生命保険とは、被保険者が満期日まで生存した場合や途中で死亡した場合に、保険金や給付金が支払われる保険です。主に、被保険者に万が一のことがあった際、家族の生活費や将来の資金を保障することを目的としています。生命保険料控除における一般生命保険料控除は、これらの生命保険に支払った保険料のうち一部を所得から差し引くことができる制度です。
新制度
新制度は、2012年(平成24年)1月1日以降に契約を結んだ保険が対象です。対象となる生命保険には、以下の保険などが挙げられます。
-
- 生命保険会社との保険契約
- 旧簡易生命保険契約
- 農業協同組合との生命共済契約 など
被保険者の満期日までの生存または死亡などによって、一定額の保険金が支払われる保険契約が対象です。また、確定給付企業年金や適格退職年金契約も含まれます。控除額は支払った保険料の金額に応じて算出し、限度額は所得税が4万円、住民税が2万8,000円です。なお、令和8年分と令和9年分の所得税については、23歳未満の扶養親族がいる場合、新生命保険料に係る一般生命保険料控除の限度額が6万円となります。
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」P.7
旧制度
旧制度の一般生命保険料控除は、2011年(平成23年)12月31日以前に契約を結んだ生命保険の保険料の一部を所得から差し引く制度です。以下のような保険が対象となっています。
-
- 死亡または満期日までの生存により一定額の保険金が支払われる保険契約
- 旧簡易生命保険契約
- 農業協同組合と締結した生命共済など
- 生命保険会社や損害保険会社などと締結した身体の疾病・障害の他、これらに類することに起因して保険金が支払われる保険契約のなかで、医療費支払いの事由によって保険金等が支払われるもの
- 確定給付企業年金や適格退職年金契約
支払った旧生命保険料の金額に応じて、段階的に控除額を算出します。旧制度のみを適用する場合の控除限度額は、所得税が5万円、住民税が3万5,000円です。なお、令和8年分および令和9年分の所得税については、新生命保険料と旧生命保険料の両方があり、かつ23歳未満の扶養親族がいる場合、一般生命保険料控除の限度額は合計6万円となります。旧生命保険料のみで計算する場合は特例の対象外です。
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」P.7
介護医療保険料控除の対象になる保険
介護医療保険料控除は、介護や医療にかかわる保険料の一部を所得から差し引ける所得控除です。2012年(平成24年)1月1日以降の契約分からが対象です。契約締結日については、従業員本人に保険証券などを確認してもらいましょう。控除の対象となる保険料は、入院や通院、手術などに伴った給付部分です。具体的には、以下のように病気やけがに備えるための保険が当てはまります。
-
- 医療保険
- がん保険
- 三大疾病保険
- 民間の介護保険(公的医療保険に付帯する介護保険とは異なります)
支払った保険料の金額に応じて控除額を計算します。限度額は所得税が4万円、住民税が2万8,000円です。なお、旧制度には対象となる保険はありません。
個人年金保険料控除の対象になる保険
個人年金保険料控除は、個人年金保険の契約に基づき、その年に納めた保険料の一部を所得から差し引くことができる所得控除です。主に私的年金の準備を支援することを目的に設けられています。税制適格特約の付加された個人年金保険契約による保険料が対象となります。税制適格特約が付く条件は次のとおりです。
-
- 年金(退職年金を除く)が給付される
- 受取人が保険料を支払う本人もしくはその配偶者
- 年金の支払いを受けるまでに10年以上の支払期間がある
- 受取期間が10年以上で、受取人の年齢が原則満60歳になってから支払いが開始される
新制度と旧制度で適用条件は同じです。支払った保険料の金額に応じて控除額を計算します。新制度における限度額は所得税が4万円、住民税が2万8,000円です。
生命保険料控除の計算の仕方
生命保険料控除の控除額は、1年間に納めた保険料の金額に応じて計算します。新制度と旧制度では計算方法が異なるため、それぞれ確認しておきましょう。
控除額の上限や新旧制度の違いについて、詳しくはこちらの記事で解説しています。
新制度の生命保険料控除額
新制度の契約年月日に該当する生命保険料控除額は、支払った保険料に基づいて以下のとおりに計算します。生命保険料控除には、一般生命保険料・介護医療保険料・個人年金保険料ごとの控除限度額と、3種類合計の控除限度額(所得税12万円、住民税7万円)があるため、合計額と上限の関係に留意しましょう。
| 所得税 | 住民税 | ||
|---|---|---|---|
| 年間の支払保険料等 | 控除額 | 年間の支払保険料等 | 控除額 |
| 20,000円以下 | 支払保険料の全額 | 12,000円以下 | 支払保険料の全額 |
| 20,000円超 40,000円以下 |
支払保険料等×1/2+10,000円 | 12,000円超 32,000円以下 | 支払保険料等×1/2+6,000円 |
| 40,000円超 80,000円以下 |
支払保険料等×1/4+20,000円 | 32,000円超 56,000円以下 | 支払保険料等×1/4+14,000円 |
| 80,000円超 | 一律40,000円 | 56,000円超 | 一律28,000円 |
-
参照:国税庁「No.1140 生命保険料控除」
参照:東京都主税局「個人住民税 7 個人住民税の所得控除」
例えば、支払った保険料が5万円の場合、「40,000円超 80,000円以下」の区分が適用されます。所得税控除額の計算式は以下のとおりです。
5万円×1/4+2万円=3万2,500円
なお、令和8年分、令和9年分には、申告者の世帯に23歳未満の扶養親族がいる場合に、所得税の一般生命保険料控除の上限額が6万円になる特例が設けられます。以下は、特例を適用する場合の計算表と具体例です。
| 年間の新生命保険料 | 所得税の控除額 |
|---|---|
| 30,000円以下 | 支払保険料の全額 |
| 30,000円超 60,000円以下 | 支払保険料 × 1/2 + 15,000円 |
| 60,000円超 120,000円以下 | 支払保険料 × 1/4 + 30,000円 |
| 120,000円超 | 一律60,000円 |
一般生命保険料(新制度)を年間6万円支払い、23歳未満の扶養親族がいる場合
- 通常の計算:6万円は「40,000円超80,000円以下」に該当 → 6万円 × 1/4 + 2万円 = 3万5,000円
- 特例の計算:6万円は「30,000円超60,000円以下」に該当 → 6万円× 1/2 + 1万5,000円 = 4万5,000円
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」P.7
参照:国税庁「保険と税」
上記の計算例では、特例の適用によって通常よりも控除可能額が1万円増え、通常の控除限度額である4万円を超えた4万5,000円が控除できます。ただし、対象は一般生命保険料のみです。介護医療保険料控除、個人年金保険料控除は特例の対象外であるため、控除限度額は4万円にとどまります。また、住民税の計算にも、本特例を通じた変更はありません。
旧制度の生命保険料控除額
旧制度の契約年月日に該当する生命保険料控除額は、支払った保険料に基づいて以下のとおりに計算します。
| 所得税 | 住民税 | ||
|---|---|---|---|
| 年間の支払保険料等 | 控除額 | 年間の支払保険料等 | 控除額 |
| 25,000円以下 | 支払保険料の全額 | 15,000円以下 | 支払保険料の全額 |
| 25,000円超 50,000円以下 |
支払保険料等×1/2+12,500円 | 15,000円超 40,000円以下 | 支払保険料等×1/2+7,500円 |
| 50,000円超 100,000円以下 |
支払保険料等×1/4+25,000円 | 40,000円超 70,000円以下 | 支払保険料等×1/4+17,500円 |
| 100,000円超 | 一律50,000円 | 70,000円超 | 一律35,000円 |
-
参照:国税庁「No.1140 生命保険料控除」
-
参照:東京都主税局「個人住民税」
例えば支払う保険料が3万円の場合、所得税控除額の計算方法は以下のとおりです。
3万円×1/2+1万2,500円=2万7,500円
旧制度で対象となる保険料は、一般生命保険料と個人年金保険料の2区分のみですが、新制度と同じく、保険の区分ごとの限度額と2種類合計の限度額(所得税10万円、住民税7万円)がそれぞれ設けられています。なお、旧制度と新制度の両方の生命保険を契約している場合は、それぞれ別に計算し、限度額の範囲内で最も控除額が大きくなるパターンを適用しましょう。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
2. 地震保険料控除
地震保険料控除は、その年に納めた地震保険料のうち、一定額を所得から控除できる制度です。地震や津波などの災害に備える地震保険や、対象の長期損害保険に加入して保険料を支払っている従業員は、年末調整で控除申告することで所得税および住民税の負担が軽減できます。
2006年の税制改正により従来の損害保険料控除は廃止されましたが、経過措置として、2006年12月31日までに契約を結んだ満期返戻金のある契約期間が10年以上の長期損害保険(2007年以降に契約変更がないもの)については、その保険料が控除の対象です。
年末調整で地震保険料控除の適用を受けるには、生命保険料控除と同じく、従業員から控除証明書を回収しなければなりません。申告漏れや証明書の回収漏れ防止を徹底しましょう。
地震保険料
火災保険に付帯して契約する地震保険にかかる保険料です。地震保険とは、地震や津波、噴火などの自然災害で建物や家財が損害を受ける可能性に対する備えとなる保険で、その保険料の一部を所得控除として申請できます。地震保険は火災保険とセットで契約しますが、地震保険料控除の対象となる契約は、地震保険に支払った保険料のみです。火災保険の保険料を足した合計額ではありません。
旧長期損害保険料
2006年(平成18年)12月31日までに契約した、保険期間が10年以上で満期返戻金がある長期損害保険の保険料です。また、2007年(平成19年)以降に契約変更がない保険も、経過措置として地震保険料控除の対象に含まれています。この経過措置により、2007年(平成19年)より前から契約している長期損害保険の保険料についても、一定額を所得控除として扱うことが可能です。
地震保険料控除の計算の仕方
地震保険料控除の控除額は、以下のとおりです。地震保険料と前述した旧長期損害保険料では、計算方法が異なります。
| 所得税 | 住民税 | |||
|---|---|---|---|---|
| 区分 | 年間の支払保険料の合計 | 控除額 | 年間の支払保険料の合計 | 控除額 |
| 地震保険料 | 50,000円以下 | 支払金額の全額 | 50,000円以下 | 支払額×1/2 |
| 50,000円超 | 一律50,000円 | 50,000円超 | 一律25,000円 | |
| 旧長期損害保険料 | 10,000円以下 | 支払金額の全額 | 5,000円以下 | 支払金額の全額 |
| 10,000円超 20,000円以下 | 支払金額×1/2+5,000円 | 5,000円超 15,000円以下 | 支払金額×1/2+2,500円 | |
| 20,000円超 | 15,000円 | 15,000円超 | 10,000円 | |
| 地震保険料・旧長期損害保険料両方がある場合 | – | 地震保険料・旧長期損害保険料それぞれの方法で計算した金額の合計額(最高50,000円) | – | 地震保険料・旧長期損害保険料それぞれの方法で計算した金額の合計額(最高25,000円) |
-
参照:国税庁「No.1145 地震保険料控除」
-
参照:東京都主税局「個人住民税」
一契約で地震保険料と旧長期損害保険料(経過措置対象分)の両方を支払っている場合、いずれか一方を選択して控除適用します。その際、控除額が大きい方を選択しましょう。例えば、地震保険料控除額が5,000円、旧長期損害保険料控除額が1万円であれば、1万円の控除を適用できます。
また、地震保険と旧長期損害保険が別々の契約になっている場合は、双方の合算(所得税で上限5万円、住民税で上限2万5,000円)まで控除できます。実務上は、どちらの控除を適用するかを従業員自身が選択できる旨を周知し、原則として有利な金額で処理できる案内を徹底しましょう。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
3. 社会保険料控除
社会保険料控除とは、1年間に納付した社会保険料が所得から控除される制度です。給与から天引きされた社会保険料と、従業員自身が納付した社会保険料の全額が控除されます。ただし、給与から天引きした社会保険料については、従業員本人による申告書への記入は不要です。企業側で計上したうえで年末調整に反映しましょう。
社会保険料控除の対象となるのは、以下を含む14種類の保険料です。
-
- 健康保険料(健康保険、国民健康保険)
- 年金保険料(国民年金、厚生年金保険)
- 労働保険料(雇用保険料、労災保険の特別加入者が負担する保険料)
- 公的介護保険料(民間の介護保険とは異なります)
- 国民年金基金・厚生年金基金等の掛金
- 後期高齢者医療保険料
なお、従業員自身の社会保険料だけではなく、従業員が生計を一にする配偶者やその他の親族の社会保険料を納付した場合や、国民年金保険料などを1年以内に前納した場合、過去の保険料をまとめて納付した場合にも、社会保険料控除が適用できます。
さらに、給与から天引きした保険料に関しては従業員による記入は不要ですが、従業員本人が直接納めた保険料に関しては、企業側で把握できないため申告書に記入してもらわなくてはなりません。特に年の途中で入社した従業員などは、入社前に自身で国民健康保険や国民年金を支払っていたケースが考えられるため、留意しましょう。
社会保険料控除について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
4. 小規模企業共済等掛金控除
小規模企業共済等掛金控除とは、小規模企業共済法に規定された共済契約に基づく掛金などを納めた場合に適用される所得控除の総称です。具体的には、以下に対する掛金が対象です。
-
- 小規模企業共済
- 個人型確定拠出年金(iDeCo)
- 企業型確定拠出年金(企業型DC)
- 心身障害者扶養共済制度の掛金
その年に納めた全額が所得から控除されることにより、所得税および住民税の額が軽減されます。このうち小規模企業共済は、小規模な企業の経営者や個人事業主が社会保障の不足を補えるように設立された制度であり、一般的な会社員で該当するケースはそれほど多くありません。また、企業型確定拠出年金(企業型DC)については、従業員本人による金額の申告は原則として不要です。個人型確定拠出年金(iDeCo)の掛金については、従業員本人から正しく申告してもらいましょう。
個人型確定拠出年金(iDeCo)の年末調整での取り扱いについて、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整で保険料控除を受けるために提出する書類と書き方
年末調整で保険料控除を受けるためには、従業員が保険料の控除証明書を準備し、給与所得者の保険料控除申告書と共に提出します。以下では、各書類の概要と具体的な手続きについて詳しく解説します。最新様式の記入例を参考にしましょう。
保険料の控除証明書
保険料の控除証明書は、年末調整で保険料控除を受けるために欠かせない書類です。控除証明書は、保険会社や日本年金機構などから加入者宛てに毎年10月~11月ごろに送付されますが、場合によっては電子交付されることもあります。
控除証明書には、その年に従業員が納めた保険料の金額が記載されています。従業員には、証明書の記載内容を基に記載事項を「給与所得者の保険料控除申告書」に転記したうえで、控除証明書を添付して提出してもらいましょう。なお、社会保険料については国民年金の保険料および国民年金基金の掛金につき、その掛金の金額を証明する書類を用意しなければなりません。
給与所得者の保険料控除申告書
年末調整の際に、従業員が企業に提出する書類です。一般に、「マル保」の通称で呼ばれることもあります。通常は企業側で書類を用意し、従業員に配布します。様式は国税庁のWebサイトからもダウンロードできます。ダウンロードの際は、以下の国税庁ページを参照しましょう。
-
参照:国税庁「A2-3 給与所得者の保険料控除の申告」
2026年(令和8年)分・2027年(令和9年)分には、「年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例」が適用されます。これに伴い、給与所得者の保険料控除申告書には様式に一部変更があり、特例に対応する記載欄が新設されます。
従業員には、保険料の控除証明書に基づいて給与所得者の保険料控除申告書に必要事項を記入し、根拠書類となる控除証明書を添えて提出してもらいましょう。
給与所得者の保険料控除申告書の書き方
給与所得者の保険料控除申告書の記載方法は、国税庁のWebサイトに具体例が掲載されています。なお申告書は、従業員本人が記入しなければなりません。項目ごとの記載例を確認し、漏れなく転記するように従業員に案内しましょう。また、税制や年金制度などの改正により様式や記載項目が変更されることがあるため、毎年必ず最新の情報を確認しておきましょう。さらに、保険料控除証明書などの証明書類は原本(または電子証明データ)を提出するよう、従業員に周知しましょう。
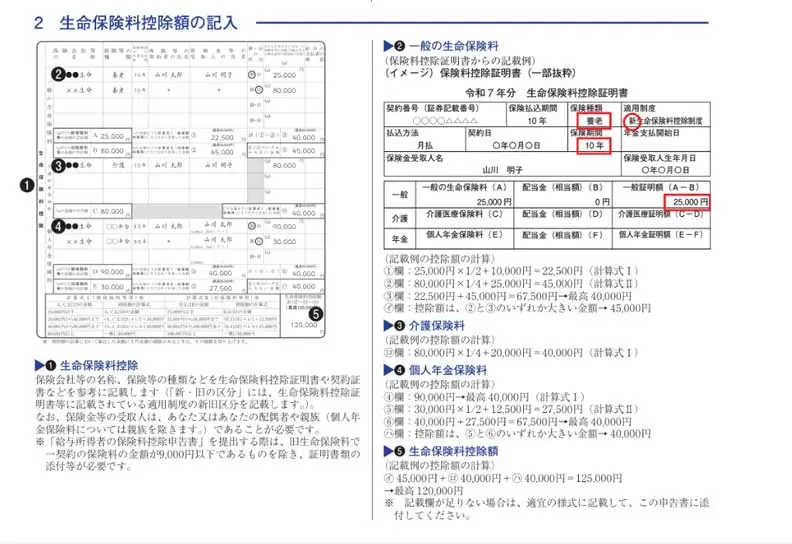
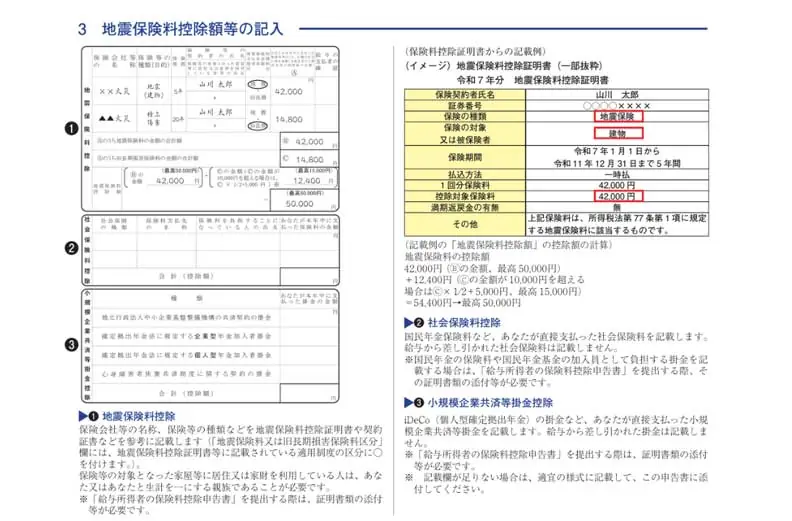
-
参考:国税庁「令和8年分給与所得者の保険料控除申告書」より一部引用
保険料控除申告書の書き方について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整での保険料控除の手順
給与所得者は、基本的に年末調整で保険料控除の手続きを行います。年末調整の時期を迎えたら、企業は以下の手順で業務を進めましょう。
-
-
1.従業員に「保険料控除申告書」を配布
-
2.従業員に申告書を記入してもらう
-
3.記入済みの申告書と保険料控除証明書の原本を回収する
-
4.提出内容を確認し、保険料控除額を計算する
-
5.控除額を所得税の年税額に反映させる
-
書類の回収時には、申告書の記入漏れや控除証明書の添付漏れがないか確認しましょう。控除証明書は、一般に10月以降の時期に従業員へ届きます。証明書の到着時期と年末調整の業務スケジュールを踏まえ、従業員に提出期限を案内しておくと、申告書をスムーズに回収できます。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整の保険料控除をミスなく行うには給与計算ソフトの導入がおすすめ
年末調整の保険料控除は、生命保険料控除をはじめとする4種類です。対象となる契約や控除額の計算方法は、それぞれ異なります。
2026年(令和8年)分・2027年(令和9年)分には、23歳未満の扶養親族がいる場合の特例が設けられ、対象者の確認や控除額の計算が複雑になります。加えて令和8年は、国税システム更改に伴い、源泉徴収票などの様式も刷新されます。制度改正と様式変更が重なるなか、年末調整を円滑に進めるには、申告書の回収から計算、書類作成までを効率化することが大切です。
煩雑な年末調整業務を効率化するには、申告書のWeb配布・回収から控除額・年税額の計算、源泉徴収票や法定調書の作成まで一貫して行える「弥生給与 Next」がおすすめです。法令改正後の計算方法や最新様式も自動で反映されるため、差し戻しや問い合わせを減らしながら、年末調整業務をスムーズに進められます。
令和8年の年末調整を担当される方は、この機会にぜひ「弥生給与 Next」の導入をご検討ください。
-
※本記事は2026年7月27日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
2026年(令和8年)分で保険料控除はどう変わりますか
令和8年分の保険料控除には、「年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例」が設けられています。23歳未満の扶養親族がいる場合は、所得税における一般生命保険料控除(新制度)の控除上限額が4万円から6万円まで拡大されます。なお、この特例は令和8年分と令和9年分の時限措置である点に留意しましょう。
なお、介護医療保険料控除や個人年金保険料控除は本特例の対象外です。所得税の生命保険料控除の合計適用限度額である12万円の枠に変化はありません。また、住民税の控除に影響はなく、あくまでも所得税の控除のみを対象とする点も押さえておきましょう。
令和8年分の年末調整で利用する保険料控除申告書(マル保)には、本特例用の記載欄が追加されます。申告書の様式は、国税システムの更改(KSK2)に伴って刷新されるため、年末調整の際は最新版の様式を入手しましょう。
-
参照:財務省「令和7年度税制改正の大綱(1/9)」
-
参照:e-Tax「e-Tax仕様書(KSK2対応版)一覧」
-
参照:国税庁「国税システムの更改について」
年末調整時に保険料控除証明書を紛失したら?
年末調整で保険料控除を適用するためには、保険会社や日本年金機構などが発行する保険料控除証明書を添付しなければなりません。従業員が保険料控除証明書を紛失してしまった場合は、発行元に依頼すれば再発行(または、電子データでの再交付)をしてもらえます。従業員本人から発行元である保険会社に再発行を依頼するよう伝えてください。なお、再発行には日数を要する場合があります。
年末調整時に保険料控除の漏れやミス、申告忘れがあったときは?
年末調整で従業員が申告した内容に漏れやミスがあったときや、保険料控除の申告を忘れたときは、年末調整の期限内であれば正しい内容を記載したうえで再提出してもらいましょう。年末調整の期限に間に合わない場合は、従業員本人が確定申告をすることで、保険料控除を受けられます。
年の途中で転職した場合の年末調整は?
年の途中で転職し、年末時点で在籍していない従業員については、新しい勤務先で年末調整を行います。年の途中で入社した従業員に関しては、当該年の間に在籍した前職の勤務先から交付された源泉徴収票を、年末調整の書類と共に提出してもらいましょう。
年末調整で受けられる保険料控除の上限は?
年末調整で受けられる保険料控除の上限は、保険の種類によって異なります。
生命保険の場合は、新制度と旧制度で対象となる保険の種類そのものや適用限度額が違うため、従業員に確認を促しましょう。適用区分は、保険料控除証明書の記載内容を基に確認します。 新制度における所得税控除の上限は、原則として各区分それぞれ4万円、合計で最大12万円です。住民税は各区分それぞれ2万8,000円で、最大7万円です。旧制度における所得税控除の上限は、区分ごとに5万円、合計で最大10万円となっています。住民税は区分ごとに3万5,000円で、合計で最大7万円です。
なお、新制度と旧制度の両方を契約しているケースでは、各区分ごとに新・旧制度で個別に控除額を求め、その範囲内で計算・適用します。限度額は所得税が合計12万円、住民税が合計7万円となっています。
-
参照:国税庁「保険と税」
生命保険料控除の上限について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者税理士法人古田土会計
社会保険労務士法人古田土人事労務
中小企業を経営する上で代表的なお悩みを「魅せる会計事務所グループ」として自ら実践してきた経験と、約3,000社の指導実績で培ったノウハウでお手伝いさせて頂いております。
「日本で一番喜ばれる数の多い会計事務所グループになる」
この夢の実現に向けて、全力でご支援しております。
解決できない経営課題がありましたら、ぜひ私たちにお声掛けください。必ず力になります。