年末調整の準備はいつから始める?2026年(令和8年)分の流れや準備する書類を解説
更新
年末調整の準備は10月ごろから始まります。従業員に書類を配布し、記入を求めて回収したのち、各種控除を反映させたうえで源泉所得税の精算を行います。翌年1月の書類提出までが、年末調整の一連の流れです。給与計算担当者にとっては年に一度の大きな業務であり、全体の流れを押さえたうえでスケジュールどおりに業務を進めることが求められます。
本記事では、年末調整の準備や手続きの流れ、準備する書類などについて詳しく解説します。2026年(令和8年)分は、税制改正に伴う控除制度の変更や、国税システム更改による申告書様式の変更が行われます。月別に工程をまとめたチェックリストを利用すると、業務を進めやすくなります。年末調整の流れを一から押さえたい方は、本記事を参考にしてください。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
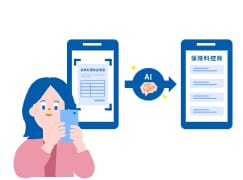
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
年末調整とは所得税の過不足を調整する手続き
年末調整とは、給与所得者の所得税を正確に計算し、過不足を調整する手続きです。役員や従業員の所得税は、毎月の給与や賞与からあらかじめ天引き(源泉徴収)され、企業が本人に代わって国に納付しています。
ただし、源泉徴収税額はあくまでも概算であり、1年分の所得税額を確定させるには、年末に改めて精算作業を行わなければなりません。そのため、企業は1年間(1月1日から12月31日まで)の給与が確定した時点で、正確な所得税額を計算し、源泉所得税との差額を調整します。源泉徴収した所得税額が、支払う所得税額より多ければ差額を従業員に還付し、少なかった場合は追加徴収します。
上記に関する一連の作業を「年末調整」と呼びます。多くの給与所得者は年末調整によってその年の納税手続きが完了します。年末調整の基本について、詳しくはこちらの記事で解説しています。
年末調整の対象者
年末調整の対象となるのは原則として、その年の12月31日時点で企業や組織に在籍している役員・従業員です。正社員・パート・アルバイト・契約社員など、雇用形態は問われません。
また、年の途中で入社した従業員も対象となる場合があります。ただしその場合は、「給与所得者の扶養控除等(異動)申告書」が提出されていることが条件です。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整はいつから始めるべきか
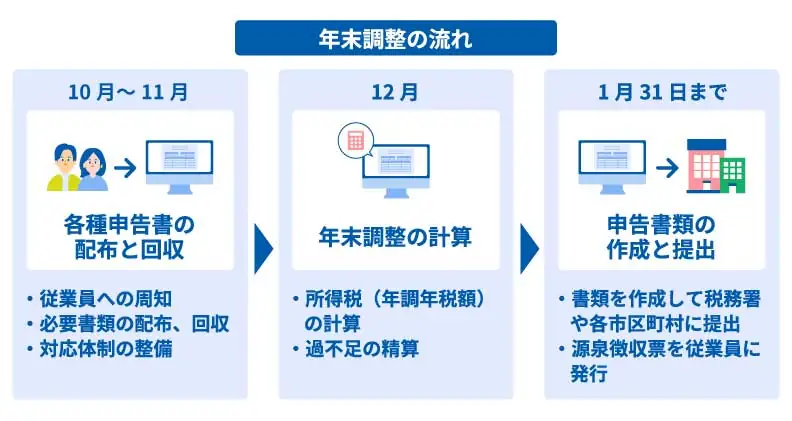
通常、年末調整の準備は10月ごろから始まり、翌年1月の書類提出までの流れで進みます。10月から1月まで、月ごとの具体的な業務は、以下のチェックリストから確認しましょう。
| 年末調整の月別チェックリスト | ||
|---|---|---|
| 時期 | やること | ✓ |
| 10月 準備 |
社内スケジュールと提出期限を決める | □ |
| 年末調整の対象者を確認する | □ | |
| 法改正の内容を確認し社内周知する | □ | |
| 最新様式の申告書を入手する | □ | |
| 11月 配布・回収 |
【上旬】各種申告書を従業員へ配布する | □ |
| 【下旬】従業員が記入した申告書・控除証明書などの添付書類を回収する | □ | |
| 記載漏れ・不備をチェックする | □ | |
| 12月 計算・精算 |
年調年税額を計算する | □ |
| 過不足を精算する(還付・追加徴収) | □ | |
| 源泉徴収票を従業員へ交付する | □ | |
| 翌1月 提出・納付 |
法定調書合計表・支払調書を税務署へ提出する | □ |
| 給与支払報告書を市区町村へ提出する | □ | |
| 年末調整後の源泉所得税を納付する | □ | |
-
参照:国税庁「年末調整がよくわかるページ(令和8年分)
 」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整の流れ
年末調整の業務を月別に紹介します。チェックリストを活用し、余裕のある業務スケジュールが組めるように、各月の工程を把握しながら進めましょう。
10月 スケジュールの策定と社内周知・対象者の確認
10月は年末調整のスケジュールを策定し、社内周知を進める準備期間に当たります。最終工程である翌年1月の提出までを見越して、各業務の期限を決めることで、年末調整業務の全体スケジュールが定まります。
併せて進めたい作業が、対象者の確認です。一定額を超える給与所得者など、年末調整の対象外となる従業員が含まれる可能性もあるため、社内周知の前に対象者を確認します。
また、法改正による業務上の変更点も10月のうちに確認しておくと安心です。2026年(令和8年)分は、基礎控除額の引き上げや申告書の様式変更などが発生しています。申告書様式の入手と、変更点の社内周知もこのタイミングで終わらせておくと次の工程をスムーズに進めやすくなるでしょう。
-
参照:国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
11月 各種申告書の配布と回収
10月の準備期間を経て、年末調整の本格的な実務は11月の書類配布と回収から始まります。企業によっては10月下旬ごろから準備を始める場合もありますが、実際は11月上旬に配布し、11月中旬から下旬にかけて回収するケースが一般的です。
申告書類には、企業が配布して従業員に記入を依頼する書類と、「給与所得者の扶養控除等(異動)申告書」や保険料控除証明書など、従業員自身が準備して提出する書類があります。
社内で定めた11月の提出期限までに控除証明書が従業員の元に届かない場合は、対応方針を社内ルールとしてあらかじめ定めておくと、滞りなく進められます。
11月中旬から下旬ごろには書類を回収できるように、対象者となる従業員への早めの周知が求められます。また、記入方法や提出手順について従業員から問い合わせを受ける場合もあるため、事前に対応できる体制を整えておきましょう。
12月 年末調整の計算
12月にその年の給与や賞与の総額が確定したら、年間の給与・賞与の支払額と各種控除額を基に、その年に納めるべき所得税(年調年税額)を計算します。次に、年調年税額と、年内に発生した給与から源泉徴収した所得税額を比較し、過不足の精算を行います。源泉徴収した税額の方が多い場合は、その差額を従業員に還付し、反対に少なかった場合は、不足分を追加で徴収します。
過不足の精算が終わったら、従業員一人ひとりの源泉徴収票を作成し、本人へ交付します。交付の期限は翌年1月31日ですが、実務では過不足の精算が完了する12月の給与明細と併せて交付するケースが一般的です。
2026年(令和8年)の税制改正では、基礎控除と給与所得控除の引き上げが行われました。基礎控除(最大104万円)、給与所得控除(最低保障額の最大74万円)を合算した178万円が、給与収入のみを有する場合の、課税最低限の収入額に該当します。これらの各控除額を、年間の給与・賞与額から差し引くことで課税所得額が算出され、既に源泉徴収した所得税額との差を精算する効果が生じます。
-
参照:国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
参照:国税庁「令和8年4月源泉所得税の改正のあらましp.1」
翌年1月 申告書類の作成と提出
年末調整の計算が終わったら、法定調書合計表、給与支払報告書などの書類を作成します。法定調書合計表は所轄の税務署へ、給与支払報告書は各従業員が居住する市区町村へ提出します。提出期限は翌年の1月31日で、土日祝日に当たる場合はその直後の平日が期限です。
なお、2027年(令和9年)1月1日以後は、市区町村に給与支払報告書を提出した場合、税務署にも給与所得の源泉徴収票を提出したものとみなされます。そのため、税務署提出用の源泉徴収票の作成・提出が不要となります。
士業や専門家を対象に支払った報酬や料金などに対して源泉徴収を行った場合は、その支払内容を記載した支払調書を作成し、法定調書合計表と併せて税務署への提出も行わなければなりません。
-
参照:国税庁「源泉徴収票のみなし提出の特例 特設ページ」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整で企業が準備する書類
年末調整では、企業はさまざまな申告書類を従業員に配布して、正しい事項を記入してもらったうえで回収しなければなりません。以下では企業側が配布して回収する申告書類の例を3つ紹介します。
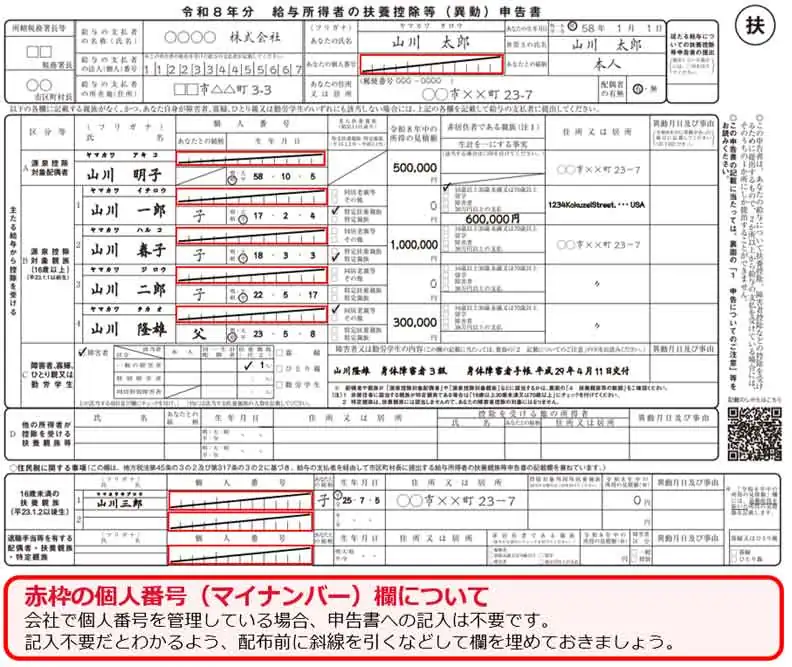
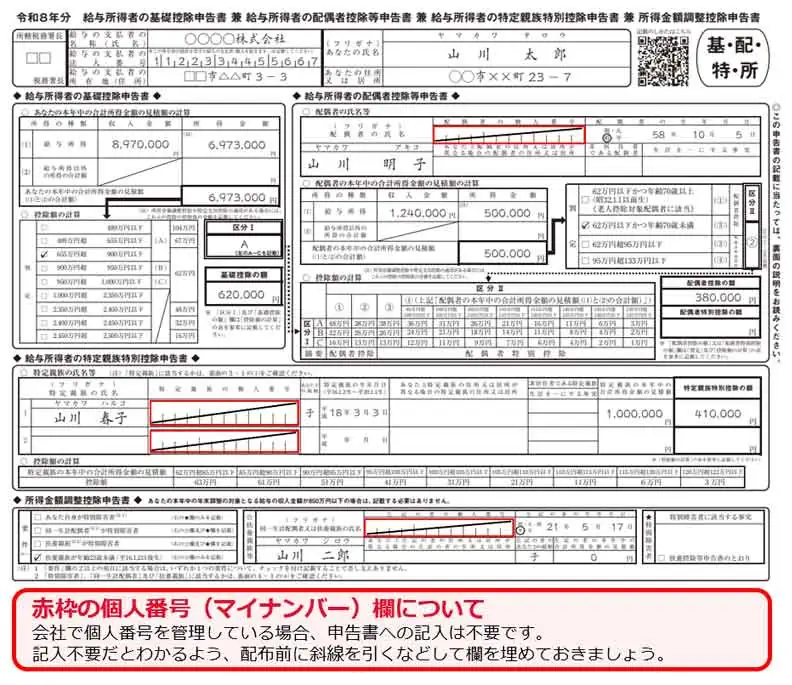
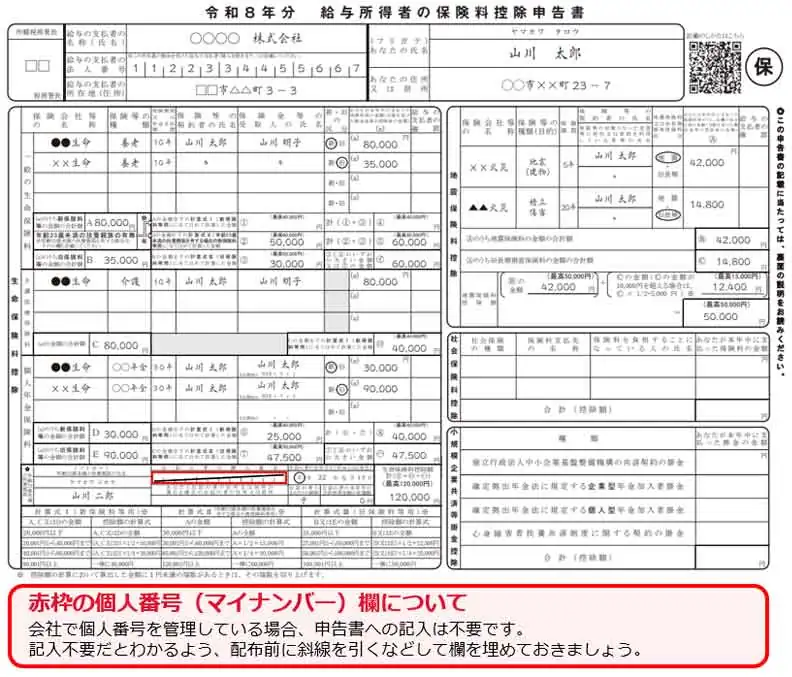
申告書には従業員本人や配偶者、扶養親族等の個人番号(マイナンバー)の記載欄がありますが、給与の支払者が個人番号等を記載した一定の帳簿を備えている場合は、申告書への記載を省略できます。特定個人情報の管理の観点から、申告書には個人番号を記入させず、会社で別途管理する運用が一般的です。この場合、事前に斜線を引く、「個人番号は記入しないでください」と記載しておくなどして、記入が不要な欄だとひと目でわかるようにしておくとよいでしょう。このあと紹介する各記入例では、個人番号欄に斜線を引いた例を掲載しています。
年末調整の書類について、詳しくはこちらの記事で解説しています。
給与所得者の扶養控除等(異動)申告書
年末調整において全員分の提出が求められる書類として、「給与所得者の扶養控除等(異動)申告書(扶養控除等申告書)」があります。申告書を提出していない役員や従業員には、年末調整を行えません。
企業は、当年分と翌年分の扶養控除等申告書を従業員に配布します。当年分については、通常その年初の給与支給前までに提出されたものを使用しますが、年末調整時には改めて提出を求めます。修正がある場合は所定の訂正を行ったうえで再提出してもらい、修正がない場合も確認のうえ再提出を受け付けます。
翌年分の申告書は、翌年1月以降の給与にかかる源泉徴収の計算に使用します。原則として翌年1月分の給与計算までに提出されていれば問題ありませんが、提出漏れを防ぐため、他の年末調整書類と一緒に配布・回収するケースが一般的です。
給与所得者の扶養控除等(異動)申告書
-
参考:国税庁「令和8年分 給与所得者の扶養控除等(異動)申告書」より一部引用・加工し作成
扶養控除等申告書の書き方について、詳しくはこちらの記事で解説しています。
給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書
「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」は、「基礎控除」「所得⾦額調整控除」「配偶者控除・配偶者特別控除」「特定親族特別控除」の4種類の控除を1つの書式にまとめた申告書です。所得税の控除の適用に当たり、基礎控除や配偶者控除などを一括して申告するための書類で、年末調整での手続きを簡略化・一元化することを目的とした書類です。
基本的に、すべての給与所得者への配布・提出が求められます。2026年(令和8年)の年末調整では、基礎控除と給与所得控除が引き上げられることに伴い、控除額の計算表や判定欄の金額が前年の様式から変更されています。
給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書
-
参考:国税庁「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」より一部引用・加工し作成
基礎控除申告書の書き方について、詳しくはこちらの記事で解説しています。
給与所得者の保険料控除申告書
「給与所得者の保険料控除申告書」(以下、保険料控除申告書)は、従業員がその年に支払った保険料の控除額を申告するために記入・提出する書類で、該当の保険料控除を利用する従業員分について提出します。年末調整で申告できる保険料控除は、主に以下の4種類です。
-
- 生命保険料控除
- 地震保険料控除
- 社会保険料控除
- 小規模企業共済等掛金控除
なお、2026年(令和8年)・2027年(令和9年)の2年間は、生命保険料控除に控除額引き上げの時限措置が設けられています。23歳未満の扶養親族がいる場合に、生命保険料(新契約)に係る一般生命保険料控除の限度額が4万円から6万円に引き上げられます。この時限措置に対応するため、保険料控除申告書に新たな記載欄が設けられ、様式の変更が行われています。
-
参照:国税庁「令和8年4月源泉所得税の改正のあらましp.7」
給与や賞与から天引きされた社会保険料以外に保険料の支払いがなく、控除申請を行わない場合でも、控除の有無を確認する目的で氏名と住所のみ記入してもらうケースがあります。ただし、申告書の提出自体は必須ではありません。
なお、保険料控除を適用する際は、申告書と併せて保険料の支払いを証明する書類の提出も求められます。
給与所得者の保険料控除申告書
-
参考:国税庁「令和8年分 給与所得者の保険料控除申告書」より一部引用・加工し作成
保険料控除申告書の書き方について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整で対象者から回収する書類
年末調整では、企業側が配布する書類だけでなく、従業員から提出してもらわなければならない書類もあります。対象となる人や状況によって回収する書類が異なるため、事前に確認しておきましょう。
保険料の支払いを証明する書類
保険料控除を受ける従業員は、該当する保険料の支払いを証明する書類を企業へ提出しなければなりません。主な書類は次のとおりです。
-
- 生命保険料控除や地震保険料控除に関する、保険会社が発行する控除証明書(はがきや電子データ)
- 個人型確定拠出年金の掛金に関する払込証明書
- 国民年金や国民年金基金などの支払いに対する控除証明書や領収書
従業員から保険料控除申告書を受け取った際は、これらの証明書が添付されているかを必ず確認しましょう。早いうちに社内周知を行っておくと、漏れのない回収が進めやすくなります。
住宅ローン(2年目以降)の住宅借入金等特別控除申告書と残高証明書
住宅ローンを利用して住宅の購入やリフォームを行った従業員が、住宅ローン控除を受けるには、以下の2種類の書類を提出しなければなりません。
-
- 住宅借入金等特別控除申告書
- 住宅ローンの年末残高証明書
従業員が住宅ローン控除を初めて受ける年(初年度)は自ら確定申告して控除を適用しなければなりませんが、2年目以降は年末調整で対応できます。
住宅借入金等特別控除申告書は、初年度の確定申告後に税務署から残りの控除年数分が該当する従業員にまとめて送付されます。年末残高証明書は、借入先の金融機関から毎年10〜11月頃に届きます。いずれも企業からの配布は不要です。
ただし、2024年(令和6年)以降に居住を開始した従業員で、借入先の金融機関が「調書方式」に対応している場合は、年末残高証明書が交付されません。この場合は申告書のみの提出となるため、証明書が添付されていなくても不備ではない点に注意しましょう。
住宅ローン控除について、詳しくはこちらの記事で解説しています。
-
参照:国税庁「年末調整で住宅借入金等特別控除の適用を受ける方へ」
前職分の源泉徴収票
従業員が年の途中で転職していたり、入社前にアルバイトをしていたりした場合など、同じ年に他社からの給与収入がある場合には、前職の源泉徴収票を提出してもらわなければなりません。前職分の給与情報がなければ、自社で正確な年末調整を行えないためです。
紛失している、または受け取っていない場合は、従業員本人から前職の勤務先に連絡し、発行してもらうように依頼しましょう。倒産などの理由で発行が困難な場合や、発行しても年末調整の提出期限に間に合わない場合は、従業員本人に確定申告を行ってもらうように案内します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整で企業が作成し税務署に提出する書類
年末調整で所得税額の過不足計算を行った後は、以下の書類を作成して税務署へ提出しなければなりません。提出期限は翌年1月31日(土日祝日の場合は翌平日)までです。
源泉徴収票【2027年1月から税務署への提出不要】
年末調整で作成し、税務署に提出する源泉徴収票(給与所得の源泉徴収票)には、年間給与や賞与、所得控除などの金額が記載されます。
従来は、年間の給与支給額が150万円を超える役員や500万円を超える従業員など、一定の条件に該当する場合に源泉徴収票を税務署へ提出していました。しかし2027年(令和9年)1月1日以後は、市区町村に給与支払報告書を提出していれば、税務署にも源泉徴収票を提出したものとみなされます。そのため、提出対象かどうかの判定と税務署への提出がいずれも不要になります。源泉徴収票を従業員本人へ交付する義務は変わりません。
-
参照:国税庁「源泉徴収票のみなし提出の特例 特設ページ」
参照:国税庁「No.7411 「給与所得の源泉徴収票」の提出範囲と提出枚数等」
源泉徴収票について、詳しくはこちらの記事で解説しています。
法定調書合計表
「法定調書合計表」は、法定調書をまとめて提出する際に添付する書類です。正式名称は「給与所得の源泉徴収票等の法定調書合計表」といい、源泉徴収票や支払調書などの法定調書と併せて税務署に提出します。いわば法定調書類の“表紙”のようなもので、支払金額や源泉徴収税額などの合計額を記載する書類です。
法定調書について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整で企業が作成して市区町村に提出する書類
年末調整では、税務署へ提出する書類だけでなく、「給与支払報告書」を各従業員の居住する市区町村へ提出します。給与支払報告書とは、企業が従業員の年間給与額を市区町村へ報告するための書類で、これを基に住民税が計算されます。
給与支払報告書は「総括表」と「個人別明細書」の2種類から構成されており、以下でそれぞれについて解説します。
給与支払報告書について、詳しくはこちらの記事で解説しています。
給与支払報告書(総括表)
給与支払報告書(総括表)は、個人別明細書の“表紙”になる書類です。従業員の居住地である市区町村ごとに1枚ずつ作成し、それぞれの自治体へ提出します。
総括表には、以下のような情報を記載します。
-
- 会社名および所在地
- 提出先の市区町村名
- その自治体に居住する従業員数(=個人別明細書の枚数)
市区町村は、上記の書類を基に住民税の課税処理を行います。
給与支払報告書(個人別明細書)
給与支払報告書(個人別明細書)は、従業員それぞれについて、以下のような情報を記載する書類です。
-
- 1年間の給与や賞与の支給額
- 所得税や社会保険料などの各種控除額
- 配偶者や扶養親族の情報
基本的には、源泉徴収票とほぼ同じ内容が記載されており、上記の書類を基に市区町村が翌年度の住民税額を算出します。個人別明細書は、総括表と一緒に従業員の居住する市区町村へ提出しなければなりません。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整の準備を計画的に進めましょう
年末調整の準備は10月ごろから始まります。各種申告書の配布と回収、年調年税額の精算、書類の提出まで、一連の業務をスムーズに進めるために、作業工程を正しく把握し、早めにスケジュールを立てて準備を整えておきましょう。10月から翌1月まで、各業務を記載した月別チェックリストを活用すると、段取りを組みやすくなります。
税制改正により、2026年(令和8年)の年末調整における変更点への対応も求められます。法改正の面では、給与所得控除と基礎控除の金額引き上げや、生命保険料控除の一部引き上げが行われました。また、国税システムの更改に伴う申告書の様式変更も控えています。改正項目が多い年は、記載ミスなどを防ぎ、業務をスムーズに進めるためにも、運用方法を見直すことも大事です。
早期の準備着手と電子化を推進すると、余裕を持って年末調整の計画を立てやすくなります。そこで、年末調整業務をまとめてデジタル化できるクラウド給与計算ソフト「弥生給与 Next」の導入をおすすめします。最新の法改正や様式変更に対応でき、各種控除申告書の配布・回収作業、年税額の計算、法定調書の作成などもクラウド上での完結が可能です。年末調整や従業員情報の管理にかかる業務負担を軽減して効率化につなげたい方は、ぜひ「弥生給与 Next」の導入をご検討ください。
-
※本記事は2026年8月3日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
年末調整の準備はいつから始めますか
10月ごろから社内での準備を開始します。まずは「給与所得者の扶養控除等(異動)申告書」などの書類を11月上旬ごろに従業員へ配布し、11月中旬〜下旬にかけて回収・確認を行うスケジュールで進めると、12月または翌1月の給与計算での精算がスムーズになります。年末調整の流れについて、詳しくはこちらもご確認ください。
従業員から回収する書類にはどのようなものがありますか
全員から提出してもらう「扶養控除等申告書」や「基礎控除申告書等」のほか、該当者のみ提出する「保険料控除申告書」、各種控除証明書(生命保険、地震保険、住宅ローン控除の証明書など)があります。漏れがないよう早めのアナウンスが不可欠です。詳しくはこちらもご確認ください。
中途入社の従業員はどのように年末調整を進めますか
中途入社社員の年末調整は、前職の「源泉徴収票」を回収し、自社の給与と合算して行います。前職の源泉徴収票が提出されない場合は、自社で年末調整はできず、従業員自身で確定申告を行ってもらうように案内をします。詳しくはこちらもご確認ください。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者税理士法人古田土会計
社会保険労務士法人古田土人事労務
中小企業を経営する上で代表的なお悩みを「魅せる会計事務所グループ」として自ら実践してきた経験と、約3,000社の指導実績で培ったノウハウでお手伝いさせて頂いております。
「日本で一番喜ばれる数の多い会計事務所グループになる」
この夢の実現に向けて、全力でご支援しております。
解決できない経営課題がありましたら、ぜひ私たちにお声掛けください。必ず力になります。