【2026年最新】住宅ローン控除1年目は年末調整しない?確定申告の提出書類や期限を解説
監修者: 高崎 文秀(税理士)
更新

税理士の視点|この記事のポイント
- 住宅ローン控除は1年目だけ確定申告が必要で、2年目以降は毎年年末調整で可能です。
- 1年目の申告をしないと税務署から申告書が届かず、2年目以降年末調整ができないため、入居した年の申告は忘れずに済ませておきましょう。
住宅を購入した際には、住宅ローン控除(住宅借入金等特別控除)を活用することで、所得税や住民税の軽減が期待できます。ただし、控除の適用には所定の手続きを行うことが前提です。特に1年目は、年末調整では対応できないため、自分で確定申告を行います。
本記事では、住宅ローン控除1年目で行う確定申告で準備する書類や手続きの流れ、提出期限などをわかりやすく解説します。また、2年目以降の年末調整の手続き方法や控除額のシミュレーション、よくある質問への回答も併せて紹介します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
住宅ローン控除を受けるには1年目で確定申告をする
住宅ローン控除の1年目は、年末調整では手続きできません。住宅ローン控除(住宅借入金等特別控除)を利用する場合、最初の年は自分で確定申告を行います。2年目以降は、年末調整で住宅ローン控除を受けられます。
住宅ローン控除の1年目に確定申告を行う理由は、年末調整のような簡易的な手続きでは対応できないためです。住宅ローン控除を受けるには、さまざまな書類の提出や所定の手続きが求められます。
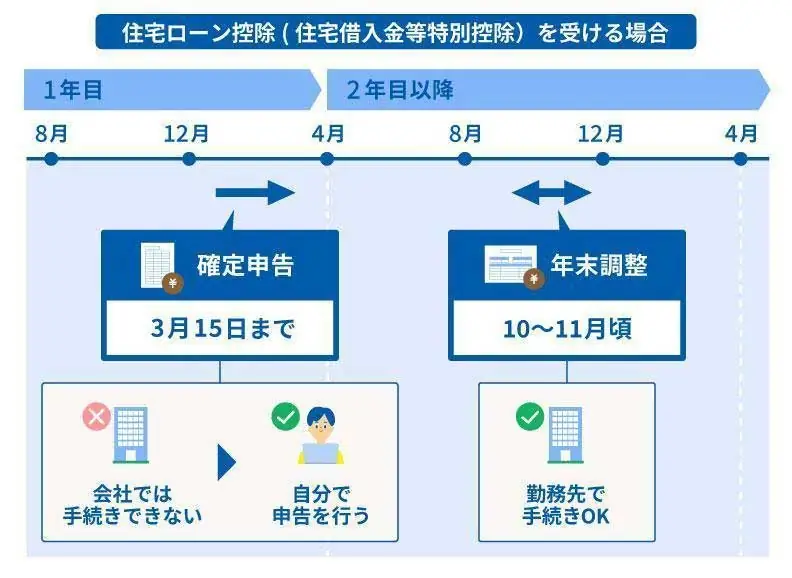
年末調整と確定申告の違いについて、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
住宅ローン控除を受けるために準備する書類
確定申告で住宅ローン控除の適用を受けるために準備する書類は、下表のとおりです。源泉徴収票は、確定申告書に所定の金額を記載するために準備しますが、提出は求められません。
| 書類名 | 取得場所 | 備考 |
|---|---|---|
| 確定申告書 | 税務署 国税庁HP |
– |
| (特定増改築等)住宅借入金等特別控除額の計算明細書 | 税務署 国税庁HP |
取得した住宅の内容や住宅ローン残高などを記載 |
| 建物・土地の登記事項証明書 | 法務局 | 申請者の名義になった後の登記事項証明書が必要 |
| 建物・土地の不動産売買契約書や請負契約書のコピー | 不動産会社 | – |
| 住宅ローンの年末残高等証明書 | 借入先金融機関 | – |
| 本人確認書のコピー | 警察署や旅券センターなど | 運転免許証やパスポート、マイナンバーカードなど |
源泉徴収票について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
確定申告書類の書き方
住宅ローン控除を受けるには、自分で記入して提出する書類もあります。中でも、自分自身が記入する主な書類は、次の3つです。
-
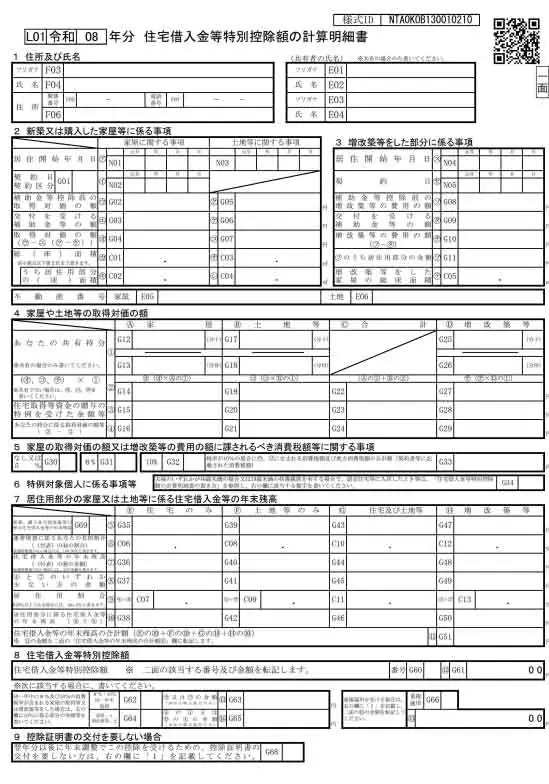
- 住宅借入金等特別控除額の計算明細書
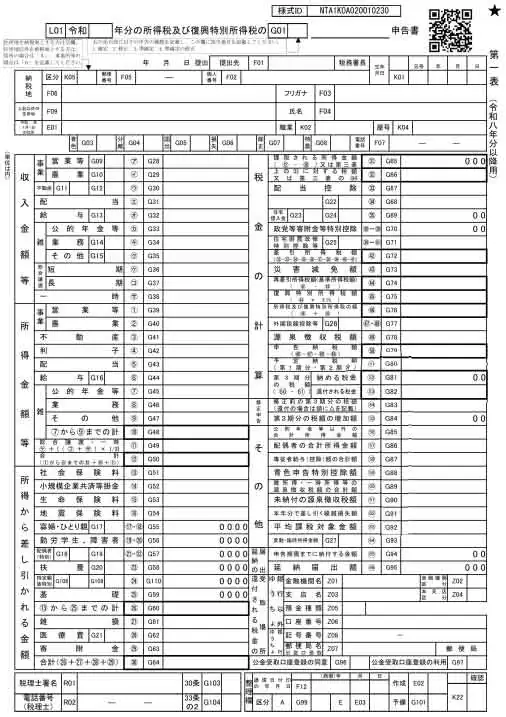
- 確定申告書(第一表)
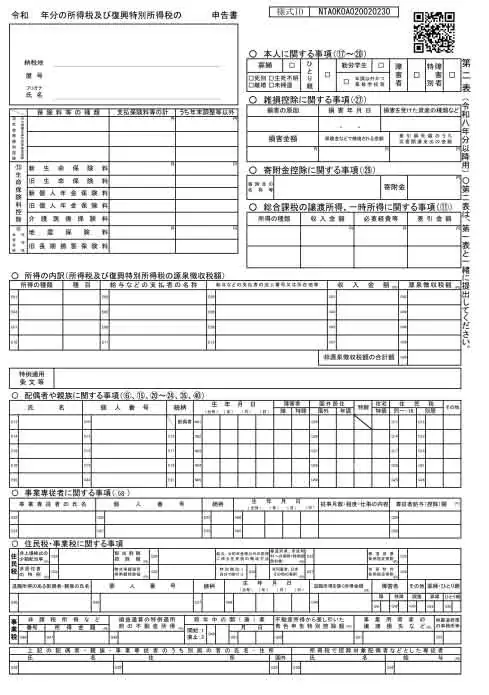
- 確定申告書(第二表)
これらの書類には、住宅ローンの借入金額や返済状況、住宅の取得年月日などの情報を正確に記入します。初めての場合は、国税庁のサイトや税務署で配布されている記入例を参考にするとスムーズに作成できます。不明点があれば税務署の窓口や相談窓口を活用しましょう。
なお、掲載している様式は国税庁が公表している案です。確定申告の際は、国税庁の「所得税の確定申告」などで最新の様式をご確認ください。
-
参照:国税庁「所得税の確定申告
 」
住宅借入金等特別控除額の計算明細書
-
引用:国税庁「令和8年分の所得税等の確定申告書(案)」p10
-
-
1.住所及び氏名
住宅ローン控除の申請者の郵便番号や住所、電話番号、氏名を記載 -
2.新築又は購入した家屋等に係る事項
- 居住開始年月日:住民票に記載がある年月日を転記
- 補助金等控除前の取得対価の額:購入・新築した建物土地の購入金額を記載
- 総(床)面積:登記事項証明書の床面積を転記
-
4.家屋や土地等の取得対価の額
購入・新築した建物と土地の価格を記載 -
5.家屋の取得対価の額又は増改築等の費用の額に課されるべき消費税額等に関する事項
建物の消費税額を計算し記載 -
7.居住用部分の家屋又は土地等に係る住宅借入金等の年末残高
住宅ローンの借入金残高証明書の内容を転記 -
8.住宅借入金等特別控除額
住宅ローン控除額を計算して記載
-
確定申告書(第一表)
-
引用:国税庁「令和8年分の所得税等の確定申告書(案)」第一表・第二表含む)
- 申請者の内容
- 申請者の氏名や住所、個人番号などを記載
- 収入金額等
- 給与の収入の金額を記載(源泉徴収票で確認)
- 所得金額等
- 給与の所得額を記載(源泉徴収票で確認)
- 所得から差し引かれる金額
- 源泉徴収票に記載されている所得控除の額の合計額欄の金額を転記
- 税金の計算
- 課税される所得金額:所得金額等の金額から所得から差し引かれる金額を引いた金額を記載
- 課税される所得金額に対する税額:所得税の税額を計算し記載
- 住宅借入金等特別控除額
- 住宅ローン控除額を計算して記載
- 差引所得税額
- 所得税から住宅借入金等特別控除などを差し引きした金額
- 復興特別所得税
- 差引所得税額に2.1%を乗じた金額
- 所得税及び復興特別所得税の額
- 所得税額と復興特別所得税を合計した金額
- 源泉徴収額
- 源泉徴収票に記載してある金額を転記
- 申告納税額
- 所得税及び復興特別所得税の額から源泉徴収税額を引いた金額
- 第3期分の税額
- 申告納税額がプラスになった場合:納める税金に申告納税額を転記
- 納税額がマイナスになった場合:還付される税金に還付税額を転記
確定申告書(第二表)
-
引用:国税庁「令和8年分の所得税等の確定申告書(案)」(第一表・第二表含む)
- 住所氏名
- 申請者の住所氏名を記載
- 所得の内訳
- 源泉徴収票を見ながら事業者の所在地や収入金額、源泉徴収税額を記載
- 特例適用条文等
-
- 居住開始年月日を記載し該当する記号を居住開始年月日の前に記載
- 該当する特例を居住開始年月日の後ろに記載
- ※記載する記号と特例の内容は、国税庁の「所得税の確定申告」掲載の確定申告の手引きで案内されています
- 配偶者や親族に関する事項
- 配偶者や親族の氏名や個人番号、続柄などを記載
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
確定申告書類の提出方法と提出期限
確定申告関連の書類は、次のいずれかの方法で提出できます。
-
- 税務署の窓口へ持参
- 税務署へ郵送
- e-Taxで電子申告
持参や郵送の場合は、納税者の住所のある地域を所轄する税務署が提出先になり、国税庁のホームページで調べられます。同じ市内や区内に、複数の税務署がある場合もあります。また、郵送の場合は「信書」扱いになるため、いわゆる普通郵便(第一種郵便物)かレターパックで送ります。「ゆうメール」は信書に該当せず、提出方法として適していません。
税務行政全般においてデジタル化の推進が進んでおり、紙による提出のメリットとされてきた、期限内にきちんと申告したことを示す「収受印」は、2025年(令和7年)1月から行われないことになりました。
-
参照:国税庁「令和7年1月からの申告書等の控えへの収受日付印の押なつについて」
確定申告書の提出方法について、詳しくはこちらの記事で解説しています。
確定申告書類の提出方法
確定申告書類の提出は、上述した3つの方法からご自身の状況に合わせて選択できます。ここでは、それぞれのメリットなどを解説します。
税務署の窓口へ持参
確定申告の書類は、税務署の窓口でも提出可能です。メリットは、提出する書類がすべて揃っているか、添付書類に不備がないかなどの形式的な確認をその場で行ってもらえることです。ただし、申告書の内容(計算や記載事項)についての詳細な確認やアドバイスは基本的に行われません。
確認してもらえるのは、基本的に税務署の開庁時間内(通常、平日の午前8時30分から午後5時まで)です。時間外や閉庁日(土日祝日など)は、申告に関する相談や受付を行っていません。提出自体は、時間外収受箱への投函でも可能です。締め切り間際は窓口が混雑するため、早めの提出が望まれます。
税務署へ郵送
郵送の場合は、郵便物の消印が提出日とみなされます。申告期間は窓口への持参と同様、2月16日から3月15日です。
書類をそろえて郵便ポストに投函すればよいので、利便性が高い点がメリットです。普通郵便で送ると追跡ができないため、郵送事故を防ぐ目的で書留等の利用を検討しましょう。
e-Taxで電子申告
e-Taxは、インターネットを利用して確定申告書や関連書類を作成・提出できる国税庁の電子申告サービスで、自宅にいながら確定申告を行えます。e-Tax上で確定申告書を作成すれば、控除額や税額も自動計算されます。なお、建物・土地の登記事項証明書などの添付書類は、イメージデータで送信するか、別途郵送します。
e-Taxの大きなメリットは、確定申告の期限内であれば、税務署の開庁時間などを気にすることなく24時間いつでも申告ができる点です。利用にはマイナンバーカードや、その読み取りに対応したスマートフォン、マイナポータルアプリのインストールをしておくとスムーズに行えます。
確定申告書類の提出時期
確定申告期間は通常、翌年の2月16日から3月15日までです。ただし、この期間の開始日や終了日が土曜日または日曜日に該当する場合は、日程が変更されることがあります。
確定申告の期間について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
住宅ローン控除2年目以降は年末調整で手続き可能
1年目に確定申告を行えば、2年目以降は勤務先の年末調整で手続きできるようになります。その際、毎年以下の2種類の書類を準備し、勤務先に提出します。
-
-
①給与所得者の住宅借入金等特別控除申告書 兼 住宅借入金等特別控除計算明細書
-
②住宅取得資金に係る借入金の年末残高等証明書
-
①は、1年目の確定申告を終えた後、税務署から交付されます。書面で受け取る場合は、控除が適用される年数分(通常10年分または13年分)がまとめて送付されるため、年末調整のたびに1枚ずつ使用します。1年目の確定申告をe-Taxで行い、電子交付を希望した場合は、毎年その年の分がe-Taxのメッセージボックスに格納されます。
②は、年末時点のローン残高を証明する書類で、住宅ローンを借り入れている金融機関から毎年10月頃に送られます。
なお、残高証明書の提出が不要となる「調書方式」が、2023年(令和5年)1月1日以降に居住を開始し、2024年(令和6年)1月1日以降に確定申告・年末調整を行う人に適用される改正がありました。
「調書方式」は金融機関等が年末残高等調書を税務署に直接提出し、国税庁から年末残高情報が提供される方法で、2025年(令和7年)分以降は対応する金融機関が増えています。
「調書方式」に対応していない金融機関を利用している場合は、これまでどおり年末残高等証明書を毎年勤務先に提出します。契約している金融機関が「調書方式」に対応しているかどうかは、金融機関へ確認しましょう。
住宅借入金等特別控除申告書について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
住宅ローン控除でいくら税金が控除されるのか計算する方法
住宅ローン控除額は、住宅の種類や入居時期、ローンの残高などによって異なります。控除額の計算方法や借入限度額、控除期間を理解し、自分の控除額を確認しましょう。
住宅を新築等した場合の借入限度額、控除期間
住宅ローン控除(住宅借入金等特別控除)は、2026年度(令和8年度)税制改正により適用期限が5年延長され、入居日が2026年(令和8年)1月1日から2030年(令和12年)12月31日までの住宅が対象になりました。
既存の住宅ストックを活用しながら多様な居住ニーズに応える住宅市場の構築を後押しする狙いがあり、床面積要件の緩和や省エネ性能の高い既存住宅への借入限度額引き上げもその一環です。
控除される税額は、決まった計算方法に沿って算出します。控除率は0.7%、控除期間は13年間または10年間です。控除額は、購入する住宅の種類(新築、既存、買取再販など)、入居時期、住宅の環境性能(長期優良住宅、ZEH水準省エネ住宅など)、世帯の区分によって異なります。特に、住宅の環境性能や世帯の区分に応じて借入限度額が設定されており、この限度額が控除額の計算に大きく影響します。
今回の改正では、既存住宅のうち長期優良住宅・低炭素住宅とZEH水準省エネ住宅の借入限度額が引き上げられ、控除期間も13年間に延長されています。既存住宅を取得する場合も、住宅の環境性能を確認しておくと、より高い控除を受けられる可能性があります。
子育て世帯とは19歳未満の扶養親族がいる世帯、若者夫婦世帯とは夫婦のいずれかが40歳未満の世帯を指します(判定はその年の12月31日時点)。所得要件は合計所得金額2,000万円以下です。床面積要件は、2026年度(令和8年度)税制改正により新築住宅・既存住宅ともに40平方メートル以上へ緩和されています。(合計所得1,000万円超の方や子育て世帯等の上乗せ措置を利用する方は、引き続き50平方メートル以上が要件です)
借入限度額や床面積要件のほか、住宅ローン控除の適用には次の要件も満たすことになります。住宅ローン返済の期間が10年以上、住宅の取得から6か月以内に入居し、控除を受ける年の12月31日まで引き続き住んでいること、配偶者や親族など特別な関係にある人からの取得でないことなどです。住宅ローンの借入先には、銀行などの民間金融機関のほか、住宅金融支援機構や勤務先からの借入も含まれます。
既存住宅(中古住宅)を取得する場合は、1982年(昭和57年)1月1日以後に建築された住宅であることも要件のひとつです。1981年(昭和56年)12月31日以前に建築された住宅は、耐震基準適合証明書や建設住宅性能評価書の写し(耐震等級1〜3)、既存住宅売買瑕疵担保責任保険の付保証明書など、耐震性を証明する書類を取得日前2年以内に用意すれば適用の対象になります。これらの書類は、確定申告の際に添付書類として提出します。
2026年(令和8年)入居の借入限度額と控除期間は、下表のとおりです(控除率は一律0.7%。カッコ内は子育て世帯・若者夫婦世帯への上乗せ後の借入限度額)。
| 住宅新旧等 | 住宅環境性能等 | 借入限度額 (令和8年入居) |
控除期間 | 控除割合 | |
|---|---|---|---|---|---|
| 新築住宅 買取再販 |
長期優良住宅 低炭素住宅 |
4,500万円 (5,000万円) |
13年間 | 0.7% | |
| ZEH水準省エネ住宅 | 3,500万円 (4,500万円) |
||||
| 新築 | 省エネ基準適合住宅 | 2,000万円 (3,000万円) |
|||
| その他住宅 | 原則支援対象外 | ||||
| 既存住宅 | 長期優良住宅 低炭素住宅 ZEH水準省エネ住宅 |
3,500万円(4,500万円) | |||
| 既存・買取再販 | 省エネ基準適合住宅 | 2,000万円(3,000万円) | |||
| その他住宅(増改築・リフォーム含む) | 2,000万円 | 10年間 | |||
- (カッコ内の金額は子育て世帯等への上乗せ)
-
参照:国土交通省「「住宅ローン減税」(令和8〜12年の住宅ローン減税の概要)」
なお、省エネ基準適合住宅の新築は、2028年(令和10年)入居以降は原則支援対象外です。(2027年(令和9年)12月31日以前に建築確認を受けた場合、または2028年(令和10年)6月30日以前に建築された場合は、借入限度額2,000万円・控除期間10年で対象)また、2028年(令和10年)入居以降は災害レッドゾーンにある新築住宅も対象外です。(建替えや既存住宅の購入、リフォームは引き続き対象です。)
-
参照:国土交通省「住宅ローン減税」
参照:国土交通省「報道発表 住宅ローン減税等の延長・拡充が閣議決定されました」
住宅ローン控除額のシミュレーション
実際の控除額は、上表の借入限度額を踏まえて試算できます。計算の考え方はシンプルで、年末時点のローン残高に控除率0.7%を掛け合わせるだけですが、残高が借入限度額を超えている場合は、その超過分が計算から除かれる点は注意しましょう。
- シミュレーション条件
-
- 新築の省エネ基準適合住宅を購入
- 令和8年(2026年)入居
- 子育て世帯・若者夫婦世帯に該当しない
- 年末の借入残高:4,000万円
例えば、新築・省エネ基準適合住宅を購入し、子育て世帯・若者夫婦世帯に該当しないケースで考えてみます。上表の借入限度額は2,000万円であり、年末残高が4,000万円だとしても計算に使えるのは限度額の範囲内、つまり2,000万円までです。
2,000万円(借入限度額)×0.7%(控除率)=14万円(住宅ローン控除額)
その年の住宅ローン控除額は14万円です。同じ住宅でも子育て世帯・若者夫婦世帯に該当していれば借入限度額が3,000万円まで広がるため、控除額は21万円(3,000万円×0.7%)まで増えます。
新築の長期優良住宅を購入し、子育て世帯・若者夫婦世帯に該当する場合を見てみます。年末残高が5,000万円のケースでは、上乗せ後の借入限度額も同じく5,000万円となるため、残高の全額がそのまま計算対象です。
5,000万円(借入限度額)×0.7%(控除率)=35万円(住宅ローン控除額)
住宅ローン控除額は住宅の種類・環境性能・世帯区分・借入残高という複数の要素の組み合わせで変動します。まずは自分が該当する住宅区分を上表で確認し、そのうえで年末残高と借入限度額を照らし合わせる、という手順を踏めば控除額を把握しやすくなります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整で住宅ローン控除ができるのは2年目から
住宅ローン控除の手続きの負担は、実は1年目に集中しています。書類をそろえて自分で確定申告を行うのは1年目だけであり、それを終えれば2年目以降は年末調整に組み込まれ、負担は一気に軽くなります。
年末調整の実務をペーパーレス化・効率化したい場合に役立つのが「弥生給与 Next」です。各種控除申告書の従業員とのやり取りをオンラインで完結でき、年末調整に必要な書類の管理や提出もスムーズに行えます。住宅ローン控除を含めた年末調整の手続きを効率化したい方は、活用をご検討ください。
-
※本記事は2026年8月17日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
住宅ローン控除は無収入でも受けられますか
無収入の場合、住宅ローン控除は利用できません。住宅ローン控除は所得税額そのものを差し引く「税額控除」のため、控除する元となる所得税が発生しなければ適用ができなくなります。育児休業給付金のみを受け取っている期間のように、所得税が非課税の収入しかない場合も同様に控除できませんが、職場に復帰して所得税を納め始めた場合、適用条件を満たしていればその後の確定申告を通じて住宅ローン控除を受けられるようになります。
住宅ローン控除のための確定申告を忘れてしまった場合はどうなりますか
確定申告を忘れた場合も、後から申告すれば住宅ローン控除を受けられます。住宅ローン控除を受けるための申告は「還付申告」にあたり、確定申告期間とは関係なく、入居した年の翌年1月1日から5年間提出できます。
5年を過ぎた年分については控除を受けられなくなるため、早めに手続きを進めましょう。
住宅ローン控除を受けるには年末調整と確定申告を両方しなくてはなりませんか
住宅ローン控除の手続きに限っていえば、年末調整と確定申告を並行して行う必要はありません。1年目は確定申告のみ、2年目以降は年末調整のみの手続きで完結します。
ただし、給与収入が年間2,000万円を超える方や副業所得が20万円を超える方は、住宅ローン控除の有無にかかわらず別途確定申告を行う点には注意しましょう。
確定申告をしたら住宅ローン控除の還付金はいつ戻ってきますか
還付金の振込までの期間は、申告方法によって異なります。e-Taxを利用した場合はおよそ3週間と比較的早く、インターネット上で処理状況を追うこともできます。
一方、窓口持参や郵送で提出した場合は1か月〜1か月半ほどかかるのが一般的で、振込に先立って「国税還付金振込通知書」という書面が送られてきます。いずれの方法でも振込先は確定申告書に記入した銀行口座であり、提出時期が申告期限の間際になるほど還付のタイミングは後ろ倒しになりやすい点も押さえておきましょう。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
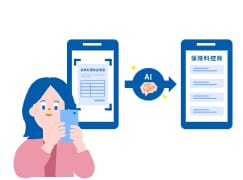
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者高崎 文秀(税理士)
高崎文秀税理士事務所 代表税理士/株式会社マネーリンク 代表取締役
早稲田大学理工学部応用化学科卒
都内税理士事務所に税理士として勤務し、さまざまな規模の法人・個人のお客様を幅広く担当。2019年に独立開業し、現在は法人・個人事業者の税務顧問・節税サポート、個人の税務相談・サポート、企業買収支援、税務記事の監修など幅広く活動中。また通常の税理士業務の他、一般社団法人CSVOICE協会の認定経営支援責任者として、業績に悩む顧問先の経営改善を積極的に行っている。