【2026年最新】年金収入がある従業員の年末調整は?確定申告が求められるケースを解説
更新
働きながら年金を受け取る従業員が増えており、年金と税金の扱いについて相談を受ける給与計算担当者も少なくありません。年金収入は「雑所得」に該当することから会社の年末調整では精算できないため、従業員本人が確定申告を行うケースがあります。
本記事では、雑所得の基本的な考え方や確定申告が求められる具体的なケース、実際の手順、さらには年金受給者の家族を扶養親族にできるかの判定基準までをわかりやすく解説します。併せて、実務に影響する令和8年度税制改正による変更点も紹介しているので、年末調整について詳しく知りたい方は、参考にしてください。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
働きながら年金を受給する人は多い
厚生労働省の2022年調査によると、65~69歳のうち男性の58.3%、女性の39.9%が就業しており、年金を受給しながら働く高齢者が増加しています。この傾向は今後も続くと見込まれており、企業側でも年金を受給しながら働く従業員を前提とした人事・労務対応が求められるようになっています。平均寿命の延伸や、年金収入だけでは生活資金が不足しやすいことなどが背景にあります。
年金は60歳から65歳になるまでの間に繰り上げて受給することもできますが、繰り上げた月数に応じて減額され、例えば60歳0か月から受給した場合は最大24%減額されます。なお、繰り上げ受給をしたうえで厚生年金の被保険者として働く場合は、在職老齢年金のしくみにより、給与と年金の額に応じて老齢厚生年金の一部または全部の支給が停止されることがあります。繰り上げによる減額と支給停止が重なる可能性がある点も、併せて押さえておきましょう。
年金の受給開始時期は従業員それぞれの働き方やライフプランによって異なるため、個々の状況に応じた対応が求められる点もポイントです。
そこで、年金収入と年末調整・確定申告の関係を正しく理解しておくと、相談を受けた際にもスムーズに案内できます。特に、これまで確定申告をしたことがない従業員は、税金の扱いにあまり詳しくない傾向があるため、これから述べるしくみを確認していきましょう。
-
参照:日本年金機構「在職老齢年金の計算方法
 」
参照:厚生労働省「年金制度基礎調査(老齢年金受給者実態調査)令和4年」
年金収入は雑所得で年末調整の対象ではない
年末調整は、会社が従業員の給与所得について1年分の所得税を精算する手続きです。一方、公的年金などの年金収入は雑所得にあたり、年末調整の対象外です。
給与所得について詳しくは、こちらの記事で解説しています。
年金収入と給与所得の両方がある従業員は、給与分については年末調整で精算されますが、年金収入分の税金は年末調整では精算できず、原則として確定申告での対応が求められます。給与計算担当者としては、この違いを理解したうえで、該当する従業員にしっかり案内できると望ましいです。
雑所得となる主な公的年金は以下のとおりです。
-
- 国民年金(老齢給付)
- 厚生年金(老齢給付)
- 共済組合
- 国民年金基金
- 厚生年金基金
- 確定給付企業年金
- 企業型拠出年金
- 外国の制度に基づいた年金
なお、障害給付や遺族給付は非課税として扱われる点も、併せて確認しておきましょう。非課税の給付と課税対象の年金収入が混在するケースもあるため、従業員から相談を受けた際は、受給している年金の種類を確認したうえで案内すると誤解を防ぎやすくなります。
-
参照:国税庁「No.1500 雑所得」
参照:国税庁「No.1600 公的年金等の課税関係」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
雑所得とは?
雑所得は、以下の3種類が基本的な区分です。
-
-
1.公的年金等
-
2.業務にかかるもの(副業、講演料等)
-
3.1と2以外のもの(個人年金や為替差益等)
-
| 具体例 | |
|---|---|
| 1. 公的年金など | 国民年金、厚生年金、国民年金基金、厚生年金基金、確定拠出年金からの老齢給付金など |
| 2. 業務にかかるもの | 副業(事業ではない)の原稿料や講演料、ネットショップで販売して得た収益など |
| 3. その他 | 個人年金保険(契約者=年金受取人)からの年金、外貨預金の為替差益、暗号資産取引による所得 |
年金収入のうち、国民年金や厚生年金、確定拠出年金の老齢給付金などは「公的年金等」に区分されます。一方、個人年金保険などは公的年金等以外の雑所得として扱われる点が大切なポイントです。公的年金等とその他の雑所得は控除の計算方法が異なるため、区分を混同しないよう注意しましょう。
雑所得の計算方法
雑所得は、区分によって以下のように計算します。
それぞれの区分で計算された所得が、その区分における雑所得となります。
-
- 公的年金等に係る雑所得=公的年金等の収入金額-公的年金等控除額
- 業務に係る雑所得=総収入金額-必要経費
- その他の雑所得=総収入金額-必要経費
公的年金等控除額は年齢や収入金額によって変わるため、次の項目で詳しく確認しましょう。
公的年金等控除額
公的年金等控除額は、年齢(65歳未満・65歳以上)と年金収入の金額に応じて変わります。2026年(令和8年)分も、公的年金等控除額の水準は据え置きです。
| 受給者年齢 | 公的年金などの収入金額 | 公的年金等控除額 |
|---|---|---|
| 65歳未満 | 130万円未満 | 60万円 |
| 130万円以上410万円未満 | 収入金額×25%+27万5,000円 | |
| 410万円以上770万円未満 | 収入金額×15%+68万5,000円 | |
| 770万円以上1,000万円未満 | 収入金額×5%+145万5,000円 | |
| 1,000万円以上 | 195万5,000円 | |
| 65歳以上 | 330万円未満 | 110万円 |
| 330万円以上410万円未満 | 収入金額×25%+27万5,000円 | |
| 410万円以上770万円未満 | 収入金額×15%+68万5,000円 | |
| 770万円以上1,000万未満 | 収入金額×5%+145万5,000円 | |
| 1,000万円以上 | 195万5,000円 |
-
引用:国税庁「No.1600 公的年金等の課税関係」
例えば65歳以上で年金収入だけの場合、公的年金等控除110万円と基礎控除104万円(令和8年分・令和9年分)をあわせた214万円までは所得税がかかりません。令和7年分の205万円から引き上げられているため、従業員から相談を受けた際は最新の情報の提供が求められます。65歳未満の場合は、公的年金等控除60万円と基礎控除104万円をあわせた164万円が同様のラインとなるため、年齢によって基準が異なる点も把握しておきましょう。
なお、公的年金の雑所得以外の合計所得金額が1000万円超の場合は、控除額が減額されます。国税庁のサイト「No.1600 公的年金等の課税関係」などで最新の情報を確認してください。
-
参照:国税庁「No.1600 公的年金等の課税関係」
雑所得の計算例
65歳以上で、公的年金等の収入が350万円ある従業員を例に計算してみましょう。
-
1.公的年金等控除額を求める:350万円×25%+27万5,000円=115万円
-
2.収入金額から公的年金等控除金額を引く:350万円-115万円=235万円
このように、収入金額から公的年金等控除額を差し引いた額が雑所得になります。ここからさらに基礎控除など他の所得控除を差し引いた額が課税所得です。基礎控除額は令和8年分・令和9年分で合計所得489万円以下の場合104万円のため、併せて確認しておくと、全体の税額をより正確に把握できます。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年金収入は年末調整ではなく確定申告で精算する
年金収入は雑所得にあたるので、年末調整では精算できないため、年金受給者自身の確定申告が求められます。ただし、すべての年金収入のある従業員が確定申告するわけではなく、状況によって異なります。給与計算担当者が従業員に案内できるよう、確定申告が求められるケースと不要なケースを整理しておきましょう。従業員によって年金収入や他の所得の状況は異なるため、一人ひとりの事情に応じた案内が求められます。
確定申告が必要なケース
年金収入による雑所得から所得控除を差し引いてもなお残額がある場合や、給与など他の所得と併せて精算する場合は、確定申告が求められます。
-
- 年金収入以外の所得が年間20万円を超える
- 年金収入が年間400万円を超える
例えば、年金収入が年間300万円で年間20万円超の給与所得がある場合は、確定申告が必要です。給与所得とは給与所得控除額(令和8年分は最低保障額74万円)と所得金額調整控除の対象となる場合(後述)はその額を差し引いた金額です。
なお、生命保険契約や生命共済契約に基づく年金、互助年金などは公的年金等には該当しません。
年金収入があっても確定申告が不要なケース
年金所得者には確定申告不要制度があり、以下のすべてに該当する場合は確定申告をする必要はありません。
-
- 年金収入以外の所得が年間20万円以下
- 年金収入の合計が年間400万円以下かつ、その公的年金等の全部が源泉徴収の対象である
-
引用:政府広報オンライン「ご存じですか?年金受給者の確定申告不要制度」
この制度は、年金以外の所得が少ない受給者の申告手続きの負担を軽くする目的で設けられています。
なお、400万円超の年金収入があるケースは少なく、より気を付けるべき点は年金収入以外の所得です。給与所得だけでなく、生命保険や共済などの契約による個人年金、生命保険の満期返戻金、原稿料などで20万円超の所得がある場合は、確定申告が求められます。
-
参照:国税庁「公的年金等を受給されている方へ」
また、上記の条件に「公的年金等の全部が源泉徴収の対象」とありますが、年金は雑所得であることから一定額を超えると源泉徴収の対象となります。公的年金等の源泉徴収の見直しにより、源泉徴収の対象とならない公的年金等の額が引き上げられている点も押さえておきましょう。2026年(令和8年)分は65歳未満で155万円、65歳以上で205万円ですが、2027年(令和9年)分以降は65歳未満164万円、65歳以上214万円に引き上げられます。ちょうど法令が改正された時期にあたるので、国税庁の最新情報で併せて確認しておくと安心です。
-
参照:国税庁「高齢者と税(年金と税)」
参照:日本年金機構「令和8年度税制改正による公的年金等に係る主な改正事項」
確定申告不要制度の対象でも確定申告をするケース
確定申告不要制度の対象であっても、源泉徴収された所得税の還付を受ける場合は、確定申告を行うケースに該当します。また、所得税の確定申告が不要でも、住民税の申告だけを行う場合があります。それぞれ次の項目で確認しましょう。確定申告不要制度の対象であることと、確定申告をした方が有利かどうかは別の話であるため、両方の観点から検討する姿勢も大切です。
確定申告不要制度については、政府広報オンラインで詳しく解説していますので、こちらをご覧ください。
-
参照:政府広報オンライン「ご存じですか?年金受給者の確定申告不要制度」
所得税の還付を受ける場合
確定申告を行うことで医療費控除や社会保険料控除など、各種の所得控除を適用すると、源泉徴収された所得税の還付を受けられる可能性があります。この手続きは還付申告と呼ばれ、確定申告不要制度の対象者であっても任意で行える点が特徴です。控除できる項目に心当たりがある従業員には、還付申告についても案内しておきましょう。還付申告は、対象となる年の翌年1月1日から5年間提出できるため、確定申告時期を過ぎていても手続きが可能です。
確定申告で適用される控除は以下のとおりです。
-
- 雑損控除
- 医療費控除
- 社会保険料控除
- 小規模企業共済等掛金控除
- 生命保険料控除
- 地震保険料控除
- 寄附金控除
- 障害者控除
- 寡婦控除
- ひとり親控除
- 勤労学生控除
- 配偶者控除
- 配偶者特別控除
- 扶養控除
- 特定親族特別控除
- 基礎控除
-
引用:国税庁「所得税のしくみ」
住民税の申告が求められる場合
確定申告不要制度の対象で所得税の確定申告が不要な場合でも、住民税の申告を行うことがあります。該当するのは次のようなケースです。
-
- 生命保険料控除や地震保険料控除の適用を受ける
- 公的年金以外の所得が(20万円以下であっても)ある
住民税の申告には、2つの方法があります。1つは所得税の確定申告を行う方法です。確定申告の内容は自治体に共有されるため、別途住民税の申告を行う必要はありません。もう1つは、1月1日時点で住所がある市区町村へ直接、住民税の申告だけを行う方法です。
確定申告不要制度の対象者が確定申告を行うと、所得税を納付することになる場合があります。そのため、住民税の控除だけを受けたい場合は、確定申告をせずに住民税の申告だけを行うという選択もできます。
-
参照:ぎょうせいオンライン「【確定申告Q&A】給与所得以外の所得は、住民税の申告が必要?」
住民税の申告が求められるケースについては、以下をご覧ください。
-
参照:政府広報オンライン「ご存じですか?年金受給者の確定申告不要制度」
住民税の計算方法について詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年金収入がある従業員の確定申告のやり方と書類
年金収入がある従業員が確定申告をする際の手順と、用意する書類について解説します。給与所得だけの確定申告とは異なる箇所があるので参考にしてください。
確定申告のやり方について、詳しくはこちらの記事で解説しています。
確定申告のやり方
確定申告は、従業員本人または依頼を受けた税理士が行うものであり、会社が代わりに手続きすることはありません。給与計算担当者としては、手続きそのものを代行するのではなく、対象となる従業員への案内役として関わる立場です。申告期間は原則として翌年2月16日から3月15日までで、開始日・期限日が土日祝日の場合、税務署の受付は翌平日です。提出方法には以下の3通りがあります。
-
-
1.税務署の窓口へ提出する
-
2.税務署へ郵送する
-
3.e-Taxで提出する
-
-
参照:国税庁「【申告書の提出】」
税務署などでは、確定申告時期に無料の申告相談会場が開設されることが一般的です。相談会場を利用すると、初めて確定申告を行う従業員でもスムーズに手続きを進められます。会社側でこうした相談会場の情報を併せて案内しておくと、従業員にとっても心強いでしょう。
必要書類と証明書の一覧
確定申告には、公的年金等の源泉徴収票、給与の源泉徴収票、各種控除の証明書(社会保険料控除証明書など)に加え、マイナンバーを確認できる書類をそろえます。公的年金等の源泉徴収票は、日本年金機構や共済組合などの年金支払者から毎年1月頃に送付されるため、従業員には紛失しないよう案内しましょう。マイナンバーカードがない場合は、通知カード(記載事項に変更がない場合に限る)またはマイナンバーの記載がある住民票の写し等と、運転免許証などの身元確認書類を組み合わせて代替します。確定申告書は、確定申告ソフトや国税庁の「確定申告書等作成コーナー」で作成すると、記入漏れを防ぎながらスムーズに準備を進められます。
-
参照:国税庁「【申告書の提出】」
確定申告書の用紙を希望する場合は、国税庁ホームページからダウンロードできます。また、コンビニエンスストアに設置されているマルチコピー機でも印刷できます。
-
参照:国税庁「【申告書用紙】」
参照:国税庁「社会保障・税番号制度<マイナンバー>について」
年金収入と給与所得がある場合の確定申告書の書き方
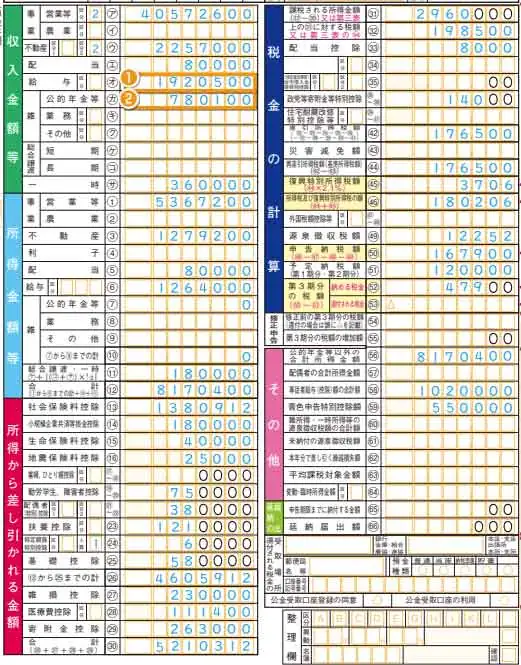
給与と年金の両方がある場合の確定申告書は、第一表と第二表の2種類です。申告書の様式は改正により変更されることがあるため、実際に申告する年分の様式を国税庁サイトで確認しましょう。
まずは、第一表の記載箇所です。第一表には収入金額等・所得金額等・所得から差し引かれる金額などの項目を記載します。
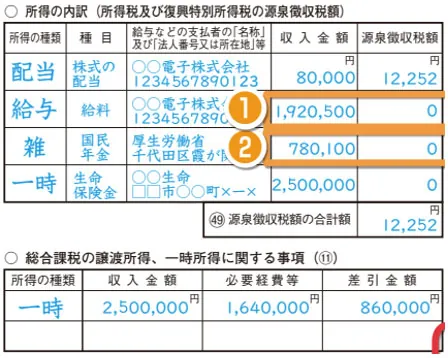
続いて第二表の記載箇所です。第二表には給与所得と年金収入それぞれの源泉徴収票から収入金額・源泉徴収税額を転記します。
なお、給与と年金の両方がある場合は、給与所得から所得金額調整控除を差し引ける点も併せて押さえておきましょう。給与所得控除後の給与等の金額と公的年金等に係る雑所得の金額の合計が10万円を超える人が対象です。
{給与所得控除後の給与等の金額(10万円超の場合は10万円) + 公的年金等に係る雑所得の金額(10万円超の場合は10万円)}-10万円=控除額
ただし下記のように、最大でも10万円を超えることはありません。
(10万円+10万円)-10万円=10万円
-
引用:国税庁「No.1411 所得金額調整控除」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年金収入がある家族を扶養親族にできるか
従業員の親や配偶者が年金を受給している場合、その家族を扶養親族や源泉控除対象配偶者にできるかどうかは、親や配偶者の合計所得金額で判定します(源泉控除対象配偶者については扶養する側の所得が900万円以下)。年金収入だけの家族であれば、公的年金等控除額を差し引いた後の雑所得の金額が判定の基準です。
-
参考:国税庁「専門用語集」
2026年(令和8年)分は、合計所得62万円以下が扶養親族の所得要件です。従来の所得要件は58万円以下だったため、令和8年分の判定では新しい基準に沿って確認しましょう。年金収入だけで判定する場合の目安は、65歳以上で年金収入172万円以下、65歳未満で年金収入122万円以下です。65歳未満と65歳以上とで公的年金等控除額が異なるため、目安となる年金収入の金額もそれぞれ違ってきます。
配偶者の場合の判定について詳しくはこちらの記事で解説しています。
留意しておきたいのは、年金収入があって給与所得もあり、確定申告が求められるケースに該当する人の場合、扶養控除は給与を受けている会社などの年末調整で対応する点です。自身で確定申告をする際に改めて申告しないよう注意しましょう。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年金収入がある人は年末調整ではなく確定申告が必要となる場合もあるため注意しよう
年金収入は雑所得にあたり、年末調整の対象外です。公的年金等の収入が400万円以下で、かつ年金以外の所得が20万円以下であれば確定申告不要制度の対象になりますが、それ以外のケースでは確定申告を求められます。確定申告のやり方や、家族を扶養親族にできるかどうかの判定のしくみも、押さえておくと安心です。従業員一人ひとりの状況は異なるため、個別の相談に対応できる体制を整えておくのが望ましいです。
また、2026年(令和8年)は月々の源泉徴収額が据え置かれ、所得控除引き上げの効果は令和8年12月の年金支払時に行われる精算によって反映される流れです。具体的には、令和8年12月の精算時の基礎控除額を用いて計算した1年分の税額と、令和8年11月までに源泉徴収した税額との精算が行われます。制度の変更に伴う令和8年に限ったことですが、理解しておきましょう。
年末調整の各種申告書のやり取りをオンラインで完結でき、法令改正にも自動対応する「弥生給与 Next」を活用すると、こうした複雑な制度変更への対応がスムーズになります。
-
※本記事は2026年8月3日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
年金収入がある会社員は確定申告しないとどうなる?
確定申告が求められる人が申告をしない場合、無申告加算税や延滞税の対象となります。無申告加算税は、原則として納付すべき税額に応じて一定の割合が課される仕組みです。ただし、法定申告期限から1か月以内に自主的に申告し、その申告にかかわる税金を法定納期限までに納付するなどの要件を満たせば、加算税が課されない場合もあります。
-
参照:国税庁「No.2024 確定申告を忘れたとき」
給与所得が20万円以下であれば、そもそも確定申告は不要です。給与所得は額面から給与所得控除額(令和8年分では最低保障額が74万円)と所得金額調整控除の対象であればその額を差し引いた金額なので、該当するケースは少なくないです。従業員から相談を受けた際は、まず確定申告不要制度の対象かどうかを確認したうえで案内すると、混乱を防ぎやすくなります。
年金の年末調整の控除額はいくらになる?
年金収入は雑所得にあたるため、年末調整の対象ではありません。給与と年金の両方がある場合は、所得金額調整控除(最大10万円)を受けられますが、控除を受けるには確定申告が求められます。年金収入がある従業員への案内では、年末調整では対応できないことを最初に伝えるのがポイントです。
-
参照:国税庁「No.1411 所得金額調整控除」
介護保険料が年金から天引きされている場合はどうする?
年金受給者の介護保険料は、65歳以上で年間18万円以上の年金を受給している場合は、原則として年金から特別徴収(天引き)されます。この条件に該当する場合は、天引きされているのが正しい状態です。年金額が年額18万円未満の場合や、65歳以上70歳未満で年金の受け取りを70歳から繰り下げている従業員については普通徴収となります。
-
参照:厚生労働省「介護、国保、後期高齢における保険料(税)の特別徴収について」p3
特別徴収された介護保険料も社会保険料控除の対象です。ただし、年金から特別徴収される介護保険料は、給与から天引きされる社会保険料とは別のしくみで管理されています。会社が年末調整で控除した介護保険以外の社会保険料(健康保険・厚生年金に加入している場合など)を従業員が把握しないまま確定申告でも申告してしまうと、二重に控除してしまうケースがあるため、控除済みかどうかを確認しておくと安心です。
介護保険料の計算方法について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者税理士法人古田土会計
社会保険労務士法人古田土人事労務
中小企業を経営する上で代表的なお悩みを「魅せる会計事務所グループ」として自ら実践してきた経験と、約3,000社の指導実績で培ったノウハウでお手伝いさせて頂いております。
「日本で一番喜ばれる数の多い会計事務所グループになる」
この夢の実現に向けて、全力でご支援しております。
解決できない経営課題がありましたら、ぜひ私たちにお声掛けください。必ず力になります。