【2026年最新】103万円の壁は178万円へ アルバイトの年末調整と年収の基準を解説
監修者: 高崎 文秀(税理士)
更新


税理士の視点|この記事のポイント
- 令和8年分の変更では、本人に所得税がかからない年収が178万円(給与所得控除74万円+基礎控除104万円)になりますが、これは令和8年・9年分限定です。
アルバイトやパート勤務の年収に関して「103万円の壁」と呼ばれてきた基準は、近年の税制改正で大きく変わりました。かつては、本人に所得税がかかり始める基準と、親や配偶者の扶養に入れる基準がどちらも103万円だったためにそう呼ばれていたものです。
しかし制度の改正に伴い両方とも引き上げられ、本人の所得税がかからない年収は令和8年分・令和9年分で178万円になりました。扶養に入れる年収は令和8年分以後で136万円が目安ですが、これを超えた場合も年齢や続柄に応じた控除が設けられています。基準の細分化が進み、働き方に応じた正しい理解が求められます。
本記事では、アルバイトの年収の基準や税金のしくみを整理したうえで、年末調整が求められるケースや手続きの流れをわかりやすく紹介します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
アルバイト本人の所得税の壁は178万円に変わった
103万円は、本人に所得税がかかり始める境目として知られてきました。2024年(令和6年)分まで、給与所得控除の最低保障額55万円と基礎控除48万円を足すとちょうど103万円であったためです。
その後の税制改正を経て、本人に所得税がかからない年収の上限(非課税ライン)は段階的に引き上げられてきました。給与収入だけで他に所得がない場合、年分ごとの非課税ラインは次のとおりです。
-
- 2024年(令和6年)分まで=103万円(給与所得控除55万円+基礎控除48万円)
- 2025年(令和7年)分=160万円(給与所得控除65万円+基礎控除95万円)
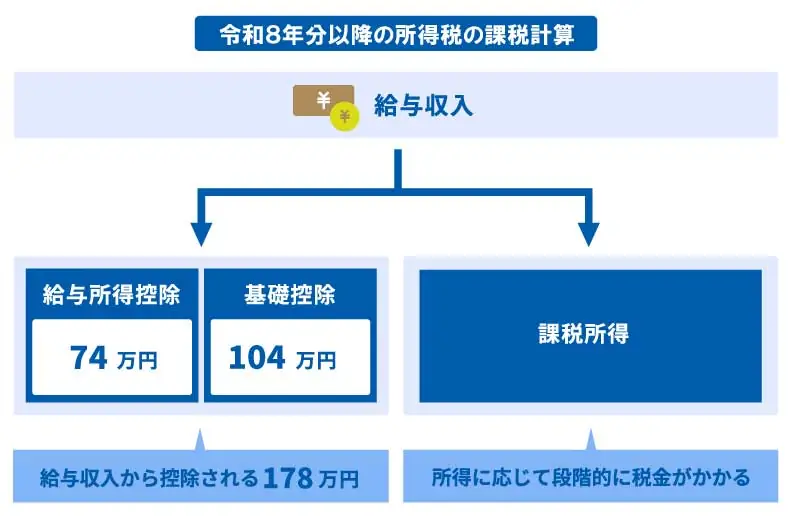
- 2026年(令和8年)分・2027年(令和9年)分=178万円(給与所得控除74万円+基礎控除104万円)
178万円という金額は、2026年度(令和8年度)税制改正で中低所得者への配慮として設けられた時限的な措置です。基礎控除と給与所得控除それぞれの特例加算が組み合わさり、2026年(令和8年)分・2027年(令和9年)分に限って適用される水準です。例えば年間の給与収入が170万円のアルバイトなら、給与所得控除74万円と基礎控除104万円を合わせた178万円以下となるため、所得税はかかりません。
基礎控除額
基礎控除の控除額は、納税者本人の合計所得金額に応じて段階的に変わります。2026年(令和8年)分・2027年(令和9年)分では、次の金額が適用されます。
| 合計所得金額 (収入が給与だけの場合の収入金額) |
基礎控除額 (令和8・9年分) |
|---|---|
| 489万円以下 (665万5,556円以下) |
104万円 |
| 489万円超655万円以下 (665万5,556円超850万円以下) |
67万円 |
| 655万円超2,350万円以下 (850万円超2,545万円以下) |
62万円 |
| 2,350万円超2,400万円以下 | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 |
| 2,500万円超 | 0円 |
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし
 」(p1)
参照:財務省「令和8年度税制改正の大綱(1/9)」
合計所得489万円以下の層は、本則62万円に特例加算42万円を加えた104万円が適用されます。この特例加算は2026年(令和8年)分・2027年(令和9年)分に適用されるもので、2028年(令和10年)分以後は控除額の水準が見直される予定です。住民税の基礎控除は所得税とは別体系のため、今回の改正の対象には含まれていません。
給与所得控除額
給与所得控除の最低保障額は、2024年(令和6年)分まで55万円だったものが2025年(令和7年)分に65万円、2026年(令和8年)分・2027年(令和9年)分は74万円(本則69万円に特例加算5万円を加えた額)へと引き上げられています。給与収入の金額に応じた給与所得控除額は、次のとおりです。
| 給与の収入金額 | 給与所得控除額(令和8・9年分) |
|---|---|
| 220万円以下 | 74万円 |
| 220万円超360万円以下 | 収入金額×30%+8万円 |
| 360万円超660万円以下 | 収入金額×20%+44万円 |
| 660万円超850万円以下 | 収入金額×10%+110万円 |
| 850万円超 | 195万円(上限) |
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」(p1〜2)
参照:国税庁「No.1410 給与所得控除」
国税庁が公表する速算表には190万円超220万円以下の区分にも「収入金額×30%+8万円」という式が併記されていますが、そのまま計算すると74万円を下回る場合があります。この収入帯は最低保障額の特例で給与所得控除額が74万円のまま据え置かれるため、220万円以下であれば一律74万円になると考えておくと安心です。220万円を超える部分の給与所得控除額に改正はなく、これまでの速算表がそのまま使えます。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整とは会社が所得税の過不足を精算する手続き
年末調整とは、アルバイトやパート勤務の従業員から会社が源泉徴収してきた所得税を、年間の実際の税額と突き合わせて精算する手続きを指します。源泉徴収の時点では年間の給与額が確定していないため概算で所得税を天引きします。年末調整は、その年の1月1日~12月31日に支払った給与や賞与、手当などが対象です。一般的に、その年最後の給与を支払う12月に本来納めるべき所得税額を確定するために、年末調整を行います。
年末調整を実施するかどうかを分けるのは年収額ではなく、「給与所得者の扶養控除等(異動)申告書」の提出有無(甲欄か乙欄か)です。この申告書を提出済みの従業員は甲欄に区分され、原則として年末調整の対象に含まれます。反対に、申告書が未提出の乙欄の従業員は年末調整の対象外です。
年末調整の対象範囲や手続きについて、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
アルバイトの扶養の壁は136万円に変わった
本人の所得税の壁に加えて、親や配偶者の扶養に入れるかどうかを決める「扶養の壁」という基準も存在します。学生アルバイトが親の扶養に入っているケースなど、家族全体の税負担を左右する基準です。
扶養親族・同一生計配偶者の所得要件にあたる扶養の壁は、かつての103万円から2025年(令和7年)分で123万円へ、さらに2026年(令和8年)分以後は136万円(合計所得62万円以下)へと段階的に引き上げられています。
この基準を超えると、扶養する親や配偶者の側で扶養控除・配偶者控除が受けられなくなり、親や配偶者の税負担が増えます。本人の所得税の壁(178万円)とは別の基準である点がポイントです。
なお、19歳以上23歳未満の親族については、扶養の壁を超えても親の税負担が急に増えないよう、特定親族特別控除というしくみが設けられている点も特徴です。
特定親族特別控除について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
所得税・扶養以外の年収の壁(住民税・社会保険)にも注意する
所得税や扶養の壁とは別に、住民税と社会保険にもそれぞれ独自の年収の壁が存在するという点がポイントです。所得税の非課税ライン178万円だけに注目すると見落としやすいため、住民税・社会保険の基準も併せて押さえておきましょう。
住民税は、所得税とは別体系の制度です。基礎控除は据え置かれており、今回の改正の対象には含まれていません。住民税が課税され始める年収は自治体によって異なりますが、おおむね119万円前後(令和9年住民税の場合)が目安です。所得税より低い年収で住民税が課税されるケースもあります。
社会保険は、年収106万円や130万円を超えると、勤務先の規模や労働時間に応じて加入対象になる場合があります。なお、2026年(令和8年)10月には106万円の賃金要件が撤廃され、以後は週の所定労働時間20時間以上といった要件が基準になります。これは税金とは別の、手取り額への影響です。
-
参照:厚生労働省「社会保険適用拡大特設サイト」
それぞれの年収の壁の詳細について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年収178万円以下のアルバイトで年末調整をするケース
年収178万円以下のアルバイトやパート勤務の従業員であっても、年末調整の対象になる場合があります。代表例が、「給与所得者の扶養控除等(異動)申告書」を勤務先に提出しているケースです。
給与所得者の扶養控除等(異動)申告書を提出している
「給与所得者の扶養控除等(異動)申告書」を提出すると、その勤務先が「主たる給与の支払者」となり、所得税の源泉徴収が行われます。源泉徴収では月々の税額を概算で計算するため、年末調整でその年の所得税の過不足を精算します。この申告書を提出している従業員は、原則として勤務先での年末調整の対象です。
扶養控除等申告書の書き方について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
アルバイトが年末調整をする際の特殊なケース
アルバイトやパート勤務の年末調整には、通常の従業員とは異なる判断を要する場面があります。本記事で取り上げるのは、実務でよく直面する「掛け持ち」と「年の途中の入社・退職」という2つのケースです。
「給与所得者の扶養控除等(異動)申告書」の提出有無(甲欄か乙欄か)は、自社で年末調整を実施するかどうかを分ける基準です。甲欄(主たる給与の支払者)にあたる場合は自社で年末調整を実施し、乙欄(従たる給与の支払者)にあたる場合は自社での年末調整を行わず、本人の確定申告での精算に委ねます。この基準を、掛け持ちや年の途中の入社・退職といった個別のケースに当てはめて考えます。
アルバイトの掛け持ちをしている
複数の勤務先を掛け持ちしている場合、年末調整の実施主体となるのは「給与所得者の扶養控除等(異動)申告書」の提出先(主たる給与の支払者)です。この申告書を提出できる勤務先は1か所に限られるため、掛け持ちであっても年末調整の実施先はひとつの勤務先に絞られます。
自社が甲欄(主たる給与の支払者)にあたるときは、自社側で年末調整を実施するのが基本の流れです。ただし他社分の給与は年末調整に合算されない決まりのため、複数の勤務先の収入をまとめて精算するなら、本人による確定申告での対応が原則になります。この点はあらかじめ本人に伝えておきましょう。
自社が乙欄(従たる給与の支払者)にあたるときは、自社側での年末調整は行いません。主たる給与の勤務先での年末調整と、本人による確定申告を組み合わせて精算します。
掛け持ちしている従業員については、自社に「給与所得者の扶養控除等(異動)申告書」が提出されているかを確認し、主たる給与の支払者に該当するかどうかを見極めましょう。
掛け持ちしている従業員の確定申告について、詳しくはこちらの記事で解説しています。
年の途中で入社・退職した
年の途中で入社した従業員については、前職分の給与も含めて年末調整を行うのが基本的な扱いです。前職発行の「給与所得の源泉徴収票」を本人から回収し、自社分の給与と合わせて税額を精算します。前職の給与額や源泉徴収税額を確認できる書類がそろわない場合は年末調整を実施できず、本人が確定申告で精算する形が基本です。
年の途中で退職した従業員については、退職した年に自社で年末調整を行うことは原則としてありません。退職後の再就職先での合算処理、または本人の確定申告のいずれかで精算する流れです。ただし死亡退職など一部のケースでは、退職時点で年末調整を実施します。
どちらのケースも、判断基準となるのは「自社が主たる給与の支払者として年末調整を行える状態かどうか」です。
中途入社の年末調整について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整の流れと提出する書類
年末調整に備えて、流れや準備しておく書類・証明書を確認しておくと安心です。
年末調整の流れ
年末調整は会社主導で進めます。
-
-
1.アルバイトやパート勤務の従業員に年末調整に必要な書類を配布する
-
2.必要事項を記入してもらう
-
3.記入済みの書類と証明書類を回収する
-
書類を配布する時期は11月ごろですが、会社によって配布や提出の時期は異なります。
年末調整のやり方や提出書類について、詳しくはこちらの記事で解説しています。
年末調整のために準備しておく証明書
年末調整の書類に必要事項を記載するために、アルバイトやパート勤務の従業員には、該当する場合に必要となる、次のような書類や証明書をあらかじめ準備してもらいましょう。
-
- 生命保険料の控除証明書
- 地震保険料の控除証明書
- 小規模企業共済等掛金払込証明書(iDeCoの掛金がある人など)
- 国民年金の控除証明書
- 住宅ローン控除に必要な借入金の年末残高等証明書
年末調整の書類を配布する前にあらかじめ案内しておくと手続きがスムーズに進みます。
年末調整の準備について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
アルバイトやパートで年末調整をしないとどうなる
アルバイトやパート勤務の従業員が年末調整を行わなかった場合、所得が課税対象かどうかで、その後の対応が異なります。
| 年収額 | 源泉徴収 | 年末調整をしないとどうなるか |
|---|---|---|
| 178万円以下 | あり | 還付金が受け取れない場合がある |
| 178万円以下 | なし | 過不足0 |
| 178万円超 | 課税対象 |
|
年末調整をしなかった場合でも、還付される税額がある場合は本人が確定申告を行えば還付金を受け取れます。ただし、年収178万円超で所得税の納付義務がある場合は、確定申告を行わないと延滞税がかかる場合があります。
年末調整と確定申告の違いについて、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
アルバイトの年末調整を効率化するために給与計算ソフトを活用する
かつてどちらも103万円だった2つの基準は、その後の税制改正でそれぞれ異なる金額に引き上げられています。本人の所得税の壁は2026年(令和8年)分・2027年(令和9年)分で178万円、扶養の壁は2026年(令和8年)分以後で136万円が目安です。アルバイトやパート勤務の従業員でも、扶養控除等(異動)申告書を提出している場合は年末調整の対象です。
年末調整では従業員ごとに多くの申告書を回収し、税額計算を行うため、担当者の負担が大きくなりがちです。年末調整業務の効率化には「弥生給与 Next」の導入をおすすめします。従業員情報の管理から給与計算・年末調整、勤怠管理、社会保険や入社の手続きといった労務管理まで、これひとつで完結します。業務効率化を目指す方は導入をご検討ください。
-
※本記事は2026年8月15日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
103万円の壁は、今はいくらになりましたか
本人に所得税がかかり始める基準は、2026年(令和8年)分・2027年(令和9年)分で178万円(給与所得控除74万円+基礎控除104万円)です。親や配偶者の扶養に入れる基準(扶養の壁)は、2026年(令和8年)分以後は136万円が目安です。ただし、これを超えた場合も年齢や続柄に応じた控除が設けられています。
これらの基準はかつてどちらも103万円でしたが、その後の税制改正で、それぞれ異なる金額に引き上げられています。
複数のアルバイトを掛け持ちしている従業員の場合、自社で年末調整をしますか
従業員が「給与所得者の扶養控除等(異動)申告書」を自社に提出している場合、自社は「主たる給与の支払者」にあたるため年末調整を実施します。他社分の給与収入は年末調整に合算されない決まりのため、複数の勤務先の収入をまとめて精算するには本人による確定申告が前提です。自社が従たる給与の支払者(乙欄)にあたる場合、自社側での年末調整は行いません。
従業員が年末調整の書類の提出を忘れた場合、どう対応すればよいですか
年末調整の手続き期限までに書類の提出がなかった場合、会社側で税額を精算することはできないのが原則です。この場合は、従業員本人に確定申告を案内しましょう。本人が確定申告を行うことで、納め過ぎた所得税の還付を受けられる場合があります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者高崎 文秀(税理士)
高崎文秀税理士事務所 代表税理士/株式会社マネーリンク 代表取締役
早稲田大学理工学部応用化学科卒
都内税理士事務所に税理士として勤務し、さまざまな規模の法人・個人のお客様を幅広く担当。2019年に独立開業し、現在は法人・個人事業者の税務顧問・節税サポート、個人の税務相談・サポート、企業買収支援、税務記事の監修など幅広く活動中。また通常の税理士業務の他、一般社団法人CSVOICE協会の認定経営支援責任者として、業績に悩む顧問先の経営改善を積極的に行っている。