印税収入の確定申告ガイド|作家やクリエイターが知っておきたい納税と経費
更新


小説家や漫画家、ミュージシャンなど、印税収入がある方は、一定以上の所得があると確定申告が必要です。
確定申告の際は、収入額の見方や経費の正しい計上方法を理解しておきましょう。
また、本記事では、印税収入の仕組みから、作家ならではの経費、青色申告を活用した節税のポイントを解説します。
印税に消費税はかかる?インボイス制度の影響は?急に売れっ子になって収入が増えた場合の対処法「変動所得の特例」なども解説します。
2027年分から改正の青色申告特別控除75万円の要件には「優良な電子帳簿」で対応できるので、今から使うと安心です!
初年度無料ですべての機能が使用できます。
e-Taxも製品から直接できるので、自宅からかんたんに確定申告が可能です

POINT
- 収入金額は手取り額ではなく支払調書の「支払金額」
- 取材旅行は目的・日程などを記録保存しておく
- 急に収入が増えたときは変動所得の特例を使おう
印税収入の仕組みと消費税の扱い
印税とは、著作物の利用や販売に応じて、著作権者へ支払われる対価のことで、原則として消費税の課税対象となります。
印税とは?業種による収入の種類と仕組み
小説家・漫画家・ミュージシャン・作曲家・写真家などの印税収入は著作物の使用に対して著作権者に支払われる対価で、書籍・電子書籍・楽曲配信・写真素材利用など幅広い著作物で発生します。
近年ではイラストレーターやゲームクリエイターが著作物の使用許諾料(ロイヤリティ)を受け取るケースも増えています。
紙の書籍では、印税は一般的に「定価×部数×印税率」で計算され、印税率は5〜10%程度が目安です。支払い方式には主に以下の2種類があります。
-
- 売上印税(実売印税):実際に書店などで販売された部数をもとに計算する方式。作品の販売状況が収入に直接反映されます。
- 刷り部数印税(発行部数印税):印刷・製造された部数をもとに計算する方式。実際の売れ行きにかかわらず、発行または重版の時点で収入が確定します。
一方、電子書籍や音楽配信サービスなどのデジタルコンテンツでは、実売ベースの売上印税が一般的です。計算の基準は「定価」ではなく「実際の販売価格」や「プラットフォームの売上」となり、紙の書籍より印税率が高めに設定されるケースも多くみられます。
印税に消費税はかかる?インボイス制度の影響は?
前述したように印税にも消費税はかかります。
書籍の印税や楽曲・イラストの使用料(ロイヤリティ)は、消費税の課税対象となります。出版社や制作会社から届く支払明細には、報酬額に消費税を加算した金額が記載されるのが一般的です。
例えば、印税収入が「税込110万円(うち消費税10万円)」で支払われた場合、個人事業主は一般的に消費税を分けずに帳簿付けをする税込経理のため、確定申告上の収入金額は消費税を含めた110万円です。手取り額や税抜金額だけを収入として計上しないようにします。源泉徴収前の税込金額を基準に計上します。
インボイス制度の影響で、出版社や制作会社から「適格請求書発行事業者」への登録を求められるケースもあります。登録の有無が依頼者(出版社など)の消費税申告に影響することがあるためです。
なお、「適格請求書発行事業者」の登録は任意のため、年間の課税売上高が1,000万円以下の免税事業者は、必ずしも登録する必要はありません。登録すると取引先との交渉で有利になる一方、消費税の申告・納税義務が新たに発生し、事務負担も増加します。主な取引先の状況や今後の活動を考慮したうえで判断しましょう。
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
収入は支払調書などでも確認|手取り額は売上金額ではない
印税の収入金額は、原則として出版社などから送付される印税の支払通知書などをもとに帳簿付けをし、年間の集計をします。
印税収入の収入金額は?
印税の収入金額として扱うのは、口座へ振り込まれた「手取り額」ではなく、源泉徴収される前の「税込支払金額」です。
例えば、印税10万円に対して所得税10,210円(税率10.21%)が源泉徴収され、消費税1万円(10万円の10%)が加算されていた場合、実際の振込額は99,790円になりますが、帳簿付けでの収入金額は11万円とします。源泉徴収された10,210円は、確定申告時に精算する前払いの所得税として「事業主貸」などとします。
複式簿記での仕訳例で示すと以下のようになります。
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|
| 普通預金 | 99,790 | 売上 | 110,000 |
| 事業主貸 | 10,210 |
手取り額をそのまま収入として申告すると、本来より少ない収入で申告したことになり、税務調査などで修正を求められる可能性があります。特に印税収入は源泉徴収が行われるケースが多いため、源泉徴収前の金額を収入金額として申告します。
売上を計上するタイミングは?
売上を計上するタイミングは、原則としてモノを納めたとき、サービスを提供したときです。原稿や楽曲などは、依頼主の依頼に応じて納品、検収されるため、検収日などを売上の計上日とします。
しかし、売上印税のように出版社等が部数などを把握し、印税を計算して支払ってくるような取引の場合は、通知書が届くまで納税者側では金額がわかりません。そのため、通知書の発行日を売上日とすることが認められています。
支払調書とは?
印税収入がある場合、出版社や音楽制作会社、配信事業者などの支払元から「支払調書」が発行されることがあります。
支払調書とは、その年に支払われた報酬額や源泉徴収された所得税額などを記載した書類です。確定申告では、この支払調書の内容を参考にしながら、支払調書が発行された取引先について、収入金額や源泉徴収税額を確認します。なお、原稿料など検収に基づいて売上請求をする場合など、売上日と入金日が月を跨いだりするときは、帳簿の集計と支払調書の集計がずれることがあります。この場合は帳簿の集計を採用するのが原則です。
なお、支払調書は確定申告書への添付は不要です。
令和7年分以後の支払調書
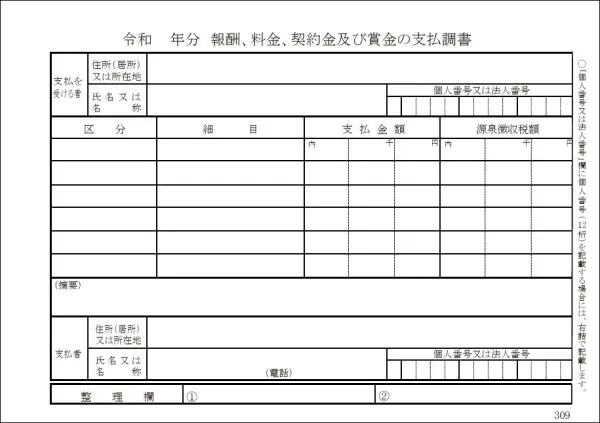
印税にも原則として消費税がかかるため、支払調書の「支払金額」には消費税を含めた金額が記載されるのが一般的です。支払金額が税別で、摘要欄に消費税が外書きされている場合は、その消費税を含めた税込金額で計算します。
なお、支払調書は印税等を支払った側で税務署への提出義務はあるものの、支払先本人への交付義務はありません。昨今、業務効率化や経費削減の観点などから、支払先本人への交付を取りやめる事業者も増えています。
そのため、支払調書が届かないケースもあります。届かない場合は、契約書や請求書(控え)、口座の入金記録などをもとに、帳簿と照らし合わせて年間の収入金額や源泉徴収税額を確認しましょう。
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
確定申告はいくらから?
個人事業主の場合、確定申告は、収入から経費を差し引いた「所得」が基礎控除額を超える場合に必須となります。
令和8年度税制改正により、基礎控除額の2026年分は104万円(2025年分は95万円、2024年分までは48万円)以下なら、確定申告をしなくても問題ありません。
また、会社員として給与を受け取りながら副業で印税収入がある場合は、本業の給与所得・退職所得以外の所得合計金額が年間20万円を超えると確定申告が必要です。
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
印税収入がある業種で計上できる経費
印税収入がある業種の経費として計上できるのは、「その事業を行うために必要な支出」です。
その年の創作活動に継続性や収益性があることが重要です。継続的に作品制作や発表、営業活動などを行い、収益を得ている、または将来的に収益化を目指して活動している場合は、事業として認められる可能性があります。
一方で、過去に発表した作品から印税収入だけを受け取り、現在は創作活動をほとんど行っていない場合は、事業として認められず、雑所得となるケースもあります。
印税収入で計上できる経費の例
印税収入に関連して発生した支出は、創作活動や事業の遂行に必要なものであれば必要経費として計上できます。「その支出が作品制作や事業活動に必要だったか」を説明できることが判断の基準です。
取材のために移動した交通費や宿泊費は「旅費交通費」として処理できます。取材旅行の場合は訪問先・目的・日程などを記録として残しておきましょう。旅程の中にプライベートな観光などが含まれている場合は、事業利用分のみを計上する「家事按分」も必要です。
編集者や担当者との打ち合わせを兼ねた飲食代は、相手との関係性によって「接待交際費」または「会議費」として計上します。
インターネット回線料・携帯電話料金などの通信費、調査・資料収集のための書籍代も経費の対象です。自宅を執筆・制作スペースとして利用している場合は、家賃や電気代を「家事按分」して事業利用分のみを計上します。
執筆・制作用のパソコンや機材は、取得価額によって処理方法が異なります。
10万円未満は「消耗品費」として購入年に全額計上できますが、10万円以上は原則として減価償却が必要です。
なお、青色申告者については後述する「少額減価償却資産の特例」が用意されています。
このほか、アシスタントへの給与・外注費・名刺やホームページの制作費・スタジオや撮影場所のレンタル費なども、創作活動や事業に必要な支出であれば経費として認められます。
プライベートとの兼用は家事按分する
事業と私生活(プライベート)の両方で使っている支出は「家事按分(かじあんぶん)」を行って、事業分のみが必要経費にできます。
自宅の一室を執筆スペースとして使っている場合の家賃や水道光熱費、仕事でも利用するスマートフォンの通信費などで事業で使用した割合分のみを算出します。
例えば、取材旅行についても、旅行全体が取材目的であれば旅費交通費として計上できますが、私的な観光やレジャーを含む場合は、その部分を除いて計算しなければなりません。
- 【按分の例】3日間の取材旅行(総額9万円)のうち、半日を観光に使った場合
-
- 9万円 × 0.5日 ÷ 3日 = 1.5万円(私的利用分)
- 9万円 − 1.5万円 = 7.5万円(経費計上できる金額)
この場合、観光にあたる1.5万円分を除いた7.5万円を旅費交通費として処理します。
取材旅行を必要経費として説明するためには、取材目的や訪問先、日程、取材内容などを記録として残しておくことが重要です。
10万円以上のパソコンなどの処理方法
執筆や制作に使用するパソコンやカメラ、録音機材などの備品は、取得価額によって会計処理の方法が異なります。
10万円未満のものは「消耗品費」として購入年に全額計上します。1年以上使用して取得価額が10万円以上になると原則として耐用年数に応じて数年に分けて経費化する「減価償却」が必要です。
10万円以上20万円未満の場合は、耐用年数にかかわらず3年間で均等に経費化できる「一括償却資産」を選択することもできます。
青色申告者は「少額減価償却資産の特例」を利用することで、取得価額40万円未満(2026年3月31日以前に取得した資産は30万円未満)の減価償却資産を購入年に全額を経費計上できます(年間合計300万円まで)。
例えば、30万円の高性能パソコンや制作機材を購入した場合でも、この特例を利用すれば購入年に全額を経費にできます。白色申告ではこの特例は利用できないため、耐用年数に応じた減価償却が必要です。
40万円以上の機材は、青色申告・白色申告を問わず耐用年数に応じた減価償却で処理します。
もちろん、パソコンでも事業とプライベート両方で使う場合は、使用時間や日数などで家事按分を行って、事業分のみを計上します。減価償却を行う場合も同様です。
なお、これらの金額区分の判定は、家事按分を行う前の全体の金額で判定します。
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
急に売れたときの節税策「平均課税(変動所得の特例)」
「平均課税(変動所得の特例)」は、印税など年によって収入が大きく変動する所得に対して税負担の増大を緩和する制度です。
一定の条件を満たすと、過去の所得状況を踏まえて税率を計算できるため、急激な収入増による税負担を軽減できる可能性があります。
変動所得とは
変動所得の対象になる所得は、原稿や作曲の報酬によるもの、著作権の使用料によるものが該当します。つまり、一口に印税と言っても、変動所得の対象になるもの、ならないものがあるのです。
-
- 変動所得の対象になるもの:文筆家や漫画家の出版印税や原稿料、作詞・作曲・編曲の印税や報酬など
- 変動所得の対象にならないもの:いわゆるギャラとしての演奏料や出演料、実演家の報酬(歌唱印税や演奏印税)、原盤印税、イラストや装丁デザインなど
-
また、自費出版や自主制作などで作者自身が販売する場合の売上は、物販となるため変動所得の対象外となります。ただし、これらの著作物について出版社等と契約して印税を受け取る場合には変動所得の対象となります。
平均課税(変動所得の特例)
所得税は「超過累進課税」と呼ばれる仕組みになっており、所得が増えるほど高い税率が適用されます。そのため、本や漫画が大ヒットしたり、楽曲配信や著作物の利用が急増したりして、1年に大きな印税収入が集中すると、税負担も大きくなるのです。
例えば、同じ500万円の所得でも、5年間に分けて得た場合と、1年間で一気に得た場合では、後者のほうが高い税率で計算され、税額が大きくなるケースがあります。このような負担の偏りを調整するために設けられている制度が、「平均課税(変動所得の特例)」です。
ただし、この特例を利用するには複数の要件があり、誰でも自動的に適用されるわけではありません。実際に利用できるかどうかは、国税庁のウェブサイトで公開されている「変動所得・臨時所得の平均課税の計算書」を使って確認するのがおすすめです。手引きに沿って収入や所得金額を入力することで、適用可否や税額の計算を行えます。
なお、変動所得の特例を正しく利用するためには、変動所得になる収入金額や必要経費であるかを正確に把握し、区分しておくことが重要です。領収書や請求書、取材旅行の日程・記録などを整理し、帳簿を適切に管理しておきましょう。
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
青色申告の特別控除を受けて節税する
青色申告特別控除とは、青色申告を行う個人事業主が、所得から最大65万円の控除を受けられる制度です。これにより、大きな節税になります。
青色申告を行う個人事業主は、帳簿の形式や申告方法に応じて一定額の控除を受けられます。
令和8年(2026年)分の確定申告では、控除額は最大65万円になります。受けられる控除額分だけ課税される所得を減らすことができるので、必ず受けておきたい制度です。控除額は65万円、55万円、10万円に分かれています。
青色申告特別控除の区分(2026年分まで)
55万円または65万円の控除を受けるには、前提として以下のすべての要件を満たしている必要があります。
65万・55万円控除の要件をどれか一つでも満たさなければ、最大10万円の控除になります。
- 青色申告特別控除(55万円・65万円)の共通要件
-
- 不動産所得または事業所得を生ずべき事業を営んでいる
- 現金主義による所得計算の特例を選択していない
- 正規の簿記の原則(複式簿記)により作成した貸借対照表と損益計算書の添付
- 期限内申告(原則翌年3月15日まで)
つぎに共通以外の要件を表にまとめました。
| 特別控除額 | 帳簿 | 控除を受けるための追加要件 |
|---|---|---|
| 65万円 | 複式簿記 | 共通要件にプラスして以下、①~②のいずれかを満たす ①e-Taxによる電子申告 ②優良な電子帳簿 |
| 55万円 | 複式簿記 | 共通要件を満たすが、上記①・②どちらも満たさず書面申告 |
| 10万円 | 簡易帳簿(簡易簿記) | 上記65万円控除、55万円控除の要件を満たさない青色申告者 |
なお、令和8年度税制改正により、2027年分(令和9年分)の青色申告から特別控除の要件と上限が変わります。上限は最大75万円になります。
青色申告特別控除については、以下の記事でも解説していますので参考にしてください。
2027年(令和9年)分から青色申告の要件と上限額が最大75万円に変わる
2027年(令和9年)分以降の確定申告では、青色申告特別控除の仕組みが刷新されます。最大の変更点は、控除額の上限が従来の65万円から「75万円」へと拡大される点です。
さらに要件が変更になります。
2027年分以降の青色申告特別控除の区分
青色申告控除75万円・65万円の適用には、前提として以下のすべての要件を満たす必要があります。
75万・65万円控除の要件をどれか一つでも満たさなければ、最大10万円の控除になります。
- 青色申告特別控除(75万円・65万円)の共通要件
-
- 不動産所得または事業所得を生ずべき事業を営んでいる
- 現金主義による所得計算の特例を選択していない
- 正規の簿記の原則(複式簿記)により作成した貸借対照表と損益計算書の添付
- 期限内申告(原則翌年3月15日まで)
つぎに共通以外の要件を表にまとめました。
| 特別控除額 | 帳簿 | 申告方法 | 共通以外の要件 |
|---|---|---|---|
| 最大75万円(新設) | 複式簿記 | e-Tax(電子申告) | 共通要件にプラスして以下、①~②のいずれかを満たす ①優良な電子帳簿 ②請求書データ等との自動連携(新設) |
| 最大65万円 | 複式簿記 | e-Tax(電子申告) | 共通要件を満たす |
| 最大10万円 | 複式簿記 | 書面(紙)での申告 | 共通要件を満たす |
| 最大10万円(※1,※2) | 簡易帳簿(簡易簿記) | e-Tax(電子申告)/書面(紙)での申告 | ・事業所得もしくは不動産所得に係る前々年の収入が1,000万円以下(事業所得及び不動産所得がある場合はいずれも1,000万円以下)の納税者 ・事業としての規模に満たない不動産所得者もしくは山林所得者等 |
- ※1不動産所得については、収入区分が1,000万円超である場合、事業的規模の方のみ控除対象外です。
- ※2事業的規模ではない規模(業務的規模)の方は、2027年分以降も最大10万円の控除を適用できます。なお、不動産所得が事業的規模ではない場合は、2027年分以降に複式簿記に移行したとしても、控除額は簡易帳簿の場合と同様に最大10万円です。
65万円以上の特別控除を受けるためには、e-Taxが必須になること。書面での提出では10万円の控除額になってしまいます。また、前々年分の収入が1,000万円を超えている事業者が簡易簿記で帳簿付けをする場合は、特別控除の対象になりません。
優良な電子帳簿には、内容の訂正や削除を行った場合の履歴が残ることなどの各種システム要件があります。
また、会計期間(1月1日から12月31日)を通じてすべての履歴を記録する必要があります。
また、請求書等のデジタルデータ(電子取引データ)を自動で保存し、帳簿に自動連携する仕組みに対応した制度が、電子帳簿保存法に新設されました。
最大65万円の特別控除の要件に加えて、この優良な電子帳簿か請求書データ等との自動連携のいずれかの要件を満たすと、最大75万円の特別控除を受けられます。
2027年(令和9年)分の確定申告に備え、今からe-Taxや優良な電子帳簿・電子取引保存に対応できるよう準備しておきましょう。
弥生のクラウド確定申告ソフト「やよいの青色申告 オンライン」は、公益社団法人日本文書情報マネジメント協会(以下、JIIMA)が運営する「JIIMA認証」 の1つである「電子帳簿ソフト法的要件認証」を取得しています。(「電子帳簿ソフト法的要件認証(認証番号106800-00)」)
「やよいの青色申告 オンライン」では、直接e-Taxでき、優良な電子帳簿にも対応しています。
優良な電子帳簿保存については、以下の記事で詳しく解説をしています。
-
※参考:国税庁「優良な電子帳簿の要件
 」
-
※参考:国税庁「法第4条((国税関係帳簿書類の電磁的記録による保存等))関係」
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
難解な帳簿付けは確定申告ソフトにお任せ
「青色申告は複式簿記が必要で難しそう」と躊躇している方もいるかもしれませんが、確定申告ソフトを使えば、青色申告で必要な複式簿記の帳簿付けも、白色申告と大きく変わらない手間で進められます。簿記などの専門知識も必要ありません。
印税収入がある作家やクリエイターにとって、青色申告特別控除は、課税所得を大きく減らせる重要な節税制度です。また、取材旅行の家事按分や減価償却、変動所得の特例に備えた帳簿管理なども効率よく行えます。
「やよいの青色申告 オンライン」なら、日々の取引入力をするだけで確定申告に必要な書類を自動作成できることはもちろん、e-Taxでの申告と優良な電子帳簿への対応が標準で備わっています。

ただし、優良な電子帳簿の要件を満たすには、会計期間(1月1日から12月31日)を通じてすべての履歴を記録する必要があります。
なお、「やよいの青色申告 オンライン」は、「変動所得の特例」には対応していません。「変動所得の特例」は、要件等が複雑なので、帳簿情報などをもとに税務署や税理士などの専門家に相談することをおすすめします。
photo:Thinkstock / Getty Images
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
よくあるご質問
印税はいくらから確定申告が必要ですか?
印税収入がある個人事業主の場合、年間の所得が基礎控除額を超えると確定申告が必要です。
また、会社員の副業の場合は、本業の給与所得・退職所得以外の所得金額の合計が年間20万円を超えると確定申告が必要です。
令和8年度税制改正により、基礎控除額は年分によって変わります。2026年分は104万円(2025年分は95万円、2024年分までは48万円)以下の場合、確定申告をしなくても問題ありません。
印税収入がある業種の経費にはどんなものがありますか?
事業に必要な支出であれば、経費として計上できます。
例えば、取材旅行の交通費・宿泊費、編集者や担当者との打ち合わせ費用、インターネット料金や携帯電話代、資料収集のための書籍代などが代表的です。
ただし、その年の創作活動に継続性や収益性があることが重要です。継続的に作品制作や発表、営業活動などを行い、収益を得ている、または将来的に収益化を目指して活動している場合は、事業として認められる可能性があります。
詳細はこちら
印税に消費税はかかりますか?
印税や著作権使用料には、原則として消費税がかかります。
確定申告では、源泉徴収後の手取り額ではなく、消費税を含めた支払金額を収入として計上します。
詳細はこちら
青色申告で特別控除「65万円」を受けるには何をすればいいですか?
事前に「所得税の青色申告承認申請書」を提出したうえで、複式簿記での帳簿付け、期限内申告、e-Taxによる電子申告(または優良な電子帳簿)を行う必要があります。
なお、令和8年度税制改正により、2027年分以降は最大75万円控除になり、要件も変更になります。詳細はこちら
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
確定申告ソフトなら、簿記や会計の知識がなくても確定申告が可能
確定申告ソフトを使うことで、簿記や会計の知識がなくても確定申告ができます。
今すぐに始められて、初心者でも簡単に使える弥生のクラウド確定申告ソフト「やよいの白色申告 オンライン」とクラウド青色申告ソフト「やよいの青色申告 オンライン」から主な機能をご紹介します。
「やよいの白色申告 オンライン」は、ずっと無料、「やよいの青色申告 オンライン」は初年度無料です。両製品とも無料期間中はすべての機能が使用できますので、気軽にお試しいただけます。もちろん、確定申告やe-Taxでの申告が可能です!
【損してない?】青色申告でいくら安くなる?売上・経費を入れて今すぐ比較!
初心者にもわかりやすいシンプルなデザイン
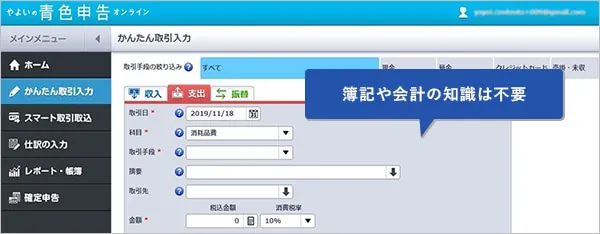
弥生のクラウド確定申告ソフトは、初心者にもわかりやすいシンプルなデザインで、迷うことなく操作できます。日付や金額などを入力するだけで、確定申告に必要な帳簿や必要書類が作成できます。
取引データは自動取込&AIの自動仕訳で入力の手間を大幅に削減!
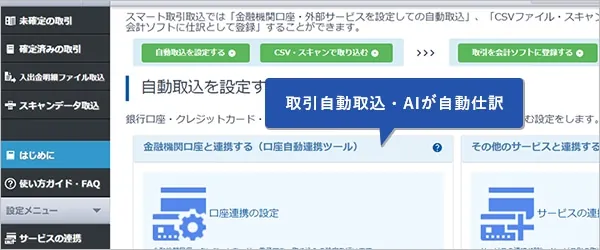
弥生のクラウド確定申告ソフトは、銀行・クレジットカードなどの金融機関の明細や電子マネー、POSレジ、請求書、経費精算等のサービスと連携すると日々の取り引きデータを自動で取得します。
自動取得した取引データはAIが自動で仕訳して帳簿に反映します。学習機能があるので、使えば使うほど仕訳の精度がアップします。紙のレシートは、スマホやスキャンで取り込めば、文字を認識してデータに変換し、自動で仕訳します。これにより入力の手間と時間が大幅に削減できます。
確定申告書類を自動作成。e-Tax対応で最大65万円の青色申告特別控除もスムーズに
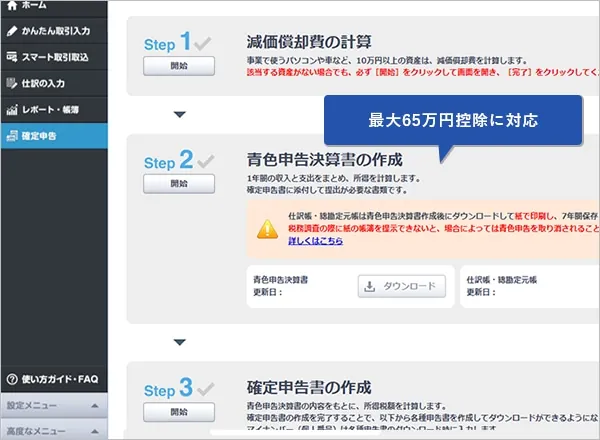
弥生のクラウド確定申告ソフトは、画面の案内に沿って入力していくだけで、収支内訳書や青色申告決算書、所得税の確定申告書、消費税の確定申告書等の提出用書類が自動作成されます。
「やよいの青色申告 オンライン」なら、青色申告特別控除の最高65万円/55万円の要件を満たした資料の用意も簡単です。インターネットを使って直接申告するe-Tax(電子申告)にも対応し、最大65万円の青色申告特別控除もスムーズに受けられます。
自動集計されるレポートで経営状態がリアルタイムに把握できる
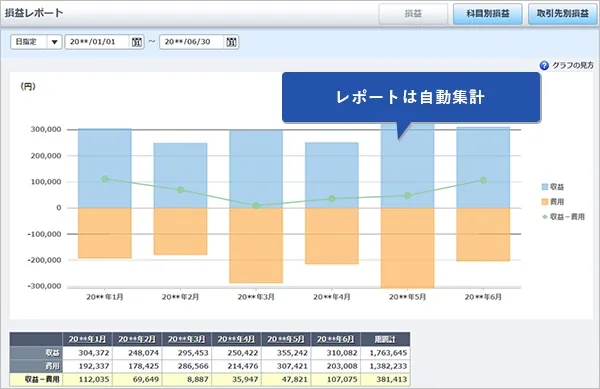
弥生のクラウド確定申告ソフトに日々の取引データを入力しておくだけで、レポートが自動で集計されます。経営状況やお金の流れをリアルタイムで確認できます。最新の経営状況を正確に把握することで、早めの判断ができるようになります。
【2027年分から改正】青色申告特別控除75万円の要件には「優良な電子帳簿」で対応
2027年分(2028年に行う確定申告)から、青色申告特別控除が最大75万円に引き上げられます。この75万円控除を適用するための要件が 「優良な電子帳簿」もしくは、新設の「請求書データ等との自動連携」の対応です。
「やよいの青色申告 オンライン」は、特別な設定不要で使用を開始したその日から「優良な電子帳簿(仕訳帳・総勘定元帳)」としてデータが作成・保存されます。
2026年中の準備がおすすめな理由
優良な電子帳簿は「その課税期間の最初(個人事業主の場合1月1日から)」要件を満たしている必要があります。
2027年分以降で最大75万円の特別控除を目指すなら「やよいの青色申告 オンライン」を2026年から使用しておけば、2027年1月1日から優良な電子帳簿に対応できるので安心です。
※2027年分以降、65万円以上の青色申告特別控除の適用は、e-Taxでの電子申告など複数の要件を満たすことが必要です。
- ※「やよいの青色申告 オンライン」は、公益社団法人日本文書情報マネジメント協会(JIIMA)が審査する「「優良な電子帳簿」の機能要件承認」を満たし、電子帳簿ソフト法的要件認証製品一覧に登録されています。(認証番号:106800-00)
-
※「電子帳簿ソフト法的要件認証制度」

無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
この記事の監修者宮原 裕一(宮原裕一税理士事務所 代表税理士)
「宮原裕一税理士事務所」代表税理士。弥生認定インストラクター。
弥生会計を20年使い倒し、経理業務を効率化して経営に役立てるノウハウを確立。経営者のサポートメンバーとして会計事務所を営む一方、自身が運営する情報サイト「弥生マイスター」は全国の弥生ユーザーから好評を博している。