【2026年最新】源泉徴収税額とは?計算方法や納付方法などをわかりやすく解説
更新
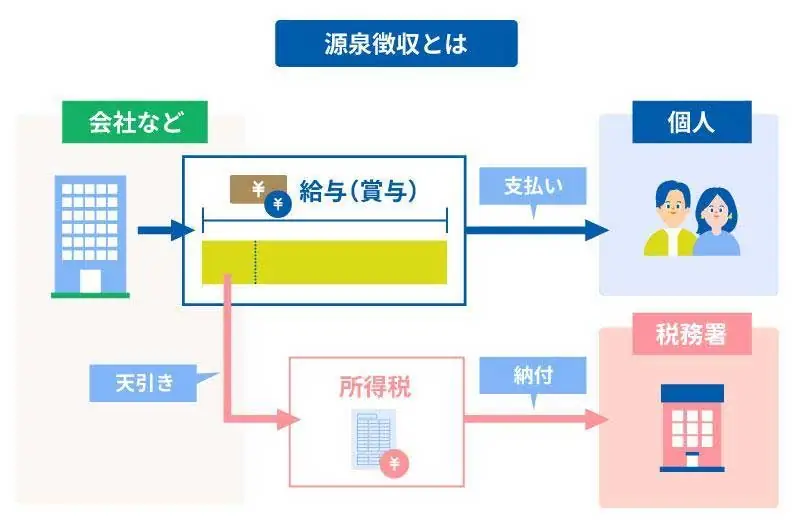
源泉徴収税額とは、国に納めるために給与や報酬を支払う際に差し引かれる、所得税の金額です。事業主や企業が「支払者」として税金を徴収・納付するこのしくみは、従業員や報酬の受領者に代わって納税する、重要な役割を担っています。
源泉徴収の対象となる所得の種類や税額の計算方法、納付手続きには細かなルールがあるため、正確に把握し、対応することが大切です。 本記事では源泉徴収税額の基礎知識から計算方法・納付手順・税額が0円となる場合の対応まで、実務で役立つ情報をわかりやすく解説します。併せて2026年分(令和8年分)からの源泉徴収税額表の改訂や、2027年(令和9年)からの防衛特別所得税創設による変更点、よくある質問なども紹介します。
※本記事は、所得税(復興特別所得税を含む)の源泉徴収を中心に解説します。退職金や上場株式等の配当のように、支払いの際に住民税も併せて徴収されるものについては、該当箇所で補足します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
源泉徴収税額とは、給与や報酬からあらかじめ差し引く税金の金額のこと
本来、所得税は収入のある個人が1年の所得を自ら計算し、税務署に確定申告をして納めるものです。しかし、会社や団体から支払われる給与や報酬については、支払う側があらかじめ所得税を差し引く「源泉徴収」というしくみが採用されています。この差し引かれる金額(いわゆる「天引き」される金額)を「源泉徴収税額」といいます。なお、2013年(平成25年)1月1日から2047年(令和29年)12月31日までは、所得税に加えて復興特別所得税(2027年以降は税率変更および防衛特別所得税を含む)も源泉徴収されます。
源泉徴収とは?
源泉徴収とは、企業や団体といった給与や報酬を支払う側が、所得税および復興特別所得税をあらかじめ差し引いて国に納付する制度です。給与所得者の場合、この制度と後述する年末調整により納税が完了するため、自身で確定申告を行う手間が省ける人も少なくありません。
源泉徴収の対象となる給与や報酬の支払者は「源泉徴収義務者」と呼ばれます。会社(法人)や団体に限らず、従業員を雇っている個人事業主も該当します。
源泉徴収の対象となる報酬や納税方法について、詳しくはこちらの記事で解説しています。
源泉徴収票とは?
源泉徴収票とは、1月~12月の1年間の給与や賞与の総額、源泉徴収した所得税・復興特別所得税、社会保険料などの控除額が記載された法定調書です。従業員ごとに作成され、年末調整後や従業員の退職時、または従業員から依頼があった際に会社から交付され、年間所得の証明や補助金の申請に活用できます。
源泉徴収票には「給与」「公的年金等」「退職所得」の3種類があり、一般的には「給与所得の源泉徴収票」を指します。原則として書面で交付しますが、従業員の同意があれば電子交付も可能です。
なお、雇用関係のないフリーランスなどへは源泉徴収票の発行義務はありません。
源泉徴収票の種類や記載内容について、詳しくはこちらの記事で解説しています。
源泉徴収(月次)と年末調整の関係
給与から毎月差し引く源泉徴収税額は、その月の給与額などを基に算出する概算額です。生命保険料控除や住宅ローン控除などは反映されないため、年間の源泉徴収税額と本来納める所得税額に差が生じることがあります。
この税額のズレをまとめて年末に精算するのが、年末調整です。年末調整では、その年の給与が確定する12月に1年間の正確な所得税額(年税額)を計算し、月々の源泉徴収税額の合計と比較して精算します。源泉徴収で多く徴収していれば還付金を支払い、不足していれば追加徴収を行います。
一方、フリーランスなどが受け取る報酬の源泉徴収には年末調整がありません。そのため、確定申告の対象者は、原則として翌年2月16日から3月15日までに自身で申告して精算します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
源泉徴収税額の計算方法
源泉徴収税額の計算方法は、給与や賞与、退職金、報酬などの種類によって異なります。本項目では、それぞれの計算方法を具体例とともに解説します。
- ※数値や税率(復興特別所得税2.1%を含む)は、2026年分(令和8年分)のものに基づき計算します。令和9年分からの変更については後述します。
給与所得の場合
給与所得に対する源泉徴収税額の計算は、国税庁が毎年発表する「給与所得の源泉徴収税額表」を用いて行います。源泉徴収税額は、支給額や扶養親族等の有無などによって異なります。以下に一般的な計算手順を紹介します。
-
1.課税支給額を確定する
まず、従業員に支払う給与の総額(課税支給額)を確定します。課税支給額には、基本給や残業代、各種手当など課税対象となるすべての金額が含まれます。なお、通勤費のうち非課税となる部分は含めません。
-
2.課税支給額から社会保険料等を差し引く
次に、課税支給額から健康保険料、雇用保険料、厚生年金保険料などの社会保険料を差し引きます。源泉徴収税額表にある「社会保険料等控除後の給与等の金額」がこれに該当します。
-
3.源泉徴収税額表を使って税額を求める
源泉徴収税額表には「月額表」と「日額表」があり、月給制の場合は月額表、日給や週給の場合は日額表を使用します。また、「給与所得者の扶養控除等申告書」が従業員から提出されている場合は「甲欄」、提出されていない場合は「乙欄」を用います。
社会保険料等控除後の給与額が該当する行と、扶養親族等の人数が該当する列が交わる部分の金額が、その月の源泉徴収税額となります。
なお、令和7年度の税制改正で「特定親族特別控除」が創設されました。これに伴い、令和8年分以後の源泉徴収事務では、源泉徴収税額表における扶養親族等の数を、「源泉控除対象配偶者」と「源泉控除対象親族」の数を基に算定します。
源泉控除対象親族には、控除対象扶養親族のほか、年齢19歳以上23歳未満の特定親族のうち一定の所得要件を満たす人も含まれ、源泉徴収税額表の「扶養親族等の数」に算入されます。
なお、令和8年度の税制改正により、特定親族特別控除の対象となる特定親族の所得要件は合計所得金額62万円超123万円以下に変更されました。ただし、令和8年11月までの給与等の源泉徴収事務には変更がなく、改正後の所得要件は同年12月1日以後に支払う給与等から適用されます。
-
参照:国税庁「専門用語集
 」
参照:国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について(源泉所得税関係)」P.9
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」P.2
参照:国税庁「給与所得の源泉徴収税額表(令和8年分)」
源泉徴収税額表の見方について、詳しくはこちらの記事で解説しています。
給与所得の源泉徴収税額の例
次に給与所得の源泉徴収税額の計算例を紹介します。
- 【前提条件】
-
- 月給制の従業員
- 社会保険料等控除後の給与額:270,000円
- 扶養親族等の数:1人(配偶者や子どもなど)
- 「給与所得者の扶養控除等申告書」を提出(甲欄適用)
計算には、国税庁が公表している「給与所得の源泉徴収税額表(令和8年分)」の月額表を使用します。税額表の「甲欄」で、社会保険料控除後の給与額270,000円、扶養親族等1人の交差する欄を確認すると、当月の源泉徴収税額は5,240円となります。例えば、扶養親族等が0人で同じ給与額の場合は、同じく税額表の該当欄を参照し、税額は 6,860円となります。
-
参照:国税庁「給与所得の源泉徴収税額表(令和8年分)月額表」
賞与の場合
賞与に対する源泉徴収税額の計算方法は、通常の給与とは異なり、前月の給与や扶養親族の数を基準に決まる「算出率」を用います。以下の手順で計算します。
-
1.賞与月の前月の給与から社会保険料を差し引く
まず、賞与支給月の前月に支給した給与額から、健康保険料・厚生年金保険料・雇用保険料などの社会保険料を差し引きます。この「社会保険料控除後の給与額」が基準となります。
-
2.「賞与に対する源泉徴収税額の算出率の表」で税率を確認
次に、国税庁が公表している「賞与に対する源泉徴収税額の算出率の表」で、1で算出した基準額と扶養親族等の数から該当する「賞与の金額に乗ずべき率(税率)」を調べます。従業員が「扶養控除等申告書」を提出している場合は「甲欄」、提出していない場合は「乙欄」を用います。
-
3.賞与支給額から社会保険料等を差し引いた額に税率を掛ける
賞与の支給額から社会保険料等を差し引いた金額に、2で確認した税率を掛けて源泉徴収税額を算出します。計算式は以下のとおりです。
源泉所得税額=(賞与支給額-社会保険料等)×賞与の金額に乗ずべき率
なお、賞与が前月給与の10倍を超える場合や、前月の給与がない、あるいは極端に少ない場合は、計算方法が異なります。賞与の源泉徴収税額を正確に計算するためには、必ず最新の「賞与に対する源泉徴収税額の算出率の表」を確認し、社会保険料控除後の金額や扶養親族数を正しく把握することが大切です。
-
参照:国税庁「賞与に対する源泉徴収税額の算出率の表(令和8年分)」
賞与にかかる源泉所得税の計算方法について、詳しくはこちらの記事で解説しています。
退職金の場合
退職金に対する源泉徴収税額の計算方法は、通常の給与や賞与とは異なり、勤続年数や退職理由によって控除額や税率が変わります。以下は、「退職所得の受給に関する申告書」が提出されている場合の、一般的な退職手当等の計算方法です。特定役員退職手当等や短期退職手当等では計算方法が異なります。
なお、「退職所得の受給に関する申告書」の提出がない場合は、原則として退職金の支給額に20.42%を乗じて源泉徴収します。
-
1.退職所得控除額の計算
まず、退職金から差し引く「退職所得控除額」を算出します。控除額は勤続年数によって異なり、1年未満の端数は1年として計算します。詳しくは後述します。
-
2.課税退職所得金額の計算
次に、退職金の支給額から退職所得控除額を差し引き、その金額を2で割ります。
課税退職所得金額=(退職金額-退職所得控除額)÷2
例えば、退職金2,000万円・勤続年数30年(控除額1,500万円)の場合、(2,000万円-1,500万円)÷2=250万円が課税退職所得金額となります。 -
3.所得税額の計算
課税退職所得金額に対して、所得税の速算表に基づき税率と控除額を適用します。
課税退職所得金額×所得税率-控除額 -
4.復興特別所得税の加算
計算した所得税額に2.1%を乗じて復興特別所得税を加算します。
最終的な源泉徴収税額=(所得税額)×1.021(1円未満切り捨て)
令和8年分は、復興特別所得税率は2.1%で計算します。令和9年分以後の変更については後述します。
なお、退職金には所得税・復興特別所得税とは別に、住民税も課されます。退職金の住民税は、ほかの所得と合算せずに単独で計算します(分離課税)。税率は市町村民税6%・道府県民税4%の合計10%です(東京23区の場合は、特別区民税6%・都民税4%)。退職手当等の支払者が支払いの際に特別徴収し、徴収した月の翌月10日までに退職者の住所地の市区町村へ納入します。
-
参照:総務省「平成25年1月1日以降の退職所得に対する住民税の特別徴収について」
参照:国税庁「No.1420 退職金を受け取ったとき(退職所得)」
参照:国税庁「No.2507 復興特別所得税の源泉徴収」
退職所得控除額の計算の表
退職金にかかる源泉徴収税額を計算する際には、「退職所得控除額の計算の表」を用います。退職所得控除額は、勤続年数に応じて決まり、退職金から差し引くことで課税対象額を大きく減らす役割があります。勤続年数に1年未満の端数がある場合は切り上げて計算します。
| 勤続年数(=A) | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円×A(80万円に満たない場合には、80万円) |
| 20年超 | 800万円+70万円×(A-20年) |
- (注1)障害者になったことが直接の原因で退職した場合の退職所得控除額は、上記の方法により計算した額に、100万円を加えた金額となります。
- (注2)前年以前に退職金を受け取ったことがあるときまたは同一年中に2か所以上から退職金を受け取るときなどは、控除額の計算が異なることがあります。
-
引用:国税庁「No.1420 退職金を受け取ったとき(退職所得)」
例えば、勤続年数が15年であれば「40万円×15年=600万円」、25年であれば「800万円+70万円×5年=1,150万円」が退職所得控除額となります。
支払報酬の場合
会社や個人事業主が、フリーランスや士業など従業員ではない個人に対して特定の報酬を支払う場合も、原則として源泉徴収を行わなければなりません。
源泉徴収の対象となる主な報酬・料金には、以下のようなものが挙げられます。
-
- 原稿料や講演料
- 弁護士、公認会計士、司法書士、税理士などへの報酬・料金
- 社会保険診療報酬支払基金が支払う診療報酬
- プロスポーツ選手、芸能人、モデルなどへの報酬・料金
- ホステス、コンパニオンなどへの報酬・料金
- デザイナーへのデザイン料
源泉徴収税額の計算方法は、報酬・料金の種類によって異なります。以下では、原稿料や講演料、デザイン料、弁護士、公認会計士、税理士等への報酬(司法書士等への報酬を除く)について、支払金額が100万円以下の場合と100万円を超える場合に分けて計算方法を解説します。
1回で支払う金額が100万円以下の場合
報酬や料金の支払いが1回当たり100万円以下の場合、令和8年分における税率は10.21%です。計算式は以下のようになります。
源泉徴収税額=報酬金額(税込)×10.21%
この税率には、所得税と復興特別所得税が含まれ、原則として消費税込みの金額を基準に計算します。
例えば、報酬の支払額が50,000円(税込)の場合、源泉徴収税額は以下のとおりです。
50,000円×10.21%=5,105円
受取人には報酬の支払額から源泉徴収税額を差し引いた44,895円が支払われます。ただし、請求書などで報酬額と消費税額が明確に区分されている場合は、報酬額のみを源泉徴収の対象として差し支えありません。
-
参照:国税庁「No.2798 弁護士や税理士等に支払う報酬・料金」
参照:国税庁「No.6929 消費税等と源泉所得税及び復興特別所得税」
1回で支払う金額が100万円を超える場合
1回で支払う報酬や料金が100万円を超える場合、源泉徴収税額は2段階で計算します。令和8年分は、100万円までの税率が10.21%、100万円超での税率が20.42%です。そのため、100万円までは10.21%の税率を、100万円を超える部分には20.42%の税率を適用します。計算式は以下のとおりです。
源泉徴収税額=100万円×10.21%+(支払金額-100万円)×20.42%
例えば、報酬の支払額が120万円(税込)の場合、以下のように計算します。
100万円まで:100万円×10.21%=10万2,100円
100万円を超える部分:(120万円-100万円)×20.42%=4万840円
合計した10万2,100円+4万840円=14万2,940円が源泉徴収税額となり、受取人には差し引き後の105万7,060円が支払われます。
支払配当金の場合
企業が株主に対して支払う配当金も、源泉徴収の対象となります。源泉徴収の税率は、配当を行う企業が上場企業か非上場企業かによって異なります。令和8年分の税率は以下のとおりです。
上場株式等の配当:20.315%(所得税15.315%+住民税5%)
上場株式等以外の配当:所得税20.42%(住民税は源泉徴収されません)
- ※大口株主等が受け取る上場株式等の配当には、20.42%が適用されます。
配当金の源泉徴収税額の計算式は、以下のようになります。
源泉徴収税額=配当金の支払額×上記の税率
支払う側(企業)は、これらを差し引いた後の金額を株主に支払います。
-
参照:国税庁「第5 配当所得の源泉徴収事務」
参照:国税庁「No.1330 配当金を受け取ったとき(配当所得)」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
令和9年分からの変更点|源泉徴収税額表の改訂と防衛特別所得税の創設
令和8年度の税制改正を受け、令和9年分より源泉徴収税額にかかわる制度もいくつか変更されます。特に押さえておくべき変更点が、源泉徴収税額表の改訂と防衛特別所得税の創設の2点です。変更後はスムーズに対応できるよう、給与計算を担う担当者はどのような点が変わるのか、正確に把握しておきましょう。以下に2つの変更点について詳しく解説します。
-
参照:財務省「令和8年度税制改正の大綱」
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」P.5
源泉徴収税額表の改訂
2026年分(令和8年分)からは、特定親族特別控除の創設に伴い、源泉徴収税額表における扶養親族等の数を「源泉控除対象配偶者」と「源泉控除対象親族」に基づいて算定する方法へ変更されました。さらに、令和9年分以後の源泉徴収税額表は、令和8年度税制改正による基礎控除・給与所得控除の引き上げなどを反映して改訂されます。
令和9年分の源泉徴収税額表を給与計算に反映するのは、令和9年1月1日以降に支給される給与からです。月々の源泉徴収は、最新の税額表を用いて行うことが求められるため、担当者は変更のタイミングを間違えないよう注意しましょう。給与計算ソフトを利用すれば最新の税額表が自動で反映され、計算ミスの予防にも役立ちます。
防衛特別所得税の創設
令和8年度の税制改正により、防衛力強化の財源確保を目的とした「防衛特別所得税」が新設されました。税率は基準所得税額に対して1%で、基準所得税額の計算や源泉徴収等での取り扱いについては、復興特別所得税と変わりはありません。
「防衛特別所得税」が適用されるのは、令和9年1月1日以降に支給される給与からです。一方で、復興特別所得税の税率については、同時期に2.1%から1.1%に下げられます。また復興特別所得税の課税期間についても延長が決まりました。従来は令和19年12月31日までの課税でしたが、10年間延長され、課税期間は令和29年12月31日までとなります。
源泉徴収の実務への影響
2027年(令和9年)1月支給分の給与からは防衛特別所得税が付加されます。ただし、同時に復興特別所得税の税率が2.1%から1.1%に引き下げられるため、防衛特別所得税と復興特別所得税の合計税率は2.1%となり、税率自体に変化はありません。
源泉徴収税率の数値(報酬の10.21%、退職金の1.021など)にも変更はないため、源泉徴収税額の計算方法自体は従来と変わりません。変更されるのは、付加税の内訳の名称と構造のみです。ただし、復興特別所得税の課税期間は10年間延長されるため、変更後の適用期間も確認しておきましょう。
海外居住者や外国人留学生など、租税条約等により所得税が軽減・免除される場合は、防衛特別所得税・復興特別所得税双方ともに課されません。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
源泉所得税の納付期限と納付方法
源泉徴収した所得税は、所定の期限までに国へ納付します。納付方法には、現金納付とキャッシュレス納付があります。本項目では、それぞれの期限と手続きを解説します。
源泉所得税の納付期限
原則として、源泉徴収した所得税は、給与・報酬などを支払った月の翌月10日までに納付しなければなりません。例えば、4月に従業員へ給与を支払ったのであれば、源泉徴収した所得税は5月10日までに納付します。納付期限が土・日・祝日などにあたる場合は、翌平日が納付期限となります。
ただし例外として、給与を支払う従業員の数が常時10人未満である源泉徴収義務者(雇用主)は、「源泉所得税の納期の特例の承認に関する申請書」を税務署に提出し、承認されれば、納付を半年分にまとめられます。
この制度は「納期の特例」と呼ばれています。対象となるのは、給与や退職金のほか、弁護士、司法書士、税理士等に支払う一定の報酬から源泉徴収した所得税に限られます。原稿料やデザイン料などは対象外で、原則どおり翌月10日までに納付します。納期の特例が適用される場合の納付期限は、以下のとおりです。
-
- 1月から6月までに源泉徴収した所得税:7月10日まで
- 7月から12月までに源泉徴収した所得税:翌年1月20日まで
この特例を利用することで、毎月の納付手続きの負担を軽減できます。ただし、納期の特例は申請書提出の翌月から適用されるため、適用開始や適用終了のタイミングには注意しましょう。
源泉所得税の納付方法
源泉徴収した所得税の納付方法は、主に現金による納付とキャッシュレス納付の2種類です。クレジットカード納付以外のキャッシュレスの場合は、e-Taxの利用が前提で、初めて納付する際は利用者識別番号や、電子証明書が求められます。
現金による納付
源泉所得税を現金で納付する場合は、税務署または金融機関の窓口で「所得税徴収高計算書(納付書)」を添えて行います。手数料はかからず、納付が完了すると領収証書が発行されるため、確実に納税の証明ができます。なお、令和8年9月24日以降、税務署の窓口で交付される所得税徴収高計算書(納付書)の様式が変更されました(従来の様式でも当面は利用可能)。
窓口での現金納付は確実に記録が残せる点がメリットですが、営業時間内に出向く手間がかかります。もし納付額が30万円以下であれば、コンビニエンスストアで現金納付することも可能です(電子マネーは使えません)。税務署から発行または送付された、バーコード付きの納付書を利用し、レジで支払います。コンビニエンスストアでは領収証書は発行されませんが、払込金受領証が渡されるので、こちらを納付の証拠とできます。
キャッシュレス納付
時間や場所を問わないキャッシュレス納付は、以下4種類です。
-
- ダイレクト納付(e-Taxによる口座振替)
事前に所得税徴収高計算書データを作成・送信し税務署に届け出ることで、e-Taxを利用して、金融機関の口座から直接、税金を納付する方法です。 - インターネットバンキング
e-Taxで発行される納付情報(納付番号、確認番号など)があれば、インターネットバンキングサービスでも納付できます。 - クレジットカード納付
「国税クレジットカードお支払サイト」を利用して、納付する方法です。ただし、納付額に応じた決済手数料がかかります。 - スマホアプリ納付
30万円以下の場合は、e-Taxを経由して「国税スマートフォン決済専用サイト」にアクセスすることで、国税庁指定のスマートフォンアプリ(PayPay、d払いなど)で納付できます。
- ダイレクト納付(e-Taxによる口座振替)
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
源泉徴収税額が0円でも所得税徴収高計算書の提出が必要
給与所得者で、扶養控除等申告書を事業者に提出している場合、源泉徴収額が「0」になることがあります。しかし源泉徴収義務のある事業者は、たとえ源泉徴収税額が0円であったとしても、税務署へ「所得税徴収高計算書」を提出しなければなりません。給与の支払状況や源泉徴収の状況の報告が求められるためで、これは「0円申告」とも呼ばれます。提出を怠ると、税務署から問い合わせや指導を受ける可能性があります。
提出方法には、税務署への持参、郵送、またはe-Tax(電子申告)があります。
所得税徴収高計算書について、詳しくはこちらの記事で解説しています。
源泉徴収税額が0円になる理由
源泉徴収税額が0円になるケースは、主に2つあります。
1つ目は、月の給与から社会保険料等を差し引いた金額が一定額未満となる場合です。 2026年分(令和8年分)では、扶養親族等がいない場合、105,000円未満であれば源泉徴収税額は発生しません。扶養親族等の数が多いほど、この非課税となる給与水準は高くなります。
これは「最低限必要な生活費」を考慮した税制上の配慮で、パートやアルバイトなど低所得者の税負担を軽減するための措置です。また、扶養親族の人数が多い場合も、同様に源泉徴収税額が0円となるケースがあります。非課税となる具体的な給与水準は、最新の源泉徴収税額表で確認してください。
2つ目は、年末調整による還付です。年末調整による超過額が、その月の給与や賞与から徴収すべき所得税額以上となる場合、その月の源泉徴収税額が0円になることがあります。
-
参照:国税庁「給与所得の源泉徴収税額表(令和8年分)月額表」
源泉徴収税額が0円になるときの所得税徴収高計算書の書き方
年末調整で払い過ぎた税金がある場合、「年末調整による超過税額」欄には、その月に実際に充当または還付した金額を「本税」欄が0円となる範囲で記入します。その月に精算しきれない超過額は、翌月以降に繰り越します。
また、納付書の最下部にある「合計額」欄にも「¥0」と記入します。これで、納付すべき税額がないことを明確に示せます。翌月の計算のために、充当しきれず翌月に繰り越しになった還付未済額の金額を「年末調整還付未済額 ××円」のような形式で摘要欄に記載しておくとよいでしょう。なお、e-Taxで提出する場合も、提出形式がデータになるだけで、記載内容は同じです。
月々の給与において、金額が少ないなどの理由で源泉徴収額が「0」の場合は、「本税」欄に「0」と記入するだけで構いません。
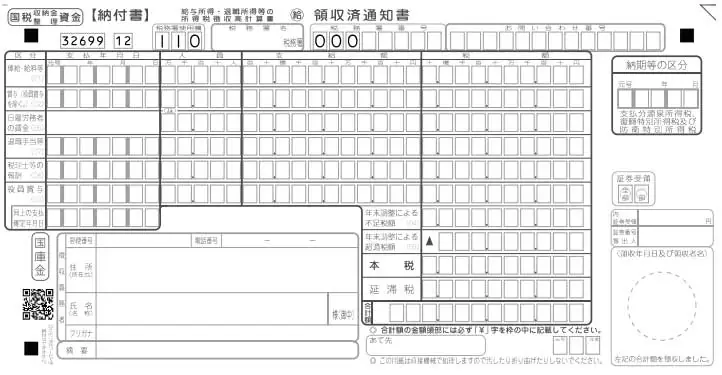
なお、2026年(令和8年)9月24日より所得税徴収高計算書の様式が変更されました。整理番号から「お問い合わせ番号」への変更や、サイズの変更、複写式から単票式への変更などが行われています。従来の複写式の様式も、2028年(令和10年)9月頃まで使用できる予定です。
-
参照:国税庁「所得税徴収高計算書(納付書)の記載のしかた」
参照:e-Tax「源泉所得税(徴収高計算書)についてよくある質問」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
源泉徴収税額は正しく計算して期限内に納付しよう
源泉徴収税額の計算方法は、給与や賞与、退職金、報酬などの種類によって異なります。報酬については、その種類によって控除額や計算方法も変わるため、それぞれに合った方法で算出します。また、源泉所得税は原則として支払月の翌月10日までに納付し、所得税徴収高計算書上の納付税額が0円の場合も同計算書を提出します。
2026年(令和8年)以後は、源泉徴収税額表の改訂や国税システムの更改に伴う帳票様式の変更がされたほか、2027年(令和9年)からは防衛特別所得税が創設されます。付加税の合計税率は変わりませんが、復興特別所得税との内訳が変わるため、最新の税額表や帳票様式に沿った対応が大切です。
税制や様式の変更に対応しながら源泉徴収業務を効率化するなら、クラウド給与計算ソフト「弥生給与 Next」がおすすめです。従業員情報の管理から給与・賞与計算、年末調整、法定調書の作成までクラウド上で一元化できるため、手計算や転記によるミス、書類の差し戻しや問い合わせ対応を抑え、担当者の業務負担を軽減できます。業務の効率化を図りたい企業様は、導入をご検討ください。
-
※本記事は2026年8月12日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
賞与に対する源泉徴収税額の計算方法を教えてください。
まず、賞与支給月の前月分の給与から社会保険料を引き、基準額を算出します。その基準額と「賞与に対する源泉徴収税額の算出率の表」を照らし合わせ、税率を確認します。次に賞与支給額(社会保険料控除後)にその税率を掛けて計算します。詳しくはこちらをご確認ください。
報酬・料金の源泉徴収税額はどう計算しますか?
原稿料や講演料など、一般的な計算方法の対象となる報酬を1回に100万円以下支払う場合、源泉徴収税額は「報酬金額(税込)×10.21%」で計算します。 100万円を超える場合は、100万円までの部分(10.21%)と100万円を超える部分(20.42%)を分けて計算し合算します。詳しくはこちらをご確認ください。
源泉徴収税額が0円になるのはどんなケースですか?
令和8年分では、扶養控除等申告書を提出している人について、月の給与から社会保険料を差し引いた金額が105,000円未満の場合、月々の源泉徴収税額が0円となります。また、年末調整による超過額を充当した結果、その月の給与等から徴収する税額や、所得税徴収高計算書上の納付税額が0円となる場合もあります。なお、会社の納付税額が0円の場合でも、所得税徴収高計算書を提出しなくてはなりません。詳しくはこちらをご確認ください。
防衛特別所得税が創設されると源泉徴収税額は増えますか?
防衛特別所得税の創設だけを理由として、源泉徴収税額が増えることはありません。2027年(令和9年)以後、新たに防衛特別所得税が創設され、基準所得税額に対して1%が課されます。一方、復興特別所得税率は2.1%から1.1%に引き下げられるため、付加税の合計税率は2.1%のままです。そのため、付加税の内訳が変わるのみで、計算方法に変更はありません。源泉徴収に防衛特別所得税が組み込まれるのは、令和9年1月支給分の給与・賞与からです。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
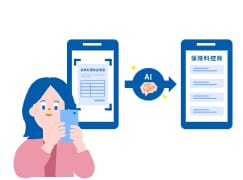
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者税理士法人古田土会計
社会保険労務士法人古田土人事労務
中小企業を経営する上で代表的なお悩みを「魅せる会計事務所グループ」として自ら実践してきた経験と、約3,000社の指導実績で培ったノウハウでお手伝いさせて頂いております。
「日本で一番喜ばれる数の多い会計事務所グループになる」
この夢の実現に向けて、全力でご支援しております。
解決できない経営課題がありましたら、ぜひ私たちにお声掛けください。必ず力になります。