2026年(令和8年)分の年末調整の変更点は?実務の留意事項もあわせて解説
更新
2026年(令和8年)の税制改正では、基礎控除額および給与所得控除の最低保障額のほか、扶養親族等の所得要件などにも多くの変更や改正が加えられました。さらに国税システムの更改により書類の様式も変わるため、年末調整でも多岐にわたる対応が求められます。
本記事では令和8年分の年末調整の変更点について、留意すべきポイントを詳しく解説します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
2026年(令和8年)分の年末調整で押さえておきたい変更点
令和8年分の年末調整で変更されるのは、主に以下の5点です。
-
- 基礎控除の引き上げ
- 給与所得控除の最低保障額の引き上げ
- 扶養親族等の所得要件の改正
- 特定親族と配偶者特別控除の対象範囲の改正
- 子育て世帯向けの生命保険料控除の拡充
これらのうち基礎控除額・給与所得控除最低保障額・扶養親族等の所得要件の変更は、令和8年度の税制改正に基づくものです。施行開始は令和8年12月1日で、令和8年分以後の所得税について適用されます。
毎月の源泉徴収で使用する「源泉徴収税額表」の改正は、2027年(令和9年)分以後が対象です。そのため令和8年11月までの源泉徴収事務に関しては従来どおりで変更はありません。ただし同年12月の年末調整では、引き上げ後の金額で1年分の所得税額を計算します。
基礎控除と給与所得控除の最低保障額は、すでに2025年(令和7年)分でも引き上げられています。令和8年分ではさらに見直しが重なるため、年末調整で使用する控除額や計算表を間違えないよう慎重に確認を進めましょう。
-
参照:国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について
 」
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」
基礎控除の引き上げ
基礎控除とは、年末調整などで所得税額を計算する際に、納税者本人の合計所得金額から差し引かれる控除の1つです。基礎控除は一定所得以下のすべての納税者に適用されます。基礎控除を差し引くことで課税対象となる所得額が減額されるため、税負担を軽減する役割があります。
令和8年分の年末調整でも、所得水準に応じて控除額が変動するしくみは令和7年分と同様です。ただし控除額は全体的に引き上げられています。
基礎控除について、詳しくはこちらの記事で解説しています。
具体的な変更点
令和8年分の年末調整では、基礎控除の恒久部分が令和7年の58万円から62万円に変わります。恒久部分とは、令和8年分・令和9年分に限って上乗せされる特例加算とは別に、期限を定めずに引き上げられた基礎控除額の部分のことです。
さらに令和8年分、令和9年分では、物価高対策として所得額に従い基礎控除額が加算される特例的な措置が講じられています。所得額に応じて最高104万円までの基礎控除が適用されるため、合計所得金額が低い人ほど控除額が大きくなります。
改正後の基礎控除額の表
以下の表は、改正後の基礎控除額を合計所得金額ごとにまとめたものです。
給与所得控除の最低保障額も74万円まで引き上げられるため、給与収入のみで基礎控除104万円の対象となる場合は、給与収入178万円までは所得税がかからない計算になります。
| 合計所得金額 | 基礎控除額(令和8年・令和9年) | 基礎控除額(令和10年分以後) |
|---|---|---|
| 132万円以下 | 104万円 | 99万円 |
| 132万円超 489万円以下 | 104万円 | 62万円 |
| 489万円超 655万円以下 | 67万円 | 62万円 |
| 655万円超 2,350万円以下 | 62万円 | 62万円 |
| 2,350万円超 2,400万円以下 | 48万円 | 48万円 |
| 2,400万円超 2,450万円以下 | 32万円 | 32万円 |
| 2,450万円超 2,500万円以下 | 16万円 | 16万円 |
| 2,500万円超 | 0 | 0 |
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」P.1
給与所得控除の最低保障額の引き上げ
給与所得控除とは、給与等の収入金額から給与所得を計算する際に差し引かれる控除のことです。令和8年分の年末調整からは、基礎控除の引き上げと合わせ、給与所得控除の最低保障額も上がります。課税対象となる金額が変わればいわゆる年収の壁にもかかわるため、パートやアルバイトを雇用している企業は特に留意しましょう。
給与所得控除について、詳しくはこちらの記事で解説しています。
具体的な変更点
給与所得控除の最低保障額が、従来の65万円から74万円に変わりました。ただし74万円は、令和8年分と令和9年分の特例措置を含んだ金額です。恒久部分は69万円となります。
給与所得控除の最低保障額の引き上げによって影響があるのは、1年間の給与収入が220万円以下の給与所得者に限られます。220万円を超える給与所得者については、変更はありません。
改正後の給与所得控除額の表
改正された給与所得控除額について、給与等の収入金額の区分別にまとめたものが以下の表です。令和8年分・令和9年分では、年収が220万円以下の方は一律で74万円の控除が適用されます。
| 給与等の収入金額 | 給与所得控除額(令和8年・令和9年分) | 給与所得控除額(令和10年分以後) |
|---|---|---|
| 220万円以下 | 74万円 | 収入金額×30%+8万円 |
| 220万円超 360万円以下 | 収入金額 × 30% + 8万円 | 収入金額 × 30% + 8万円 |
| 360万円超 660万円以下 | 収入金額 × 20% + 44万円 | 収入金額 × 20% + 44万円 |
| 660万円超 850万円以下 | 収入金額 × 10% + 110万円 | 収入金額 × 10% + 110万円 |
| 850万円超 | 195万円 | 195万円 |
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」P.1
扶養親族等の所得要件の改正
基礎控除の引き上げに伴い、扶養控除などの対象になる親族の合計所得金額要件も見直されました。適用有無が従来と異なる場合もあるため、年末調整時に各従業員の状況を改めて確認しましょう。
具体的な変更点
基礎控除の見直しと共に、扶養控除や配偶者控除、勤労学生控除やひとり親控除などに関する所得要件が改正されます。具体的には以下のとおりです。
-
- 扶養親族・同一生計配偶者の所得金額要件が、合計58万円以下から62万円以下に(給与収入のみの場合は123万円以下から136万円以下)
- 勤労学生の所得金額要件が、合計85万円以下から89万円以下に(給与収入のみの場合は150万円以下から163万円以下)
- ひとり親の生計を一にする子の総所得金額等要件が、合計58万円以下から62万円以下に(ひとり親控除額自体の引き上げは令和9年分以後の適用となるため、令和8年分の年末調整では従来の控除額で計算)
また、給与所得控除の見直しに従い、家内労働者等に適用される事業所得等の所得計算の特例で、必要経費として認められる金額も65万円から69万円に改正されます。
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」P.2
主な扶養親族等の所得要件の表
以下の表は、主な扶養親族等の所得要件をまとめたものです。
なお、表中の「給与収入のみの場合」の金額は、改正後の給与所得控除額に基づく目安です。特定支出控除の適用がある場合は、実際の収入金額の目安と異なる場合があります。
| 区分 | 所得要件 |
|---|---|
| 扶養親族・同一生計配偶者 | 62万円以下(合計所得金額) (給与収入のみの場合は136万円以下) |
| 勤労学生 | 89万円以下(合計所得金額) (給与収入のみの場合は163万円以下) |
| ひとり親の生計を一にする子 | 62万円以下(総所得金額等の合計額) (給与収入のみの場合は136万円以下) ※ひとり親控除額自体の引き上げは令和9年分以後 |
-
参照:国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」P.2
特定親族と配偶者特別控除の対象範囲の改正
基礎控除の引き上げに伴い、特定親族特別控除や配偶者特別控除の対象となる範囲も見直されます。特定親族特別控除とは、令和7年分より創設された控除です。一定の所得要件を満たす、19歳以上23歳未満の親族等を有する納税者が対象になります。年末調整では、親族や配偶者の合計所得金額を確認し、改正後の要件に照らして控除の対象になるかを判定しましょう。
具体的な内容
特定親族特別控除の対象範囲となる特定親族の合計所得金額の要件は、「58万円超123万円以下」から「62万円超123万円以下」に引き上げられました。同様に配偶者特別控除対象となる配偶者の合計所得の要件も、「58万円超133万円以下」から「62万円超133万円以下」に変更されました。
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」P.2
特定親族と配偶者特別控除額の表
特定親族および配偶者の合計所得金額ごとに、適用される特別控除額を以下の表にまとめました。
なお、表中の「収入が給与のみの場合の収入金額」は、改正後の給与所得控除額に基づく目安です。特定支出控除や所得金額調整控除を受ける場合は、給与収入と合計所得金額の対応が表の目安と異なることがあります。
| 特定親族の合計所得金額 (収入が給与のみの場合の収入金額) |
特定親族特別控除額 |
|---|---|
| 62万円超85万円以下 (136万円超159万円以下) |
63万円 |
| 85万円超90万円以下 (159万円超 164万円以下) |
61万円 |
| 90万円超95万円以下 (164万円超 169万円以下) |
51万円 |
| 95万円超100万円以下 (169万円超 174万円以下) |
41万円 |
| 100万円超105万円以下 (174万円超 179万円以下) |
31万円 |
| 105万円超110万円以下 (179万円超 184万円以下) |
21万円 |
| 110万円超115万円以下 (184万円超 189万円以下) |
11万円 |
| 115万円超120万円以下 (189万円超 194万円以下) |
6万円 |
| 120万円超123万円以下 (194万円超 197万円以下) |
3万円 |
| 配偶者の合計所得金額 (収入が給与のみの場合の収入金額) |
配偶者特別控除額 | ||
|---|---|---|---|
| 所得者の合計所得金額 (収入が給与のみの場合の収入金額) | |||
| 900万円以下 (1,095万円以下) |
900万円超950万円以下 (1,095万円超1,145万円以下) |
950万円超1,000万円以下 (1,145万円超1,195万円以下) |
|
| 62万円超95万円以下 (136万円超169万円以下) |
38万円 | 26万円 | 13万円 |
| 95万円超100万円以下 (169万円超174万円以下) |
36万円 | 24万円 | 12万円 |
| 100万円超105万円以下 (174万円超179万円以下) |
31万円 | 21万円 | 11万円 |
| 105万円超110万円以下 (179万円超184万円以下) |
26万円 | 18万円 | 9万円 |
| 110万円超115万円以下 (184万円超189万円以下) |
21万円 | 14万円 | 7万円 |
| 115万円超120万円以下 (189万円超194万円以下) |
16万円 | 11万円 | 6万円 |
| 120万円超125万円以下 (194万円超199万円以下) |
11万円 | 8万円 | 4万円 |
| 125万円超130万円以下 (199万円超204万円以下) |
6万円 | 4万円 | 2万円 |
| 130万円超133万円以下 (204万円超207万円以下) |
3万円 | 2万円 | 1万円 |
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」P.2
子育て世帯向けの生命保険料控除の拡充
居住者が23歳未満の扶養親族を有する場合、所得税の一般生命保険料控除の上限額が、現行の4万円から6万円へと引き上げられます。
ただし、介護医療保険料控除や個人年金保険料控除の上限額は変わらず、3つの控除の合計適用限度額(12万円)にも変更はありません。また、対象は23歳未満の扶養親族がいる世帯に限られます。
当初、令和8年分のみの時限的措置とされていましたが、令和9年分まで延長されることが決まっています。年末調整では、保険料控除申告書に23歳未満の扶養親族に関する記載漏れがないか、控除証明書の内容と申告額が一致しているかを確認しましょう。
-
参照:国税庁「No.1140 生命保険料控除」
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」P.7
生命保険料控除の基本的な上限や計算方法について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整関係書類と源泉徴収簿などの様式変更
税制改正に伴い、令和8年分の年末調整関係書類の一部では、控除額の計算表や判定欄、生命保険料控除の記載欄などが変更される予定です。また、国税システムの更改に伴い、源泉徴収票など一部の法定調書の様式も変更されるため、対象書類ごとに使用時期や提出方法の確認が求められます。
以下では、主な書類や様式の変更点について解説します。
-
参照:国税庁「変更を予定している年末調整関係書類(事前の情報提供)」
各種申告書の変更
基礎控除申告書・配偶者控除等申告書・特定親族特別控除申告書・所得金額調整控除申告書が一体となった申告書については、控除額の計算表や判定欄の金額が、基礎控除額の引き上げを反映した数値に変わります。
また、保険料控除申告書にも、生命保険料控除の特例に対応する記載欄が加わります。最新様式を確認したうえで、23歳未満の扶養親族の有無などを記載しましょう。また、各種控除の申告の際は、最新様式の申告書を使用してください。
基礎控除申告書の具体的な書き方について、詳しくはこちらの記事で解説しています。
年末調整で使う表と源泉徴収簿の変更
年末調整では、1年分の税額を計算する際に「給与所得控除後の給与等の金額の表」を用います。令和8年分の年末調整では、給与所得控除の最低保障額の引き上げが反映された表を使用します。
一方、月々の源泉徴収で使用する「源泉徴収税額表」の改正は、令和9年1月以後の支払い分からです。そのため、令和8年11月までの月々の源泉徴収は従来の税額表で計算します。令和8年12月の年末調整では、改正後の基礎控除額や「給与所得控除後の給与等の金額の表」を用いて1年間の税額を計算し、すでに源泉徴収した税額との差額を精算します。
なお、源泉徴収簿についても、令和9年分ではひとり親控除額の改正に伴う修正が行われる予定です。該当する年分の様式を使用しましょう。
-
参照:国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
国税システムの更改に伴う様式の刷新
令和8年9月24日に、国税庁の国税システムが更改されます。これに伴い、書面提出された申告書や申請書等のデータ化・イメージ化にAI-OCRが活用され、一部の申告書、申請書、法定調書などの様式が、AI-OCRで読み取りやすい形式へ改定される予定です。
具体的には、以下のような変更が予定されています。
-
- 各様式に様式IDや二次元コードが追加される
- 各項目に識別コードが追加される
- 数字記入欄は枠のない形式になる
- 源泉徴収票がA5サイズからA4サイズに変更される
税制改正による申告書の記載内容の変更だけでなく、システム更改による様式刷新も行われます。そのため年末調整では、扱う書類の様式変更やシステムの運用変更にも対応しなければなりません。
-
参照:国税庁「国税システムの更改に伴うe-Taxの仕様公開と送信試験」
参照:国税庁「国税システムの更改について」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
2026年(令和8年)分の年末調整を行うときの実務の留意事項
税制改正に伴い、実務的にも様々な影響が生じることが考えられます。本項目では、影響を受ける時期や税額の精算の考え方、書類の確認ポイントなどを解説します。
月々の源泉徴収と年末調整での精算の考え方
令和8年11月までの源泉徴収事務は、従来どおりで変更はありません。影響があるのは、12月に行う年末調整からです。
年末調整で所得税額を計算する際は、改正後の数値を用います。そこで算出した額と、先に源泉徴収した税額との差額を精算するため、従業員の多くは年末調整の還付金が増える形で、所得控除の引上げの効果が反映される見込みです。
従業員から回収する申告書の確認ポイント
扶養親族などの所得要件の見直しは、令和8年分の年末調整から反映されます。もし改正によって親族などが新たに要件を満たすようになった場合は、該当従業員に「給与所得者の扶養控除等(異動)申告書」などの提出を求めましょう。また、申告書を提出してもらう際は、確定版の最新様式を使用するよう従業員に周知しましょう。
なお、所得税の課税ラインが178万円になることと、社会保険上の扶養・加入要件は別の制度です。従業員へ案内する際は、所得税と社会保険の基準を混同しないようにしましょう。
また、年末調整の準備について、詳しくはこちらの記事で解説しています。
通勤手当の非課税限度額の確認
税制改正では、通勤手当の非課税限度額の改正も行われました。具体的に以下の2点について、令和8年4月1日以後より適用されます。
・自動車・自転車などの交通用具を使って通勤する従業員について、通勤距離が片道65km以上の場合の区分が見直され、1か月あたりの非課税限度額が引き上げられる
・一定の要件を満たす駐車場等を利用している場合、通勤手当の非課税限度額に駐車場等の料金相当額(上限5,000円)を加算
-
参照:国税庁「通勤手当の非課税限度額の改正について」
これら通勤手当の非課税限度額の改正は、月々の給与計算にもかかわるので、実務担当者はどの従業員が条件に該当するかよく確認しておきましょう。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整をスムーズに進めるなら弥生給与 Next
令和8年分の年末調整で押さえたいのは、税計算と書類様式の両面で変更が重なる点です。基礎控除・給与所得控除額や扶養親族等の所得要件の見直し、生命保険料控除の拡充に加え、国税システムの更改に伴う一部書類・法定調書の様式変更も予定されています。確認事項が増える分、人事給与担当者の業務負担は大きくなりがちです。
紙の申告書配布・回収、Excelや手計算、古いシステムでの対応は、計算ミスや差し戻し、従業員からの問い合わせ増加につながるおそれがあります。正確かつ効率的に年末調整を進めるには、最新の制度・様式に対応したしくみづくりが欠かせません。
「弥生給与 Next」なら、従業員からの申告情報のオンライン収集や年税額の自動計算、源泉徴収票のWeb配信などに対応可能です。控除額・所得要件の変更や書類様式の変更にも対応しやすく、年末調整のミス防止と業務効率化に役立ちます。年末調整をスムーズに進めるためにも、「弥生給与 Next」の導入をご検討ください。
-
※本記事は2026年7月15日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
令和8年11月までの給与計算にも対応が求められますか
令和8年11月までの源泉徴収事務については、従来どおりで問題ありません。対応が求められるのは12月の年末調整からです。
新たに扶養の対象になる親族がいる場合はどのような手続きをしますか
所得要件の引上げにより、新たに親族が扶養対象になる場合は、「給与所得者の扶養控除等(異動)申告書」などを、該当従業員から提出してもらいます。申告書の提出を受けることで、扶養控除を適用できます。
住民税にも所得税と同じ改正は反映されますか
個人住民税の基礎控除額に変更はありません。しかし給与所得控除の最低保障額が引き上げられるほか、同一生計配偶者や扶養親族、ひとり親の生計を一にする子や勤労学生の所得要件は、改正による引き上げが反映されます。
ただし、適用は所得税より遅れ、令和9年度分以後の個人住民税からとなります。また、ひとり親控除の控除額も引き上げられますが、こちらはさらに遅れて、令和10年度分以後の個人住民税からの適用です。
-
参照:財務省「令和8年度税制改正の大綱」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
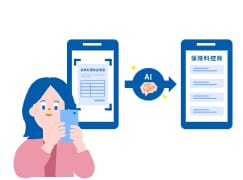
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者税理士法人古田土会計
社会保険労務士法人古田土人事労務
中小企業を経営する上で代表的なお悩みを「魅せる会計事務所グループ」として自ら実践してきた経験と、約3,000社の指導実績で培ったノウハウでお手伝いさせて頂いております。
「日本で一番喜ばれる数の多い会計事務所グループになる」
この夢の実現に向けて、全力でご支援しております。
解決できない経営課題がありましたら、ぜひ私たちにお声掛けください。必ず力になります。