【2026年最新】年末調整は自分でできる?確定申告をするケースや手続きの方法も解説
監修者: 高崎 文秀(税理士)
更新

税理士の視点|この記事のポイント
- 年末調整は会社が行う手続きなので自分ではできませんが、年末調整で受けられなかった控除は確定申告で還付を受けることができます。
- 還付のための申告は確定申告期間に縛られず、5年間は手続きが可能なので、後から気付いても還付を受けることができます。
年末調整は会社が行う手続きで、従業員自身が行うことはできません。一方、年末調整の対象とならない控除を受ける場合や、勤務先で年末調整を受けられなかった場合は、従業員が確定申告を行います。両者の違いはわかりにくく、担当者が従業員から「年末調整は自分でできるのか」と質問を受けるケースも少なくありません。
本記事では、年末調整と確定申告の違いや、従業員自身が確定申告を行うケース、具体的な手続きについて、マイナポータル連携など最新のe-Tax利用方法と併せて解説します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
従業員が自分で年末調整をすることはできない
年末調整は、企業が従業員の1年間の所得に対する所得税を正確に精算するために行う手続きです。企業が行う手続きのため、従業員が自分で行うことはできません。
年末調整の対象となるのは、1年を通じて企業に勤務している人や、年の途中で就職し年末まで勤務している人です。パートやアルバイトの場合も、勤務状況や条件を満たしていれば対象になります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整と確定申告の違い
年末調整と確定申告の主な違いは、手続きを行う主体と手続きの内容です。具体的には、以下のような違いがあります。
-
- 年末調整:企業が従業員から預かって国に納めていた所得税(源泉所得税)と、1年間の給与総額に基づいて算出した正確な税額を精算します。手続きを行うのは、給与を支払う企業です。
- 確定申告:自営業者や一部の会社員などが、1年間に生じたすべての所得に対する所得税を自分で計算し申告・納税する手続きです。企業ではなく個人が行います。
年末調整とは
会社員は給与が支給される際、源泉徴収として所得税が天引きされています。年末調整とは、1年間の給与収入が確定する年末に、本来納めるべき正しい所得税額を再計算し、その過不足を企業が精算する手続きです。
手続きの対象となるのは、原則として扶養控除等申告書を勤務先に提出しているすべての従業員です。正社員だけでなくパート・アルバイトも含め、勤務先に申告書を提出している給与所得者全員が対象に含まれます。提出がない場合は年末調整を受けられないため、従業員自身が確定申告を行う流れです。
年末調整について、詳しくはこちらの記事で解説しています。
年末調整で用意する書類
年末調整では、企業が給与所得者に各種申告書を配布し、従業員が記載後に回収して所得税の精算を行います。主な申告書は以下のとおりです。
-
- 給与所得者の扶養控除等(異動)申告書
- 給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書
- 給与所得者の保険料控除申告書
- 住宅借入金等特別控除申告書(住宅ローン控除2年目以降の場合)
年末調整で控除を受けるには、従業員が対象となる控除ごとに証明書類を準備します。控除を申告する場合に提出するのは、以下のような証明書です。
-
- 生命保険料の控除証明書
- 地震保険料の控除証明書
- 小規模企業共済等掛金払込証明書(iDeCoの掛金がある場合)
- 国民年金保険料の控除証明書
- 借入金の年末残高等証明書(住宅ローン控除のため)
これらの証明書類は、保険会社や金融機関などから毎年10月から11月ごろに交付されます。住宅ローン控除は1年目が確定申告、2年目以降は年末調整での対応です。
確定申告とは
年末調整をせず自分で手続きをする場合は、確定申告を行います。確定申告とは、1年間(1月1日から12月31日まで)の収入や支出を基に所得税額を計算し、税務署へ自ら申告・納税する手続きです。給与分の所得税は通常年末調整で精算されますが、それ以外の所得は確定申告で対応します。例えば、以下に該当する人は確定申告の対象です。
-
- 事業所得などがあり、確定申告が必要となる個人事業主
- 年末調整を受けた給与所得者で、不動産所得や株式の譲渡所得、一時所得の課税対象額など、給与所得・退職所得以外の所得金額の合計が20万円を超える人
- 退職所得があり、退職所得の受給に関する申告書を提出していない人
- 所得税の納税の猶予を受けている人
- その他、副業など年末調整されなかった給与の年間収入金額が20万円超の人
会社員でも、給与所得以外の収入があるなど後述する要件に該当する場合は、自分で確定申告を行います。
確定申告の対象者について、詳しくはこちらの記事で解説しています。
確定申告で用意する書類
確定申告では、以下のような書類を準備します。
- 申告の際に提出(提示)する書類
-
- マイナンバーを確認できる書類:マイナンバーカード、マイナンバーが記載された住民票の写しなど。
※通知カードは、記載された氏名・住所などが住民票の内容と一致している場合に限る - 本人を確認できる書類:マイナンバーカード、運転免許証、公的医療保険の資格確認書、パスポートなど
- 確定申告書(第一表・第二表など)
- 青色申告決算書や収支内訳書(事業をしていて、青色申告や白色申告をする場合)
- マイナンバーを確認できる書類:マイナンバーカード、マイナンバーが記載された住民票の写しなど。
-
参照:国税庁「番号法令、国税庁告示における主な本人確認書類等
 」
- 提出は不要だが確定申告書に記載する際に用いる書類
-
- 源泉徴収票
- 配偶者や扶養親族のマイナンバーがわかる書類(申告書に記載する場合のみ)
- 口座番号がわかるもの(還付金を受け取る銀行口座の通帳など)
- 所得控除や税額控除の適用を証明するための書類:生命保険料控除証明書、地震保険料控除証明書、医療費の領収書、寄附金の受領証、住宅ローン控除用の借入金残高証明書など
e-Taxを利用する場合は、マイナンバーカードと読み取り対応のスマートフォンを用意します。還付は公金受取口座の登録でスムーズです。
確定申告で用いる書類について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整ではなく自分で確定申告をするケース
以下に該当するケースでは、給与所得者でも自分で確定申告を行います。
-
- 年収が2,000万円を超える場合
- 前職の年末調整が間に合わなかった場合
- 年末調整では受けられない控除を申告したい場合
- ふるさと納税のワンストップ特例制度が使えない場合
- 収入源が複数ある場合
- 年の途中に退職し、年末調整の時期に再就職していない場合
- 年末調整の提出内容に不備があった場合
年収が2,000万円を超える場合
年末調整が適用される収入の上限は、2,000万円です。賞与を含む給与などの収入が2,000万円を超える場合、会社員であっても自分で確定申告を行います。年末調整で控除できる扶養控除や小規模企業共済等掛金控除、生命保険料控除なども、確定申告で改めて申告します。
該当する従業員がいる場合は、あらかじめ用意する書類や申告方法を案内しておくと安心です。
前職の年末調整が間に合わなかった場合
転職が年末調整に間に合わなかった場合、従業員は自分で確定申告を行います。年末調整は、その年の給与や賞与が確定する時期に行われるため、転職時期が年末になると前職の源泉徴収票が間に合わず、転職先で年末調整ができないケースがあります。そのような場合は、翌年の確定申告期間(対象年の翌年2月16日から3月15日まで、土日祝日にあたる場合は翌平日)に、従業員が自分で確定申告を行い、所得税の過不足を精算します。
年末調整では受けられない控除を申告したい場合
年末調整では申告できず、確定申告で申告する控除もあります。例えば、以下のような控除です。
-
- 医療費控除
- 寄附金控除(ふるさと納税を含む)
- 雑損控除(災害や盗難などの損失に対する控除)
- 住宅借入金等特別控除(住宅ローン控除)の1年目
住宅ローン控除が年末調整で申告できるのは2年目以降からです。
住宅ローン控除について、詳しくはこちらの記事で解説しています。
ふるさと納税のワンストップ特例制度が使えない場合
ふるさと納税を利用している人のうち、ワンストップ特例制度の条件に当てはまらない場合は、確定申告を行います。ワンストップ特例制度の適用を受けるための主な条件は、以下のとおりです。
-
- 1年間に寄附した先の自治体数が5つ以内であること
- 寄附をした翌年の1月10日までに、申請書がすべての寄附先自治体に必着となっていること(郵送の場合は必着が原則)
寄附先が6自治体以上ある場合や申請書が期限に間に合わない場合は特例制度の対象外ですが、確定申告をすればふるさと納税の寄附金控除を受けられます。
ふるさと納税について、詳しくはこちらの記事で解説しています。
収入源が複数ある場合
アルバイトなどで複数の企業から給与所得を得ている場合は、確定申告を行います。複数の勤務先からの給与所得を合算し、適正に納税するためです。
複数の勤務先がある場合は、主たる給与と従たる給与を区別します。主たる給与とは、原則として扶養控除等申告書を提出した勤務先から受ける給与で、年末調整もその勤務先で行います。従たる給与は、それ以外の勤務先からの給与です(例:正社員が副業でアルバイトをする場合の給与)。従たる給与の年間収入が20万円以下なら所得税の確定申告は原則として不要です(住民税の申告が必要になることがあります)。
給与収入のほか、副業の事業所得、特定口座(源泉徴収あり)以外の株の売却益、不動産所得などと併せて20万円を超える場合も、確定申告を行います。
年の途中に退職し、年末調整の時期に再就職していない場合
年の途中で退職し、年内に再就職せず、前職でも年末調整を受けていない場合は、確定申告によって所得税の還付を受けられることがあります。源泉徴収された所得税が、本来納めるべき年税額を上回っている可能性があるためです。申告により、納め過ぎた税金が還付されます。確定申告による還付請求の期限は、その年の翌年の1月1日から5年以内です。
令和8年分は、12月施行の税制改正で基礎控除などの控除額が引き上げられました。年末調整で改正後の控除額が反映されていない従業員は、確定申告で精算すると還付を受けられる可能性が高まります。
-
参照:国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」P.13 Q7-1
年末調整の提出内容に不備があった場合
提出した年末調整の書類に不備があった場合は、勤務先で年末調整をやり直すか、従業員自身が確定申告を行います。例えば、以下のようなケースがあります。
-
- 控除の申請を忘れた
- 申請した数字に誤りがあった
- 提出予定の書類が期限に間に合わなかった
年末調整後でも、申告漏れの内容や判明した時期によっては、勤務先で年末調整をやり直せる場合があります。まずは勤務先の担当部署に相談し、勤務先で対応しない場合や手続きが間に合わない場合は、自分で確定申告を行います。修正には時間がかかることもあるため、不備に気づいた時点で早めに確認しましょう。
年末調整の訂正方法について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
従業員が自分で確定申告の手続きをする方法
従業員が自分で確定申告を行う際は、以下のような手続きを行います。
-
-
1.源泉徴収票を受け取る
-
2.各種証明書を準備する
-
3.期日までに確定申告書を提出する
-
e-Taxとマイナポータル連携を使えば、源泉徴収票や各種控除証明書のデータを自動入力でき、自宅からオンラインでの申告が可能です。
確定申告の方法や手順について、詳しくはこちらの記事で解説しています。
1.源泉徴収票を受け取る
従業員が自身で確定申告を行う際、最初に行うのは源泉徴収票の受け取りです。支払金額や源泉徴収税額などが記載されており、その情報を基に確定申告書へ記入します。配布時期は企業によって異なりますが、年末調整完了後の12月末ごろが一般的です。勤務先が給与支払報告書を市区町村に地方税ポータルシステム(eLTAX)で提出しているなど、一定の要件を満たせば、マイナポータル連携でデータを自動取得・入力できます。
-
参照:国税庁「マイナポータル連携特設ページ(マイナンバーカードを活用した給与所得の源泉徴収票や、控除証明書等のデータの自動入力)」
参照:国税庁「源泉徴収票のみなし提出の特例 特設ページ」
参照:国税庁「給与情報のマイナポータル連携に関するFAQ(事業者向け)【令和9年1月以降版】」P.6
2.各種証明書を準備する
確定申告で控除を受ける場合は、申告内容に応じた書類を準備します。年末調整では対応できず、確定申告で申告する主な控除は以下のとおりです。
-
- 雑損控除
- 医療費控除
- 寄附金控除(ふるさと納税を含む)
申告内容に応じて準備するのは、生命保険料や地震保険料の控除証明書、医療費の領収書・医療費通知、寄附金の受領証などです。医療費控除を受ける場合は、領収書などを基に作成した「医療費控除の明細書」を確定申告書に添付します。医療費の領収書は原則として提出不要ですが、確定申告期限等から5年間保管します。
マイナポータル連携を利用すれば、生命保険料や地震保険料、医療費、ふるさと納税、iDeCo、国民年金基金、小規模企業共済掛金などのデータを一括取得し、確定申告書に自動入力できます。書類の集計や1件ずつ入力する手間を抑えられるため、事前にマイナポータルの「確定申告の事前準備ページ」で取得する証明書等を選び、連携設定を行っておきましょう。
3.期日までに確定申告書を提出する
確定申告の期間は、申告の対象となる年の翌年2月16日から3月15日までです(土日祝日は翌平日)。提出方法は以下の3つです。
-
- 税務署の窓口に直接提出する
- 税務署に郵送する
- e-Taxを利用して提出する
e-Taxの「確定申告書等作成コーナー」では、案内に沿って入力するだけで、申告書の作成から送信まで行えます。事前にマイナンバーカードの機能をスマートフォンへ登録しておけば、Android端末・iPhoneのいずれでも、実物のカードを読み取らずにe-Taxを利用可能です。機種によっては、生体認証による本人確認にも対応しています。還付金の受け取りには公金受取口座を利用でき、還付申告が可能な期間は翌年1月1日から5年間です。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整は自分ではできないので確定申告をしよう
年末調整は企業が行う手続きであり、従業員自身が行うものではありません。受けられない控除がある場合や、従たる給与が20万円を超える場合などは、e-Taxを活用すれば自宅からでもスムーズに確定申告できます。
企業側にとっても、従業員から年末調整や確定申告について相談を受ける場面は少なくありません。「弥生給与 Next」なら、従業員情報の管理から給与計算・年末調整、勤怠管理まで一元化でき、業務の効率化につながります。年末調整業務の効率化に、ぜひご活用ください。
-
※本記事は2026年8月26日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
従業員自身で年末調整はできますか?
企業が行う手続きのため、従業員個人で年末調整をすることはできません。確定申告は従業員自身で行います。確定申告を行う従業員については「年末調整ではなく自分で確定申告をするケース」の項のとおりです。
副業をしている従業員は、年末調整と確定申告の両方を行わなければなりませんか?
必ずしも両方の手続きを行うとは限りません。副業が給与の場合は年末調整されなかった給与の収入金額、雑所得や事業所得の場合は所得金額が判定基準です。これらの合計が年間20万円を超える場合は、原則として本業の会社で年末調整を受けたうえで、自分で確定申告を行います。20万円以下なら所得税の確定申告が不要となる場合もありますが、住民税は別途申告をしなくてはならないことがあります。
-
参照:国税庁「No.1900 給与所得者で確定申告が必要な人」
副業をしている人の確定申告について、詳しくはこちらの記事で解説しています。
年末調整の提出期限に遅れた従業員への対応は、確定申告を案内するしかありませんか?
会社側で年末調整をやり直せる場合もあります。ただし、対応可否や期限は、申告漏れの内容や源泉徴収票の交付状況などによって異なります。会社で対応しない場合や間に合わない場合は、本人に確定申告を案内する運用も考えられます。
年末調整の訂正方法について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
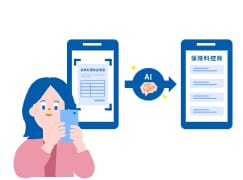
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者高崎 文秀(税理士)
高崎文秀税理士事務所 代表税理士/株式会社マネーリンク 代表取締役
早稲田大学理工学部応用化学科卒
都内税理士事務所に税理士として勤務し、さまざまな規模の法人・個人のお客様を幅広く担当。2019年に独立開業し、現在は法人・個人事業者の税務顧問・節税サポート、個人の税務相談・サポート、企業買収支援、税務記事の監修など幅広く活動中。また通常の税理士業務の他、一般社団法人CSVOICE協会の認定経営支援責任者として、業績に悩む顧問先の経営改善を積極的に行っている。