【2026年最新】年末調整で国民年金保険料は控除できる?対象となるケースや書類の書き方
監修者: 高崎 文秀(税理士)
更新

税理士の視点|この記事のポイント
- 国民年金保険料は、生計を一にする配偶者や子の分を負担していればその全額が本人の控除対象になります。20歳になった子の分を親が払っているようなケースでは失念することが多いため注意が必要です。
年末調整は、給与から源泉徴収した所得税などの税額と、実際に納めるべき1年間の税額との差額を精算するために、会社が行う手続きです。
実際に納めるべき税額を計算する際には、給与の総額からさまざまな控除項目を差し引きます。その中には、厚生年金保険料も含まれており、控除の対象とされています。一方で、国民年金保険料を年末調整で控除するケースはさまざまで、対応に迷うこともあるでしょう。
本記事では、会社員が年末調整で国民年金保険料を控除申告するケースや、2026年(令和8年)から様式が変わる保険料控除申告書の書き方、準備する添付書類などについて詳しく解説します。また、よくある質問と回答も紹介します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
年末調整で国民年金保険料は控除できる
国民年金保険料は年末調整で控除できます。年の途中から会社員になった人だけでなく、その年の始めから厚生年金に加入している会社員も、配偶者や扶養親族の国民年金保険料を負担した場合や、過去の未納分を追納した場合などは対象になります。
以下で国民年金保険料と厚生年金保険料の違い、国民年金保険料の控除額の計算方法を確認しましょう。
国民年金保険料と厚生年金保険料の違い
日本の公的年金制度は国民年金と厚生年金の2種類です。
国民年金は基礎的な保障を提供し、厚生年金はそれに上乗せする形で給付を受けられるのが大きな違いです。さらに保険料の負担などについても下表のとおり違いがあります。
| 国民年金 | 厚生年金(国民年金の内容を含む) | |
|---|---|---|
| 対象者 | 20歳以上60歳未満のすべての人 | 会社員、公務員など |
| 保険料 | 加入者がすべて負担 | 勤め先との労使折半 |
| 受給資格 |
|
|
厚生年金保険料における労使折半の具体例として、月額給与250,000円の場合を見てみましょう。日本年金機構の定める厚生年金保険料額表を参照し、標準報酬月額を調べます。
月額給与250,000円の場合、標準報酬月額は260,000円です。したがって「260,000円×18.3%=47,580円」が納める厚生年金保険料額となり、この金額を雇用主と労働者で半分ずつ負担します。
-
参照:日本年金機構「令和2年9月分(10月納付分)からの厚生年金保険料額表(令和8年度版)
 」
厚生年金保険料について詳しくはこちらの記事で解説しています。
国民年金保険料の控除額の計算方法
国民年金保険料の控除額は、その年に実際に支払った全額です。
例えば、1か月当たり17,920円の国民年金保険料を支払っている場合、1年間の控除額は17,920円×12か月=215,040円になります。課税対象となる所得を算出する際に、所得金額からこの金額を差し引くことができます。他にも控除できる社会保険料や、社会保険料以外のものがあれば所得から差し引きます。
このように、支払った国民年金保険料は全額所得控除になり、年末調整や確定申告で控除手続きが可能です。
-
参照:日本年金機構「国民年金保険料」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
会社員が年末調整で国民年金の控除を受けるケース
会社員の場合、通常は厚生年金保険料を給与から天引きで支払いますが、年の途中まで国民年金保険料を納めているケースもあります。以下のような場合は、年末調整で国民年金保険料の控除を受けられる可能性があります。
-
- 個人事業主が年の途中で会社員になった
- 学生や無職だった方が年の途中で会社員になった
- 配偶者や扶養親族の国民年金保険料を支払った
- 滞納していた国民年金保険料や、免除されていた国民年金保険料を支払った
- 国民年金を前納していた
それぞれのケースについて、以下に詳しく解説します。
保険料控除について詳しくはこちらの記事で解説しています。
個人事業主が年の途中で会社員になった
年度の途中で個人事業主から会社員になった場合は、国民年金保険料を年末調整で控除できます。なぜなら個人事業主は、国民年金保険料を自分で支払っているからです。
例えば、7月まで個人事業主で8月から会社員として就職した場合、個人事業主の期間は国民年金保険料を、会社員になってからは厚生年金保険料を払っています。このような場合は、国民年金保険料と厚生年金保険料の双方を、年末調整で控除可能です。
学生や無職だった方が年の途中で会社員になった
学生や無職だった方が年の途中で会社員になった場合は、就職先で年末調整を行う際に国民年金保険料も控除します。これは、学生や無職は第一号被保険者に該当し、就職する以前は国民年金保険料を支払っているためです。
以下の表で被保険者について確認しましょう。
| 第一号被保険者 | 第二号被保険者 | 第三号被保険者 | |
|---|---|---|---|
| 対象者 | 自営業者、学生、無職 | 会社員、公務員 | 第二号被保険者に扶養されている配偶者 ※専業主婦など |
| 年齢要件 | 20歳以上60歳未満 | 70歳未満 | 20歳以上60歳未満 |
| 保険料 | 国民年金保険料 月額17,920円(令和8年度) |
厚生年金保険料(国民年金保険料含む) 標準報酬月額×18.30% 標準賞与額×18.30% 労使折半 標準報酬月額は上限65万円×18.30%=118,950円 標準賞与額は1か月あたり上限150万円×18.30%=274,500円 |
負担なし |
-
参照:日本年金機構「国民年金・厚生年金保険被保険者のしおり」
参照:日本年金機構「令和2年9月分(10月納付分)からの厚生年金保険料額表(令和8年度版)」
なお、厚生年金の標準報酬の上限について、2027年(令和9年)9月より段階的に引き上げられることが決定しています。
-
参照:厚生労働省「厚生年金等の標準報酬月額の上限の段階的引上げについて」
配偶者や扶養親族の国民年金保険料を支払った
従業員の配偶者が第一号被保険者でその分の国民年金保険料を支払っていたり、一緒に生活している子ども(20歳以上の学生など)の国民年金保険料を負担していたりする場合は、年末調整で控除可能です。なお、子どもが年の途中に独立し生計を分けた場合には、実際に支払いを負担した月の分だけが対象となります。
その年に支払った国民年金保険料すべてが控除対象です。例えば過去3年分の保険料を追納した場合も、支払った年の控除対象として、3年分の合計額を申告できます。
滞納していた国民年金保険料や、免除されていた国民年金保険料を支払った
失業や経済的理由で国民年金保険料を滞納していたり、免除制度・納付猶予制度を利用して減額での納付や納付猶予を受けたりするケースもあります。この場合、就職後にさかのぼって支払うと、その年の年末調整で控除できます。
滞納している場合は納付期限から2年以内、免除・猶予制度を利用した場合は過去10年までさかのぼって追納できます。特に新入社員などは学生時代に「学生納付特例制度」で猶予を受けていることもあるので、追納した場合は年末調整で対応できることを案内しましょう。
国民年金を前納していた
中途入社した従業員が、入社前に国民年金保険料を前納していることがあります。この場合、年末調整でその年に支払った社会保険料として、まとめて控除できます。社会保険料控除は、その年に実際に支払った保険料が対象となるためです。
なお、国民年金保険料は前納や口座振替の早割を利用すると割引を受けられます。例えば、1か月ずつ納付する場合は月額17,920円ですが、納付方法によって以下のように割引が適用されます。
| 納付方法 | 1か月 | 半年 | 1年 | 2年 |
|---|---|---|---|---|
| 毎月支払う場合 | 17,920円 | 107,520円 | 215,040円 | 434,520円 |
| 前納:現金/クレジットカード | ー | 106,650円 (割引:870円) |
211,220円 (割引:3,820円) |
418,510円 (割引:16,010円) |
| 前納・早割:口座振替 | 17,860円 (割引:60円)※ |
106,300円 (割引:1,220円) |
210,530円 (割引:4,510円) |
417,150円 (割引:17,370円) |
-
※口座振替の1か月の金額は、複数月分をまとめて支払う前納ではなく、当月末に振り替える「早割」を利用した場合のものです。口座振替では早割や前納などのいずれかを選んで申し込みます。なお、クレジットカード納付では早割を利用できません。
2年分の国民年金保険料を口座振替で前納した場合、17,370円の割引額が発生します。
-
参照:厚生労働省「令和8年度における国民年金保険料の前納額について」
参照:日本年金機構「国民年金・厚生年金保険被保険者のしおり」
参照:日本年金機構「口座振替でのお支払い」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
「給与所得者の保険料控除申告書」の書き方と添付する書類
ここからは具体的に、国民年金保険料を年末調整で控除するために準備する書類や記入方法について紹介します。
給与所得者の保険料控除申告書の書き方
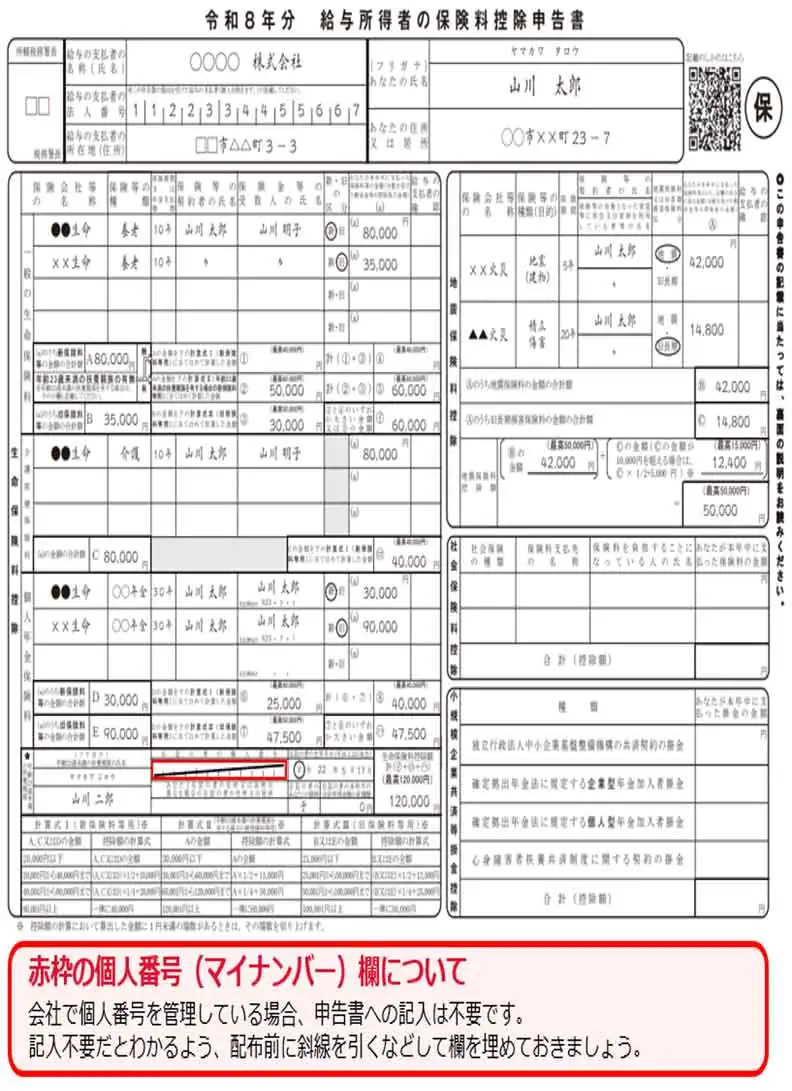
年末調整の時期(11月ごろ)が来たら、従業員に対し「給与所得者の保険料控除申告書」を配布し、各項目を記入してもらいます。国民年金保険料について記載するのは、「社会保険料控除」欄です。給与所得者の保険料控除申告書は記入枠が多いため、従業員が正しく記入できるよう、実際の画像を見ながら確認してみましょう。
-
参考:国税庁「令和8年分 給与所得者の保険料控除申告書」より一部引用・加工し作成
2026年分(令和8年分)より、保険料控除申告書の「生命保険料控除欄」に、年齢23歳未満の扶養親族の有無と、いる場合の扶養親族の氏名や個人番号などを記載する欄が追加されます。これは令和7年度税制改正で23歳未満の扶養親族を有する人について、一般生命保険料控除の適用限度額が4万円から6万円に引き上げられたことに伴うものです(令和8年・9年分のみの時限的措置)。ただしこの様式変更は、生命保険料控除を申告する人のみに影響するもので、社会保険料控除欄の記載方法自体に変更点はありません。
なお、申告書には従業員本人や扶養親族等の個人番号(マイナンバー)の記載欄がありますが、事業所で個人番号を記載した帳簿を備えていれば、記入を省略できます。特定個人情報の管理の観点から、申告書には個人番号を記入させず、会社で別途管理する運用が一般的です。記入例のように、配布前に斜線を引く、「個人番号は記入しないでください」と記載しておくなどして、記入が不要な欄だとひと目でわかるようにしておくとよいでしょう。
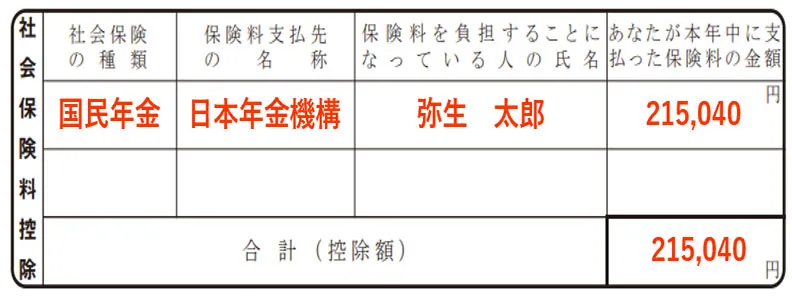
社会保険料控除額は以下の画像のように記載します。例えば、子どもの国民年金保険料を負担した場合は、「社会保険の種類」欄に「国民年金」、「保険料支払先の名称」欄に「日本年金機構」、「保険料を負担することになっている人の氏名」欄にその保険料を本来支払う義務がある人(この場合は子ども)の氏名、「あなたが本年中に支払った保険料の金額」欄に実際に支払った保険料額を記載してもらいます。
-
参考:国税庁「令和8年分 給与所得者の保険料控除申告書」より一部引用・加工し作成
年内に納めた金額を記載すれば控除の対象になります。ただし、納付書や社会保険料控除証明書を紛失すると、すぐに金額を確認できず記載が遅れることもあります。あらかじめ申告に用いる書類を準備しておくよう従業員に促しましょう。
保険料控除申告書の書き方について詳しくはこちらの記事で解説しています。
「給与所得者の保険料控除申告書」に添付する書類
控除が適用されるには、添付書類として「社会保険料(国民年金保険料)控除証明書」が求められます。給与所得者の保険料控除申告書の裏面に「証明書類の添付箇所」と記載があるので添付しましょう。
社会保険料(国民年金保険料)控除証明書の送付元は、日本年金機構です。送付される時期は以下の2パターンです。
| 初回納付時期 | 書類送付時期 | |
|---|---|---|
| パターン1 | 1月~9月 | 10月下旬~11月上旬 |
| パターン2 | 10月以降 | 翌年2月上旬 |
万が一、社会保険料(国民年金保険料)控除証明書を紛失していても、年金事務所にて再発行できます。添付方法については、法律上のルールはありません。はがれないように、セロハンテープやのり、書類とじ器などを使用しましょう。
-
参照:日本年金機構「令和8年分社会保険料(国民年金保険料)控除証明書の発行について」
添付書類は控除証明書ではなく領収証書などでも可能
上述のように、「給与所得者の保険料控除申告書」には添付書類が求められます。ただし、領収証書など保険料を支払ったことが証明できる書類がある場合は、そちらを提示しても問題ありません。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整に間に合わない場合は従業員本人が確定申告をする
年末調整で社会保険料控除の記入を忘れた場合や、前職からの転職が年末調整時期に間に合わなかった場合は個人で確定申告を行います。ここからは国民年金保険料を確定申告する流れや、確定申告を忘れた場合に発生する税金について、詳しく解説します。
国民年金保険料を確定申告する流れ
年末調整に給与所得者の保険料控除申告書などの提出が間に合わなかった場合でも、確定申告を行うことで国民年金保険料の控除を受けることが可能です。確定申告は原則として毎年2月16日から3月15日に前年の収入額や控除額などを申告します。
保険料控除を受けるために準備しなければならない書類は以下のとおりです。
-
- 勤め先の源泉徴収票
- 社会保険料(国民年金保険料)控除証明書
源泉徴収票は、確定申告時に所得額やその他の控除額などを入力するために参照します。社会保険料(国民年金保険料)控除証明書については、確定申告書とともに居住地の所轄税務署に提出が求められます。ただし、e-Taxを利用して記載内容を入力し送信すれば、社会保険料(国民年金保険料)控除証明書の添付は省略できます。
確定申告のより詳しい方法について詳しくは、こちらの記事で解説しています。
確定申告を忘れてしまうと、年末調整で本来還付される分の税金を余計に払うこととなります。例えば国民年金保険料の半年分(約10万円)を前納していたのに、何らかの理由で年末調整に間に合わず、かつ確定申告も行わないと、所得税が5%の区分であっても10万円×5%=5000円ですから、約5000円の所得税を払いすぎてしまうことになります。(別途、住民税に影響する場合もあります)。
ただし、還付申告を行えば、払いすぎた税金の還付を受けられます。還付申告は確定申告期間に関わらず、保険料を支払った年の翌年1月1日から5年間行うことができます。
-
参照:国税庁「No.2030 還付申告」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
支払った国民年金保険料は年末調整で控除できる
従業員が何らかの理由で国民年金保険料を納めていた場合は、年末調整で控除が可能です。年末調整で控除を受けるには、該当する従業員に給与所得者の保険料控除申告書を提出してもらわなければなりません。申告書の中でも国民年金保険料控除に関わるのは、社会保険料控除欄になります。また、年末調整で控除の手続きを行うには、保険料を支払ったことが証明できる書類の添付も求められます。もし年末調整に間に合わない場合は、自身で確定申告を行うよう、従業員に案内しましょう。
「弥生給与 Next」は従業員それぞれの事情に対応した年末調整をサポートします。年末調整業務においては、各種控除申告書のWeb配布・回収から税額の自動計算、法定調書の自動作成まで幅広く対応しています。
また、関連ソフトと連携すれば、給与計算だけでなく、勤怠管理や労務管理まで一括で管理できるため、大幅な業務効率化の実現が期待できます。ぜひ導入をご検討ください。
-
※本記事は2026年8月13日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
国民年金の控除証明書を出さないとどうなりますか?
年末調整や確定申告では、「社会保険料控除を受ける際には、国民年金保険料などを支払ったことを証明する書類を添付または提示すること」と定められています。領収証書のように支払ったことが証明できる書類であれば、控除証明書でなくても構いませんが、もし何も提出や提示をしなければ、社会保険料控除が認められない場合があります。そうすると住民税や所得税の負担が増える可能性があるので注意しましょう。 ただし確定申告において、e-Taxで記載内容を入力し送信すれば、社会保険料(国民年金保険料)控除証明書の添付は省略が可能です。
-
参照:国税庁「確定申告書等の様式・手引き等」
配偶者や子どもの国民年金保険料を年末調整で控除できますか?
生計を同じとする配偶者や子どもの国民年金保険料を負担した場合、支払った金額について年末調整で控除が可能です。また、配偶者・子どもだけではなくその他親族の保険料を支払った場合も、同様に控除できます。
-
参照:国税庁「No.1130 社会保険料控除」
-
参照:日本年金機構「家族(妻・大学生の子供等)の国民年金保険料を納めた場合、家族の分もまとめて申告できますか。」
国民年金保険料の社会保険料控除証明書が届かないときはどうすればいいですか?
社会保険料(国民年金保険料)控除証明書は通常、毎年10月中旬から順次発送されます。また、「ねんきんネット」より電子交付も可能です。
ただし、「ねんきんネット」の利用には、事前に電子送付希望の登録を行っておかなければなりません。ねんきんネットで「社会保険料(国民年金保険料)控除証明書」欄の「電子交付する」を選択すると、10月下旬頃、マイナポータルの「お知らせ」に、該当年の控除証明書の電子データが届きます。
もしその時期を過ぎても未着の場合は、日本年金機構の「ねんきんネット」からダウンロード、もしくは再発行の申請も行えます。また、日本年金機構では、「ねんきん加入者ダイヤル」にて問い合わせも受け付けています。届かない理由に心当たりがない場合はこちらに相談してみるといいでしょう。
-
参照:日本年金機構「令和8年分社会保険料(国民年金保険料)控除証明書の発行について」
-
参照:日本年金機構「ねんきん加入者ダイヤル(年金の加入に関する一般的なお問い合わせ)」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者高崎 文秀(税理士)
高崎文秀税理士事務所 代表税理士/株式会社マネーリンク 代表取締役
早稲田大学理工学部応用化学科卒
都内税理士事務所に税理士として勤務し、さまざまな規模の法人・個人のお客様を幅広く担当。2019年に独立開業し、現在は法人・個人事業者の税務顧問・節税サポート、個人の税務相談・サポート、企業買収支援、税務記事の監修など幅広く活動中。また通常の税理士業務の他、一般社団法人CSVOICE協会の認定経営支援責任者として、業績に悩む顧問先の経営改善を積極的に行っている。