【2026年最新】住宅借入金等特別控除申告書の書き方は?住宅ローン控除の要件や令和8年度改正も解説
監修者: 高崎 文秀(税理士)
更新

税理士の視点|この記事のポイント
- 令和8年度改正で適用期限の延長や床面積要件の緩和が行われましたが、住宅性能や借入限度額の判定は1年目に従業員の確定申告で済んでいます。年末調整では税務署から届く申告書の印字に沿って、例年どおり進めていただければ問題ありません。
マイホーム購入やリフォームにより住宅ローンを支払っている人は、所定の要件を満たすと住宅借入金等特別控除(住宅ローン控除)を受けられます。
住宅ローン控除は、1年目は納税者本人が確定申告を行わなければなりませんが、2年目からは「住宅借入金等特別控除申告書」を使って、年末調整で手続きが可能です。
本記事では、住宅借入金等特別控除申告書の具体的な書き方、住宅ローン控除の要件や手続き、令和8年度の税制改正による変更点などを解説します。住宅借入金等特別控除申告書について正しく理解し、従業員からの質問にも答えられるようにしておきましょう。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
住宅借入金等特別控除(住宅ローン控除)とは所得税から控除できる制度
住宅借入金等特別控除(以降「住宅ローン控除」)は、所定の要件を満たした住宅ローン利用者が、ローン残高に応じた金額を所得税から控除できる制度です。「住宅ローン減税」とも言い、この制度を利用することで、税負担を軽減できます。
2022年(令和4年)1月1日以降に入居した人の控除額は、年末残高等の0.7%です(令和3年以前は1.0%)。控除期間は入居した年や住宅の条件などにより、10年間または13年間で適用されます。所得税から控除しきれなかった住宅ローン控除額は、翌年度の住民税から控除されます。ただし、控除額は、所得税から控除しきれなかった額と、所得税の課税総所得金額等の5%(上限9万7,500円)のいずれか少ない金額です。
住宅ローン控除は、1年目に従業員本人が確定申告を行っていれば、2年目以降は年末調整で対応が可能です。その場合、税務署から発行される住宅借入金等特別控除申告書を従業員自身が記入し、企業の担当者に提出することが求められます。
-
参照:国税庁「No.1212 住宅の新築等をし、令和3年までに居住の用に供した場合(住宅借入金等特別控除)
 」
参照:国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
年末調整書類の書き方について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
住宅借入金等特別控除の主な適用要件
住宅ローン控除の適用要件は、新築住宅と既存住宅で異なりますが、2026年(令和8年)から2030年(令和12年)までに入居する場合、床面積要件はいずれも40㎡以上です。ただし、合計所得金額が1,000万円を超える人や、子育て世帯等の借入限度額の上乗せ措置を利用する人は、50㎡以上となります。
新築・中古住宅それぞれで、住宅ローン控除が適用される詳細な条件を確認していきましょう。
-
参照:国土交通省「令和8~12年の住宅ローン減税の概要」
新築住宅の場合
2026年(令和8年)から2030年(令和12年)までに新築住宅へ入居する場合、住宅ローン控除が適用される主な要件は以下のとおりです。
-
- 自らが居住するための住宅
- 住宅の床面積が40㎡以上(合計所得金額1,000万円超や、子育て世帯等の上乗せ措置の利用者は50㎡以上)かつ、床面積の2分の1以上が居住用
- 控除を受ける年の合計所得金額が2,000万円以下
- 住宅ローンの借入期間が10年以上
- 引き渡しまたは工事完了から6か月以内に入居し、控除を受ける年の12月31日まで引き続き居住している
- 贈与された住宅ではない
- 原則として省エネ基準に適合している など
中古住宅(既存住宅)の場合
2026年(令和8年)から2030年(令和12年)までに中古住宅(既存住宅)へ入居する場合、共通する要件に加えて、主に以下の要件があります。
-
- 建築後使用された住宅
- 1982年(昭和57年)1月1日以後に建築された住宅(新耐震基準適合住宅)、または一定の耐震基準への適合が証明された住宅
- 生計を一にする親族などから住宅や土地を取得していない など
なお、令和8年度の税制改正により、一定の省エネ性能を備えた中古住宅(既存住宅)に対しては、住宅ローン控除の適用期間が10年から13年に延長されました。加えて、「ZEH水準省エネ住宅」「長期優良住宅・低炭素住宅」といった省エネ性能が高い住宅に対しては、借入限度額も拡充されています。ただし、「省エネ基準適合住宅」に関しては、借入限度額が従来の3,000万円から2,000万円に引き下げられています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
令和8年度税制改正による住宅ローン控除の変更点
令和8年度の税制改正による、住宅ローン控除の変更点は以下のとおりです。年末調整の担当者は、従業員から質問された際に適切に回答できるよう、要点を理解しておきましょう。
-
- 適用期限を5年延長(入居日が令和8年1月1日~令和12年12月31日までで適用可能)
- 新築住宅・既存住宅ともに床面積要件を40㎡以上に緩和(合計所得金額1,000万円超の人・子育て世帯等の上乗せ措置の利用者は50㎡以上)
- 省エネ性能の高い既存住宅については、借入限度額の引き上げ、子育て世帯・若者夫婦世帯(※1)への上乗せ措置を講じるとともに、控除期間を13年に拡充する
- 建築確認を令和10年以降に受ける省エネ基準適合住宅については、適用対象外に(登記簿上の建築日が令和10年6月30日までは適用対象)
- 令和10年以降に新築住宅に入居する場合、災害レッドゾーン(※2)にある住宅は適用対象外に(建替えや既存住宅、リフォームは適用対象)
-
※1 子育て世帯とは19歳未満の扶養親族がいる世帯、若者夫婦世帯とは夫婦のいずれかが40歳未満の世帯を指します。
※2 土砂災害特別警戒区域など、災害の危険性が高い区域のこと。
借入限度額は住宅の性能や世帯の種類、新築か既存住宅かによって異なります。しかし、借入限度額や住宅性能の判定は1年目の確定申告で決まっているため、これらの項目についてはすでに申告書に印字された状態で税務署から送付されます。年末調整の担当者はその印字を基に控除額などを計算するため、基本的に担当者が借入限度額を判定することはありません。
-
参照:国土交通省「報道発表 住宅ローン減税等の延長・拡充が閣議決定されました」
参照:国土交通省「住宅ローン減税」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
住宅ローン控除の申請手続き
住宅ローン控除を利用する場合、1年目は別途従業員本人による確定申告を行わなければなりません。確定申告を行うのは、年末調整をして源泉徴収票が発行された後です。本項目では、1年目と2年目以降の手続きを詳しく解説します。
1年目は本人が確定申告を行う
確定申告で用いる主な書類は、以下のとおりです。
-
- 確定申告書
- マイナンバーカードなど本人確認ができる書類の写し
- 給与所得の源泉徴収票
- 住宅借入金等特別控除額の計算明細書
- 住宅ローンの年末残高等証明書(証明書方式の場合)
- 建物・土地の登記事項証明書
- 土地・建物の売買契約書や建物の工事請負契約書の写し
なお、確定申告の期限は入居した年の翌年3月15日までです。ただし、住宅ローン控除を受けるための還付申告のみを行う場合は、入居した年の翌年1月1日から5年間提出できます。
住宅ローン控除に関する確定申告について、詳しくはこちらの記事で解説しています。
2年目以降は年末調整で住宅ローン控除の適用を受ける
2年目以降は年末調整で控除が適用されます。手続きのために準備する書類は、以下のとおりです。
住宅借入金等特別控除申告書
2年目以降の「住宅借入金等特別控除申告書」(正式名称:給与所得者の住宅借入金等特別控除申告書兼住宅借入金等特別控除計算明細書)は、1年目に確定申告を行った本人宛てに、税務署からまとめて送付されます。申告書は従業員が記入し、会社に提出します。
住宅ローン年末残高証明書
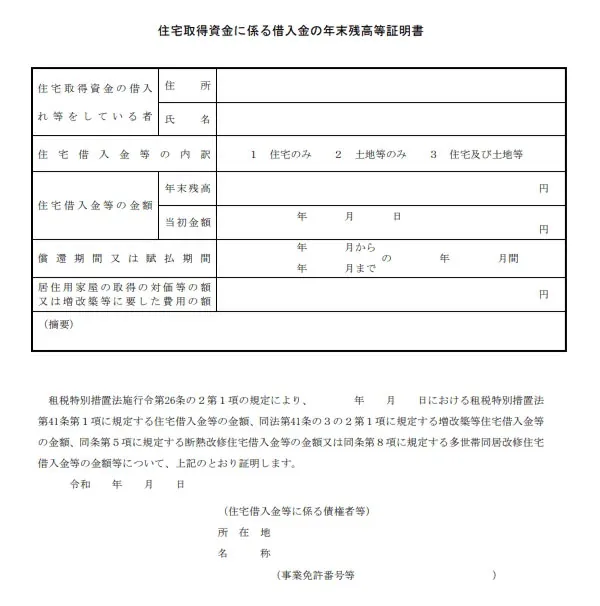
住宅ローン年末残高証明書(以降「年末残高証明書」)は、その年の年末時点での住宅ローン残高を証明する書類です。一般的には「住宅取得資金に係る借入金の年末残高等証明書」と記載されています。ただし、金融機関によっては名称が違う場合があります。
9月以降に繰上返済をした場合には、年末残高の予定額と実際の金額が異なるため、一般的に年末残高証明書を再発行しなくてはなりません。また、借り換えをした場合は、借換後の年末残高証明書を用意し、借入額によっては所定の方法で控除対象となる年末残高を調整します。
-
引用:国税庁「住宅取得資金に係る借入金の年末残高等証明書」
なお、年末残高証明書は「証明書方式」から「調書方式」への移行が進められています。「調書方式」は、2023年(令和5年)1月1日以降に居住を開始し、2024年(令和6年)1月1日以降に確定申告・年末調整を行う人に適用されます。
調書方式は、金融機関等が住宅取得資金に係る借入金等の年末残高等調書を税務署に提出し、国税当局から納税者に年末残高情報を提供する方法です。「証明書方式」から「調書方式」に移行するにあたり、金融機関等には経過措置が設けられています。
金融機関が調書方式に移行している場合、年末残高等証明書の提出が不要となります。住宅ローン控除の適用を受けるには、該当従業員本人が、「住宅ローン控除の適用申請書」にマイナンバーまたはe-Taxの利用者識別番号を記入して、金融機関に提出しなければなりません。
調書方式では、税務署から送付される「住宅借入金等特別控除申告書」を「電子交付」にするか「書面交付」にするかを選択可能です。書面交付を選択した場合は申告書の「備考欄1」に、「調書方式に対応する金融機関からの借り入れ」と手書きで追記したうえでの提出が求められます。
証明書方式では、従来どおり金融機関から年末残高証明書が発行されます。年末残高証明書は、住宅借入金等特別控除申告書と併せて従業員が会社に提出します。
-
参照:国税庁「住宅ローン控除の適用に係る手続(年末残高調書を用いた方式)について」
参照:国税庁「『調書方式』による住宅借入金等特別控除の適用について」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
住宅借入金等特別控除申告書の書き方
担当者は住宅借入金等特別控除申告書の正確な書き方を理解し、従業員から質問があった場合に備えましょう。
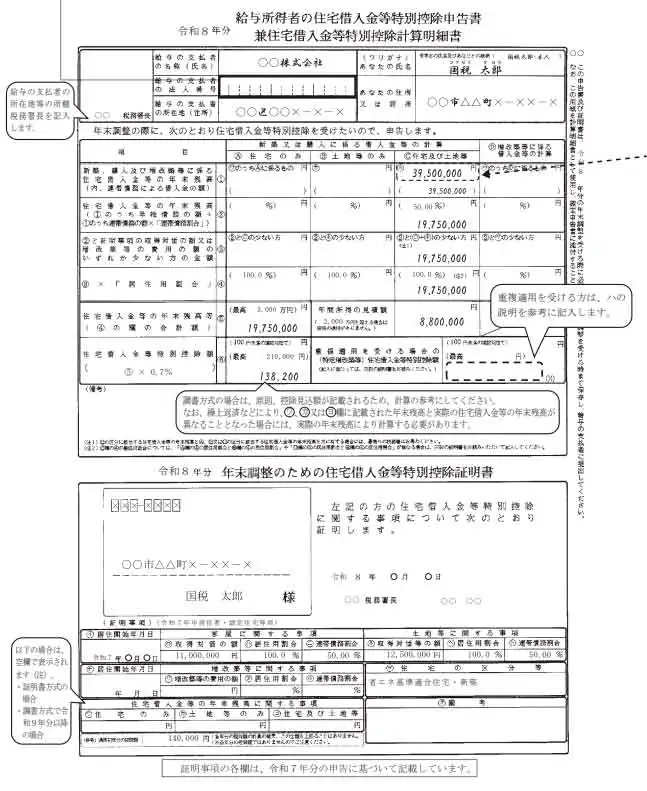
-
参考:国税庁「令和8年分 年末調整のしかた 給与所得者の住宅借入金等特別控除申告書兼住宅借入金等特別控除計算明細書の記載例」より一部引用
住宅借入金等特別控除申告書は、従業員が居住を開始した年に応じた様式が交付されます。上記は、令和7年中に居住を開始した場合の様式です。居住を開始した年によっては、控除率や欄の構成が異なる場合があります。
まず、申告書上部の年が「令和8年」になっているかを確認します。住宅借入金等特別控除申告書は対象年数分がまとめて送られてくるため、誤って異なる年分の用紙を使わないよう、担当者は従業員に周知しましょう。
用紙の年を確認したら、会社名や会社の所在地、従業員本人の氏名、住所などを記入します。続いて、各証明書をもとに控除額を計算します。
新築、購入及び増改築等に係る住宅借入金等の年末残高①
12月31日時点のローン残高を記入します。住宅ローンが「住宅のみ」ならA欄、「土地等のみ」ならB欄、「住宅及び土地等」ならC欄、増改築等ならD欄です。2か所以上の金融機関からローンを借りている場合は、合算した金額です。
住宅借入金等の年末残高②
連帯債務者がいない場合、①の額を転記します。連帯債務者がいる場合は従業員本人が負担する割合と、その負担割合に応じた金額を記入します。
②と取得対価の額等のいずれか少ない方の金額③
次に調べるのは「取得対価の額または増改築等の費用」です。住宅借入金等特別控除申告書の下部にある「年末調整のための住宅借入金等特別控除証明書」に金額が記載されているので確認してください。
「取得対価の額」や「増改築等の費用」の欄(ロ欄・ホ欄・リ欄)と②を比較し、少ない方の金額を③に記入します。取得対価の計算方法は、例えば住宅と土地を購入した場合「ロ欄+ホ欄」です。
③×居住用割合④
③の金額に居住用の割合を掛けた数字を入れます。居住用割合は、住宅借入金等特別控除証明書の家屋はハ欄、土地等はヘ欄、増改築等はヌ欄に記載されています。例えば、住宅がすべて居住用なら、「居住用割合(ハ欄)」は100%です。その場合、③の金額をそのまま転記します。
住宅借入金等の年末残高等⑤
④の金額を転記します。「住宅のみ」と「土地等のみ」の両方など、複数の欄に記入した場合は、合算した金額です。
住宅借入金等特別控除額⑥
⑤の金額に、申告書に印字されている率を掛けた金額を記入します。100円未満は切り捨てです。計算結果が申告書に印字されている控除限度額を超える場合は、限度額が控除額となります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
住宅借入金等特別控除申告書はいつ届く
従来どおりの「証明書方式」で書面交付を選んだ場合、確定申告を行うと入居2年目の10月下旬頃に、所轄の税務署から2年目以降の控除対象年数分の住宅借入金等特別控除申告書が、まとめて送られてきます。電子交付の場合は、毎年10月頃に該当年分の申告書がe-Taxメッセージボックスに格納されます。
「調書方式」で書面交付を選んだ場合は、入居2年目の11月下旬頃、該当従業員に入居2年目以降分の住宅借入金等特別控除申告書が一括で送られてきます。電子交付の場合は毎年11月中旬頃に、該当従業員のe-Taxメッセージボックスに格納されます。
「届かない」「紛失した」という従業員がいる場合は、従業員から所轄の税務署に問い合わせるよう伝えましょう。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
住宅ローン控除はいつ還付される
住宅ローン控除の還付金は12月の給与と併せて振り込むのが一般的です。ただし会社によっては、年末の賞与や1月の給与と一緒に振り込んだり、還付金だけを振り込んだりするケースもあります。担当者は従業員に、いつどのように還付するのか、あらかじめ伝えておくとよいでしょう。そのうえで、事前に定めた還付時期に間に合うように年末調整業務を進めましょう。
年末調整における還付金の還付時期について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
住宅借入金等特別控除申告書を正しく理解して年末調整を効率化しよう
住宅ローン控除は、1年目は従業員による確定申告、2年目からは年末調整で手続きを行います。2年目からは、1年目に確定申告をした従業員宛てに、税務署から対象年数分の住宅借入金等特別控除申告書が送付されます。年末調整の際はこの住宅借入金等特別控除申告書と併せて、金融機関から従業員宛に毎年送られてくる年末残高証明書も提出してもらいましょう。
ただし現在、金融機関等が税務署に直接年末残高証明書を提出する「調書方式」へ移行中です。調書方式に移行済みの金融機関で住宅ローンを組んだ場合は、年末残高等証明書の提出が不要になります。従業員が利用する金融機関の対応方式を確認し、方式に応じた必要書類を案内しましょう。
また、令和8年度の税制改正では、住宅ローン控除に関するさまざまな改正も行われました。適用期限の5年延長や床面積要件の緩和、省エネ性能の高い既存住宅の借入限度額引き上げや控除期間の拡充など、変更点は多岐にわたります。年末調整では従業員ごとに書類を回収するだけでなく、税制改正に伴う変更点にも対応が求められるため、作業が煩雑になることが予想されます。
業務を効率化するには、弥生のクラウド給与計算ソフト「弥生給与 Next」がおすすめです。これ1つで書類のWeb回収から税額の自動計算、法定調書の作成まで対応できます。また、関連ソフトとの連携により給与計算だけでなく、勤怠管理、労務管理まで一元的に行えるので、ぜひ導入をご検討ください。
-
※本記事は2026年8月17日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
住宅ローン控除の適用を受ける従業員は、1年目から年末調整で手続きできますか
住宅ローン控除を利用する1年目は、会社での年末調整では手続きができないため、従業員本人が確定申告を行わなければなりません。2年目以降は、税務署から交付された住宅借入金等特別控除申告書を従業員から提出してもらえば、年末調整での対応が可能です。証明書方式の場合は、金融機関から交付された年末残高証明書も提出してもらいます。
ローンの借り換えや繰上返済をした従業員の残高証明書で気をつけることはありますか
証明書方式では、9月以降に繰上返済を行った場合、年末残高証明書の「予定額」と実際の金額が異なることがあります。その場合は、正しい金額が反映された証明書を再発行します。借り換えを行った場合は、借換後の年末残高証明書を確認し、借入額によっては所定の方法で控除対象となる年末残高を調整します。
連帯債務者がいる場合、申告書でローン残高はどのように記入しますか
従業員本人がローン全額をそのまま記入するのではなく、連帯債務者間で決めた負担割合と、その割合に応じた負担金額を計算して記入します。その後、取得対価の額等と比較して少ない方の金額をもとに控除額を算出します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者高崎 文秀(税理士)
高崎文秀税理士事務所 代表税理士/株式会社マネーリンク 代表取締役
早稲田大学理工学部応用化学科卒
都内税理士事務所に税理士として勤務し、さまざまな規模の法人・個人のお客様を幅広く担当。2019年に独立開業し、現在は法人・個人事業者の税務顧問・節税サポート、個人の税務相談・サポート、企業買収支援、税務記事の監修など幅広く活動中。また通常の税理士業務の他、一般社団法人CSVOICE協会の認定経営支援責任者として、業績に悩む顧問先の経営改善を積極的に行っている。