【2026年最新】給与所得者の基礎控除申告書の書き方は?控除額の計算方法も紹介
監修者: 高崎 文秀(税理士)
更新

税理士の視点|この記事のポイント
- 令和8年分の変更では基礎控除の本則が62万円に引き上げられ、さらに合計所得金額655万円以下の方には特例加算が上乗せされて489万円以下なら104万円になりますが、この上乗せは令和8年・9年分限定です。
会社が年末調整を行う際には、従業員から複数の書類の提出を受けます。その1つが「給与所得者の基礎控除申告書」です。基礎控除は正社員やアルバイト・パートなど雇用形態を問わず適用対象となるため、申告書の書き方や内容について正しく理解しておくことが大切です。
令和8年度の税制改正では、令和7年度に引き続き基礎控除額が引き上げられた上、申告書の様式も変更になっています。そのため控除額などの記入にも注意を払わなければなりません。
本記事では、給与所得者の基礎控除申告書の目的や書き方、申告書の記載内容を基にした控除額の計算方法などを、令和8年度税制改正の内容を踏まえた上で詳しく解説します。また、各項目の具体的な記入例やよくある質問も紹介します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
給与所得者の基礎控除申告書は基礎控除を適用するための書類
「給与所得者の基礎控除申告書」(以下「基礎控除申告書」)は、会社員などの給与所得者が、年末調整で基礎控除を適用するために勤務先に提出する書類です。基礎控除は、雇用形態を問わず適用されます。そのため基本的に年末調整を行うすべての給与所得者は、勤務先に基礎控除申告書を提出しなければなりません。
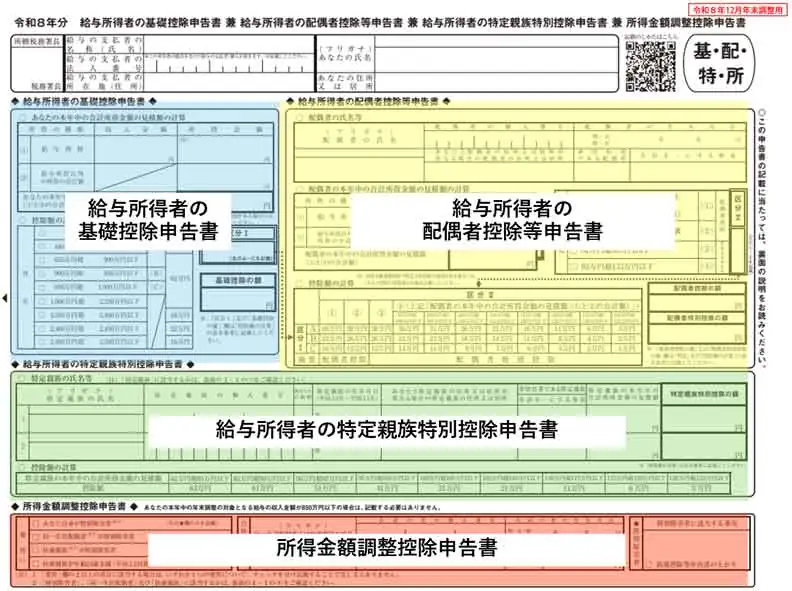
「給与所得者の基礎控除申告書」は略称であり、正式名称は「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」といいます。
この書類は「基礎控除申告書」「配偶者控除等申告書」「特定親族特別控除申告書」「所得金額調整控除申告書」の4つを1枚にまとめた書類です。この書類を提出することで、最大4種類の控除を受けられます。基礎控除申告書は、下図の左上半分にあたります。
給与所得者の基礎控除申告書の内容
-
参考:国税庁「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書
 」より引用・加工し作成
年末調整全体の流れについて、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
給与所得者の基礎控除申告書の書き方
基礎控除申告書には対象となる年の合計所得金額の見積額に加え、それに応じた控除額も記入します。
申告書を記入する時期は、一般的にその年の収入が確定する以前のため、本人の収入金額・所得金額は見積額で構いません。
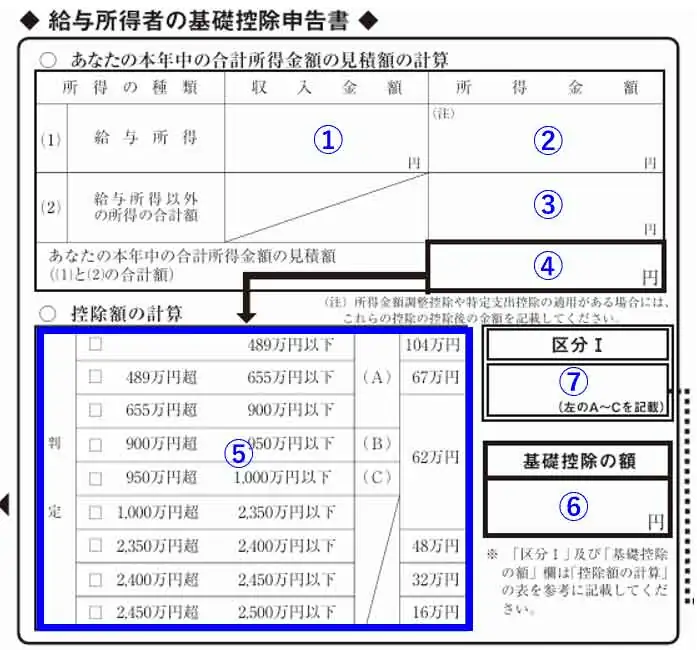
以下の図の番号に沿って、基礎控除申告書の書き方を、項目ごとに詳しく解説します。
-
参考:国税庁「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」より作成 【令和8年12月年末調整用】※令和8年11月30日以前に行う場合は令和7年分様式を使用
給与所得に関する収入金額
申告書内にある「給与所得」の「収入金額」欄には、1年間(1~12月)の給与収入金額を記入します。記載する金額は、社会保険料や税金などが差し引かれる前の課税支給額です。手取り額ではありません。
年末調整の書類は、例年11月から12月上旬ごろに記入・回収するのが一般的です。その時期は12月の給与の支払いが完了していない場合も多いため、未確定の給与については概算の金額で構いません。未確定分もこれまでの給与と合算し、その年の概算見積額を算出します。
なお、複数の勤務先から給与を受け取っている場合は、すべての給与収入を合算した金額を記入します。
給与所得に関する所得金額
「給与所得」の「所得金額」欄には、(1)の給与収入より給与所得控除額を差し引いたものを記入します。給与所得控除額は給与の収入額により異なります。令和8年・9年分における給与所得控除額は以下のとおりです。
| 給与収入の金額 | 給与所得控除額 |
|---|---|
| 190万円以下 | 74万円(※) |
| 190万円超220万円以下 | 74万円(※) |
| 220万円超360万円以下 | 収入金額×30%+8万円 |
| 360万円超660万円以下 | 収入金額×20%+44万円 |
| 660万円超850万円以下 | 収入金額×10%+110万円 |
| 850万円超 | 195万円(上限) |
- ※74万円のうち5万円分は令和8年・9年分限定の時限措置で、恒久的な最低保障額は69万円です。
例えば給与収入が500万円であれば、給与所得控除額と給与所得金額は以下のように計算できます。
- 500万円×20%+44万円=144万円(給与所得控除額)
- 500万円−144万円=356万円(給与所得金額)
なお所得金額調整控除の適用を受ける人は、給与収入から給与所得控除額と所得金額調整控除額を引いた額を所得金額欄に記入します。
-
参照:国税庁「No.1410 給与所得控除」
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」P.1
所得金額調整控除の種類と計算式
所得金額調整控除には2種類ありますが、年末調整で受けられる控除は「子ども・特別障害者等を有する者等の所得金額調整控除」のみです。
控除を受けられるのは、給与収入額が850万円を超える年末調整の対象となる人で、かつ以下のいずれかの条件に該当する人です。
-
- 本人、同一生計配偶者または扶養親族が特別障害者である
- 23歳未満の扶養親族がいる
所得金額調整控除額を求める計算式は、以下のとおりです。
- 所得金額調整控除額=(給与などの収入金額-850万円)×10%(1円未満の端数切り上げ)
ただし、給与などの収入金額が1,000万円を超える場合は、「給与などの収入金額」を1,000万円にして計算します。
給与所得以外の所得の合計額
「給与所得以外の所得の合計額」における「所得金額」欄には、給与以外に所得がある人が、それらの所得の合計金額を記入します。作成時点でその年の所得が確定していなければ、概算の見積額で構いません。給与以外の所得がなければ「0」を記入します。
給与以外の所得とは、事業所得、配当所得、不動産所得、退職所得、雑所得などです。例えば副業収入がある場合、その収入の種類に応じて適切な所得額を記入します。事業所得の場合は売上から経費を差し引いた額、雑所得の場合は収入金額から経費を引いた額を記入します。
あなたの本年中の合計所得金額の見積額
「あなたの本年中の合計所得金額の見積額」欄には、「(2)給与所得に関する所得金額」と「(3)給与所得以外の所得の合計額」の合算額を記入します。これがその年の合計所得金額の見積額になります。
控除額の計算
「控除額の計算」欄では、所得金額に応じた基礎控除額を確認できます。まずは(4)で計算した合計所得金額の見積額を(5)の表と照らし合わせ、該当するところにチェックを入れます。
数字の右側の欄には、所得金額に応じた基礎控除額が記載されています。その額を(6)「基礎控除の額」欄に記入しましょう。
(5)の「控除額の計算」でチェックを入れた金額に、(A)(B)(C)のいずれかの記載がある場合は、その記号を(7)「区分Ⅰ」欄に記入します。記載がない場合は、記入は不要です。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
基礎控除申告書で申告する基礎控除の控除額
基礎控除申告書によって申告する「基礎控除」は、年間の合計所得金額が2,500万円以下の人に適用される所得控除です。
所得控除とは、要件が満たされれば所得から一定の金額を差し引ける制度です。適用されれば、所得税の計算の基になる課税所得が減るので、所得税や住民税の税負担が軽減できます。
基礎控除額は、納税者本人の合計所得金額に応じて段階的に変わります。合計所得金額とは、その年の所得の合計額です。収入が給与だけであれば、給与収入(額面年収)から給与所得控除を差し引いた「給与所得」が、合計所得金額になります。
一方、副業をしている会社員など、給与所得の他に事業所得や不動産所得などがある場合は、それらの合計額となります。
2026年(令和8年)、2027年(令和9年)の合計所得金額に応じた基礎控除の額は、下表のとおりです。
基礎控除額(令和8年・9年分)
| 納税者本人の合計所得金額 | 基礎控除額 |
|---|---|
| 132万円以下 | 104万円 |
| 132万円超〜336万円以下 | |
| 336万円超〜489万円以下 | |
| 489万円超〜655万円以下 | 67万円 |
| 655万円超〜2,350万円以下 | 62万円 |
| 2,350万円超〜2,400万円以下 | 48万円 |
| 2,400万円超~2,450万円以下 | 32万円 |
| 2,450万円超〜2,500万円以下 | 16万円 |
| 2,500万円超 | 0円 |
令和8・9年分は、合計所得金額655万円以下の人に対して、本則の62万円に特例加算分も追加で控除されます。具体的な額は、「合計所得金額489万円超655万円以下」で67万円(本則62万円+特例加算5万円)、「合計所得金額489万円以下」で一律104万円(本則62万円+特例加算42万円)です。
42万円または5万円の特例加算が適用されるのは令和8年分・令和9年分です。令和10年分以後は、合計所得金額132万円以下の場合は99万円(本則62万円+加算37万円)、132万円超2,350万円以下の場合は62万円となる予定です。住民税の基礎控除は所得税とは別の体系であり、今回の改正の対象外です。
なお、これらの改正が適用されるのは、令和8年12月1日以後に行う年末調整です。海外への転勤で非居住者となった人や、休業・休職して年末までに復職していない人など、令和8年11月30日以前に最後の給与を支払い、その際に年末調整を行う場合は、改正前の基礎控除額・給与所得控除額で計算し、申告書も令和7年分の様式を使用します。また、年の中途で退職して年末調整を受けていない従業員が改正後の控除の適用を受けるためには確定申告が必要です。
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」P.1
参照:国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(Q7-1)」
基礎控除について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
基礎控除申告書の記入例
-
参考:国税庁「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」より作成【令和8年12月年末調整用】※令和8年11月30日以前に行う場合は令和7年分様式を使用
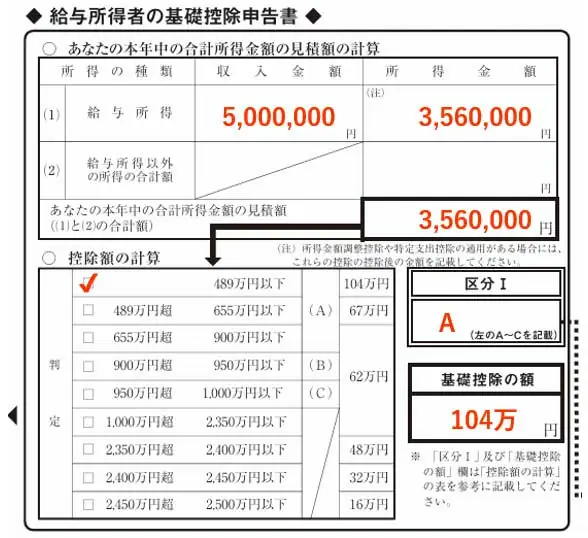
基礎控除申告書の記入例は以下のとおりです。
例えば、給与収入の見積額が500万円で他に所得がなく、所得金額調整控除の適用もない人の場合、基礎控除申告書は以下の手順で記載します。
-
-
1.給与所得に関する収入金額
給与収入の見積額が500万円なので「5,000,000」と記入します。 -
2.給与所得に関する所得金額
給与所得控除額の速算表により、給与所得控除額と給与所得金額を算出します。
500万円×20%+44万円=144万円(給与所得控除額)
500万円−144万円=356万円(給与所得金額)
よって所得金額の欄には「3,560,000」と記載します。 -
3.給与所得以外の所得の合計額
給与所得以外の所得はないので「0」と記入します。 -
4.あなたの本年中の合計所得金額の見積額
356万円+0円=356万円なので、「3,560,000」と記入します。 -
5.控除額の計算
356万円は「489万円以下」に該当するのでチェックを入れます。 -
6.基礎控除の額
「489万円以下」の基礎控除額「104万円」を記入します。 -
7.区分
配偶者控除等申告書も記載する場合は、「489万円以下」の区分である「A」と記入します。ただし、配偶者控除等申告書を記載しない場合は、区分Ⅰの記入は不要です。
-
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」P.1
参照:国税庁「《記載例》令和8年分基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
スムーズに基礎控除を適用するために給与計算ソフトを活用する
基礎控除申告書は、給与所得者が年末調整で基礎控除を適用するために、勤務先に提出する重要な書類です。提出漏れがあったり、申告書の記入内容に誤りがあったりすると、基礎控除が適切に適用されず、従業員の納税額に影響が出る可能性があります。特に2026年分(令和8年分)は、税制改正を受けた基礎控除額や給与所得控除額の見直しに加え、申告書の様式も変更されているため、担当者は改正内容や記入内容の正しい理解が求められます。
他にも年末調整では、決められた期間内にさまざまな書類を配布・回収し、従業員ごとに税額計算も行わなければなりません。こうした煩雑な業務を効率化するには、弥生のクラウド給与計算・年末調整ソフト「弥生給与 Next」の導入がおすすめです。
「弥生給与 Next」を活用すれば、各種控除申告書のWeb配布や回収、税額の自動計算、法定調書の作成まで、年末調整に関するさまざまな作業を効率的に行えます。さらにデータ連携により従業員情報の管理から給与計算、年末調整、勤怠管理、社会保険や入社の手続きといった労務管理まで一括で行えるのがメリットです。業務の効率化を目指すなら、ぜひ導入をご検討ください。
-
※本記事は2026年8月6日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
基礎控除申告書は修正できますか
基礎控除申告書の記入内容に誤りがあった場合は、後から訂正できます。誤りが見つかった場合は、従業員に訂正箇所へ二重線を引き、正しい内容を記入してもらいましょう。訂正印の要否など、具体的な訂正方法は会社の方針によります。
年末調整の再計算が可能な場合は、訂正後の内容を反映して計算し直します。再計算ができず、基礎控除の申告漏れにより所得税を納め過ぎている場合は、従業員本人に還付申告を行うよう案内しましょう。還付申告は、原則として翌年1月1日から5年間行えます。
-
参照:国税庁「No.2030 還付申告」
基礎控除申告書を提出しないとどうなりますか
基礎控除申告書を提出していなければ、従業員は年末調整で基礎控除を受けられず、本来より高い税額で計算されます。ただ、会社側は未回収の申告書がないかを確認し、未提出であれば督促も行うため、従業員が提出を忘れることは少ないでしょう。なお、もし提出しなかったとしても、従業員本人が後で確定申告を行えば、基礎控除は適用されます。
基礎控除申告書はだれが提出の対象になりますか
基礎控除申告書の提出が求められるのは、勤務先で年末調整を行う給与所得者です。正社員だけでなく、パートやアルバイトも含まれ、雇用形態は問いません。
ただし給与所得者以外の個人事業主なども、合計所得金額2,500万円以下であれば、基礎控除の対象になります。個人事業主の場合は、自身で確定申告を行う際に基礎控除の申告を行います。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者高崎 文秀(税理士)
高崎文秀税理士事務所 代表税理士/株式会社マネーリンク 代表取締役
早稲田大学理工学部応用化学科卒
都内税理士事務所に税理士として勤務し、さまざまな規模の法人・個人のお客様を幅広く担当。2019年に独立開業し、現在は法人・個人事業者の税務顧問・節税サポート、個人の税務相談・サポート、企業買収支援、税務記事の監修など幅広く活動中。また通常の税理士業務の他、一般社団法人CSVOICE協会の認定経営支援責任者として、業績に悩む顧問先の経営改善を積極的に行っている。