【2026年最新】年末調整の仕訳はどう行う?勘定科目やパターン別の仕訳方法を解説
更新
年末調整では、源泉徴収した所得税の還付または追加徴収がほとんどの場合で発生するため、適切な仕訳を行うことが求められます。年末調整だけでなく、源泉徴収した所得税を国へ納付する際にも仕訳が必要です。給与計算と税金の処理を行う年末調整は複雑になるため、一連の流れを正しく把握し、日々の処理を適切に記録しておくことが重要です。
本記事では、源泉徴収した所得税を年末調整で還付または追加徴収する場合など、複数のパターンに分けて仕訳方法を解説します。給与や税金の処理に関する業務を総点検したいと考えている人事・総務・給与計算担当の方は、ぜひ参考にしてください。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
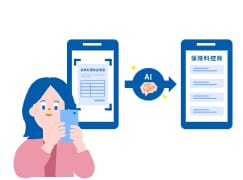
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
年末調整の仕訳とは?
まず、作業の目的や基本的なルールを理解しておきましょう。年末調整の概要と、どのような場合に仕訳が必要になるのかを解説します。
「仕訳」や「勘定科目」について、詳しくはこちらの記事で解説しています。
年末調整は所得税の過不足を精算する手続き
年末調整とは、企業が従業員に支払う毎月の給与や賞与から源泉徴収する所得税(源泉徴収税額)と、年末に確定した所得税を比較して過不足を精算するための手続きです。
従業員に給与を支払う際、企業は国税庁が発行する「源泉徴収税額表」を使用して源泉徴収する所得税額を算定します。企業が預かった所得税は、毎月定められた期限内に国へ納付しなければなりません。しかし、源泉徴収税額表を参照して算定する所得税額は、年間を通じて給与の額に変動がないものとして推測した概算値です。
そのため多くの場合、年末に確定する所得税額と一致しません。年末調整は、従業員が本来納めるべき最終的な所得税額を確定し、過不足を精算するために行います。企業には、原則として年1回の年末調整を行うことが義務付けられており、従業員ごとに最終的な所得税額を算定し、差額が生じた場合には、還付または追加徴収を行います。
多くの従業員は、1つの企業から受け取る給与以外に所得がない状態か、給与以外の所得が少額です。そのため、企業が年末調整を行うことによって、多くの給与所得者はその年の所得税の納税が完了します。
年末調整の基本について、詳しくはこちらの記事で解説しています。
年末調整で仕訳が必要になるのは税金の還付や徴収を行ったとき
年末調整で源泉徴収した所得税に過不足があり、従業員へ還付または追加徴収を行う場合にも金銭の流れが生じます。そのため、通常の取引と同様に貸方と借方に分類して勘定科目を割り当て、会計帳簿に正確に記録しなければなりません。この記録作業が仕訳です。従業員に支払う給与から源泉徴収したときや、源泉徴収した所得税を国に納付する際にも仕訳を行います。
従業員への還付や追加徴収が発生した場合、年内最後に支払う給与または賞与で調整を行うのが一般的です。還付が必要な場合は12月分の給与または賞与に上乗せし、追加徴収が発生した場合は12月の給与または賞与から差し引くことで、正しい所得税を国へ納付するしくみです。ただし、還付や追加徴収の方法に明確なルールはありません。給与や賞与で調整する以外に、単独で過不足分のみを精算することも可能です。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
源泉徴収税は納期をまとめられる特例制度がある
従業員の給与や賞与から源泉徴収した所得税は、原則として給与や賞与を支払った月の翌月10日までに、国へ納付しなければなりません。ただし、一定の要件を満たす場合には、源泉徴収した半年分の所得税をまとめて納付する「源泉所得税の納期の特例制度」を利用できます。この特例制度を利用すると、源泉徴収義務者の納付事務の負担軽減につながります。
源泉所得税の納期の特例制度
源泉所得税の納期の特例制度が適用されると、源泉徴収した所得税の納期は、通常の毎月から7月と1月の年2回になります。この特例制度を適用できるのは、給与を支払う従業員が常時10人未満の源泉徴収義務者です。
適用を受けるには、所轄の税務署へ「源泉所得税の納期の特例の承認に関する申請書」を提出します。申請書を提出した後、税務署長から却下の連絡がなければ、提出月の翌月から特例制度が適用されます。
なお、従業員の人数が常時10人以上に増加した場合は特例を利用できなくなるため、速やかに「源泉所得税の納期の特例の要件に該当しなくなったことの届出書」を提出しましょう。なお、届出書を提出した場合、その届出書を提出した日が属する納期の特例の期間(1〜6月または7〜12月)のうち、提出月以前にすでに源泉徴収していた分は、提出した月の翌月10日までにまとめて納付する必要があります。それ以降に源泉徴収した分は、毎月定められた期限までに国へ納付します。
特例制度の納付の時期
特例が適用された場合、1月から6月までの間に源泉徴収した所得税は7月10日、7月から12月までの間に源泉徴収した所得税は翌年の1月20日が納付期限です。例えば、申請書を2月中に提出した場合、3月から6月までに源泉徴収した所得税を納付する期限は7月10日です。7月10日や1月20日が土曜・日曜・祝日に該当する場合は、休日明けが納付期限です。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
源泉徴収の仕訳で使用する勘定科目
給与または賞与から源泉徴収する所得税の仕訳には、「預り金」という勘定科目を使用します。預り金とは、その名のとおり他者から預かった金銭を記録する際に用いる勘定科目です。
預り金として扱う金銭は企業固有の財産ではないため、負債とみなされます。源泉徴収した所得税は、一時的に企業が従業員から預かり、所定の期限までに納付する金銭となるため、企業の固有財産には該当しません。誤って「租税公課」などで処理しないように気をつけましょう。
所得税のほかにも、住民税や社会保険料、雇用保険料など、しかるべき機関に納付する金銭を預かった際に使用する勘定科目も預り金です。税理士や弁護士に支払う報酬、個人に支払う原稿料や講演料など、源泉徴収が必要な取引があれば、その所得税分を「預り金」として計上するのが適切です。
預り金と混同しやすい「租税公課」「立替金」「前受金」の概要と、主な違いを把握しておきましょう。
租税公課とは?
租税公課は、経費計上できる税金や地方公共団体に納付する会費・公的負担金などを扱う際に使用する勘定科目です。固定資産税や登録免許税、自動車税、印紙税などは租税公課で処理します。各種証明書の発行費用や行政サービスの手数料なども、事業活動を行ううえで欠かせない公的な支出のため、租税公課で計上するのが適切です。
ただし、源泉徴収により従業員から預かっている所得税は企業の固有財産には該当しないため、租税公課としては扱えません。延滞税など「罰則」の意味合いがある支払いは、経費計上した場合でも法人税法上の損金にはならない点を覚えておきましょう。
立替金とは?
立替金は、取引先または従業員が支払うべき金銭を、企業が一時的に立て替えた際に使用します。一般的に回収までの期間が短く、一時的に立て替える状況で帳簿に記録を残す際に使用する勘定科目です。例えば、休職している従業員の社会保険料を企業が立て替えた場合や、役員が支払う旅費を一時的に代理で負担した場合は、立替金による処理が適切です。本来は取引先が支払う配送料や手数料を一時的に企業が負担した場合も、立替金として計上します。
立替金と預り金の主な違いは、「だれの金銭で支払うか」です。企業の財産からいったん支払った後に返済を受けるといった貸し借りを明確にする際に、立替金の勘定科目を使用します。源泉徴収した所得税は、従業員の財産を預かり、本人の代理で企業が支払う金銭に該当するため、「立替金」とは性質が異なります。
立替金と預り金の違いについて、詳しくはこちらの記事で解説しています。
前受金とは?
前受金の勘定科目は、商品やサービスの提供前に代金を受け取った際に使用します。商品やサービスの売上高は、原則として納品が完了するまでは計上できません。しかし、入金された事実があるため、一時的に前受金として計上します。不測の事態が生じて商品やサービスを納品できない場合、企業は事前に受け取った金銭を取引先へ返還しなければなりません。そのため、前受金は負債の1つとして計上します。
前受金と預り金の違いについて、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
毎月の給与の仕訳方法
年末調整では、毎月の給与の記録と従業員から提出された申告書などに基づき、還付金や追加徴収する金額を計算します。そのため、前提知識として、毎月の給与から源泉徴収する際の仕訳を確認しておきましょう。
以下の例で使用する源泉徴収した所得税の金額は、仕訳をわかりやすくするために設定した便宜的な数値です。実際の源泉徴収税額は、扶養控除等申告書を提出しているか(甲欄・乙欄の別)や社会保険料の額、扶養親族の人数などによって決まり、源泉徴収税額表を基に算定します。
実在するモデルを使った具体的な税額計算の例は、後述の「実際の数値でみる年末調整の仕訳例」で解説します。
例1. 預り金を使って仕訳をする
アルバイトの給与10万円と交通費5,000円から所得税1,000円を徴収し、差額を現金で支給する場合には、以下の仕訳を行います。
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 | 摘要 |
|---|---|---|---|---|
| 給与手当 | 100,000 | 〇月分給与 | ||
| 旅費交通費 | 5,000 | |||
| 預り金 | 1,000 | 〇月分源泉所得税 | ||
| 現金 | 104,000 |
源泉徴収した所得税の勘定科目は「預り金」を使用し、従業員から預かった金額を管理します。
この場合の預り金は1,000円です。摘要欄には「〇月分源泉所得税」のように、何月分の源泉所得税かがわかる形で記載しておくと、納付時の照合がスムーズです。
例2. 預り金の内容ごとに分けて仕訳をする
従業員に給与を支払う際、所得税以外に住民税や厚生年金、健康保険料、雇用保険料なども天引きするケースが多くあります。給与20万円と交通費1万円からこれらの額を天引きし、差額を銀行振込で支払った場合の仕訳は以下のとおりです。
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 | 摘要 |
|---|---|---|---|---|
| 給与手当 | 200,000 | 〇月分給与 | ||
| 普通預金 | 169,000 | |||
| 旅費交通費 | 10,000 | |||
| 預り金 | 4,000 | 〇月分源泉所得税 | ||
| 預り金 | 6,000 | 〇月分住民税 | ||
| 預り金 | 30,000 | 〇月分厚生年金・健康保険料 | ||
| 預り金 | 1,000 | 〇月分雇用保険料 |
源泉徴収した所得税に加えて住民税や社会保険料、雇用保険料を給与から天引きすると、仕訳が複雑になります。従業員から徴収する税金や社会保険料はいずれも「預り金」の勘定科目であるため、1つの勘定科目で処理してしまうと、何のためにいくら預かっているのか区別がつかなくなってしまいます。内訳がわかりやすくなるよう、特定の勘定科目ごとの詳細を記録する補助元帳を作成し、預り金の内訳を整理しておきましょう。会計ソフトを使って記帳する場合は、補助科目を設定するとスムーズに管理できます。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整時の給与の仕訳方法
年末調整時の仕訳には、多すぎた所得税の差額を本人に戻す「還付」、不足分を預かる「追加徴収」、過不足分のみで精算する「単独精算」という3つのパターンがあります。ここでの金額例も、毎月の給与の仕訳と同様に仕訳をわかりやすくするための便宜的な数値です。ケースごとの具体的な仕訳方法を確認していきましょう。
例1. 源泉所得税が多く、12月の給与で還付金が発生した
源泉徴収していた所得税が多く還付金が発生したため、12月の給与10万円に旅費交通費の5,000円、還付金の3,000円を上乗せし、12月の源泉徴収分を差し引いて10万7,000円を支払う場合の仕訳は以下のとおりです。
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 | 摘要 |
|---|---|---|---|---|
| 給与手当 | 100,000 | 12月分給与 | ||
| 旅費交通費 | 5,000 | |||
| 預り金 | 1,000 | 12月分源泉所得税 | ||
| 預り金 | 3,000 | 年末調整での精算分 | ||
| 現金 | 107,000 |
補助科目を使用して預り金を管理している場合は、従業員から源泉徴収した所得税を精算し、源泉所得税に対する補助科目を取り崩します。貸方には、通常と同じく12月に源泉徴収する所得税として預り金1,000円を計上します。
例2. 源泉所得税が少なく、12月の給与で追加徴収した
年末調整では、所得税の追加徴収が発生するケースもあります。源泉徴収した所得税が2,000円少なかったため、12月の給与10万円と旅費交通費5,000円から12月の源泉徴収分と追加徴収2,000円を差し引き、10万2,000円を支払った場合の仕訳です。
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 | 摘要 |
|---|---|---|---|---|
| 給与手当 | 100,000 | 給与手当 | ||
| 旅費交通費 | 5,000 | |||
| 預り金 | 1,000 | 源泉所得税 | ||
| 預り金 | 2,000 | 年末調整での精算分 | ||
| 現金 | 102,000 |
このケースでは、追加徴収する2,000円と通常どおりに源泉徴収する所得税の1,000円を、それぞれ預り金として貸方に計上します。
例3. 源泉徴収税額が多く、現金で単独精算した
年末調整した結果の過剰分を給与や賞与に加算せず、単独で支給する方法もあります。還付金4,000円が発生し、現金で支払った場合の仕訳は以下のとおりです。
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 | 摘要 |
|---|---|---|---|---|
| 預り金 | 4,000 | 現金 | 4,000 | 年末調整での精算分 |
これらの仕訳は、原則として年末調整と同じ月に行います。漏れのないよう対応しましょう。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
預り金がマイナスになった場合の仕訳方法
源泉所得税の納期の特例を受けている場合、源泉徴収した所得税以上の還付金が発生し、一時的に預り金の残高がマイナスになるケースがあります。一時的なマイナスが発生して国へ納付する所得税がない場合でも、「所得税徴収高計算書(納付書)」の所定の欄には「0」と記載して提出しましょう。
帳簿上に発生している預り金のマイナスは、次回の納付時に繰り越して精算します。帳簿上の預り金残高をマイナスにしたくない場合は、精算するまでの間、立替金などの勘定科目へ振り替えて処理します。一時的なマイナスは、国へ過剰に納付した所得税を企業が立て替えて従業員へ還付する場合に発生するため、立替金としての処理が可能です。
源泉徴収した所得税以外の預り金があり、実質上の残高がマイナスにならない場合は、立替金として処理したほうが、残高管理が明確になるケースもあります。預り金の一時的なマイナスを立替金に振り替える処理と、その翌月に立替金を取り崩して差額を国へ納付する場合の仕訳を、併せて確認しておきましょう。
例1. 12月分給与から源泉所得税を預かったが、年末調整による超過税額があり預り金がマイナス
12月の給与から源泉徴収した所得税5,000円を預かり、年末調整した結果の還付金が7,000円ある場合、預り金は一時的に2,000円のマイナスとなります。これを立替金の勘定科目に振り替える場合の仕訳は以下のとおりです。
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 | 摘要 |
|---|---|---|---|---|
| 立替金 | 2,000 | 預り金 | 2,000 |
このように借方に立替金2,000円を計上することで、企業が一時的に金額を負担したことを記録します。
還付額7,000円から源泉所得税5,000円を差し引いた2,000円分は帳簿上ではマイナスになりますが、これは次回納付の際に繰り越して相殺します。残高をマイナスのままにしたくない場合は、例1のように次回の納付までマイナス分を「立替金」などに振り替えておきましょう。
例2. 例1の翌月に、預かった源泉所得税5,000円から2,000円を相殺
例1の翌月に所得税を納付する際には、立替金を取り崩して差額を精算します。従業員から5,000円を源泉徴収し、立替金の2,000円を取り崩して残額を納付する場合の仕訳は以下のとおりです。
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 | 摘要 |
|---|---|---|---|---|
| 預り金 | 5,000 | 源泉所得税 | ||
| 立替金 | 2,000 | |||
| 現金 | 3,000 |
源泉徴収した5,000円は通常どおり預り金として計上し、例1で立替金に振り替えた2,000円を相殺したうえで、差額の3,000円分を源泉所得税として計上します。
立替金を使用しない場合でも、一時的に発生した預り金のマイナスは、通常であれば翌月以降に解消されます。慢性的にマイナスが発生している場合は、原因を早めに究明し、適切に対処しましょう。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
実際の数値でみる年末調整の仕訳例
ここからは、実際にどのように所得税額を計算し、その金額を仕訳に反映するのかを、具体的なモデルで一気通貫に確認していきます。税額の算出根拠まで押さえておくと、金額が変わった際にも自分で計算し直すことが可能です。給与計算担当者が実務で自社のケースに当てはめられるよう、月々の源泉徴収から年末調整での還付、その仕訳までの流れを解説します。
なお、この例は2026年(令和8年)分の年末調整(2026年12月に行う精算)を前提としています。
モデル従業員の前提
実数仕訳例で使用するモデル従業員の前提は以下のとおりです。
-
- 月給30万円・賞与なしで年収360万円
- 扶養控除等申告書を提出している(源泉徴収税額表の甲欄を適用)
- 扶養親族はなし
- 社会保険料は月4万5,000円(年54万円)
- 生命保険料控除は4万円(新制度)
生命保険料控除の「新制度」とは、2012年(平成24年)1月1日以降に契約した保険契約が対象となる制度で、旧制度とは控除額の上限が異なります。従業員が提出する保険料控除申告書の記載内容に併せて、新旧どちらの制度が適用されるかを確認しておきましょう。
このモデルで、月々の源泉徴収額、年末調整での年税額、還付額、そしてその仕訳までを順番に確認します。扶養親族の人数や社会保険料の額が変わると、途中の計算結果や還付額も変わる点に留意しましょう。自社の従業員に当てはめる際は、実際の社会保険料や控除額を確認したうえで計算してください。
月々の源泉徴収額を計算する
令和8年分では、月々の給与(令和8年1月〜12月)から令和8年分の源泉徴収税額表に基づいて所得税を源泉徴収します。モデルでは、月給30万円から社会保険料4万5,000円を差し引いた25万5,000円が源泉徴収の対象です。
令和8年分の源泉徴収税額表(月額表)の甲欄・扶養親族0人の区分(25万4,000円以上25万7,000円未満)に当てはめると、月6,320円を源泉徴収する計算です。これを12か月分合計すると、年間で7万5,840円です。源泉徴収税額表は毎年改定されるため、給与計算の際は最新版を確認したうえで金額を当てはめることが大切です。
-
参照:国税庁「給与所得の源泉徴収税額表(令和 8 年分)
 」
源泉徴収税額表には、扶養控除等申告書を提出している人に適用する甲欄と、提出していない人に適用する乙欄があります。乙欄は甲欄より高い税額になる点も併せて押さえておきましょう。
年末調整で年税額を計算する
令和8年12月の年末調整では、その年の所得控除を適用して1年間の所得税額(年税額)を計算します。令和8年分は税制改正により、給与所得控除や基礎控除の額が改正前より引き上げられています。モデルの計算は次のとおりです。
年収360万円から給与所得控除116万円を差し引くと、給与所得は244万円です。ここから所得控除(社会保険料控除54万円+基礎控除104万円+生命保険料控除4万円=合計162万円)を差し引くと、課税所得は82万円です(1,000円未満切り捨て)。課税所得195万円以下の所得税率は5%のため、算出所得税は4万1,000円です。これに復興特別所得税(2026年(令和8年)分は2.1%)を加えると、年税額は4万1,800円です(100円未満切り捨て)。
所得税は課税所得の金額に応じて税率が段階的に上がる超過累進税率のしくみのため、課税所得が195万円を超えると税率区分も変わる点を押さえておきましょう。
-
参照:国税庁「所得税のしくみ」
還付額を計算して仕訳する
月々の源泉徴収額の合計と年税額の差額が、還付額です。モデルでは、月々の源泉徴収合計7万5,840円から年税額4万1,800円を差し引いた3万4,040円が還付額です。この3万4,040円を12月の給与とあわせて従業員に還付する場合の仕訳は以下のとおりです。
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 | 摘要 |
|---|---|---|---|---|
| 給与手当 | 300,000 | 12月分給与 | ||
| 預り金 | 34,040 | 年末調整還付分 | ||
| 預り金 | 45,000 | 社会保険料 | ||
| 預り金 | 6,320 | 12月分源泉所得税 | ||
| 普通預金 | 282,720 | 差引支給額 |
借方の預り金3万4,040円は、これまで預かっていた源泉所得税の一部を従業員に戻す(取り崩す)ことを表しています。差引支給額は、給与30万円+還付3万4,040円-社会保険料4万5,000円-12月源泉所得税6,320円=28万2,720円です。
このように月々の源泉徴収額と年税額の両方を押さえておくと、還付額の根拠を従業員から質問された際にも説明しやすくなります。実際の給与計算では、扶養親族の人数や社会保険料の改定などによって数値が変わるため、自社の従業員データに置き換えて計算しましょう。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整で多くの場合に還付となる理由とは?
年末調整で所得税の過不足を精算すると、多くの従業員に還付金が発生します。これは、所得税において適用される各種控除が、年末調整のタイミングで申告されるしくみによるものです。
所得税には、要件を満たした場合に所得金額や所得税額から一定の金額を差し引ける控除制度が設けられています。配偶者控除や社会保険料控除、生命保険料控除といった所得控除から、所得税そのものを減額する住宅借入金等特別控除(住宅ローン控除)まで、内容はさまざまです。それぞれの従業員が利用できる控除の中には企業が把握できないものもあるため、年末調整を行う際は従業員に案内を行い、各種控除申告書の提出を受けます。
申告書の提出を受けた企業は、内容を確認して控除額を計算し、所得税の金額に反映させます。毎月の給与や賞与から源泉徴収される時点では各種控除が考慮されていないため、年末調整を経ると通常は納付すべき所得税の金額が減少し、還付金が発生します。
年末調整で還付金が発生する状況は、従業員によってさまざまです。「配偶者が仕事を辞めて収入がなくなった」「結婚して控除対象扶養親族が増えた」など、年の途中で従業員の状況が変わって控除を受けることにより、還付金が増加するケースもあります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整は適切な仕訳をしよう
年末調整は、毎月の給与や賞与などから源泉徴収する所得税と年末に確定する所得税の差額を解消するための重要な手続きです。正しく行うためには、毎月の給与や所得税の納付に関する処理を十分に理解し、適切に記録しておくことが重要です。年末調整で使用する勘定科目は多く複雑ですが、適切に過不足の精算を行いましょう。
年末調整業務の効率化には、給与計算ソフトの導入がおすすめです。「弥生給与 Next」を活用すると、各種控除申告書の回収から法定調書の作成までを自動化できるため、大幅な効率化が期待できます。また、給与データは「弥生会計 Next」へ仕訳連携が可能です。
年末調整をスムーズに進めたいと考えている総務・給与計算担当の方は、導入を検討してみてはいかがでしょうか。
-
※本記事は2026年8月7日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
年末調整で従業員に所得税を還付した場合、どのような勘定科目を使って仕訳をすればよいですか?
還付金は、毎月の給与天引き時に使用している「預り金(または所得税預り金)」勘定を使用して処理します。借方(左側)に預り金として計上して残高を減らし、貸方(右側)を現預金などにして従業員への返金分を表現します。
仕訳や勘定科目について、詳しくはこちらの記事で解説しています。
年末調整後、従業員から所得税を追加徴収することになった場合の仕訳はどうなりますか?
給与支払い時に差し引くため、貸方(右側)に「預り金」として追加徴収した金額を計上します。給与の総支給額から、社会保険料預り金や通常の源泉所得税預り金と併せて、年末調整による追加徴収分も引き、差額を普通預金などで支払います。
実際の仕訳例について、詳しくはこちらで解説しています。
税務署に納付する所得税がマイナス(還付金が超過)になった場合はどう処理しますか?
従業員への還付額が多すぎて、その月に会社が納付すべき源泉所得税額が0円未満になる場合、税務署への納付は不要(0円)です。相殺しきれなかったマイナス分は「立替金」として計上し、翌月以降に納付する源泉所得税から順次差し引いて精算します。
預り金がマイナスになった場合の仕訳方法について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者税理士法人古田土会計
社会保険労務士法人古田土人事労務
中小企業を経営する上で代表的なお悩みを「魅せる会計事務所グループ」として自ら実践してきた経験と、約3,000社の指導実績で培ったノウハウでお手伝いさせて頂いております。
「日本で一番喜ばれる数の多い会計事務所グループになる」
この夢の実現に向けて、全力でご支援しております。
解決できない経営課題がありましたら、ぜひ私たちにお声掛けください。必ず力になります。