【2026年最新】アルバイトも年末調整をする?しないとどうなる?対象になる人の条件も解説
更新
従業員を雇用して給与を支払う企業は、年に一度、年末調整を行います。しかし、「アルバイトやパートが年末調整の対象なのかわからない」という担当者の方もいるのではないでしょうか。アルバイトやパートは扶養の範囲内で働くケースも多く、従業員それぞれの状況によって対応が異なるため、対応をしっかりと把握しておくことが大切です。また、ケースによっては年末調整が不要なこともあります。
本記事では、年末調整の対象となるアルバイトやパートの条件、年末調整のために用意する書類と書き方などについて詳しく解説します。令和8年度の税制改正により、所得税がかかる給与収入の目安が変わった点も併せて確認しておきましょう。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
年末調整は所得税の過不足を精算する手続き
年末調整は、給与所得者に支払う給与から源泉徴収(天引き)している所得税の過不足を精算するために、雇用主である企業などが年末に行う手続きです。給与所得者とは、企業・団体などに勤務して給与や賞与を受け取っている人のことで、正社員はもちろんアルバイトやパートも含まれます。
雇用主は給与所得者の月々の給与や賞与から所得税を源泉徴収し、本人に代わって国に納めています。ただし、源泉徴収された所得税はあくまでも仮の金額であり、扶養控除や保険料控除といった個人の事情を正確に反映したものではありません。
そこで雇用主は、1年間の給与が確定した時点で正しい所得税額を計算し、納めすぎていれば従業員に還付し、不足していれば従業員から追加徴収します。この一連の手続きが年末調整です。
アルバイトやパートの場合、年の途中で勤務日数や勤務時間が変動しやすく、月々の源泉徴収額と実際の年間所得税額にずれが生じやすい傾向があります。年末調整によってこのずれを精算することで、従業員は自分で確定申告をせずに正しい税額に納められます。
年末調整について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
アルバイトで年末調整の対象になる人とならない人
アルバイトやパートも給与所得者に含まれますが、全員が年末調整の対象になるわけではありません。対象となるケースとならないケースについて、それぞれ確認しておきましょう。
年末調整の対象になる人
給与を受け取っているアルバイトやパートのうち、原則として以下の条件に該当する人は、年末調整の対象となります。
・勤務先に「給与所得者の扶養控除等(異動)申告書」を提出している
・年末まで勤務先に在籍している
-
参照:国税庁「No.2665 年末調整の対象となる人
 」
年末調整の対象になるかどうかと、本人に所得税がかかるかどうかは、別の基準で判定されます。
本人に所得税がかからない年収の目安
基礎控除と給与所得控除は、令和7年度と令和8年度の税制改正によって段階的に見直されました。これにより、給与収入のみの場合に本人へ所得税がかからない年収の目安は、2025年(令和7年)分の160万円から、2026年(令和8年)分では178万円へ引き上げられています。
学生アルバイト本人は、給与収入のみの場合、給与収入163万円以下などの要件を満たせば、年末調整で27万円の勤労学生控除を受けられます。
-
参照:国税庁「No.1175 勤労学生控除」
扶養控除・特定親族特別控除の対象となる年収の目安
一方、本人に所得税がかかる基準と、親などが扶養控除を受けられる基準は異なります。令和8年分は、給与収入のみの場合、扶養控除の対象となる年収の目安は136万円です。
また、19歳以上23歳未満の親族と生計を一にする親などは、その親族の所得要件を満たすと特定親族特別控除を受けられます。控除額は対象となる親族の所得額に応じて段階的に変わります。詳しい所得要件は、後述の「特定親族特別控除とは」をご覧ください。
-
参照:国税庁「源泉所得税の改正のあらまし」p.1,2
参照:国税庁「No.1177 特定親族特別控除」
源泉徴収の月額表が改正されるのは2027年(令和9年)1月から
令和8年中は、毎月の給与から源泉徴収する際に用いる月額表は変更されません。令和8年分の所得税は、改正後の控除額を用いて年末調整で精算します。改正後の月額表は、2027年(令和9年)1月1日以後に支払う給与などから適用されます。
所得税と社会保険、それぞれの収入の目安について、詳しくはこちらの記事で解説しています。
年末調整の対象にならない人
年末調整の対象外となるケースの1つが、他社に給与所得者の扶養控除等(異動)申告書を提出している場合です。年末調整は、原則として申告書を提出した勤務先で行います。
そのため、アルバイトを掛け持ちしている人がすでに別の会社に申告書を提出している場合、自社での年末調整は不要です。また、年末時点で退職済みの人についても、原則として年末調整の対象にはなりません。ただし、年の途中で退職した場合でも、年間の給与総額が一定額以下で、年内に再就職する見込みがない人は、最後の給与を支払う際に年末調整の対象となることがあります。
一方、扶養控除等(異動)申告書を提出している勤務先が支払う給与の年間総額が2,000万円を超える人や、災害による源泉所得税および復興特別所得税の徴収猶予・還付を受けた人は、年末調整の対象外です。このようなケースに該当する場合は、従業員本人が確定申告を行います。
この2,000万円は、あくまで扶養控除申告書を提出している勤め先が支払う主たる給与の額だけで判定します。掛け持ちしている勤め先から受けている給与を合算して判定するものではありません。アルバイトやパートで年間の給与総額が2,000万円を超えるケースは多くありませんが、複数の勤務先を掛け持ちして高額の収入を得ている従業員がいる場合は、念のため確認しておくと安心です。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
働き方などで異なるアルバイトの年末調整
年末調整の対象となるかどうかは、従業員一人ひとりの働き方によっても異なります。アルバイトを掛け持ちしている従業員や給与以外の収入がある従業員など、パターン別の対応を確認しておきましょう。
アルバイトを掛け持ちしている場合
給与所得者の扶養控除等(異動)申告書は複数の勤務先に提出できません。従業員が2か所以上から給与を受け取っている場合は、主たる勤務先として選んだ1社のみに申告書を提出し、そこで年末調整を行います。
該当する従業員については、どの勤務先で年末調整を行うのか、あらかじめ本人に確認しておきましょう。自社に申告書を提出しているのであれば、通常どおり年末調整を行います。他社に申告書を提出しているのであれば、自社での年末調整は行わず、年末調整をしていない源泉徴収票のみを発行します。
年末時点で在籍していない場合
年末時点で在籍していないアルバイトについては、一定の例外に該当する場合を除き、自社では年末調整を行いません。年の途中で退職した従業員には、年末調整未済の源泉徴収票を交付します。
退職者は受け取った源泉徴収票を基に、翌年に自身で確定申告を行います。なお、退職した元従業員が年内に転職し、年末時点で新しい勤務先に在籍している場合は、その転職先で年末調整を受けられます。
源泉徴収票は退職後1か月以内に交付することが法律で定められているため、退職の手続きに併せて速やかに発行しましょう。早めに交付しておくことで、転職先での年末調整や本人の確定申告もスムーズに進められます。
給与所得者の扶養控除等申告書が未提出の場合
自社から主たる給与を受ける従業員には、原則として申告書の提出を求めます。未提出の場合は自社で年末調整を行えず、給与の源泉徴収には乙欄が適用されます。乙欄では、甲欄よりも多くの所得税が給与から差し引かれるのが一般的です。
ただし、最終的な税負担が増えるとは限りません。本人が確定申告を行い、基礎控除や扶養控除などを反映して精算することで、納めすぎた所得税の還付を受けられる場合があります。自社が主たる勤務先であるにもかかわらず申告書を提出していない従業員には、提出を促しましょう。
アルバイトやパートは入れ替わりが多いため、申告書の回収漏れも起こりがちです。雇い入れ時の手続きフローに申告書の回収を組み込んでおくと、確実に回収できます。なお、申告書の提出期限は以下のとおりです。
-
- 通常の場合:申告する年の最初の給与支給日の前日まで
- 年の途中で入社・異動した場合:その最初の給与支給日の前日まで
- 非居住者である親族に対する扶養控除・障害者控除の適用を受ける場合:その年の最後の給与支給日の前日まで
株取引などの副収入がある場合
株取引の利益や不動産賃貸収入、個人事業などで従業員個人が得た収入は、年末調整の対象外です。これは、年末調整が給与所得のみを対象とした企業側の手続きだからです。
こうした給与以外の収入がある従業員は、年末調整後に自身で確定申告を行います。なお、給与所得・退職所得以外の所得合計が年間20万円以下であれば、原則として所得税の確定申告は不要です。
この20万円以下の申告不要制度は、あくまで所得税に関するものです。住民税は所得金額にかかわらず別途申告を求められる場合があるため、副収入のある従業員には、居住する市区町村への確認も案内しておきましょう。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
アルバイトの年末調整で提出する書類
年末調整を行うには、従業員に書類を提出してもらいます。この扱いは、正社員・アルバイトなどの雇用形態を問わず共通です。
書類の提出により、所得税の負担を軽減する所得控除や住宅ローン控除が適用されます。年末調整のために提出してもらう書類は、主に以下の4種類です。控除の種類によって記入する書類が分かれているため、対象となる控除に応じて書類を過不足なく回収することが実務上のポイントです。
| 申告書 | 受けられる控除 | 提出する人 |
|---|---|---|
| 給与所得者の扶養控除等(異動)申告書 | 扶養控除 障害者控除 寡婦控除 ひとり親控除 勤労学生控除 |
年末調整を受けるすべての人 |
| 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書 | 基礎控除 配偶者控除 配偶者特別控除 特定親族特別控除 所得金額調整控除 |
年末調整において、基礎控除、配偶者(特別)控除、特定親族特別控除、および所得金額調整控除を受ける人 |
| 給与所得者の保険料控除申告書 | 生命保険料控除 介護医療保険料控除 個人年金保険料控除 地震保険料控除 社会保険料控除(給与から控除されていないもの) 小規模企業共済等掛金控除(給与から控除されていないもの) |
左記の控除を受ける人 |
| 給与所得者の(特定増改築等)住宅借入金等特別控除申告書 | 住宅借入金等特別控除 特定増改築等住宅借入金等特別控除 |
左記の控除を受ける人 |
基礎控除額の引き上げに伴い、「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」は、控除額の計算欄や判定欄の数値が改正後の様式に変わります。
「保険料控除申告書」には、23歳未満の扶養親族がいる場合の生命保険料控除の特例に対応する記載欄が加わりました。また、2026年(令和8年)9月24日に予定されている国税システムの更改に伴い、一部の申告書等では、記入欄を枠のない形式にする、二次元コードを付すなど、AI-OCRでの読み取りに対応した様式変更が行われます。
併せて各様式に識別番号が付与されるほか、源泉徴収票もA4サイズに変わるなど、記入や保管の実務にかかわる変更が予定されています。従業員に案内する際は、最新の様式を使うよう周知しておくと安心です。
-
参照:国税庁「国税システムの更改について」
参照:e-Tax「ソフトウェア開発業者の方へ」
扶養控除等(異動)申告書などの様式は、国税庁のWebサイトから最新版をダウンロードできます。配布時には、申告対象の年分に対応した様式であることを確認しましょう。
一方、住宅借入金等特別控除申告書兼控除証明書は、原則として税務署から対象者に交付されます。給与所得者が住宅借入金等特別控除を受ける場合、初年度は確定申告を行わなくてはならず、年末調整で申告できるのは2年目以降です。対象となる従業員には、適用される方式に応じた書類を提出してもらいましょう。なお、調書方式では、原則として金融機関発行の年末残高等証明書を提出する必要はありません。
-
参照:国税庁「「調書方式」による住宅借入金等特別控除の適用について」
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
年末調整で提出する書類の書き方
年末調整を行うための4種類の書類のうち、住宅ローン控除に関する申告書を除く3種類は、所得控除を受けるために多くの従業員が提出します。アルバイトの場合、扶養する側になるケースは多くないため、本人が「控除の申告は不要」と考えていることも少なくありません。
しかし、アルバイト自身が生命保険の契約者として保険料を支払っている場合などは、保険料控除申告書に記載することで控除を受けられます。国税庁のWebサイトで公開されている、各書類の様式や記載例を参考にしましょう。
以下では、各書類の概要や見方、書き方のポイントを解説します。
給与所得者の扶養控除等申告書の書き方
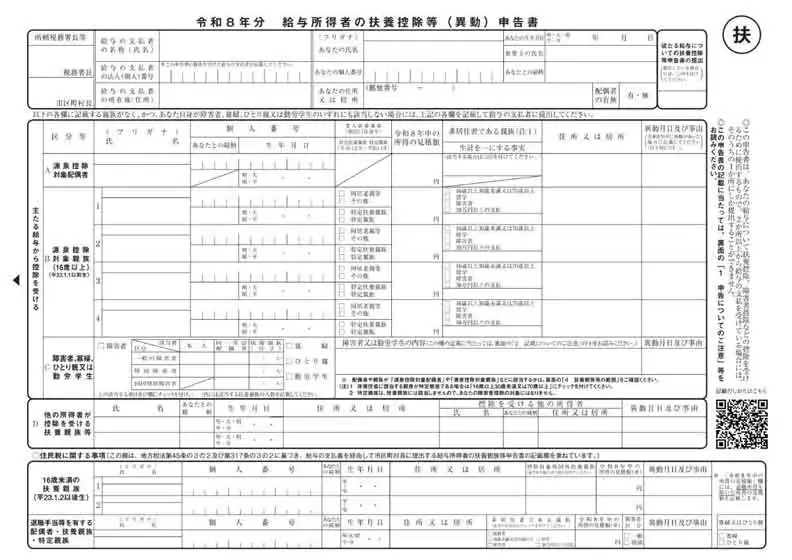
-
引用:国税庁「令和8年分給与所得者の扶養控除等(異動)申告書」
給与所得者の扶養控除等(異動)申告書は、従業員本人が主たる勤務先に提出する書類です。まず、毎月の給与から源泉徴収する税額を求めるために使用します。提出の有無と、記載された扶養親族の人数をもとに、毎月差し引く税額を計算します。扶養親族がいない場合でも、正しい税額で源泉徴収するために提出を求めます。
そして年末調整では、この申告書に記載された内容を基に扶養控除や障害者控除などを適用し、1年間の所得税額を確定します。申告書の提出がない場合は乙欄が適用され、年末調整も行えないため、これらの控除は本人が確定申告で申告することになります。
申告書の上部欄には、従業員本人の氏名・住所・生年月日・マイナンバー(勤務先の運用ルールによっては省略可)など、基本情報を記入します。右上の「従たる給与についての扶養控除等申告書の提出」の欄は、別の給与支払者に同申告書を提出している場合に印を付ける欄です。提出していない場合は空欄にします。
下部欄には、配偶者・扶養親族・障害者・寡婦・ひとり親・勤労学生など、各控除を受けるための情報を記載します。該当しない部分は空欄のままで問題ありません。なお、16歳未満の扶養親族は所得税の扶養控除の対象にならないため、下部の「住民税に関する事項」の欄にのみ記入します。
アルバイト本人が学生の場合は、勤労学生控除の欄に必要事項を記入してもらいます。勤労学生控除の対象となるのは、合計所得金額や在学する学校の種類など、いくつかの要件を満たす場合に限られるため、該当するかどうかを事前に確認しておきましょう。
企業側は、提出期限(通常は年初給与支給日前日まで)の周知を徹底し、不備があった場合は差し戻しを行います。加えて、マイナンバーなどの個人情報管理を行うことも大切です。
この申告書の記入方法について、詳しくはこちらの記事で解説しています。
基礎控除申告書などが一体となった申告書の書き方
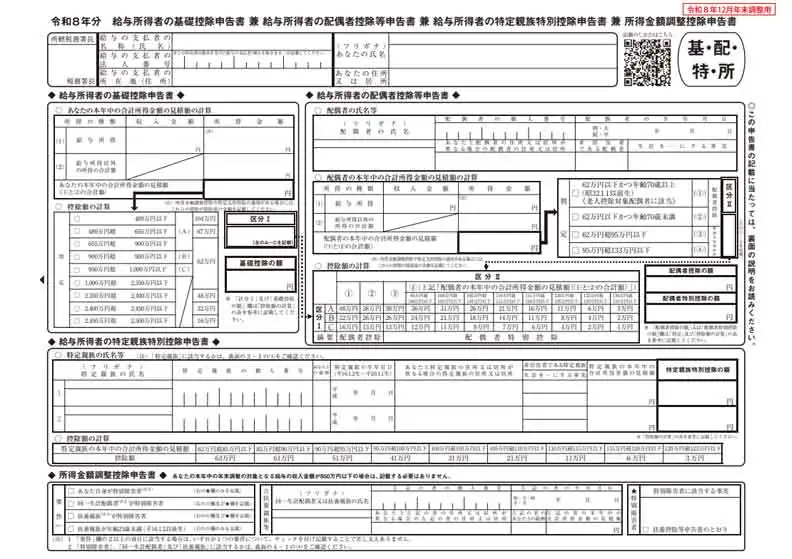
以下の4種類の申告書が一式にまとまっている書類です。
-
- 給与所得者の基礎控除申告書
- 給与所得者の配偶者控除等申告書
- 給与所得者の特定親族特別控除申告書
- 所得金額調整控除申告書
この申告書では、上記の控除を一括で申告できます。このうち基礎控除は合計所得金額2,500万円以下のすべての従業員に適用されるため、アルバイトであっても必ず記入してもらいましょう。配偶者控除・特定親族特別控除・所得金額調整控除については該当する欄のみ記入すればよく、該当しない部分は空欄のままで問題ありません。
上部欄には、様式に沿って勤務先に関する情報、従業員の氏名や住所を記入してもらいます。また、各欄には従業員本人・配偶者・特定親族それぞれの「本年中の合計所得金額の見積額」を記入する欄が設けられています。あくまで見積額のため、年末調整前時点での給与明細や源泉徴収票などを参考に、概算で記入します。給与以外の所得がある場合も、同様に見込みの金額を記入します。見積額を基に控除の金額や区分が決まるため、見積額から導かれる控除額や区分が正しく選ばれているかを確認することが大切です。
アルバイト本人の合計所得金額は、通常は基礎控除の判定にのみ使用します。ただし、本人が家族の扶養に入っている場合は、扶養する側の親などが記入する特定親族特別控除申告書にも影響するため、双方の書類で所得の見積額に食い違いがないか確認しておくと安心です。
この申告書の記入方法について、詳しくはこちらの記事で解説しています。
特定親族特別控除とは?
特定親族特別控除は、令和7年度の税制改正で新設された所得控除です。その後、令和8年度の税制改正で対象となる所得要件が引き上げられており、2026年(令和8年)分の年末調整では以下の条件をすべて満たす「特定親族」がいる場合に控除が適用されます。
-
- 居住者と生計を一にする19歳以上23歳未満の親族であること
- 特定親族の合計所得金額が62万円超123万円以下(給与収入のみの場合、おおむね136万円超197万円以下)であること
- 青色事業専従者や白色事業専従者、配偶者でないこと
特定親族特別控除の対象となる従業員は、給与所得者の特定親族特別控除申告書に特定親族の氏名や続柄、合計所得金額の見積額などを記入し、勤務先に提出します。特定親族の合計所得金額に応じて、該当親族1人につき3万円から最大63万円が控除される仕組みで、所得が下限に近いほど控除額は大きく、上限に近づくにつれて段階的に少なくなります。
-
参照:国税庁「No.1177 特定親族特別控除」
なお、対象の特定親族が国外にいる場合は、親族関係書類と送金証明を提出してもらいましょう。
給与所得者の保険料控除申告書の書き方
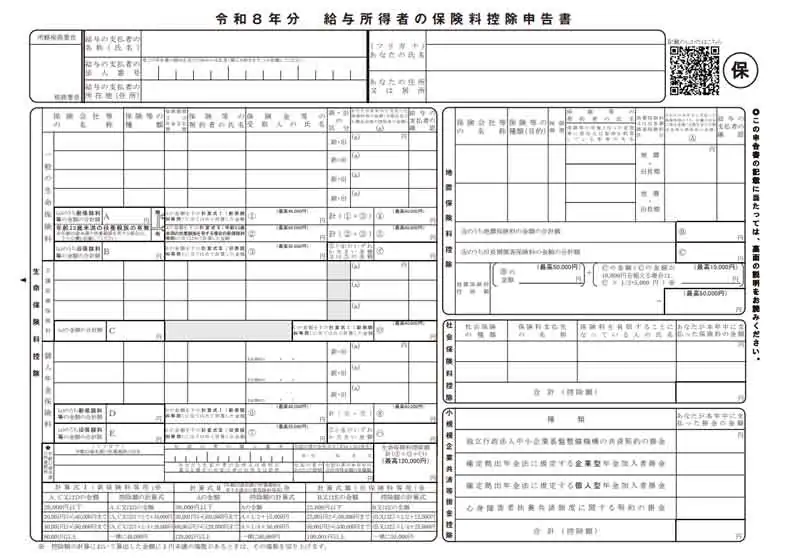
-
引用:国税庁「令和8年分給与所得者の保険料控除申告書」
給与所得者の保険料控除申告書は、従業員が加入・支払いをしているさまざまな保険料について所得控除を受けるための書類です。以下の控除を申告できます。
-
- 生命保険料控除(一般、介護医療、個人年金)
- 地震保険料控除
- 社会保険料控除
- 小規模企業共済等掛金控除(iDeCo含む)
申告書は、控除を受ける保険の種類ごとに記入欄が分かれています。複数の保険に加入している場合は、それぞれの控除証明書を突き合わせながら記入すると、正確に転記できます。
-
- 左側:生命保険料控除(一般、介護医療、個人年金)
- 右側:地震保険料控除、社会保険料控除、小規模企業共済等掛金控除
加入していない保険の欄は空欄のままで問題ありません。記入する際は、従業員が加入している保険会社などが発行する控除証明書を参照し、各項目を転記してもらいましょう。なお、令和8年分からは、23歳未満の扶養親族がいる場合の一般生命保険料控除が拡充されるため、対象となる従業員には案内しておくと安心です。保険金の受取人などの一部項目は、控除証明書ではなく保険証券など別の書類で確認する場合もあります。
アルバイトやパートは、社会保険料控除の欄に記入するケースが少ない一方、個人で生命保険や個人年金に加入している場合は保険料控除の対象になります。本人が「自分には関係ない書類」と思い込んで提出を省略してしまうことがあるため、加入状況を一度確認するよう案内しましょう。
従業員の自宅に控除証明書が届いていない場合や本人が紛失した場合は、本人から保険会社に再発行を依頼します。電子データの受け入れに対応している勤務先では、書面の控除証明書に代えて、電子的控除証明書のデータを提出可能です。
保険料控除申告書の記入方法について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
アルバイトの年末調整を正確に行うなら弥生給与 Next
2026年(令和8年)の年末調整では、税制改正に伴って控除額や所得要件などが変わるほか、国税システムの更改により、源泉徴収票をはじめとする各種様式も刷新されます。アルバイトの場合も、年末調整の対象者を正しく判定したうえで、従業員ごとに必要な申告書を案内・回収し、改正後の制度に沿って計算します。
こうした状況で、紙の申告書やExcel、手計算による業務を続けると、書類の不備や計算ミス、差し戻し、従業員からの問い合わせが増え、人事給与担当者の負担が大きくなる可能性があります。
年末調整を正確かつスムーズに進めるなら、「弥生給与 Next」の活用がおすすめです。法令改正に対応した控除額・源泉徴収税額の自動計算に加え、各種控除申告書のWeb配布・回収・修正にも対応しているため、最新の制度や様式に沿った年末調整を効率的に進められます。
-
※本記事は2026年7月22日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
よくあるご質問
アルバイトの年末調整をしないとどうなりますか
年末調整を行わず、本人も確定申告をしなかった場合は、所得控除が適切に反映されず、所得税や住民税の負担が本来より多くなる可能性があります。
年末調整は、1年間の給与支払額に基礎控除や扶養控除などの各種控除を適用して最終的な所得税額を算出し、精算する手続きです。年末調整を行うことで、源泉徴収で納めすぎていた場合は税金の還付を受けられます。また、翌年の住民税額は前年の所得額に基づいて計算されるため、控除が適用されないと住民税も高くなる場合があります。
雇用主である企業は、給与支払者として年末調整を行うことが求められます。アルバイトであっても、対象となる場合は年末調整を適切に実施しましょう。勤務時間の長短で判断するのではなく、扶養控除等(異動)申告書の提出状況と在籍状況の2点で確認すると、対象者を正確に把握できます。
前職の源泉徴収票がないときはどうすればよいですか
年の途中で採用したアルバイトについて、前職の源泉徴収票がない場合、年末調整はできません。年の途中で入社した従業員について、前職に扶養控除等(異動)申告書を提出して受けた給与がある場合は、前職分を含めて年末調整を行います。そのため、年の途中で採用した従業員については、前職の源泉徴収票を用意してもらいましょう。
源泉徴収票は、原則として従業員の退職後1か月以内に交付することが法律で定められています。前職の企業が交付しておらず従業員の手元に届いていない場合は、従業員本人から交付を依頼するよう伝えましょう。依頼しても前職の企業が発行しない場合は、所轄の税務署に「源泉徴収票不交付の届出書」を提出し、対応してもらいます。届出書は国税庁のWebサイトや税務署の窓口で入手できます。届出書には前職の企業の情報や未発行となっている経緯を記入し、発行を依頼した証拠となる書類(電話やメールの記録など)や給与支払明細書の写しなどを添えて提出しましょう。
アルバイトはどのように確定申告をしますか
確定申告の手続きは複雑なイメージを持たれがちですが、書類が揃っていれば、国税庁のオンラインサービスを使って短時間で申告書を作成できます。アルバイトが確定申告を行う場合の流れは、以下のとおりです。
-
1.源泉徴収票、各種控除証明書、本人確認書類、マイナンバーがわかるもの、還付を受ける口座の情報を準備する
-
2.国税庁の「確定申告書等作成コーナー」や申告ソフトなどを利用して確定申告書を作成する(手書きの場合は国税庁のWebサイトや税務署などで確定申告書を入手して記入する)
-
3.受付期間中(通常、2月16日から3月15日まで)に所轄の税務署に持参・郵送・e-Tax(電子申告)のいずれかの方法で提出する。払いすぎた税金の還付を受ける「還付申告」の場合は、通常の受付期間を待たず、翌年の1月1日から申告手続きが可能
-
4.納めすぎていた場合は還付を受け、不足していた場合は納税する
アルバイト従業員自身が確定申告を行うケースには、以下のようなパターンがあります。
- 年末調整に誤りがあった
- 年末調整に控除証明書や前職の源泉徴収票などの書類の提出が間に合わなかった
- 給与所得以外の所得(副業の事業所得や株の売却益など)が年間20万円を超えた
- 医療費控除、ふるさと納税(ワンストップ特例を利用しない場合)、住宅ローン控除(初年度のみ)などの制度を利用したい
確定申告のやり方について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
「弥生給与 Next」で給与・勤怠・労務をまとめてサクッとデジタル化
弥生給与 Nextは、複雑な人事労務業務をシームレスに連携し、効率化するクラウド給与サービスです。
従業員情報の管理から給与計算・年末調整、勤怠管理、保険や入社の手続きといった労務管理まで、これひとつで完結します。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。
この記事の監修者税理士法人古田土会計
社会保険労務士法人古田土人事労務
中小企業を経営する上で代表的なお悩みを「魅せる会計事務所グループ」として自ら実践してきた経験と、約3,000社の指導実績で培ったノウハウでお手伝いさせて頂いております。
「日本で一番喜ばれる数の多い会計事務所グループになる」
この夢の実現に向けて、全力でご支援しております。
解決できない経営課題がありましたら、ぜひ私たちにお声掛けください。必ず力になります。