【2026年最新】年末調整と確定申告が両方必要な場合とは?違いやパターンを解説
監修者: 高崎 文秀(税理士)
更新

税理士の視点|この記事のポイント
- 医療費控除・寄附金控除・雑損控除と、住宅ローン控除の1年目は、年末調整では扱えません。
- 従業員がこれを知らずに年末調整だけで終えると控除を逃す可能性があるため、年末調整の案内と同時に、この4つは確定申告が必要だと伝えておきましょう。
会社員などの給与所得者の多くは、勤務先で年末調整を受けることで、その年の所得税等の精算が完了します。その一方で、中には年末調整と確定申告の両方が求められる人や、確定申告をした方がメリットが大きい人もいます。
本記事では給与所得者が、年末調整と確定申告の両方を求められるケースについて、詳しく解説します。また、年末調整と確定申告の違いや両方行う場合の注意点、2026年(令和8年)度の税制改正による影響や、よくある質問と回答なども紹介します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
年末調整と確定申告はどちらも所得税に関わる手続き
年末調整と確定申告は、どちらも所得税に関する手続きです。大きな違いは、年末調整が「企業が所得税の過不足を精算するために行う手続き」であるのに対し、確定申告は「納税者本人が所得税の税額を確定させるために行う手続き」であることです。
| 年末調整 | 確定申告 | |
|---|---|---|
| 手続きを行う人 | 企業 | 納税者本人 |
| 対象となる人 | 給与所得者 | 事業所得のある自営業者・個人事業主や、不動産所得のある人、給与所得者(給与以外に所得がある人)など |
| 実施時期 | 一般的にその年の年末まで | 原則として翌年2月16日〜3月15日 |
| 控除の種類 |
|
|
次に、2つのしくみや役割の違いを詳しく解説します。
年末調整:所得税の過不足を調整する手続き
年末調整は、給与所得者の所得税の過不足分を精算するために、勤務先の企業が行う手続きです。年末調整の対象になるのは、勤務先から給与を受け取っている会社員などの給与所得者です。
給与所得者の所得税は、月々の給与および賞与より源泉徴収(天引き)され、本人に代わり勤務先の企業が納めています。ただし、源泉徴収された所得税は概算であって、正しい納税額ではありません。そのため、企業は1年間の給与が確定した時点で個々の所得税額を計算し、源泉徴収した所得税との差額を調整します。所得税を納めすぎていれば本人に還付し、不足していれば追加徴収します。このような所得税の精算手続きが年末調整です。
多くの給与所得者は、年末調整でその年の所得税の納税が完了します。
確定申告:所得税を申告するための手続き
確定申告は、納税者本人が1年間の所得から納めるべき所得税額を申告するために行う手続きです。確定申告を行うのは、主に、事業所得のある個人事業主や、不動産所得のある人などです。
1年間の収入から経費などを差し引いて所得を算出し、その所得をもとに、納めるべき所得税を自分で計算します。そのうえで税務署に所得金額や所得税額を申告し、所得税を納付します。その年に源泉徴収された報酬・料金がある場合は、確定申告を行うことにより、納めすぎていた分があれば還付を受けられるしくみです。
個人の所得には発生形態に応じて、給与所得や事業所得など多様な種類があります。年末調整は給与について源泉徴収された所得税を精算しますが、確定申告では給与所得を含めたすべての所得を合算して税額を計算します。そのため、会社員であっても給与以外に一定額以上の所得があるケースや、年末調整で対応できない申告があるケースでは、別途確定申告を行わなければなりません。例えば、1年間の給与総額が2,000万円を超えた人は、給与所得者でも年末調整の対象外となるので確定申告が求められます。
その他、所得税を計算するときには、要件を満たすと一定金額を所得から差し引ける「所得控除」というしくみがあります。所得控除のうち、医療費控除などの一部の控除は、年末調整では手続きできません。その一方で、確定申告ではすべての控除を申告することが可能です。そのため、年末調整では対応できない控除を適用したい場合は、自分で確定申告を行います。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整と確定申告の両方を行う場合
年末調整と確定申告は、対象になる所得や控除の種類が違うため、勤務先で年末調整を受けていても、別途確定申告を行わなければならないケースがあります。また義務はないものの、年末調整とは別に確定申告をした方が納税者にとってメリットが大きい場合もあります。
年末調整と確定申告の両方を行うのは、どのような場合なのでしょうか。ケースごとに見ていきましょう。
会社員でも確定申告が必要なケース
会社員で年末調整と確定申告の両方を求められるのは、主に以下のようなケースです。
2か所以上から給与の支払いを受けている
年末調整ができるのは1人1か所だけです。「会社員として働きながら、ダブルワークでアルバイトをしている」など、2か所以上からの給与がある場合は、主な勤務先1か所で年末調整を行うことになります。このような場合、年末調整を行った勤務先以外からの給与の収入金額と、給与所得・退職所得以外の所得金額の合計額が20万円を超えるなど、一定の要件に該当すると確定申告を求められます。
副業の所得が20万円を超える
給与所得や退職所得を除く所得が20万円を超える場合、勤務先での年末調整とは別に、原則として確定申告を行います。例えば会社員が、フリーランスで副業を行っているようなケースです。
年の途中で転職し、前職の収入を年末調整に反映できていない
年の途中で転職した場合、以前の勤務先から受け取った源泉徴収票を転職先に提出すれば、まとめて年末調整を受けられます。しかし、源泉徴収票の提出が間に合わないなどで、前の職場での収入を年末調整に反映できないときは、別途自分で確定申告を行わなければなりません。
2025年(令和7年)度税制改正で最大95万円となった基礎控除が、2026年(令和8年)度税制改正により最大104万円まで引き上げられました。また、給与所得控除の最低保障額も、65万円から74万円まで引き上げられました。ただし、改正後の控除額が適用されるのは、2026年(令和8年)12月に行う年末調整からです。2026年(令和8年)中の最後の給与が11月30日以前に支払われ、その時点で年末調整を受けた人は、改正後の控除額が反映されていません。例えば、以下のようなケースです。
-
- 年の途中で死亡退職した場合
- 年の途中で海外転勤などによって非居住者となった場合
- 休職・休業などによって、年末までに給与の支払いを受けなかった場合
こうしたケースでは、改正後の控除額が年末調整に反映されないため、本来よりも所得税が多く源泉徴収されている可能性があります。ただし確定申告を行えば、改正後の基礎控除や給与所得控除の適用が可能です。
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし
 」
参照:国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について(Q&A)Q1-3・Q7-1」
不動産の売却利益がある
土地や家屋といった不動産を売却して譲渡所得が生じた場合は、原則として確定申告を行わなければなりません。また、マイホームの売却で利益が出た際に受けられる、譲渡所得の3,000万円控除を適用する際にも確定申告を行います。なお、この譲渡所得の3,000万円控除は、確定申告書に適用を受ける旨を記載しないと、原則として後から更正の請求で追加適用することはできません。更正の請求とは、一度提出した申告書の内容を後から訂正し、納めすぎた税金の還付を求める手続きです。確定申告の期間内に手続きを済ませておくと安心です。
会社員でも確定申告をした方がよいケース
義務ではありませんが、勤務先で年末調整を受けた会社員でも、確定申告を行った方がメリットが大きくなる場合もあります。具体的なケースごとに、詳しく解説します。
医療費控除など、年末調整では対応できない控除を受けたい
所得控除のうち寄附金控除・医療費控除・雑損控除は、年末調整で手続きができません。これらの控除を適用する場合は、確定申告が求められます。
自分だけではなく扶養対象の家族にも関わるのが、医療費控除です。医療費控除とは、自分や生計を一にする配偶者・親族のために支払った医療費から、保険金などで補填される額を差し引いた額が10万円(総所得金額が200万円未満の場合はその5%)を超えた場合に、超えた金額が所得控除の対象になる制度です。なお、適用される最高控除額は200万円です。
雑損控除とは、自然災害や火災、盗難、横領などによって生活に必要な資産が損害を受けた場合に適用される所得控除です。
ふるさと納税の納付先自治体が6か所以上ある
給与所得者がふるさと納税を行ったときには、確定申告をしなくても寄附金の控除が受けられる「ワンストップ特例制度」があります。ただし、ワンストップ特例制度を利用するには、1年間の寄附先が5自治体以内という条件があります。ふるさと納税の寄附先が6自治体以上になった場合は、寄附金控除を受けるためには確定申告を行います。
なお、寄附先の自治体が5か所以内であっても、確定申告をするとワンストップ特例制度は利用できなくなります。そのため、前述した医療費控除や雑損控除とふるさと納税の控除を同時に受けたい場合は、寄附金控除も確定申告で申請します。
ふるさと納税について、詳しくはこちらの記事で解説しています。
住宅借入金等特別控除(住宅ローン控除)を初めて受ける
住宅借入金等特別控除(住宅ローン控除)を初めて利用する年は、確定申告を行わなければなりません。住宅借入金等特別控除とは、マイホームの購入やリフォームなどで住宅ローンを利用した際に、ローン残高に応じた金額を所得税から控除できる制度です。所得から引かれる所得控除ではなく、所得税額から直接所定の金額が差し引かれます。
なお、2026年(令和8年)度税制改正により、住宅ローン控除の適用期限が5年間延長されました。改正前は2025年(令和7年)末入居までの適用のところ、改正後は2030年(令和12年)入居分まで住宅ローン控除の対象となります。
1年目に確定申告を行っておけば、2年目以降は年末調整で手続きができるため、確定申告は不要です。
確定申告における住宅ローン控除の手続きについて、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整と確定申告の両方を行う際の注意点
年末調整と確定申告の両方を行う場合、年末調整の内容を反映したうえで確定申告を行います。なぜなら確定申告にあたって、年末調整完了後に発行される源泉徴収票を使用するからです。
従来、給与所得者が確定申告を行う際には、源泉徴収票を添付しなければなりませんでした。しかし、2019年(平成31年)度の税制改正により、確定申告での源泉徴収票の提出は不要になりました。とはいえ、確定申告書には収入金額や源泉徴収額など、源泉徴収票から転記しなければならない項目が少なくありません。スムーズに確定申告書を作成するためにも、源泉徴収票は大事に保管しておきましょう。
また、以前は確定申告で提出する申告書は、主に給与所得者が使用する「申告書A」と、主に個人事業主などが使用する「申告書B」の2種類に分かれていました。しかし、2022年(令和4年)分の所得税の確定申告、つまり2023年(令和5年)に提出する分から申告書Aが廃止され、申告書Bに様式が一本化されました。
副業収入などがある人は、年末調整をしていても確定申告が求められます。もし確定申告を行わなければ、納めるべき税金を滞納していることになり、延滞税などのペナルティーが発生する可能性があります。また、確定申告を行わなければ、本来なら適用できるはずの控除や還付を受けられなくなる場合もあります。該当する場合は確定申告を行うよう、従業員によく周知しましょう。
また、確定申告の各種控除などの優遇措置には、申告時に適用を受ける旨を記載しないと、原則として後から更正の請求で追加適用できないものがあります。例えば、前述したマイホーム売却益の3,000万円控除などです。確定申告を行う際は、他に申告するべき所得や適用できる控除がないか慎重に確認するよう、従業員に伝えましょう。不動産売却など特別な収入があった場合は、税務署や税理士への相談を勧めるのも選択肢のひとつです。
会社員が確定申告を行うケースについて、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整をしても確定申告が必要なこともある
一般的に、会社員などの給与所得者は、年末調整を行えば所得税の納税は完了します。しかし、副業の所得が20万円を超える場合や、複数の企業でダブルワークを行っている場合などは、会社員であっても別途確定申告を行わなければなりません。年末調整は主たる給与の支払いを受ける1人1か所の企業でしか行えないため、ダブルワークをしている従業員には、どの勤務先で年末調整を行うのかを確認しておくことも大切です。
また、2026年(令和8年)度の税制改正により、基礎控除は最大104万円まで、給与所得控除の最低保障額は74万円まで引き上げられます。ただし、改正は2026年(令和8年)12月1日施行のため、11月30日以前に最後の給与を受けて年末調整をした人は、年末調整に改正後の控除額が反映されていません。その場合は本人が確定申告をすることで改正後の控除額の適用を受けられるため、該当従業員にはその旨を案内しましょう。
年末調整業務の効率化には、クラウド給与計算ソフト「弥生給与 Next」がおすすめです。年末調整に用いる各種控除申告書の回収や修正もオンラインで完結でき、税額の自動計算や法定調書の作成までこれひとつで効率化できます。年末調整や給与計算業務の負担を軽減したい場合は、ぜひ導入をご検討ください。
-
※本記事は2026年8月20日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
年末調整と確定申告の違いは何ですか?
年末調整と確定申告では、手続きを行う主体が異なります。年末調整は「会社」が従業員に代わって給与所得の税金精算を行うのに対し、確定申告は「個人」が1年間のすべての所得を自ら計算し、税務署へ申告・納税する手続きです。
年末調整について、詳しくはこちらの記事で解説しています。
会社で年末調整をした従業員でも、確定申告が必要になるのはどのようなケースですか?
副業による所得が20万円を超える場合や、年の途中で退職した人が年末調整を受けていない場合などは、確定申告が求められます。また、年末調整では手続きできない「ふるさと納税(ワンストップ特例非適用)」や「医療費控除」、「初年度の住宅ローン控除」を受けたい場合も確定申告を行います。詳しくはこちらもご確認ください。
アルバイトを複数掛け持ちしている従業員は、どちらの会社で年末調整を行えばよいですか?
年末調整は1人1か所の企業でしか行えません。原則的に「給与所得者の扶養控除等(異動)申告書」を提出した「主たる給与の支払者」の企業で年末調整を行います。もう一方の勤務先での給与分については、原則として年末調整の対象にならないため、一定の要件に該当する場合は、従業員本人が給与を合算して確定申告を行います。
アルバイトの年末調整について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
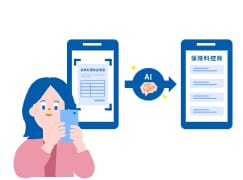
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者高崎 文秀(税理士)
高崎文秀税理士事務所 代表税理士/株式会社マネーリンク 代表取締役
早稲田大学理工学部応用化学科卒
都内税理士事務所に税理士として勤務し、さまざまな規模の法人・個人のお客様を幅広く担当。2019年に独立開業し、現在は法人・個人事業者の税務顧問・節税サポート、個人の税務相談・サポート、企業買収支援、税務記事の監修など幅広く活動中。また通常の税理士業務の他、一般社団法人CSVOICE協会の認定経営支援責任者として、業績に悩む顧問先の経営改善を積極的に行っている。