消費税設定に迷った際の確認ポイント
『弥生会計 Next』は、製品にログイン後、いくつかの質問に回答することで
お客さまの状況に沿った[初期セットアップ]が表示され、初期設定を進めることができます。
[初期セットアップ]内の[消費税を設定しよう]から設定した内容は、画面左側[設定]-[事業所]の[消費税設定]タブより、確認や変更が可能です。
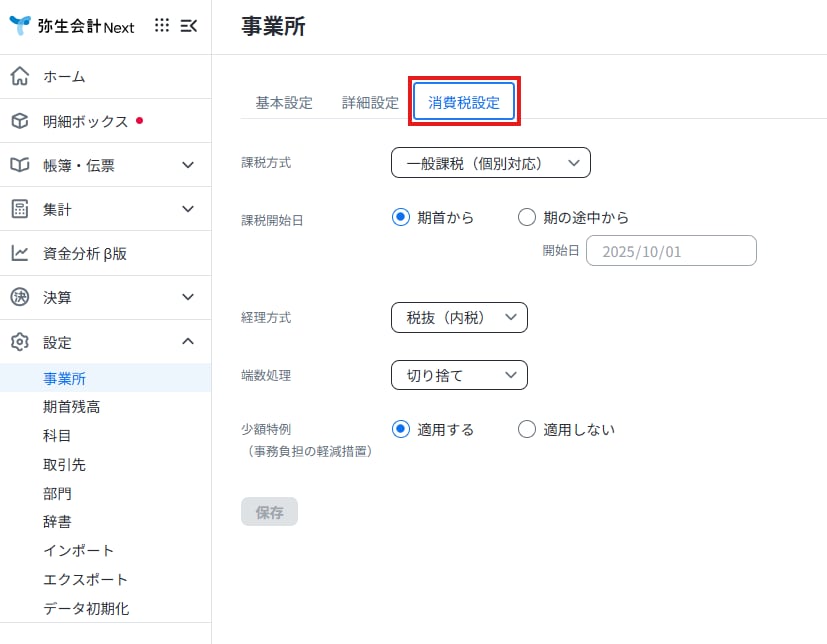
こちらのページでは、上記[消費税設定]タブの項目に沿って、確認ポイントを解説します。
仕訳入力後に消費税設定を変更した場合、仕訳修正が必要になることがあります。
消費税設定は帳簿付けの開始前に行いましょう。
このページに記載の内容は、あくまでも一般的な判断基準です。
より詳細な確認をする場合、税理士か税務署にご相談ください。
免税か課税か?
<設立初年度・2期目の法人>
チェックリスト
下記2点に1つでも該当する場合は、課税事業者となります。
該当しない場合は、基本的に免税事業者です。
-
(1)
インボイス登録番号(適格請求書番号)が付与されている
-
(2)
資本金の金額が1,000万円以上
(1)インボイス登録番号(適格請求書番号)が付与されている
確認書類:適格請求書発行事業者登録通知書/自社の請求書
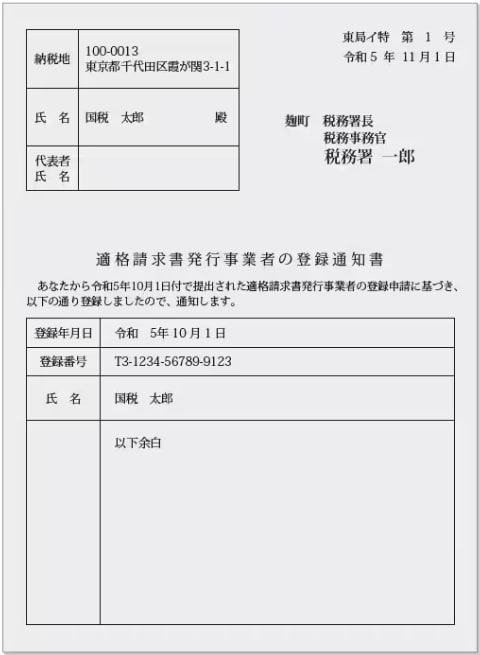
▼「適格請求書発行事業者登録通知書」
インボイス登録を行うと、税務署から届く書類です。
- ※
出典: 国税庁ウェブサイト「インボイス発行事業者登録申請手続」 ー 「<インボイス制度>登録に係る登録通知データ 確認マニュアル」(令和6年5月版)」(PDF/2,778KB)(2026年4月取得)
▼自社の請求書や領収書
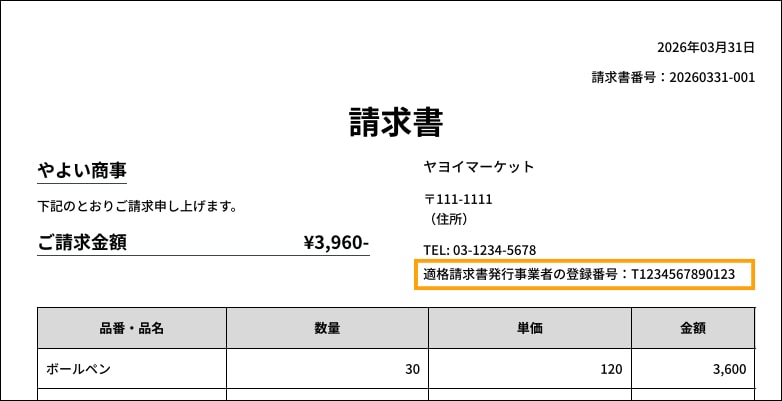
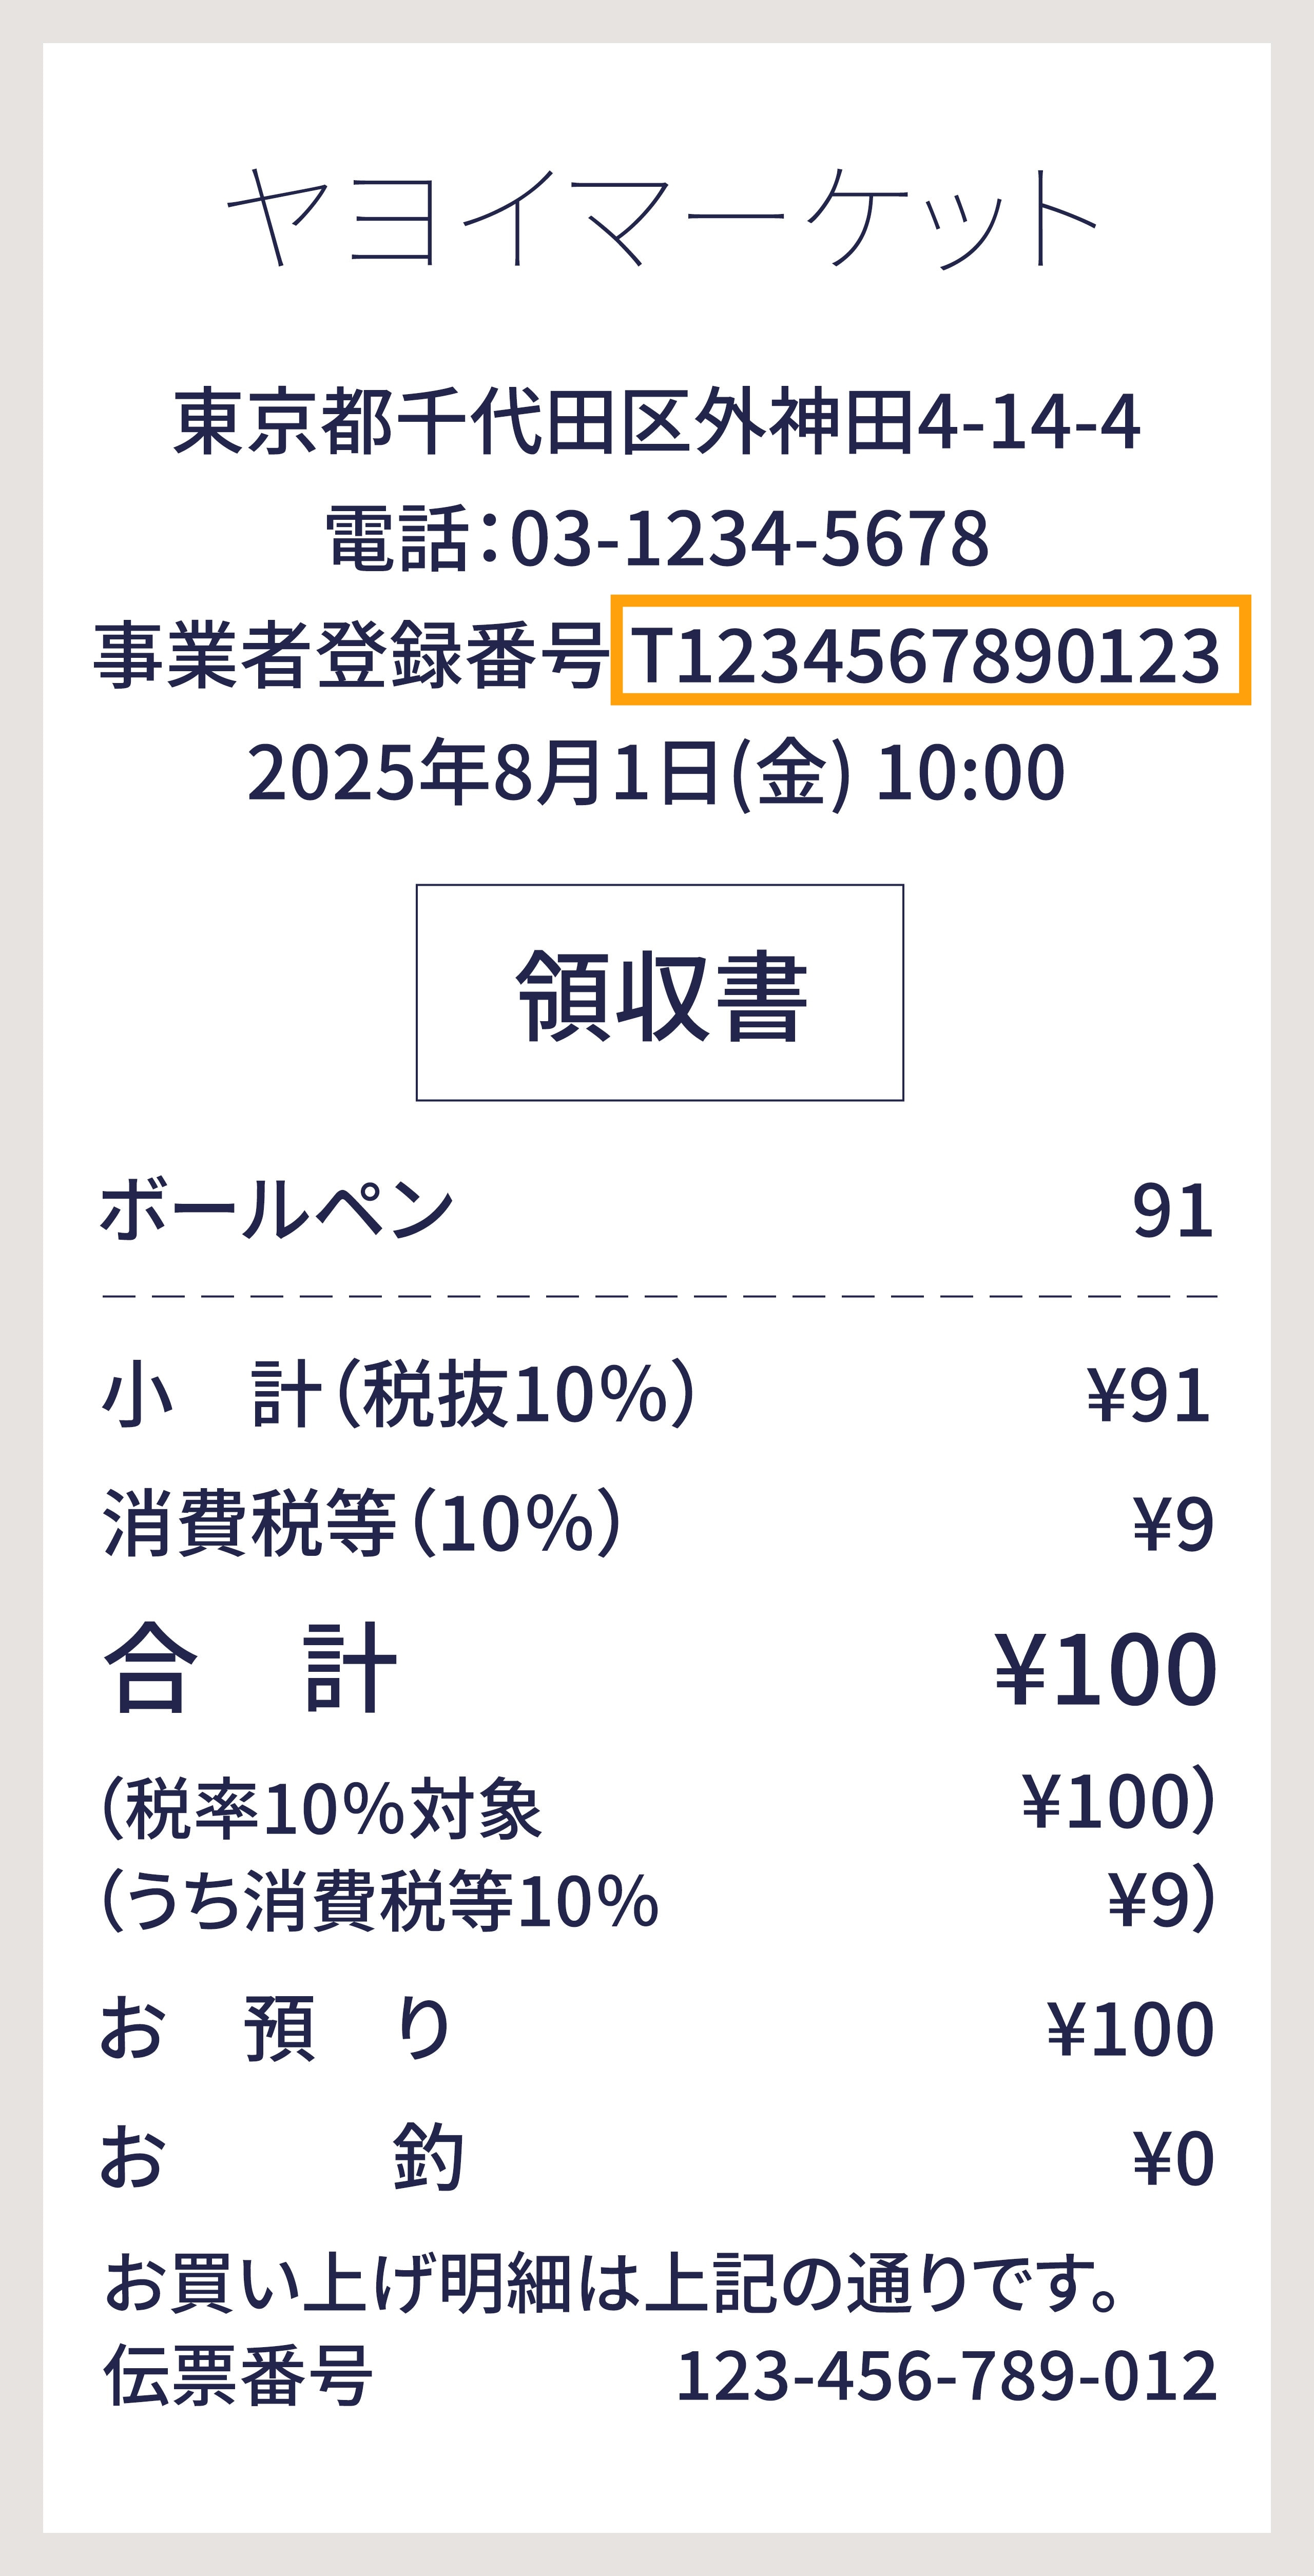
「登録番号:Tから始まる13ケタの番号」の記載がある場合は、インボイス登録番号が付与されています。
(2)資本金の金額が1,000万円以上である
確認書類:登記簿謄本(履歴事項全部証明書)/定款
<3期目以降の法人>
チェックリスト
下記2点に1つでも該当する場合は、課税事業者となります。
該当しない場合は、基本的に免税事業者です。
-
(1)
インボイス登録番号(適格請求書番号)が付与されている
-
(2)
前々年度の課税売上が1,000万円を超えている
(1)インボイス登録番号(適格請求書番号)が付与されている
インボイス登録番号の有無の確認については、上記<設立初年度・2期目の法人>のチェックリスト(1)をご参照ください。
(2)前々年度の課税売上が1,000万円を超えている
確認書類:前々年度(2期前)の損益計算書(P/L) ※売上がわかる資料
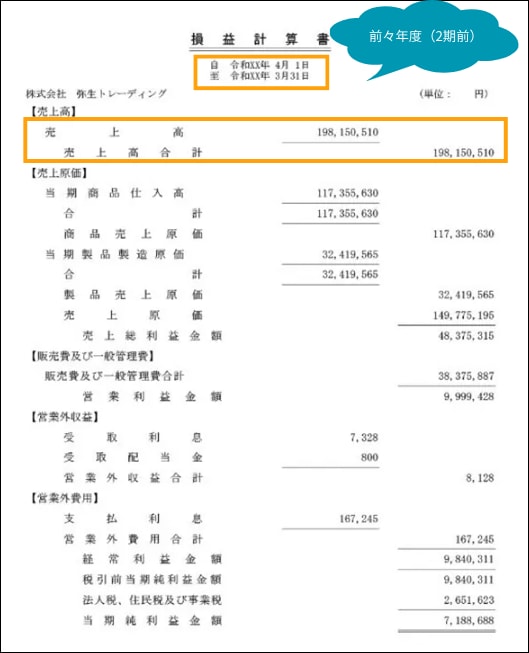
売上高が1,000万円を超えているかを確認します。
(注意)厳密には課税売上高で判定をします。
正確な課税売上高を確認する場合は、税理士か税務署にご相談ください。
一般課税か簡易課税か?
前提
簡易課税を選択できるのは前々年度の課税売上が5千万円以下の事業者です。
簡易課税制度についての詳細は簡易課税制度とは?計算方法や届出書の書き方をわかりやすく解説をご確認ください。
チェックリスト
下記2点に1つでも該当する場合は、簡易課税選択事業者と考えられます。
該当しない場合は、一般課税となります。
-
(1)
「消費税簡易課税制度選択届出書」を提出している
-
(2)
直近の消費税申告書(提出時の控え)の右上に「○簡」または「(簡易課税用)」と記載がある
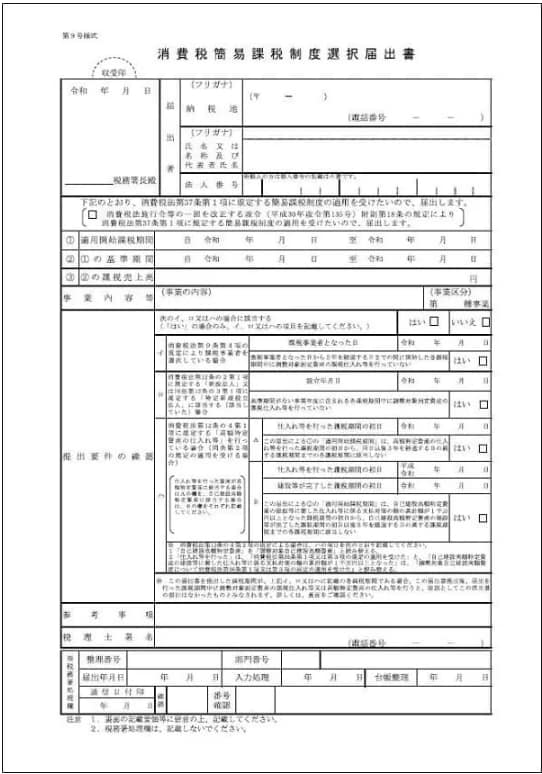
(1) 「消費税簡易課税制度選択届出書」を提出している
- ※
出典:国税庁ウェブサイト「D1-22 消費税簡易課税制度選択届出手続」 ー 「消費税簡易課税制度選択届出書(PDFファイル/601KB)」(2026年4月取得)
(2) 直近の消費税申告書(提出時の控え)の右上に「○簡」または「(簡易課税用)」と記載がある
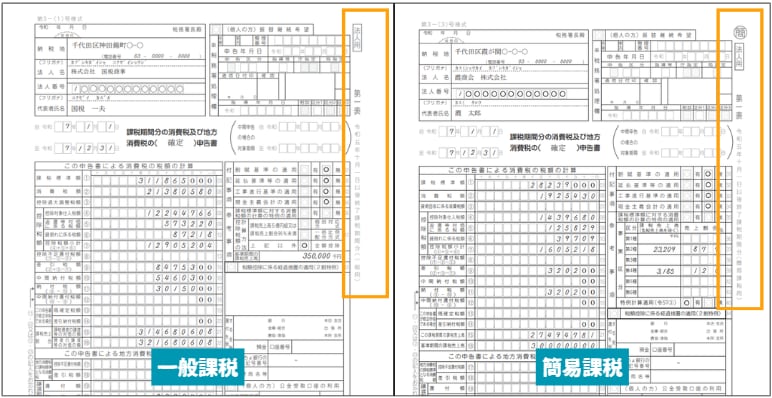
- ※
出典:国税庁ウェブサイト 「消費税及び地方消費税の(確定)申告書」の一般用および簡易課税用PDFを元に一部加工して作成(2026年4月取得)
事業所が簡易課税を選択しているかについては、所轄の税務署に電話で確認することも可能です。
電話での確認を希望する場合は、本人確認ができる状況で、所轄の税務署にお問い合わせください。
一般課税(比例配分)か一般課税(個別対応)か?
仕入れや経費を支払うときに含まれている消費税のうち、どのくらいの消費税を差し引いて消費税納付額を計算するか(控除するか)の方法を設定します。
比例配分: 課税売上割合に応じて控除する消費税を計算(簡易的)
個別対応: 取引ごとに「課税売上用」「非課税売上用」などに分けて計算(煩雑だが節税となるケースがある)
各方式の違いについて、詳細は消費税の個別対応方式と一括比例配分方式の違いをご確認ください。
「課税売上高が5億円以下かつ課税売上割合が95%以上」の場合は、仕入れや経費にかかった消費税額は全額控除となるため、どちらの設定であっても消費税の計算結果は同じとなります。
上記条件を満たさない場合に、「比例配分」か「個別対応」かの設定によって納税金額に影響が生じます。
どちらの方式を採用するべきかについては税務判断となるため、税理士か税務署にご相談ください。
(補足)
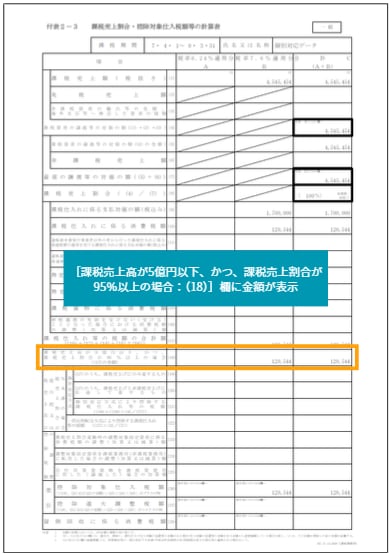
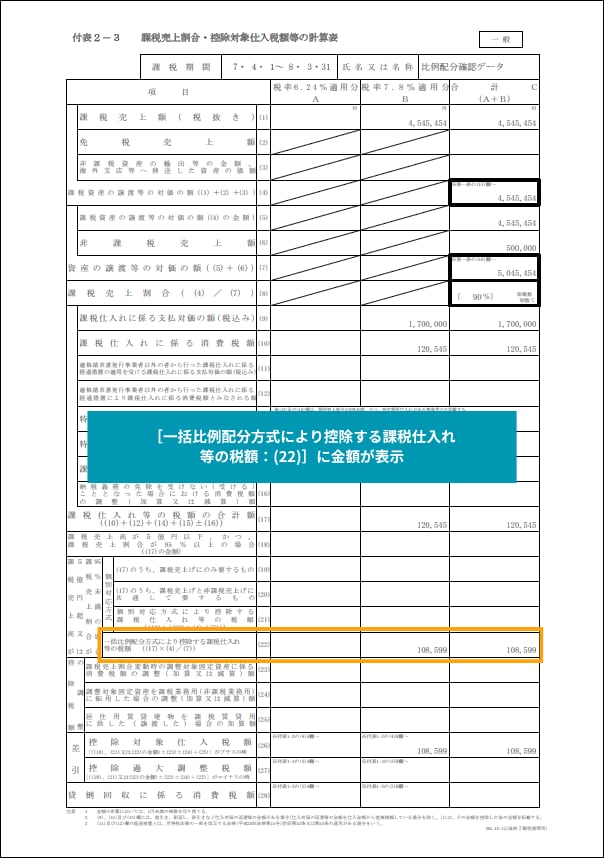
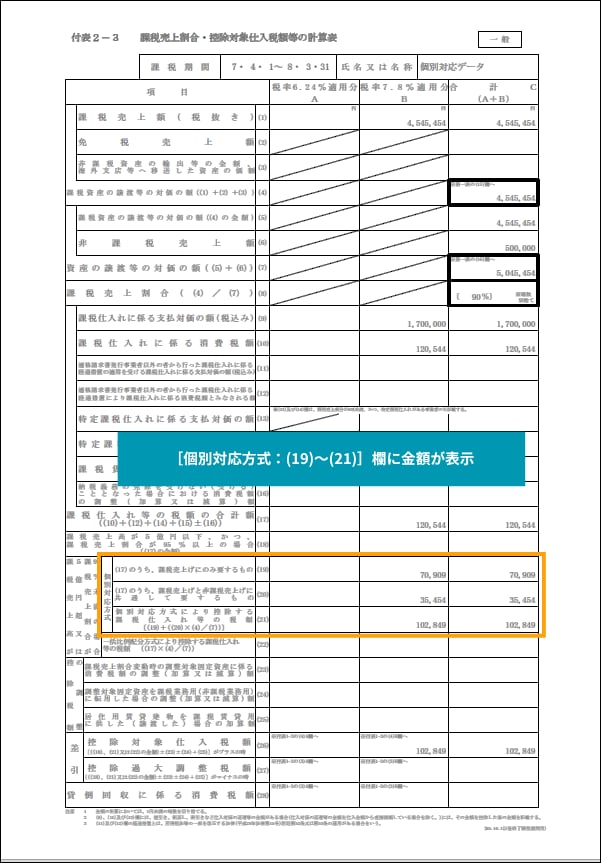
消費税申告書の付表を確認することで、直近の申告が「全額控除」・「比例配分」・「個別対応」どちらで計算されたかを判別することが可能です。
確認書類:直近の消費税申告書「付表2-3 課税売上割合・控除対象仕入税額等の計算表」
▼「課税売上高が5億円以下かつ課税売上割合が95%以上」で全額控除となった場合
- ※
出典:国税庁ウェブサイト 「消費税及び地方消費税の申告書・添付書類等」の「付表2-3 課税売上割合・控除対象仕入税額等の計算表」を元に一部加工して作成(2026年4月取得)
▼比例配分の場合
- ※
出典:国税庁ウェブサイト 「消費税及び地方消費税の申告書・添付書類等」の「付表2-3 課税売上割合・控除対象仕入税額等の計算表」を元に一部加工して作成(2026年4月取得)
▼個別対応の場合
- ※
出典:国税庁ウェブサイト 「消費税及び地方消費税の申告書・添付書類等」の「付表2-3 課税売上割合・控除対象仕入税額等の計算表」を元に一部加工して作成(2026年4月取得)
課税開始日について
基本的には「期首から」を選択します。
例外として、現在設定している会計期間の途中でインボイス(適格請求書)を取得した場合に限り
「期の途中から」を選択し、「開始日」にインボイスの登録日を入力します。
インボイスの登録日については、国税庁の 適格請求書発行事業者公表サイト にて登録番号(T番号)をもとに検索することができます。
登録年月日がインボイスの登録日(課税開始日)です。
経理方式について
<課税方式>
決算書に表示する金額が税込・税抜どちらなのか に基づいて設定します。 なお、一度選択した方式は、原則として継続して適用されます。
税込経理: 計算がシンプル
税抜経理: 正確な損益管理が可能(消費税を除いた本来の収益・費用が明確)
確認書類: 直近の損益計算書(P/L)
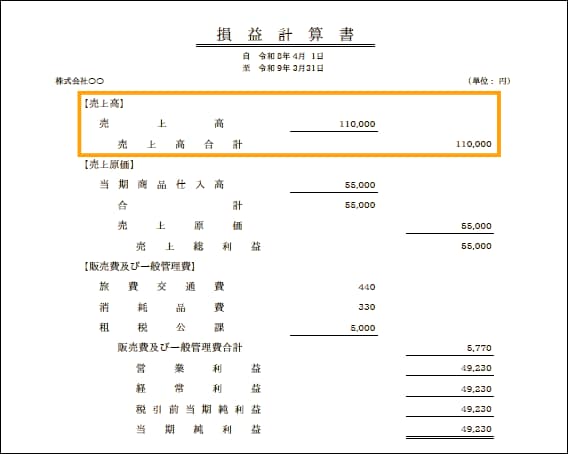
売上高が税込金額で記載されている →税込経理
売上高が税抜金額で記載されている →税抜経理
<(内税)(外税)(別記)の選択 ※税抜経理のみ>
売上や経費の金額を 『弥生会計 Next』 にどのように入力するかに基づいて設定します。
税抜(内税): 税込金額のみ入力(消費税額は自動計算)
税抜(外税): 税抜金額のみ入力(消費税額は自動計算)
税抜(別記): 本体価格と消費税額を分けてそれぞれ入力
少額特例(事務負担の軽減措置)とは?
税込1万円未満の仕入や経費について、インボイス(適格請求書)の記載がなくても消費税の計算で全額差し引くことができる特例です。
通常は、仕入や経費の消費税を差し引くためにはインボイス(登録番号付きの請求書や領収書)が必要ですが、
この特例を使うと、1万円未満の支払いであれば、インボイスがなくても控除することが可能です。
特例を適用する場合は、帳簿(仕訳日記帳など)に取引内容を記録して保存しておく必要があります。
<『弥生会計 Next』での設定> ※一般課税の方のみが行う設定です
下記の条件に該当し、特例を適用する場合は「適用する」を選択します。
【適用期間】
2023年10月1日 ~ 2029年9月30日
【適用事業者】
基準期間(前々事業年度)における課税売上高が1億円以下
または特定期間(前年度前半6カ月)における課税売上高が5千万円以下
売上高の確認方法については、上記免税か課税か?<3期目以降の法人>チェックリスト(2)をご参照ください。
制度についての詳細は「インボイス制度の概要が知りたい」の「少額特例(1万円未満の仕入や経費について)」項目をご参照ください。