


【2027年分から改正】
青色申告特別控除は最大75万円に!
ポイントはデジタル化。早めの準備がおすすめ!
2027年分から紙での申告は10万円控除が上限に。
改正による変更点と75万円控除のために弥生の青色申告ソフトで
今からやっておきたい対応をわかりやすく解説します。
- ※
JIIMA(日本文書情報マネジメント協会)
認証番号:106800-00(※1:やよいの青色申告 オンライン)、100700-01(※2:やよいの青色申告 26)

2027年分(2028年に行う確定申告)から青色申告特別控除は、最大75万円となります。
青色申告75万円控除を適用するための要件は「優良な電子帳簿の作成・保存」もしくは、新設の「請求書データ等との自動連携(デジタルシームレス)」の対応です。対応には事前の届出が必要です。
65万円以上の青色申告特別控除はe-Taxでの電子申告が必須となります。
一方、デジタル化をせず、書面(紙)で確定申告書の提出を行う場合、青色申告特別控除は現行の65万円から最大10万円まで大幅に引き下げられます。
また、簡易帳簿で青色申告が適用できる最大10万円の青色申告特別控除には、収入制限が設けられます。
本ページでは、青色申告特別控除の改正概要と個人事業主が今から始めておきたい準備とスケジュール、対策ポイントをわかりやすく解説します。
(※)青色申告特別控除の適用は控除金額ごとに複数の要件があります。
青色申告特別控除の改正内容の概要と一覧
2027年(令和9年)分の青色申告特別控除は「75万円」「65万円」「10万円」の3段階。
上限は最大75万円です。
青色申告では、要件を満たせば、所得から差し引ける青色申告特別控除が大きなメリットの一つです。
特別控除額の分だけ所得が下がることで、結果的に課税所得を減らし、節税することができます。
新設の青色申告特別控除75万円の適用には、共通要件にプラスして、e-Taxによる電子申告と「①優良な電子帳簿」または「②請求書データ等の自動連携(デジタルシームレス)」のいずれか1つの要件を満たす必要があります。なお、①または②の適用を受けるには、適用を受ける年分の確定申告期限(2027年分は2028年3月15日)までに所轄税務署に届出が必要です。
区分ごとの要件は以下の通り
2027年分以降の青色申告特別控除の区分
青色申告特別控除(75万円・65万円)の共通要件
不動産所得または事業所得を生ずべき事業を営んでいる
現金主義による所得計算の特例を選択していない
正規の簿記の原則(複式簿記)により作成した貸借対照表と損益計算書の添付
期限内申告(原則翌年3月15日まで)
共通以外の要件
| 特別控除額 | 帳簿 | 申告方法 | 共通以外の要件 |
|---|---|---|---|
| 最大75万円(新設) | 複式簿記 | e-Tax(電子申告) | 共通要件にプラスして以下、①~②のいずれかを満たす ①優良な電子帳簿 ②請求書データ等との自動連携(新設) |
| 最大65万円 | 複式簿記 | e-Tax(電子申告) | 共通要件を満たす |
| 最大10万円 | 複式簿記 | 書面(紙)での申告 | 共通要件を満たす |
| 最大10万円 ※1,※2 | 簡易帳簿(簡易簿記) | e-Tax(電子申告)/書面(紙)での申告 |
|
- ※1
不動産所得については、収入区分が1,000万円超である場合、事業的規模の方のみ控除対象外です。
- ※2
事業的規模ではない規模(業務的規模)の方は、2027年分以降も最大10万円の控除を適用できます。なお、不動産所得が事業的規模ではない場合は、2027年分以降に複式簿記に移行したとしても、控除額は簡易帳簿の場合と同様に最大10万円です。
2026年分と2027年分との要件の違い
複式簿記の場合と単式簿記の場合に分けて要件の違い確認していきます。
複式簿記の場合
帳簿は複式簿記で、貸借対照表・損益計算書を添付して申告している場合の青色申告特別控除は以下の通り
| 申告方法 | 優良な電子帳簿 の作成と保存 | 請求書等データ 連携(デジタルシーム レス) | 2026年分 | 増減 | 2027年分~ |
|---|---|---|---|---|---|
| e-Tax(電子申告) | 〇 | - | 65万円 | 増↗ | 75万円(10万円増) |
| e-Tax(電子申告) | - | 〇(新設) | - | - | 75万円(新設) |
| e-Tax(電子申告) | - | - | 65万円 | 変動なし→ | 65万円(変更なし) |
| 書面(紙)での申告 | 〇 | - | 65万円 | 減↘ | 10万円(55万円減) |
| 書面(紙)での申告 | - | - | 55万円 | 減↘ | 10万円(45万円減) |
手書きやExcelなどの表計算ソフトで作成した帳簿では、75万円の青色申告特別控除は適用できません!電子帳簿保存法の要件を満たした確定申告ソフトの使用が必要です
やよいの青色申告 オンラインは優良な電子帳簿対応!e-Taxも直接できます

簡易簿記の場合
帳簿は簡易簿記で、損益計算書を添付して申告している場合の青色申告特別控除は以下の通り
| 2年前の収入金額 | 2026年分 | 増減 | 2027年分~ |
|---|---|---|---|
| 1,000万円超 | 10万円 | 減↘ | 0万円※ |
| 1,000万円以下 | 10万円 | 変動なし→ | 10万円 |
- ※
不動産所得については、収入区分が1,000万円超である場合、事業的規模の方のみ控除対象外です。事業的規模ではない規模(業務的規模)の方は、2027年以降も最大10万円の控除を適用できます。
なお、不動産所得が事業的規模ではない場合は、2027年以降に複式簿記に移行したとしても、控除額は簡易簿記の場合と同様に最大10万円です。
簡易簿記などで適用される10万円の青色申告特別控除は、2年前の収入金額が、1000万円以下の事業者のみが対象になります。
具体的には「前々年分の不動産所得の収入金額が1,000万円を超える人」または「前々年分の事業所得の収入金額が1,000万円を超える人」は、この10万円控除を受けられず、控除額は「0円(ゼロ円)」です。
この金額は、「所得」ではなく、「収入金額」なので間違えないようにしましょう。


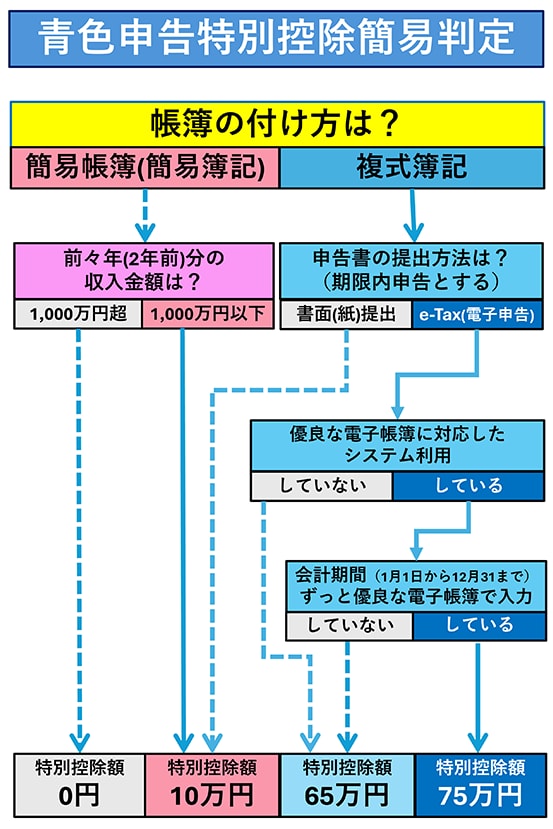
2027年(令和9年)分の確定申告での青色申告特別控除を簡易判定
2027年(令和9年)分で青色申告特別控除がいくらになるのかを帳簿の付け方と75万円控除は
「優良な電子帳簿」で適用する場合で簡易的な確認ができます。
個人事業主が今から準備すること

2027年分から最大75万円の青色申告特別控除を確実に適用するために、2026年中の「事前の環境準備」が重要です。
すべてのフリーランスや自営業などの個人事業主が、準備と確認をしておくポイント2つを解説します。
申告ソフトが「優良な電子帳簿」対応か確認|やよいの青色申告は優良な電子帳簿対応
最大75万円の特別控除を「優良な電子帳簿」で適用するには、複式簿記での帳簿付け、e-Taxでの電子申告が前提の上で対応ができる申告ソフトが必須です。(他にも期限内申告など複数の要件を満たすことが必要です。)
弥生の確定申告ソフト「やよいの青色申告 オンライン」「やよいの青色申告 26」は、「優良な電子帳簿」に対応しています。控除の適用には複数の要件を満たすことが必要です。
もちろん、簿記が苦手な方でも複式簿記での帳簿付け、製品から直接e-Tax(電子申告)も対応できます。
優良な電子帳簿の対応

「やよいの青色申告 オンライン※1」「やよいの青色申告 26※2」は、電子帳簿保存法(電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律)は、公益社団法人日本文書情報マネジメント協会(JIIMA)が審査する「優良な電子帳簿」の機能要件承認」を満たし、電子帳簿ソフト法的要件認証製品一覧に登録されています。
認証番号:106800-00(※1:やよいの青色申告 オンライン)、100700-01(※2:やよいの青色申告 26)
- ※
この認証ロゴは公益社団法人日本文書情報マネジメント協会によりライセンスされています
請求書データ等との自動連携を確認
75万円控除のもう1つの要件である「デジタルシームレス(データ連携)」を満たすため、銀行口座やクレジットカードのAPI連携、請求書ソフトとの連動を確認します。
確定申告ソフトのみであるなら、まず「優良な電子帳簿」対応を確認しましょう。

「優良な電子帳簿」もしくは「デジタルシームレス(データ連携)」の適用は届出が必須!
青色申告特別控除で「優良な電子帳簿」もしくは「デジタルシームレス(データ連携)」は、適用を受ける年分の確定申告期限までに所轄税務署に届出が必須です。
2027年分を適用する場合、2028年3月15日(水)が期限です。
具体的な届出書は以下の通りです。届け出をしないと75万円控除が適用されなくなるので、忘れずに手続きをしましょう。
優良な電子帳簿の場合
- ※
2027年(令和9年)3月頃に届出書の名称が「65 万」から「75 万」に変更される予定と国税庁より公開されております。
- ※
2026年分まで既に「優良な電子帳簿」により、青色申告特別控除65万円の適用を受けている(受ける)方は、改めて上記の届出書を提出する必要はありません。
デジタルシームレスの場合
優良な電子帳簿対応は
1月1日から12月31日までの1年間の対応帳簿付けが必要
優良な電子帳簿保存は「その課税期間の最初から」要件を満たしている必要があります。つまり、「個人事業主が2027年分(2027年1月1日から)の対応を目指すなら、2026年中に対応した確定申告・会計ソフトを導入して準備を進めておきましょう。」
「やよいの青色申告 オンライン」なら、仕訳帳・総勘定元帳の優良な電子帳簿保存に自動対応しています。
初期設定は優良な電子帳簿が「使用する」が選択されているため設定不要です。「2026年分から「やよいの青色申告 オンライン」を使用しておけば、意識することなく、2027年は1月1日から優良な電子帳簿で帳簿付け対応できます。」

「やよいの青色申告 26」での電子帳簿保存の使用の有無は、データ作成時の[新規作成]画面、および次年度への繰り越し時の[次年度への繰越]画面で行えます。
- ※
年度の途中で設定の変更はできません。
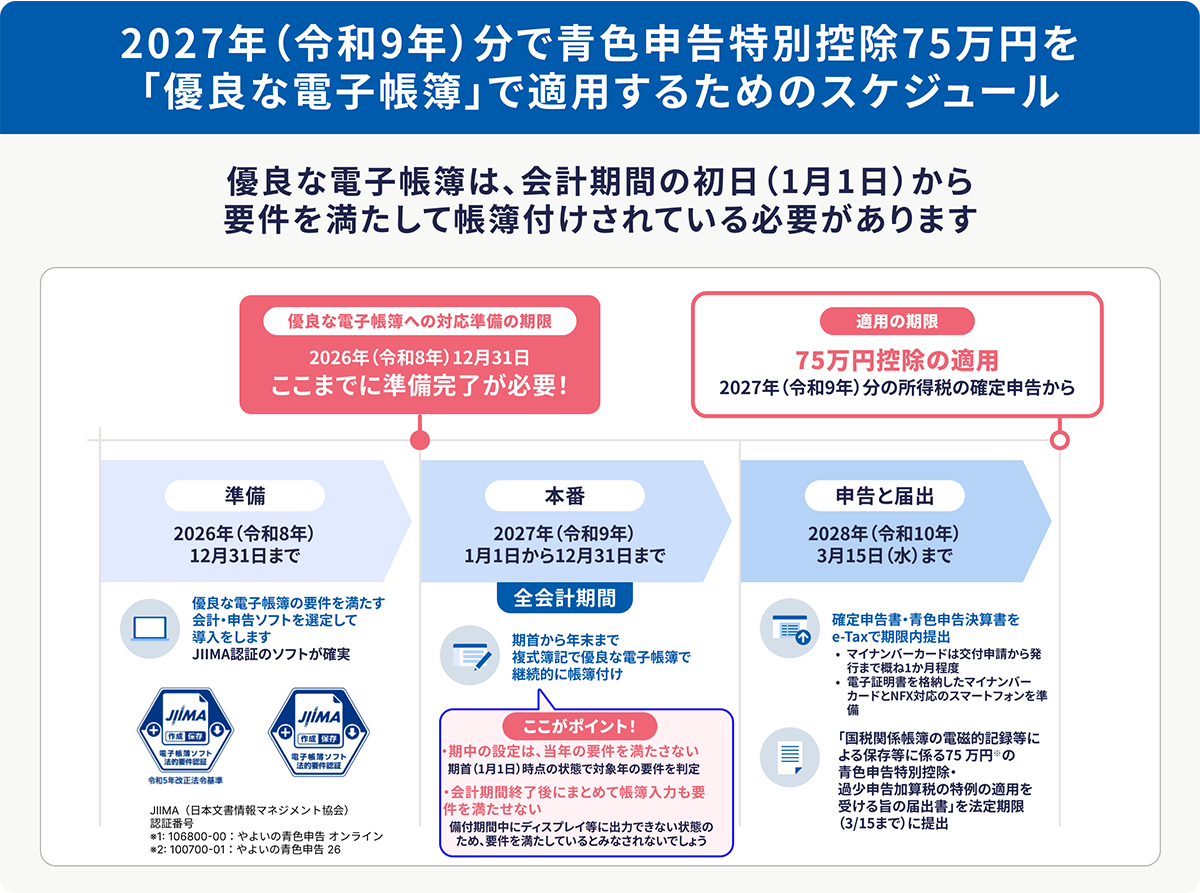
2027年(令和9年)分で75万円の青色申告特別控除を「優良な電子帳簿」で適用するためのスケジュール
2027年(令和9年)分で75万円の青色申告特別控除を「優良な電子帳簿」で適用するには、2026年のうちに準備をしておくことをおすすめします。
具体的なスケジュールとやることの目安は以下の通りです。
①準備:2026年(令和8年)12月31日まで
優良な電子帳簿への対応準備期限。ここまでに準備完了が必要です。
優良な電子帳簿の要件を満たす会計・申告ソフトを選定して導入します。JIIMA(日本文書情報マネジメント協会)認証のソフトが確実です。
※「やよいの青色申告 オンライン」「やよいの青色申告 26」はJIIMA認証を取得しています。
②本番:2027年(令和9年)1月1日から12月31日まで
全会計期間(1月1日〜12月31日)を通して、複式簿記で優良な電子帳簿により継続的に帳簿付けを行います。
【ここがポイント】
期中の設定は、当年の要件を満たさない(期首[1月1日]時点の状態で対象年の要件を判定します)。
会計期間終了後にまとめて帳簿入力も要件を満たせない(備付期間中にディスプレイ等に出力できない状態のため、要件を満たしているとみなされないでしょう)。
③申告と届出:2028年(令和10年)3月15日(水)まで
青色申告特別控除75万円は、2027年(令和9年)分の所得税の確定申告から適用されます。
「優良な電子帳簿」として保存すべき帳簿の範囲
2027年分以降の青色申告特別控除で75万円(2026年分までは65万円)を適用する場合、優良な電子帳簿として対応すべき帳簿は「主要簿(総勘定元帳、仕訳帳)」のみです。
所得税の最大75万円控除を優良な電子帳簿で適用する場合は、65万円控除の要件を満たしたうえで、この2つの帳簿が要件を満たせば、優良な電子帳簿の要件をクリアできます。
| 対象帳簿 | 内容 |
|---|---|
| 総勘定元帳 | 勘定科目ごとに取引を集計した帳簿 |
| 仕訳帳 | すべての取引を仕訳形式で記録した帳簿 |
「優良な電子帳簿」の要件とチェック方法
電子帳簿保存法において「優良な電子帳簿」は、「国税関係帳簿書類の電磁的記録による保存(電子帳簿等保存)」に関するルールであり、任意の取り組みです。
ただし、任意とはいえ、青色申告特別控除の75万円(2026年分は65万円)を適用するためには、実質的に対応が必要になります(請求書データ等自動連携で75万円控除を適用しない場合)。
電子帳簿保存法の区分

「はい」「いいえ」に答えていけば、わかります。

ここまでが、すべて「はい」なら「その他の電子帳簿(優良以外の電子帳簿)」に対応できています。
この要件をクリアしたうえで、次からが、「優良な電子帳簿」に適応しているかどうかに進みましょう。

弥生のクラウド確定申告ソフト「やよいの青色申告 オンライン」は、優良な電子帳簿の要件に対応しています。
なお、優良な電子帳簿保存に対応してさらに要件を満たすと「過少申告加算税の軽減措置の適用」ができます。
過少申告加算税の軽減措置(5%)の適用には、「主要簿」だけでなく、補助帳簿を含む「使用しているすべての帳簿」が優良な電子帳簿の要件を満たす必要があります。
対応を始める前に、ご自身の目的に合った範囲を把握しておきましょう。
| 目的 | 届出書類 | 対象となる帳簿の範囲 |
|---|---|---|
| 青色申告75万円控除(2026年分までは65万円控除) | 主要簿(仕訳帳・総勘定元帳)のみ | 「国税関係帳簿の電磁的記録等による保存等に係る65万円の青色申告特別控除・過少申告加算税の特例の適用を受ける旨の届出書 ※2 |
| 過少申告加算税の軽減措置 | 主要簿(仕訳帳・総勘定元帳)はじめ、売上帳や賃金台帳※1などを含めた特例国税関係帳簿 | 国税関係帳簿の電磁的記録等による保存等に係る過少申告加算税の特例の適用を受ける旨の届出書※2 |
過少申告加算税の軽減措置の適用をしたい個人事業主が、従業員に給与を支払っている場合は、賃金台帳も優良な電子帳簿保存の対象となります。
この場合の従業員は家族従業員(青色事業専従者)も含まれます。そのため、専従者給与の適用を受けている場合は、賃金台帳が優良な電子帳簿に対応した給与計算ソフトで作成・保存が必要です。
詳細は、弥生の「確定申告お役立ち情報」の「優良な電子等簿保存とは」の記事の「目的別!「優良な電子帳簿」として保存すべき帳簿の範囲」の項をご覧ください。
優良な電子帳簿対応で運用で注意したい2つのこと
優良な電子帳簿の対応にあたり、注意しておきたい点が2つあります。
会計期間中(備付期間中)に取引入力が必要
電子帳簿保存法では、国税関係帳簿に係る電磁的記録は、原則として課税期間の開始の日に備え付けられ、順次これに取引内容が記録されていくことを前提とされています。業務処理サイクルとして多少長い期間を要する ケースもあることから、「最長2か月まで」の業務処理サイクルであれば、通常の期間として取り扱うこととされています。
これを踏まえると、備付期間中は、電磁的記録で作成する場合は当該電磁的記録をその保存場所に備え付けているディスプレイの画面及び書面に出力することができるようにしておく必要があります。そのため、会計期間後の確定申告期にまとめて帳簿を入力する場合、備付期間中にディスプレイ等に出力できない状態のため、優良な電子帳簿に対応しているとみなされないでしょう。
要件を満たせは、外部に入力代行依頼もできる
入力代行業者や税理士などに入力代行を依頼する場合も要件を満たせば優良な電子帳簿に対応することは可能です。
ただし外注で入力代行を依頼する場合でも保存義務者の事業所等の所在地等、 所得税法等の各税法で定められている保存場所に、国税関係帳簿に係る電磁的記録を出力することができる電子計算機やディスプレイ等を備え付けておく必要があります。
また、入力サイクルは、会計期間(備付記間)終了後にまとめて記帳することを委託するケースでは、優良な電子帳簿の要件を満たさない可能性があります。
なお、データ入力または入力データの更新(確定)処理 などについては、適正な入力を担保するために、その業務処理サイクルを事務処理規程等で定めることが通例であると考えられています。
よくある質問
優良な電子帳簿とは何?
電子帳簿保存法に基づき、訂正・削除の履歴管理や検索機能など一定の要件を満たした信頼性の高い電子帳簿のことです。
2027年分からの75万円の青色申告特別控除を適用するための要件のひとつです。
弥生の確定申告ソフト「やよいの青色申告 オンライン」「やよいの青色申告 26」は、「優良な電子帳簿」に対応しています。
もちろん、複式簿記での帳簿付け、製品から直接e-Tax(電子申告)も対応できます。控除の適用には複数の要件を満たすことが必要です。
詳細は、「優良な電子帳簿とは?2027年分から青色申告で最大75万円控除の条件に!」をご覧ください。
個人事業主が2027年分から青色申告の特別控除75万円を受けるには?
複式簿記+貸借対照表・損益計算書の作成と添付+期限内申告+e-Taxで申告+「優良な電子帳簿の作成と保存」もしくは「請求データ等の自動連携」を満たした場合に適用できます。
「やよいの青色申告 オンライン」「やよいの青色申告 26」は、「優良な電子帳簿」に対応しています。
もちろん、複式簿記での帳簿付け、製品から直接e-Tax(電子申告)も対応できます。控除の適用には複数の要件を満たすことが必要です。
優良な電子帳簿はどんな確定申告ソフトでもできる?
はい、多くのクラウド型確定申告ソフトは優良な電子帳簿の要件(訂正・削除履歴の自動記録、検索機能など)に対応しています。
「やよいの青色申告 オンライン」「やよいの青色申告 26」は、はJIIMA認証ソフトとして優良な電子帳簿の要件に対応しているうえ、ソフトから直接e-Tax送信もできるので別途システムを用意する必要はありません。
優良な電子帳簿で青色申告75万円控除(2026年分までは65万円控除)が適用できれば過少申告加算税の軽減適用は受けられる?
いいえ
青色申告75万円(2026年分までは65万円控除)を優良な電子帳簿で青色申告特別控除に対応するには主要簿(仕訳帳・総勘定元帳)のみが対象です。
しかし、過少申告加算税の軽減には売掛帳などの補助簿を含む「使用しているすべての帳簿」が優良な電子帳簿の要件を満たして、対象帳簿を記載して事前申請をしている必要がありますのでより要件が厳しいです。
個人事業主が、家族や従業員に給料を支払っている場合は賃金台帳も対象です。
2027年(令和9年)分から青色申告特別控除75万円を受けるために手続きは必要ですか?
2027年(令和9年)分から75万円控除を受けるための「届出書」は、いつまでに提出すればいいですか?
2027年分の確定申告期限である「2028年(令和10年)3月15日(水)」までに所轄税務署へ届出書を提出してください。
ただし、届出の提出期限は確定申告時で間に合いますが、2027年1月1日(2027年事業開始の場合、開業日)から「優良な電子帳簿」に対応したソフトで帳簿付け自体は運用を開始している必要があります。
遅くとも2026年12月31日までにソフトの導入・設定を完了させておくことをおすすめします。
2027年の途中で「優良な電子帳簿」対応ソフトを導入した場合、2027年から75万円控除を受けられますか?
いいえ、年の途中からのシステム変更や対応ソフトの使用開始では、受けられません。優良な電子帳簿はご自身で最初から一貫してパソコン等で帳簿を作成している必要があります。そのため、優良な電子帳簿の要件は、その年の「期首(1月1日)」時点の状態で判定されます(2027年事業開始の場合、開業日から)。会計期間の途中で設定を変更してもその年は適用対象外となり、最短でも翌年分からの適用となります。さらに青色申告事業者が青色申告特別控除75万円を受けるには、所轄税務署に事前届出が必要です。
確定申告の時期に、過去1年分の取引をまとめて一括入力しても「優良な電子帳簿」として認められますか?
いいえ、過去1年分を遡ってまとめて入力した場合は「優良な電子帳簿」の要件を満たせません。 優良な電子帳簿として認められるには、年間を通して取引がリアルタイムかつ継続的に記帳・保存されている必要があります。「最長2か月まで」の業務処理サイクルであれば、通常の期間として取り扱うこととされています。よって、確定申告直前のまとめ入力では75万円控除の対象外となるでしょう。
すでに「優良な電子帳簿」で青色申告65万円控除を受けている場合、2027年分に改めて届出書の提出が必要ですか?
いいえ、すでに「優良な電子帳簿」で届出を提出済みの方が2027年分も「優良な電子帳簿」を選択する場合、改めて届出書を提出する必要はありません。2026年分までに65万円の青色申告特別控除を「優良な電子帳簿」で適用している方は、2027年分以降もそのまま75万円控除の対象として引き継がれます。
- ※
2027年分からは「e-Taxで申告」までが65万円控除以上で必須になります。
2027年分では、e-Taxで申告の要件に加え、「優良な電子帳簿の保存もしくは請求データ等の自動連携(デジタルシームレス)」をすべて満たした場合に75万円の控除が受けられます。
青色申告特別控除の適用には、適用する控除金額ごとに複数の要件を満たすことが必要です。
 を導入される方へ

すべての機能が使えて、1年間無料
- ※1
「クラウド会計ソフトの利用状況調査」MM総研調べ 2026年3月末時点
- ※2
弥生シリーズ登録ユーザー数 2026年3月現在
- ※3
弥生カスタマーセンターのお客様満足度 2025年9月自社調べ
あなたに最適な弥生製品を、専門スタッフがご提案します。


