【2026年最新】源泉徴収票の書き方を項目別にわかりやすく解説【見本あり】
更新
源泉徴収票とは、給与の支払いを行う企業が作成する法定調書の1つで、1月1日から12月31日までの1年間に支払った給与や賞与、所得税額、所得控除の内容などをまとめて記載する書類です。従業員を雇用している企業には、毎年の作成・交付が義務づけられています。源泉徴収票は、従業員が確定申告を行うときや転職先で年末調整を受けるときに提出を求められる書類のため、誤りのない正確な作成が欠かせません。
本記事では、源泉徴収票の書き方について見本を示しながら項目ごとに解説します。併せて、令和7年度税制改正による新様式(特定親族特別控除の新設など)と、令和8年度税制改正による基礎控除・給与所得控除の引上げへの対応についても紹介します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
源泉徴収票の書き方【見本あり】
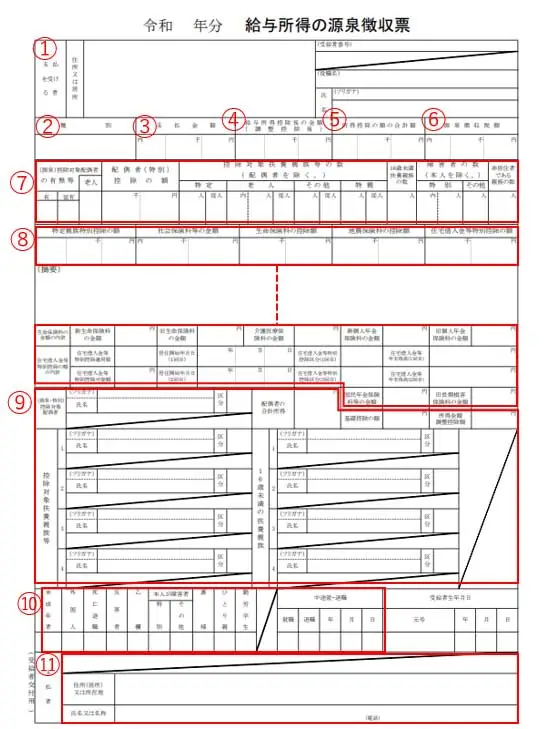
源泉徴収票は、会社が従業員に支払った給与や賞与の額、所得税額などを証明する法定調書です。2026年(令和8年)の年末調整で作成する源泉徴収票には、令和7年度税制改正で新設された特定親族特別控除や、令和8年度税制改正による控除額の見直しなどの変更点を反映します。本項目では、源泉徴収票の書き方を項目ごとに解説します。
-
参考:国税庁「F1-1 給与所得の源泉徴収票(同合計表) 給与所得の源泉徴収票(受給者交付用)
 」より引用・加工し作成
①支払いを受ける者
源泉徴収票の作成日時点における住所、役職、氏名とフリガナなど、従業員本人の情報を記載する欄です。令和9年1月以後は、給与支払報告書を市区町村へ提出すると、源泉徴収票も税務署へ提出したものとみなされます。そのため、税務署提出用を別途作成・提出する手続きは省略できます。従業員への交付用には個人番号(マイナンバー)を記載しません。なお、受給者番号は空欄のままで差し支えありません。
-
参照:国税庁「源泉徴収票のみなし提出の特例 特設ページ」
②種別
俸給や給与、賞与、財形給付金、財形基金給付金など、従業員に支払った金額の種別を記載します。
③支払金額
その年中に支払いが確定した、源泉徴収などで差し引かれる前の金額を記載します。源泉徴収票の作成日現在で未払いのものがある場合は、その未払額を内書きします。給与や賞与、時間外・休日出勤・職能などの各種手当の合計額が該当し、非課税扱いの通勤手当や出張時の旅費交通費などは含みません。
通勤手当の課税・非課税の取り扱いについて、詳しくはこちらの記事で解説しています。
④給与所得控除後の金額
「支払金額」から「給与所得控除額」を差し引いた金額を記載します。給与所得控除は、給与収入を得ている人に適用される控除です。給与所得控除額の速算表は、以下のとおりです(令和8年分・令和9年分)。
| 給与等の収入金額 | 給与所得控除額 |
|---|---|
| 220万円以下 | 74万円 |
| 220万円超360万円以下 | 収入金額×30%+8万円 |
| 360万円超660万円以下 | 収入金額×20%+44万円 |
| 660万円超850万円以下 | 収入金額×10%+110万円 |
| 850万円超 | 195万円 |
給与所得控除の最低保障額(給与収入220万円以下の場合)は、令和7年分の65万円から、令和8年分・令和9年分は74万円に引き上げられました。給与収入220万円超の控除額に変更はありません。
-
参照:国税庁「源泉所得税の改正のあらまし」p.1
上記のほか、所得金額調整控除が適用される場合もあります。子どもや特別障害者等を有する場合は給与所得控除後の金額に加味され、源泉徴収票にも反映されます。一方、給与所得と年金所得の両方がある場合の所得金額調整控除は年末調整では反映されず、確定申告で控除する仕組みです。この2種類の所得金額調整控除は要件も計算方法も異なるため、どちらに該当するのかを従業員ごとに確認しておくと安心です。
⑤所得控除の額の合計額
給与所得控除を除く控除額の合計を記載します。適用される所得控除は従業員ごとに異なるため、以下で各控除の概要を解説します。
基礎控除
合計所得金額が2,500万円以下の場合に適用される控除です。控除額は、以下のとおりです(令和8年分・令和9年分)。
| 納税者本人の合計所得金額 | 控除額 |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超655万円以下 | 67万円 |
| 655万円超2,350万円以下 | 62万円 |
| 2,350万円超2,400万円以下 | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 |
| 2,500万円超 | 0円 |
合計所得489万円以下の104万円と、489万円超655万円以下の67万円は、本則62万円にそれぞれ42万円・5万円の特例加算を加えた金額で、令和8年分・令和9年分に適用されます。令和10年分以後はこの特例加算の区分が変わり、縮小する見込みです。給与所得控除の最低保障額74万円と基礎控除104万円を合算すると178万円になり、これが給与収入のみの人にとっての所得税の課税ラインの目安です。なお、住民税の基礎控除は今回の改正の対象外で、据え置きとなっています。
-
参照:国税庁「源泉所得税の改正のあらまし」p.1
社会保険料控除
健康保険料などの社会保険料を支払った場合(給与から控除されたものを含む)に適用される控除です。配偶者や親族と生計を一にしており、その人が負担すべき社会保険料を納税者本人が支払った場合も控除対象になります。控除額は該当年に支払った社会保険料の合計額で、上限はありません。
社会保険料控除について、詳しくはこちらの記事で解説しています。
生命保険料控除
生命保険、介護医療保険、個人年金保険の保険料を支払った場合に適用される控除で、控除額は最大12万円です。なお、23歳未満の扶養親族がいる場合、令和8年分・令和9年分は、新契約に係る一般生命保険料控除の適用限度額が4万円から6万円に引き上げられます。生命保険料控除全体の適用限度額12万円は変わりません。
-
参照:国税庁「源泉所得税の改正のあらまし」p.7
生命保険料控除について、詳しくはこちらの記事で解説しています。
地震保険料控除
地震保険料を支払った場合に適用される控除で、控除額は最大5万円です。旧長期損害保険料の支払いがある場合も地震保険料控除の項目で一定金額を控除しますが、ひとつの契約で両方を支払っている場合はいずれか一方を選択します。複数契約で合算する場合も、控除限度額は所得税で5万円となります。
小規模企業共済等掛金控除
小規模企業共済などの掛金を支払った場合に適用される控除です。対象となる掛金は、小規模企業共済法の共済契約の掛金(旧第二種共済契約の掛金は生命保険料控除の対象)、確定拠出年金法上の企業型年金加入者掛金または個人型年金加入者掛金(iDeCo)、地方公共団体が実施する心身障害者扶養共済制度の掛金の3種類に分かれます。控除額は該当年に支払った掛金の全額です。
小規模企業共済等掛金控除について、詳しくはこちらの記事で解説しています。
寡婦控除
配偶者と離婚・死別(生死不明を含む)した後、その年の12月31日時点で婚姻をしておらず、合計所得金額が500万円以下で、ひとり親控除の対象にならない女性に適用されます。離婚の場合は子ども以外の扶養親族がいることが要件で、控除額は一律27万円です。扶養している子どもがいる場合は、控除額がより多いひとり親控除を適用します。
ひとり親控除
その年の12月31日時点で婚姻していない人(配偶者の生死が不明の人を含む)で、一定の要件を満たすひとり親に適用される控除です。要件は、事実上婚姻関係と判断できる人がいないこと、生計を一にする子(他の人と生計を一にする配偶者や扶養親族ではない)がいること、合計所得金額が500万円以下であることの3点です。
生計を一にする子の所得要件は、令和7年分の合計所得金額等58万円以下から、令和8年分は62万円以下に引き上げられました(令和8年12月1日以後に支払う給与等から適用)。控除額についても所得税38万円への引き上げが決まっていますが、控除額の引き上げ自体は令和9年分以後の適用にあたるため、令和8年分の年末調整では従来どおり35万円で計算します。
勤労学生控除
納税者自身が勤労学生の場合に適用される控除です。その年の12月31日時点で、勤労による所得があること、合計所得金額が一定額以下かつ勤労以外の所得が10万円以下であること、特定の学校の学生・生徒であることの3つの要件を満たします。合計所得金額の要件は、令和7年分の85万円以下から令和8年分は89万円以下(給与収入のみの場合は163万円以下)に引き上げられました。控除額は一律27万円です。
障害者控除
納税者本人、生計を一にする配偶者、扶養家族のいずれかが障害者と認められる場合に適用される控除です。扶養控除の対象外である16歳未満の扶養親族についても、障害者控除は適用されます。控除額は27万円〜75万円で、区分によって異なります。
扶養控除
その年の12月31日(納税者が年内に出国・死亡した場合はその日)時点で、納税者に扶養親族がいる場合に適用される控除です。扶養親族の要件は、配偶者を除く親族(6親等内の血族か3親等内の姻族)または公的機関から養育・養護を委託された里子や高齢者であること、納税者と生計を一にしていること、合計所得金額が一定額以下であること、青色申告者の事業専従者として給与の支払いを受けていない、または白色申告者の事業専従者でないことの4点です。
扶養親族の所得要件は、令和7年分の58万円以下から、令和8年分は62万円以下(給与収入のみの場合は136万円以下)に引き上げられました(令和8年12月1日以後に支払う給与等から適用)。控除額は38万円〜63万円で、扶養親族の年齢や同居の有無などによって決まります。
配偶者控除
納税者の合計所得金額が1,000万円以下で、一定の要件を満たす配偶者がいる場合に適用される控除です。配偶者の要件は、民法上の配偶者(内縁関係は不可)であること、納税者と生計を一にしていること、合計所得金額が一定額以下であること、青色申告者の事業専従者として給与の支払いを受けていない、または白色申告者の事業専従者でないことの4点です。
配偶者の所得要件は、令和7年分の58万円以下(給与収入123万円以下)から、令和8年分は62万円以下(給与収入136万円以下)に引き上げられました(令和8年12月1日以後に支払う給与等から適用)。控除額は13万円〜48万円で、納税者の合計所得金額と配偶者の年齢によって変動します。
配偶者特別控除
納税者の合計所得金額が1,000万円以下で、配偶者の合計所得金額が一定の範囲にある場合に適用される控除です。
配偶者の所得要件の下限は、令和7年分の58万円超から令和8年分は62万円超に引き上げられました(令和8年12月1日以後に支払う給与等から適用)。上限は133万円以下(給与収入207万円以下)で変更ありません。配偶者の合計所得金額以外の要件は配偶者控除と同様です。控除額は1万円〜38万円で、納税者と配偶者それぞれの合計所得金額によって変動します。
配偶者特別控除も、従業員から提出された「給与所得者の配偶者控除等申告書」の記載内容と、源泉徴収票の記載内容を合わせて確認しておくと安心です。
配偶者の年収と控除額の関係について、詳しくはこちらの記事で解説しています。
⑥源泉徴収税額
「源泉徴収税額」欄には、年末調整により確定した該当年1年間の所得税額を記載します。所得税額は、課税される所得金額に応じた所得税率(5%〜45%)を累進税率の表に基づき適用し、住宅借入金等特別控除(住宅ローン控除)を差し引いたうえで、復興特別所得税率(一律2.1%)を加算した金額です。年末調整を行っていない場合は、その年中に源泉徴収した所得税等の合計額を記載します。
源泉徴収税額について、詳しくはこちらの記事で解説しています。
⑦配偶者・扶養親族の有無
配偶者や扶養親族がいる場合に記載する項目は、以下のとおりです。記載すべき項目は、従業員の家族構成によって異なります。
(源泉)控除対象配偶者の有無等
「(源泉)控除対象配偶者の有無等」欄には、以下の要件に該当する場合に〇を記載します(令和8年分)。
-
- 有:合計所得金額が1,000万円以下の納税者で、生計を一にする控除対象配偶者の合計所得金額が62万円以下(給与収入のみの場合は136万円以下)
- 従有:合計所得金額が900万円以下の納税者で、生計を一にする源泉控除対象配偶者の合計所得金額が95万円以下
- 老人:上記の対象者が、該当年の12月31日時点で70歳以上の老人控除対象配偶者
控除対象配偶者の所得要件は、令和7年分の58万円以下から令和8年分は62万円以下に引き上げられました。源泉控除対象配偶者の95万円以下は据え置きです。
配偶者(特別)控除の額
「配偶者(特別)控除の額」欄には、配偶者控除もしくは配偶者特別控除の金額を記載します。
控除対象扶養親族等の数(配偶者を除く)
「控除対象扶養親族等の数(配偶者を除く)」欄は、該当年の12月31日時点における配偶者以外の控除対象扶養親族の人数を、特定(特定扶養親族の人数)、老人(老人扶養親族の人数)、その他(特定・老人扶養親族以外の人数)に分けて記載する項目です。「従たる給与についての扶養控除等申告書」を従業員が提出している場合は、「従人」の欄に人数を記載します。また、年末調整で特定親族特別控除を適用した特定親族がいる場合は、「特親」欄にその人数を記載します。
16歳未満扶養親族の数
「16歳未満扶養親族の数」欄は、16歳未満の扶養親族がいる場合にその人数を記載する項目です。
障害者の数(本人を除く)
「障害者の数(本人を除く)」欄には、該当年の12月31日時点で配偶者や扶養親族に障害者がいる場合の人数を記載します。特別障害者に該当する場合は「特別」に、それ以外は「その他」に記載する形式です。
非居住者である親族の数
「非居住者である親族の数」欄には、配偶者控除または配偶者特別控除の対象となる非居住者の配偶者、扶養控除の対象となる非居住者の扶養親族、16歳未満で国内に住所を有しない扶養親族が該当する場合に、その人数を記載します。
⑧特定親族特別控除・社会保険料・生命保険・住宅ローン
令和7年度税制改正で新設された特定親族特別控除のほか、社会保険料や生命保険料、地震保険料などの保険料控除、住宅ローン控除を受ける場合に記載する項目です。
特定親族特別控除の額
特定親族特別控除は、令和7年度税制改正で新設された制度です。特定親族を有する納税者は、その特定親族1人につき、合計所得金額に応じた段階的な控除を受けられます。合計所得金額62万円超85万円以下では満額の63万円が適用され、85万円を超えると所得の増加に応じて段階的に逓減し、120万円超123万円以下では3万円になります。
特定親族の要件は、納税者と生計を一にしていること、年齢が19歳以上23歳未満であること、合計所得金額が62万円超123万円以下(給与収入のみの場合は136万円超197万円以下)であること、配偶者または青色・白色事業専従者ではないことの4点です。大学生年代の子どもがいる世帯の税負担を軽くする制度で、令和7年分以後に適用されており、令和8年分・令和9年分も引き続き有効となります。
特定親族特別控除の適用を受けるには、「給与所得者の特定親族特別控除申告書」を提出します。申告書の内容と源泉徴収票の記載内容が一致しているか確認しましょう。
社会保険料等の金額
「社会保険料等の金額」欄には、給与を支払う際に控除した社会保険料や、「給与所得者の保険料控除申告書」に基づき控除した社会保険料・小規模企業共済掛金などの合計額を記載し、小規模企業共済等掛金等の金額を内書きします。
生命保険料の控除額・地震保険料の控除額
「生命保険料の控除額」と「地震保険料の控除額」欄は、従業員から申告された「給与所得者の保険料控除申告書」に基づき、それぞれの金額を記載する項目です。
保険料控除申告書の書き方について、詳しくはこちらの記事で解説しています。
住宅借入金等特別控除の額
「住宅借入金等特別控除の額」欄には、従業員から申告された「給与所得者の(特定増改築等)住宅借入金等特別控除申告書」に基づき、住宅借入金等特別控除額を記載します。
住宅借入金等特別控除申告書の書き方について、詳しくはこちらの記事で解説しています。
生命保険料の金額の内訳
「生命保険料の金額の内訳」欄は、該当年の1年間に支払った新・旧生命保険料、介護保険料、新・旧個人年金保険料の金額をそれぞれ記載する項目です。社会保険料控除の適用を受けた国民年金保険料がある場合は「国民年金保険料等の金額」欄に、地震保険料控除額の中に旧長期損害保険にかかる控除額が含まれる場合は「旧長期損害保険料の金額」欄に、それぞれ記載します。
住宅借入金等特別控除の額の内訳
「住宅借入金等特別控除の額の内訳」欄は大きく5項目に分かれ、該当する場合の対応は以下のとおりです。
-
- 住宅借入金等特別控除適用数欄:控除適用数を記載
- 住宅借入金等特別控除可能額欄:住宅ローン控除額が算出所得税額を上回る場合に、控除可能額を記載
- 居住開始年月日欄:居住開始年月日を和暦で記載
- 住宅借入金等特別控除区分欄:控除の区分を記載
- 住宅借入金等年末残高欄:住宅の取得ごとに年末残高を記載
⑨控除対象者氏名など
控除対象の配偶者がいる場合は、以下の項目に対応します。
-
- (源泉・特別)控除対象配偶者欄:氏名・フリガナを記載(受給者交付用には個人番号(マイナンバー)の記載は不要、非居住者の場合は区分に〇)
- 配偶者の合計所得欄:配偶者控除または配偶者特別控除の適用を受けた場合に、配偶者の合計所得金額を記載
- 基礎控除の額欄:基礎控除額が本則62万円以外の場合に控除額を記載
- 所得金額調整控除額欄:所得金額調整控除の適用がある場合に控除額を記載
控除対象の扶養親族がいる場合は「控除対象扶養親族」欄に、16歳未満の扶養親族がいる場合は「16歳未満の扶養親族」欄に、それぞれ氏名・フリガナを記載します(受給者交付用には個人番号(マイナンバー)の記載は不要、非居住者の場合は区分に〇)。
⑩未成年の各種、中途就・退職
「未成年者」から「勤労学生」までの各欄と「中途就・退職」欄には、該当する事項がある場合に〇を付けます。「中途就・退職」欄に〇を付けた場合は、年月日も併せて記載する欄です。
⑪支払者
「支払者」欄には、事業者の住所または所在地、名称または氏名、電話番号を記載します。個人番号(マイナンバー)および法人番号は税務署提出用のみに記載し、受給者交付用には記載しません。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
源泉徴収税額の計算の流れ|記入例つき
源泉徴収票の「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」「源泉徴収税額」は、一連の計算でつながっています。ここで確認するのは、年収500万円のモデル(令和8年分・扶養親族なし・社会保険料の年間合計75万円・生命保険料控除4万円)を例にした、支払金額から源泉徴収税額までの計算と各欄への記入の流れです。
実際の金額は従業員ごとの社会保険料の額や控除の内容によって異なりますが、計算の流れをひとつずつ追うことで、給与計算ソフトが自動算出した数字の妥当性も確認しやすくなります。
1. 支払金額を確定する
その年に支払った給与・賞与・各種手当の合計額(非課税の通勤手当などを除く)を「支払金額」欄に記載します。今回のモデルでは、支払金額として記載するのは年収500万円です。
2. 給与所得控除後の金額を計算する
支払金額から給与所得控除額を差し引くと、「給与所得控除後の金額」が求められます。モデル(年収500万円)の給与所得控除額は、令和8年分の速算表(360万円超660万円以下=収入金額×20%+44万円)にあてはめると、500万円×20%+44万円=144万円です。給与所得控除後の金額は、500万円-144万円=356万円となり、この金額を「給与所得控除後の金額」欄に記載します。
3. 所得控除を差し引いて課税所得を求める
給与所得控除後の金額から、社会保険料控除や基礎控除、生命保険料控除などの所得控除の合計額を差し引くと、課税所得が求められます。モデルの場合、社会保険料控除75万円+基礎控除104万円(令和8年分・合計所得489万円以下は一律104万円)+生命保険料控除4万円=所得控除の額の合計額183万円です。この183万円を「所得控除の額の合計額」欄に記載します。課税所得は、356万円-183万円=173万円(1,000円未満切り捨て)です。
4. 所得税額・源泉徴収税額を計算する
課税所得に所得税の税率を適用し、復興特別所得税(2.1%)を加算すると、源泉徴収税額が求められます。所得税の速算表は、以下のとおりです。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 195万円未満 | 5% | 0円 |
| 195万円以上330万円未満 | 10% | 97,500円 |
| 330万円以上695万円未満 | 20% | 427,500円 |
| 695万円以上900万円未満 | 23% | 636,000円 |
| 900万円以上1,800万円未満 | 33% | 1,536,000円 |
| 1,800万円以上4,000万円未満 | 40% | 2,796,000円 |
| 4,000万円以上 | 45% | 4,796,000円 |
-
参照:国税庁「No.2260 所得税の税率」
モデルの課税所得173万円は195万円以下の区分にあたるため、算出所得税額は173万円×5%-0円=86,500円になります。これに復興特別所得税2.1%を加算した86,500円×1.021=88,300円(100円未満切り捨て)が、源泉徴収税額として「源泉徴収税額」欄に記載する金額です。
このモデルでは、源泉徴収票の「支払金額」欄に500万円、「給与所得控除後の金額」欄に356万円、「所得控除の額の合計額」欄に183万円、「源泉徴収税額」欄に88,300円を、それぞれ記載する流れになります。モデルとは異なり扶養親族や特定親族特別控除の適用がある従業員は、所得控除の額の合計額がさらに増える分、源泉徴収税額も変動する仕組みです。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
源泉徴収票と給与支払報告書の違い
源泉徴収票と混同しやすい書類に「給与支払報告書」があります。記載する項目はおおむね共通していますが、提出先や用途が異なります。
源泉徴収票は税務署に提出され、所得税に関する情報の確認に用いられる書類です。給与支払報告書は各市区町村へ提出し、住民税の課税計算に使われます。源泉徴収票には従業員へ交付する本人交付用がある点も特徴です。担当者は、どこへ何のために提出する書類なのかを意識しながら作成しましょう。両者の主な違いは、以下のとおりです。
| 項目 | 源泉徴収票 | 給与支払報告書 |
|---|---|---|
| 提出先 | 税務署(令和9年1月1日以後は、給与支払報告書の提出によりみなし提出) | 従業員が居住する市区町村 |
| 目的 | 所得税額の確認 | 住民税の課税計算 |
| 従業員への交付 | あり | なし |
| 住所欄の基準日 | 作成日時点の住所 | 翌年1月1日時点の住所(中途退職者は退職時) |
併せて、実務でつまずきやすい住所欄の基準日の違いにも触れておきます。給与支払報告書は翌年1月1日時点の住所を記載するのに対し、源泉徴収票は交付時点(退職時に交付する場合は退職日時点)の住所を記載します。両者で基準日が異なる点を押さえておくと安心です。
令和9年1月1日以後は、給与支払報告書を市区町村へ提出した場合、源泉徴収票を税務署へ提出したものとみなされます。そのため、税務署提出用の源泉徴収票を別途作成・提出する手続きは省略できます。ただし、受給者への交付義務は変わりません。
-
参照:国税庁「No.7411「給与所得の源泉徴収票」の提出範囲と提出枚数等」
参照:国税庁「源泉徴収票のみなし提出の特例 特設ページ」
参照:国税庁「「給与所得の源泉徴収票」の「住所又は居所」欄の記載方法」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
源泉徴収票作成時の注意点
源泉徴収票は記載すべき項目が多く、提出までの期限も限られています。作成時に押さえておきたいのが、法改正の影響と計算ミスや記載漏れの2点です。
法改正の影響に注意する
法改正により控除額や税率が変わることがあり、変更点を記載内容に反映します。令和7年度税制改正では基礎控除や給与所得控除などの控除額・要件が見直され、特定親族特別控除が新設されました。さらに令和8年度税制改正でも、給与所得控除や扶養親族等の所得要件などが見直されています。
給与や賞与から毎月天引きする源泉徴収税額表についても、令和9年1月1日以後に支払う給与等から新しい税額表が適用されます。令和8年11月までの給与等の源泉徴収事務に変更はありませんが、令和8年12月の年末調整では、改正後の基礎控除額や給与所得控除額などに基づいて1年間の税額を計算・精算します。
-
参照:国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
計算ミスや記載漏れに注意する
計算ミスや記載漏れが生じると、修正に大きな手間がかかります。特に手動での計算や手入力は業務量が多くなるため、慎重な作業が求められます。業務の正確性を高めるには、クラウド給与計算サービスの活用がおすすめです。自動計算機能によってさまざまな工程でのミスを減らせるため、正確な源泉徴収票の作成につながります。
書き方の基本は「年末調整結果の転記」
源泉徴収票の書き方の基本は、年末調整で確定した数字を所定の欄に転記する作業です。源泉徴収票は、給与計算ソフトが算出した年末調整結果の最終的なアウトプットであり、記入作業は新たな計算というより、確定済みの数字の転記と、氏名・住所・摘要などの体裁を整える作業が中心になります。なかでも欠かせないのが「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」「源泉徴収税額」の整合で、ここがずれると従業員の確定申告や住宅ローン控除、保育料の判定などにも影響する要素です。
年末調整の担当者にとっては、各欄の数字がどのような計算過程を経て導かれたのかを把握しておくと、出力結果の妥当性を判断しやすくなります。給与計算ソフトを使う場合でも、従業員から回収した控除申告書の内容が正しく反映されているかどうかは、人の目による確認が欠かせません。出力後は、支払金額、社会保険料控除、源泉徴収税額、扶養親族の有無、住宅借入金等特別控除額など、数字がずれやすい項目をダブルチェックすると安心です。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
源泉徴収票を発行するタイミング
源泉徴収票がどのようなタイミングで発行される書類なのかを確認します。
発行時期について詳しくはこちらの記事で解説しています。
年末調整後
年末調整を行った従業員には、その結果を反映した源泉徴収票を原則として翌年1月31日までに交付します。令和9年1月1日以後は、給与支払報告書を市区町村へ提出すると、源泉徴収票も税務署へ提出したものとみなされるため、税務署提出用を別途作成・提出する手続きは省略できます。源泉徴収票は、その年に給与を支払ったすべての受給者に交付し、正社員・アルバイト・パートなどの雇用形態は問いません。
従業員の退職時
従業員が年の中途で退職した場合も、源泉徴収票を発行します。退職日までに支払いが確定した給与・賞与の情報を記載したうえで、退職日から1か月以内に退職者本人へ交付する流れです。
退職金の支払いがある場合は「退職所得の源泉徴収票・特別徴収票」を作成し、退職後1か月以内に本人へ交付します。税務署にも原則として退職後1か月以内に提出しますが、その年中の分をまとめて翌年1月31日までに提出しても差し支えありません。なお、令和8年1月1日以後に支払う退職手当等については、市区町村への特別徴収票の提出を当分の間省略できます。
-
参照:国税庁「No.7421「退職所得の源泉徴収票」の提出範囲と提出枚数等」
従業員からの依頼時
源泉徴収票は、年末調整時や退職時だけでなく、従業員から発行を依頼されたときにも速やかに交付します。源泉徴収票には給与や賞与の額が記載されており、住宅ローンの審査や賃貸借契約などで所得証明として提出を求められることがあるためです。過去数年分のデータを迅速に確認・発行できるよう、フローやデータ管理体制を整えておくとよいでしょう。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
源泉徴収票の無料エクセルテンプレート
弥生では、給与所得の源泉徴収票の無料エクセルテンプレートをダウンロードできます。入力シートの該当部分を記入するだけで、自動的に源泉徴収票が作成されます。無料でダウンロードできるので、ぜひ活用してみてください。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
源泉徴収票をミスなく作成するなら「弥生給与 Next」
令和8年の年末調整では、税制改正による控除額・所得要件の見直しに加え、国税システム更改(KSK2)に伴う源泉徴収票などの様式変更への対応が求められます。紙やExcelを中心とした運用では、計算・転記ミスや差し戻しが生じやすく、従業員が多いほど担当者の負担も大きくなります。
「弥生給与 Next」は、従業員情報を一元管理し、給与計算から年末調整、源泉徴収票の作成・配布までWeb上で進められるクラウド給与サービスです。法令改正に応じた機能更新にも対応しているため、計算や最新様式への対応を効率化し、正確な源泉徴収票の作成につなげられます。年末調整や源泉徴収票作成の負担を軽減したい方は、ぜひ「弥生給与 Next」の導入をご検討ください。
-
※本記事は2026年8月14日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
従業員への「源泉徴収票」は、いつまでに作成して渡さなければならないのですか?
年末調整を行った場合に交付するのは、原則としてその年の翌年1月31日までです。年の途中で退職した従業員には、最後の給与を支払った後、退職日から1か月以内に交付します。
発行時期について、詳しくはこちらの記事で解説しています。
従業員本人へ交付する源泉徴収票にも、個人番号(マイナンバー)を記載する必要がありますか?
従業員本人へ交付する受給者交付用には、マイナンバーを記載しません。マイナンバーを記載するのは、税務署提出用のみです。
短期のアルバイトやパート従業員にも、源泉徴収票を発行する義務はありますか?
短期のアルバイトやパート従業員にも、源泉徴収票の発行義務があります。発行対象は、その年に給与を受け取ったすべての従業員で、雇用形態を問わず交付します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者税理士法人古田土会計
社会保険労務士法人古田土人事労務
中小企業を経営する上で代表的なお悩みを「魅せる会計事務所グループ」として自ら実践してきた経験と、約3,000社の指導実績で培ったノウハウでお手伝いさせて頂いております。
「日本で一番喜ばれる数の多い会計事務所グループになる」
この夢の実現に向けて、全力でご支援しております。
解決できない経営課題がありましたら、ぜひ私たちにお声掛けください。必ず力になります。