【2026年最新】【年収別】年末調整の還付金早見表|計算方法や必要書類を解説
更新
年末調整では所得税の過不足が精算され、払い過ぎた分が還付金として戻ることがあります。特に2026年(令和8年)分は基礎控除や給与所得控除の引き上げにより、多くの層で還付金が増加する見込みです。いくら還付金が返ってくるかは、扶養控除や生命保険料控除などの適用状況により異なりますが、おおよその金額は算出できます。
本記事では、年収ごとのモデルケースを用いた還付金早見表の他、所得税のしくみや関連する各種控除、還付金額の計算方法についても詳しく解説します。また、年末調整時に従業員から提出してもらう書類についても紹介します。年末調整の基礎知識や令和8年の変更点などを事前に把握しておき、スムーズに作業を進めましょう。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
年収別 年末調整の還付金早見表
国税庁が公表した「令和6年分民間給与実態統計調査」の結果によると、1年間を通じて勤務した給与所得者の平均給与は478万円でした。ただし、これは全国的な平均値であり、地域や個々の事情によって実際の給与は異なります。そこで、平均年収を踏まえ、以下では2026年(令和8年)における、年収別の年末調整還付金早見表を紹介します。
-
- 年収200万円
- 年収400万円
- 年収800万円
なお、本節で示す金額は、令和8年度税制改正前後の年税額を比較したモデルケースです。次の前提で試算しています。
-
- 給与収入のみで、ほかの所得はない
- 社会保険料は年収の14.7%として計算する(協会けんぽ東京支部・40歳未満の会社員を想定した、健康保険・子ども・子育て支援金・厚生年金保険・雇用保険の労働者負担分の合計)
- 配偶者控除は38万円として計算する
- 扶養控除は、一般の控除対象扶養親族2人分として、38万円×2人=76万円で計算する
- 社会保険料控除・配偶者控除・扶養控除以外の所得控除および税額控除は考慮しない
- 改正前の年税額には、令和8年度税制改正前の給与所得控除および基礎控除を適用する
- 令和8年分の年調年税額には、令和8年度税制改正後の給与所得控除および基礎控除を適用する
- 課税所得に所得税率を適用した後、復興特別所得税2.1%を加算する
- 年税額は100円未満を切り捨てる
- 表中の「税額減少額」は、改正前の年税額と令和8年分の年調年税額との差額であり、実際の還付額を示すものではない
実際の還付金は、1年間に給与や賞与から源泉徴収された所得税等の合計額と、年末調整で計算した年調年税額との差額によって決まります。そのため、月給と賞与の配分、社会保険料の額、扶養親族等の数、生命保険料控除や住宅ローン控除などの適用状況によって、実際の還付額は異なります。
-
参照:国税庁「令和6年分民間給与実態統計調査(調査結果報告)
 」
参照:国税庁「令和8年4月 源泉所得税の改正のあらまし」
参照:国税庁「No.2260 所得税の税率」
年収200万円 年末調整の還付金早見表
2026年(令和8年)分について、年収200万円の人の税額減少額を還付金の目安として示すと、以下のとおりです。
| 項目 | 配偶者控除・ 控除なし |
配偶者控除あり | 配偶者控除・ 扶養控除あり |
|---|---|---|---|
| 控除の内訳 | なし | 配偶者控除38万円 | 配偶者控除38万円+扶養控除76万円 (一般扶養親族2人分) |
| 改正前の年税額(比較用) | 3,800円 | 0円 | 0円 |
| 令和8年分の年調年税額 | 0円 | 0円 | 0円 |
| 税額減少額(還付金の目安) | 3,800円 | 0円 | 0円 |
-
※年税額は100円未満を切り捨て
※社会保険料は年収の14.7%として計算
※配偶者控除は38万円として計算
※扶養控除は一般の控除対象扶養親族2人分の76万円として計算
※社会保険料控除・配偶者控除・扶養控除以外の控除は考慮していない
※金額はすべて目安
年収400万円 年末調整の還付金早見表
2026年(令和8年)分について、年収400万円の人の税額減少額を還付金の目安として示すと、以下のとおりです。
| 項目 | 配偶者控除・ 控除なし |
配偶者控除あり | 配偶者控除・ 扶養控除あり |
|---|---|---|---|
| 控除の内訳 | なし | 配偶者控除38万円 | 配偶者控除38万円+扶養控除76万円 (一般扶養親族2人分) |
| 改正前の年税額(比較用) | 65,900円 | 46,500円 | 7,700円 |
| 令和8年分の年調年税額 | 57,700円 | 38,300円 | 0円 |
| 税額減少額(還付金の目安) | 8,200円 | 8,200円 | 7,700円 |
-
※年税額は100円未満を切り捨て
※社会保険料は年収の14.7%として計算
※配偶者控除は38万円として計算
※扶養控除は一般の控除対象扶養親族2人分の76万円として計算
※社会保険料控除・配偶者控除・扶養控除以外の控除は考慮していない
※金額はすべて目安
年収800万円 年末調整の還付金早見表
2026年(令和8年)分について、年収800万円の人の税額減少額を還付金の目安として示すと、以下のとおりです。
| 項目 | 配偶者控除・ 控除なし |
配偶者控除あり | 配偶者控除・ 扶養控除あり |
|---|---|---|---|
| 控除の内訳 | なし | 配偶者控除38万円 | 配偶者控除38万円+扶養控除76万円 (一般扶養親族2人分) |
| 改正前の年税額(比較用) | 440,300円 | 362,700円 | 222,400円 |
| 令和8年分の年調年税額 | 432,100円 | 354,500円 | 218,300円 |
| 税額減少額(還付金の目安) | 8,200円 | 8,200円 | 4,100円 |
-
※年税額は100円未満を切り捨て
※社会保険料は年収の14.7%として計算
※配偶者控除は38万円として計算
※扶養控除は一般の控除対象扶養親族2人分の76万円として計算
※社会保険料控除・配偶者控除・扶養控除以外の控除は考慮していない
※金額はすべて目安
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整の還付金とは
年末調整の還付金とは、1月1日~12月31日の1年間に源泉徴収された金額が、本来納めるべき所得税の金額より多かった場合に、勤務先(給与支払者)から給与に上乗せして返金される差額のことです。
毎月の源泉徴収税額は、社会保険料控除後の給与額と扶養親族等の数をもとに源泉徴収税額表から求める概算額で、生命保険料控除や住宅ローン控除などは反映されていません。そのため、年末調整の際に控除内容を反映し、本来の納税額と源泉徴収額を比較して精算します。なお、2026年(令和8年)分は1~11月の源泉徴収に税制改正後の基礎控除・給与所得控除が反映されていないため、その差額も年末調整で精算されます。
源泉徴収額が本来の納税額を上回った場合は差額分が還付金として戻り、源泉徴収額が不足していた場合、還付金は発生せず、不足分が追加で徴収されます。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
所得税のしくみ
所得税とは、1年間に得た所得に対して課される税金で、所得が多いほど税率が高くなる累進課税方式が採用されています。
ただし、所得税は収入全額にかかるわけではなく、控除と呼ばれるしくみにより、一定額を差し引いた後の金額(課税所得)に対して課税されます。
例えば、年間給与収入が300万円の場合、まず「給与所得控除」として98万円が差し引かれ、さらに「所得控除」として基礎控除・社会保険料控除・扶養控除など、個人の状況に応じた各種控除が適用されます。控除には上限や要件が定められている場合もあり、適用される控除が多いほど課税所得が減少し、結果として支払う所得税も少なくなります。
控除後の課税所得に所得税率を掛けて所得税額を算出し、住宅ローン控除などの税額控除を差し引きます。その後、復興特別所得税を加算した金額が、1年間に納めるべき所得税および復興特別所得税の額です。給与所得者の場合は、毎月の概算源泉徴収額を年末調整で精算し、各種控除を反映した正確な納税額が確定します。
給与所得控除とは
所得税を計算するうえで、会社員や公務員など、給与収入を得ている方のみが対象となる控除が「給与所得控除」です。
アルバイトやパートなどの非正規雇用者も、給与所得控除の対象となります。しかし自営業者や年金受給者など、給与の支払いを受けていない場合は適用されません。
給与所得控除の金額は、給与収入額に応じて決まります。2026年(令和8年)分では、給与所得控除の最低保障額が前年の65万円から74万円に引き上げられました。74万円の最低保障額は令和8・9年分の特例です。令和10年分以後は、給与収入190万円以下の場合も「給与収入×30%+8万円」で計算し、計算結果が69万円未満となる場合は69万円となります。一方、給与所得控除額の上限は従来どおり195万円で、給与収入が850万円超の場合に適用されます。
-
参照:国税庁「令和8年4月 源泉所得税の改正のあらまし」
参照:国税庁「No.1410 給与所得控除」
給与所得控除について、詳しくはこちらの記事で解説しています。
所得控除とは
所得控除とは、本人や配偶者、扶養親族の状況など、従業員の事情に応じて課税所得から一定額を差し引き、税負担を軽減する制度のことです。所得控除は全部で16種類あり、そのうち年末調整で受けられる所得控除は13種類です。どの控除が適用されるかは人によって異なります。そのため、同じ収入でも控除額や最終的な税額は異なる場合があります。
具体的な控除の内容については、後述の「年末調整で還付金に影響する控除」で紹介します。
所得控除について、詳しくはこちらの記事で解説しています。
税額控除とは
税額控除とは、所得から差し引く所得控除とは異なり、算出された所得税額そのものから直接差し引くことができる控除のことです。例えば、所得税率が5%の方が所得控除で10,000円の控除を受けても、節税効果は500円に留まります。しかし、税額控除として所得税額から10,000円を差し引ければ、納める税額がそのまま10,000円減るため、この場合は結果的に節税効果は20倍に相当します。
税額控除の代表例が「住宅借入金等特別控除(住宅ローン控除)」です。一定の要件を満たす住宅を購入または新築した場合に、年末時点でのローン残高の0.7%相当額を、最大13年間にわたり所得税から直接控除できる制度です。
-
参照:国税庁「No.1200 税額控除」
税額控除について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整で還付金に影響する控除
年末調整の還付金に影響するのは、以下の16種類の控除です。
- ①給与所得を計算するときに差し引く控除
- 給与所得控除
- 所得金額調整控除
- 基礎控除
- 配偶者控除
- 配偶者特別控除
- 扶養控除
- 特定親族特別控除
- ひとり親控除
- 寡婦控除
- 障害者控除
- 勤労学生控除
- 社会保険料控除
- 生命保険料控除
- 地震保険料控除
- 小規模企業共済等掛金控除
- 住宅借入金等特別控除
「特定親族特別控除」は2025年(令和7年)より新設された控除制度で、令和8年でも引き続き適用されます。以下に上記に挙げた16種類のうち代表的な控除をピックアップし、それぞれの概要を解説します。
給与所得控除
給与所得控除とは、1年間の給与所得金額から、給与の額に応じて差し引かれる控除です。働くうえで会社の経費として認められにくい出費(スーツやカバンなどの服飾費、文具代、美容院代など)が発生することを考慮して設けられています。
給与所得控除の控除額は、以下のとおりです。2026年(令和8年)は、給与所得控除の下限額が従来の65万円から74万円に引き上げられています。
| 給与等の収入金額(源泉徴収票の支払金額) | 給与所得控除額 |
|---|---|
| 2,200,000円以下 | 740,000円 |
| 2,200,000円超 3,600,000円以下 | 収入金額×30%+80,000円 |
| 3,600,000円超 6,600,000円以下 | 収入金額×20%+440,000円 |
| 6,600,000円超 8,500,000円以下 | 収入金額×10%+1,100,000円 |
| 8,500,000円超 | 1,950,000円(上限) |
-
参照:国税庁「令和8年4月 源泉所得税の改正のあらまし」
給与所得控除や計算方法について、詳しくはこちらの記事で解説しています。
所得金額調整控除
所得金額調整控除とは、給与収入が850万円を超える納税者が一定の要件に当てはまる場合に、給与所得控除とは別に給与所得の金額から差し引ける控除です。給与所得控除の上限が195万円に設定されていることを踏まえ、子育て世帯や介護を担う世帯に負担増が生じないよう設けられました。
対象となるのは、その年の給与収入が850万円を超え、次のいずれかに当てはまる場合です。
-
- 本人が特別障害者である
- 23歳未満の扶養親族がいる
- 特別障害者である同一生計配偶者または扶養親族がいる
扶養控除は16歳以上の扶養親族が対象ですが、所得金額調整控除には年齢の下限がありません。16歳未満の子どもも「23歳未満の扶養親族」に該当するため、扶養控除の対象にならない年少の子どもがいる場合も、判定の対象に含めます。
控除額は「(給与収入-850万円)×10%」で計算します。給与収入が1,000万円を超える場合は1,000万円として計算するため、控除額は最大15万円です。
年末調整で適用を受けるには、「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」に記入して提出します。扶養控除と違い、夫婦それぞれが要件を満たす場合は双方で適用を受けられます。
なお、給与所得と公的年金等の雑所得の両方がある場合の所得金額調整控除もありますが、こちらは年末調整では適用されないため、確定申告で申告します。
-
参照:国税庁「No.1411 所得金額調整控除」
配偶者控除・配偶者特別控除
配偶者控除とは、納税者に所得税法上の控除対象となる配偶者がいる場合に受けられる制度です。主に、納税者と生計を一にしている合計所得金額が62万円以下(給与収入のみでは136万円以下)の配偶者がいる場合に適用されます。
また配偶者控除の対象から外れても、配偶者の所得が62万円超133万円以下(給与収入のみでは136万円超207万円以下)ならば、配偶者特別控除が適用可能です。配偶者特別控除でも、納税者本人や配偶者の所得金額に応じた所得控除を受けることができます。適用されるのは配偶者控除と同様の要件を満たす場合です。
これらの控除が適用されるかどうかは12月31日時点の状況で判断されます。そのため、年内に入籍した場合はその年の年末調整から控除が適用されます。その一方で、離婚した場合は、その年は控除を受けられません。
なお、配偶者と死別した場合は、死別時点で配偶者控除の要件を満たしていれば、年の途中であっても控除の適用が可能です。
配偶者控除で受けられる控除額
配偶者控除で受けられる控除額は、納税者本人の所得金額によって異なります。さらに、配偶者が12月31日時点で70歳以上の場合には、「老人控除対象配偶者」の控除が適用されます。具体的な控除額は、以下のとおりです。
| 控除を受ける納税者本人の合計所得金額 | 控除額 | |
|---|---|---|
| 一般の控除対象配偶者 | 老人控除対象配偶者 | |
| 900万円以下 | 38万円 | 48万円 |
| 900万円超950万円以下 | 26万円 | 32万円 |
| 950万円超1,000万円以下 | 13万円 | 16万円 |
配偶者特別控除で受けられる控除額
配偶者特別控除は、配偶者の所得および納税者本人の所得によって控除額が異なります。具体的な控除額は以下のとおりです。
| 配偶者の合計所得金額 | 本人900万円以下 | 本人900万円超950万円以下 | 本人950万円超1,000万円以下 |
|---|---|---|---|
| 62万円超 95万円以下 | 380,000円 | 260,000円 | 130,000円 |
| 95万円超 100万円以下 | 360,000円 | 240,000円 | 120,000円 |
| 100万円超 105万円以下 | 310,000円 | 210,000円 | 110,000円 |
| 105万円超 110万円以下 | 260,000円 | 180,000円 | 90,000円 |
| 110万円超 115万円以下 | 210,000円 | 140,000円 | 70,000円 |
| 115万円超 120万円以下 | 160,000円 | 110,000円 | 60,000円 |
| 120万円超 125万円以下 | 110,000円 | 80,000円 | 40,000円 |
| 125万円超 130万円以下 | 60,000円 | 40,000円 | 20,000円 |
| 130万円超 133万円以下 | 30,000円 | 20,000円 | 10,000円 |
扶養控除
扶養控除とは、納税者に所得税法上の控除対象扶養親族となる方がいるとき、一定金額の控除が受けられる制度です。扶養親族の例としては、16歳以上の子や親族、里子など、自力で生計を立てられない方が挙げられます。
令和7年は扶養親族の合計所得金額要件が58万円以下でしたが、令和8・9年分では62万円以下まで引き上げられます(給与収入のみの場合は136万円以下)。令和7年分では特定親族特別控除として別途計上されていた、合計所得金額58万円超62万円以下の特定扶養親族(19歳以上23歳未満)は、特定扶養控除63万円の対象となります。
扶養控除の控除額は、以下のとおりです。
| 区分 | 控除額 | |
|---|---|---|
| 一般の控除対象扶養親族 | 38万円 | |
| 特定扶養親族 | 63万円 | |
| 老人扶養親族 | 同居老親等以外の者 | 48万円 |
| 同居老親等 | 58万円 | |
扶養控除について、詳しくはこちらの記事で解説しています。
ひとり親控除
ひとり親控除とは、ひとり親である納税者が、一律35万円の所得控除を受けられる制度です。ひとり親とは、配偶者と死別、離婚、または未婚で、生計を一にする子がいる納税者を指します。婚姻の有無や性別を問わず、子どもを1人で育てている方であれば、ひとり親控除の対象となる可能性があります。ひとり親控除を受けるには、次の要件を満たしていることが前提となります。
-
- 納税者に事実婚と同様の状態の人がいない
- 生計を一にする子がいる(子はその年分の総所得金額等が62万円以下であり、他の人の配偶者や扶養親族になっていないこと)
- 納税者の合計所得金額が500万円以下
なお、2026年(令和8年)分の控除額は35万円ですが、令和9年分以後は38万円に引き上げられます。
ひとり親控除について、詳しくはこちらの記事で解説しています。
寡婦控除
寡婦控除とは、納税者が寡婦である場合に、一律27万円の所得控除を受けられる制度です。寡婦とは、夫と死別または離婚した女性を指します。つまり、寡婦控除は女性のみが対象となる制度です。
寡婦控除を受けるには、次の要件を満たしていることが前提となります。なお、いずれの場合も、事実上婚姻関係と同様の事情にあると認められる人がいないことが条件です。
-
- 夫と離婚した後も婚姻をしておらず、扶養親族を有しており、合計所得金額が500万円以下
- 夫と死別したまたは夫の生死が明らかではない、かつ合計所得金額が500万円以下
なお、寡婦控除とひとり親控除は混同しやすい制度ですが、扶養親族の有無や本人の所得制限などに違いがあります。これらは併用できず、両方の要件を満たす場合はひとり親控除が優先して適用されます。
生命保険料控除
保険料に関する控除として、介護医療保険料控除や一般生命保険料控除、個人年金保険料控除があります。該当する保険料を支払った場合、各保険料控除の合計で12万円を上限として一定金額の控除が受けられます。
なお、平成24年1月1日より後に締結した保険契約は新契約、それより前は旧契約に該当し、控除の計算方法や控除額が変動します。
新契約の保険料等控除の控除額は、以下のとおりです。
| 年間の支払保険料等 | 控除額 |
|---|---|
| 20,000円以下 | 支払保険料等の全額 |
| 20,000円超 40,000円以下 | 支払保険料等 × 1/2 + 10,000円 |
| 40,000円超 80,000円以下 | 支払保険料等 × 1/4 + 20,000円 |
| 80,000円超 | 一律40,000円 |
なお令和8・9年について、新契約の対象者でかつ23歳未満の扶養親族を有する納税者には、以下の計算式が適用されます。
| 年間の新生命保険料 | 控除額 |
|---|---|
| 30,000円以下 | 新生命保険料の全額 |
| 30,000円超 60,000円以下 | 新生命保険料×1/2+15,000円 |
| 60,000円超 120,000円以下 | 新生命保険料×1/4+30,000円 |
| 120,000円超 | 一律60,000円 |
23歳未満の扶養親族を有する人については、新契約に係る一般生命保険料控除の上限額が4万円から6万円に引き上げられます。この特例は令和8・9年分に適用され、現行制度では令和10年分以後は通常の上限額に戻ります。なお、介護医療保険料控除と個人年金保険料控除、生命保険料控除全体の上限額12万円に変更はありません。なお、介護医療保険料控除や個人年金保険料控除には変更はありません。
また旧契約の保険料等控除の控除額は、以下のとおりです。
| 年間の支払保険料等 | 控除額 |
|---|---|
| 25,000円以下 | 支払保険料等の全額 |
| 25,000円超 50,000円以下 | 支払保険料等 × 1/2 + 12,500円 |
| 50,000円超 100,000円以下 | 支払保険料等 × 1/4 + 25,000円 |
| 100,000円超 | 一律50,000円 |
生命保険料控除は、支払った保険料が増えるほど控除額も増えますが、控除額には上限があります。ただし、新契約と旧契約共に上限金額があるため注意しましょう。
住宅借入金等特別控除
住宅借入金等特別控除とは、住宅ローン等を利用して一定の要件を満たす住宅を新築・購入した場合や、増改築などをした場合に、年末時点の住宅ローン残高に応じた金額を所得税から控除できる制度です。控除期間は、住宅の区分や取得形態などにより異なります。別名として、住宅ローン控除(減税)とも呼ばれています。
2026年(令和8年)の税制改正では、適用期限が令和12年入居分まで5年間延長されたほか、子育て世帯等の借入金上乗せ措置も実施されています。また、令和8年1月1日以後に居住を開始した場合、床面積が40㎡以上50㎡未満の住宅も対象となります。ただし、控除期間中の各年の合計所得金額が1,000万円を超える年は適用を受けられません。これは子育て世帯等の上乗せ措置と併用も可能です。
-
参照:財務省「令和8年度税制改正の大綱(1/9)」
住宅借入金等特別控除の要件や控除額について、詳しくは以下の表のとおりです。
| 取得形態 | 住宅区分 | 居住年 | 一般の借入限度額 | 特例対象個人の 借入限度額 |
控除期間 | 控除率 |
|---|---|---|---|---|---|---|
| 新築・買取再販 | 認定住宅 | 令和4・5年 | 50,000,000円 | ー | 13年 | 0.7% |
| 令和6・7年 | 45,000,000円 | 50,000,000円 | ||||
| 令和8~12年 | ||||||
| ZEH水準省エネ住宅 | 令和4・5年 | ー | ||||
| 令和6・7年 | 35,000,000円 | 45,000,000円 | ||||
| 令和8~12年 | ||||||
| 省エネ基準適合住宅 | 令和4・5年 | 40,000,000円 | ー | |||
| 令和6・7年 | 30,000,000円 | 40,000,000円 | ||||
| 令和8・9年 | 20,000,000円 | 30,000,000円 | ||||
| 新築 | その他の住宅 | 令和4・5年 | 30,000,000円 | ー | ||
| 令和6・7年 | 0円 | ー | ||||
| 令和8~12年 | 0円 | |||||
| 既存住宅 | 認定住宅・ZEH水準省エネ住宅 | 令和4~7年 | 30,000,000円 | 10年 | ||
| 令和8~12年 | 35,000,000円 | 45,000,000円 | 13年 | |||
| 省エネ基準適合住宅 | 令和4~7年 | 30,000,000円 | ー | 10年 | ||
| 令和8~12年 | 20,000,000円 | 30,000,000円 | 13年 | |||
| その他住宅 | 令和4~12年 | ー | 10年 |
- ※新築の省エネ基準適合住宅は、令和10年以降、控除適用対象外。ただし、令和9年12月31日より前に建築確認を受けた場合や令和10年6月30日以前に建築された場合のみ、借入限度額2,000万円、控除期間10年とする。
なお、一般の新築住宅の場合は住宅借入金等特別控除の対象になりませんが、令和5年12月31日より前に建築確認を受けているか、令和6年6月30日までに建築されていれば借入限度額2,000万円として控除が適用されます。
住宅借入金等特別控除について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整の還付金の計算方法
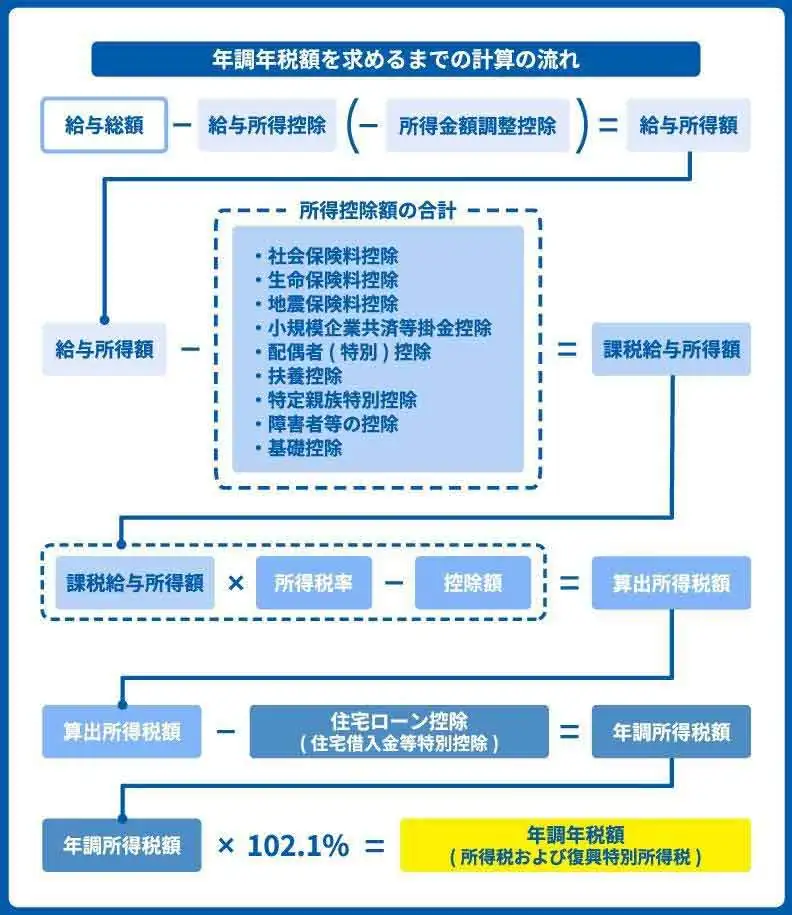
年末調整による還付金は、次の流れで計算されます。
-
-
1.毎月の給与と源泉徴収額を合計する
-
2.給与所得控除を差し引く
-
3.所得控除を差し引く
-
4.課税所得額から所得税額を算出する
-
5.税額控除を適用する
-
6.復興特別所得税を加算する
-
この手順に沿って年末調整の還付金を計算する方法を、以下に具体的に解説します。
年末調整の計算方法について、詳しくはこちらの記事で解説しています。
1.毎月の給与と源泉徴収額を合計する
まず、毎月の給与と賞与を合計し、年間の給与総額を求めます。併せて、源泉徴収された所得税と復興特別所得税の年間合計額を確認します。ただし、通勤交通費や立替経費など非課税扱いとなる支給分は計算に含めません。また、業務委託など副業による収入は年末調整の対象外となるため除外します。
さらに、計算期間中に転職している場合には、前職の勤務先から交付された源泉徴収票を確認し、現職の給与や賞与、源泉徴収額と合算して年間の金額を算出します。年の途中で転職した場合は、前職の源泉徴収票に記載された給与や源泉徴収税額などを、現職分と合算して年末調整を行います。一方、同時に複数の勤務先から給与を受けている場合、原則として従たる給与は年末調整の対象になりません。なお、12月分の給与が翌年1月に支払われる場合は、その金額は含めない点に注意しましょう。
2.給与所得控除を差し引く
次に、年間の給与収入から給与所得控除を差し引いて、課税対象となる給与所得を算出します。給与所得控除は年収に応じて自動的に適用されます。
なお、2026年(令和8年)の税制改正により、給与所得控除の最低額が74万円に引き上げられました。給与所得控除額は、令和8・9年分では最低74万円、最高195万円です。また、給与収入が850万円を超え一定の要件を満たす場合は、給与所得控除とは別に前述の所得金額調整控除が適用されます。なお、74万円に引き上げられたのは令和8・9年分の特例措置で、令和10年分以降は最低金額が69万円まで再度下げられる見込みです。
3.所得控除を差し引く
続いて、給与所得控除後の金額から、各種所得控除を差し引きます。所得控除は納税者の個々の事情に応じて一定の金額を差し引く制度です。
所得控除には、合計所得金額2,500万円以下の納税者に適用される基礎控除の他、配偶者控除や扶養控除、ひとり親控除、寡婦控除など、家族構成や生活状況によって適用される控除があります。また、生命保険料控除など、支出に基づいて適用される控除も含まれます。これらの控除を差し引いた後の金額が、課税所得額となります。
4.課税所得額から所得税額を算出する
課税所得額が確定したら該当する所得税の税率を掛け、所得税額を計算します。
所得税の税率は、下表のとおりです。
| 課税所得額 | 税率 | 控除額 |
|---|---|---|
| 1,000円 から 1,949,000円まで | 5% | 0円 |
| 1,950,000円 から 3,299,000円まで | 10% | 97,500円 |
| 3,300,000円 から 6,949,000円まで | 20% | 427,500円 |
| 6,950,000円 から 8,999,000円まで | 23% | 636,000円 |
| 9,000,000円 から 17,999,000円まで | 33% | 1,536,000円 |
| 18,000,000円 から 39,999,000円まで | 40% | 2,796,000円 |
| 40,000,000円 以上 | 45% | 4,796,000円 |
-
引用:国税庁「No.2260 所得税の税率」
5.税額控除を適用する
算出した所得税額から、さらに税額控除を差し引きます。税額控除は、課税所得を減らす所得控除とは異なり、所得税そのものから直接差し引ける制度です。年末調整で適用できる代表的な税額控除は、住宅借入金等特別控除(住宅ローン控除)です。原則として、適用1年目は確定申告が必要ですが、2年目以後は一定の要件を満たせば年末調整で適用できます。なお、配当控除や外国税額控除は、原則として確定申告で適用を受けます。
6.復興特別所得税を加算する
最後に、算出した所得税額に復興特別所得税を加算します。復興特別所得税は、東日本大震災の復興財源を確保するために導入された税で、基準となる所得税額に2.1%を乗じて計算します。課税対象となるのは、所得税を納めるすべての納税者です。これにより、最終的な納税額が確定します。
還付金は、次の計算式で求められます。
還付金=1年間に給与や賞与から源泉徴収された所得税および復興特別所得税の合計額-年末調整で確定した所得税額(年調年税額)
計算の結果、数値がマイナスになった場合は、源泉徴収額が不足していることを意味します。よってその差額を従業員から徴収し、追加で納税します。
なお令和9年分以後は、復興特別所得税(1.1%)と防衛特別所得税(1%)に分かれますが、合計の税率2.1%は変わりません。
復興特別所得税について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整で提出する書類
年末調整で提出される書類は、提出が必須の書類と、各種控除の適用を受けるために提出する書類の2種類に大別されます。
年末調整の必要書類について、詳しくはこちらの記事で解説しています。
従業員が会社に提出する書類
年末調整で従業員が会社に提出する主な申告書は、以下の3つです。ただし、すべての従業員が3種類すべてを提出するわけではなく、適用を受ける控除などによって異なります。
-
- 給与所得者の扶養控除等(異動)申告書
- 給与所得者の保険料控除申告書
- 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書
書類は提出する年分に合った最新の様式を使用しなければなりません。2026年(令和8年)は、保険料控除申告書の一般生命保険料控除欄に、「23歳未満の扶養親族を有する場合の特例」に対応する記載欄が追加されます。また、給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書における控除額の計算表・判定欄の数値も、税制改正を反映したものに修正されています。
さらに令和8年9月24日には、国税総合管理システム(KSK)がKSK2として大幅に刷新されます。それにより、書類の様式も変更される箇所があります。具体的には以下のとおりです。
-
- 金額等記入枠がマス目からフリーピッチ枠に
- 様式IDと二次元コードの追加
- 申告書の「控用」の廃止、白黒印刷化
- 給与所得の源泉徴収票がA5からA4サイズに変更
税制改正とKSK2による様式変更の時期は異なるため、書類作成時に国税庁のWebサイトなどで確認し、最新様式に更新しましょう。また年末調整には期限があるので、従業員からの提出を待つだけではなく、企業側が主導してスケジュールを組み、漏れなく書類を回収しましょう。
控除を受けるために従業員が提出する書類
年末調整では、各種控除を受けるために従業員自身が準備して提出する書類もあります。
| 控除の種類 | 必要な書類 |
|---|---|
| 住宅借入金等特別控除 | 住宅借入金等特別控除申告書 借入金の年末残高等証明書 |
| 配偶者特別控除 | 源泉徴収票や給与明細などの収入証明書類(税務上は任意) |
| 生命保険料・地震保険料控除 | 保険会社からの払込証明書(はがき・電子発行データ) |
| 社会保険料控除 | 国民年金や国民年金基金などの払込証明書 |
| 小規模企業共済等掛金控除 | 個人型確定拠出年金の掛金の払込証明書 |
年末調整は会社主導で行うため、担当者は従業員に対して提出期限を明確に伝え、提出を促しましょう。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整で戻る金額を知るには還付金早見表が便利
年末調整では、源泉徴収額が確定した所得税額を上回れば還付され、不足していれば追加徴収されます。2026年(令和8年)は基礎控除や給与所得控除が見直されますが、実際の還付額は給与や賞与の支給状況、源泉徴収額、適用される控除などによって異なります。ただし、一定の条件を設定すれば概算できるため、本記事で紹介したモデルケースも目安として参考にしてください。
令和8年分は税制改正に伴い、年末調整にも多くの変更点が生じます。年末調整業務を正確に、効率よく進めたいなら、クラウド給与計算ソフト「弥生給与 Next」の導入がおすすめです。「弥生給与 Next」なら各種控除申告書をWebで回収・修正でき、控除額などの計算も自動で行えます。加えて源泉徴収票などの法定調書も自動で作成できるためスムーズです。年末調整の効率化を目指すなら、「弥生給与 Next」の導入をご検討ください。
-
※本記事は2026年8月10日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
年末調整の還付金が予想より少ない理由は何ですか
従業員から「思ったより還付金が少ない」と質問されることはよくあります。還付金は所得や控除の内容によって変動するため、前年と同じ金額が戻るとは限りません。
還付金が少なくなる主な理由としては、次のようなケースが考えられます。
- 給与や賞与の金額が変わり、1年間に源泉徴収された税額が前年より少なかった
- 配偶者と離婚した
- 配偶者の所得が増えた
- 扶養する人数に変更があった
- 保険料の払込金額が減った
- 住宅ローンの残額が減った
これらの要因によって、適用できる控除がなくなったり控除額が減少したりするため、前年よりも還付金が少なくなることがあります。特に、以下の控除が受けられないケースでは、還付金が大きく減少する傾向があります。
- 配偶者控除(控除額38万円)
- 住宅借入金等控除(最大控除額35万円)
- 扶養控除(控除額38万円) など
従業員には「控除額が減少すると還付金が少なくなる、場合によっては追加徴収が発生することもある」と説明しておきましょう。
年末調整の還付金はいつ還付しますか
従業員から「還付金はいつ受け取れるのか」と質問を受けた場合、通常はその年の12月末、もしくは翌年1月ごろに支給されると説明しましょう。
基本的には、12月分の給与に上乗せして支給されるケースが一般的ですが、会社によっては12月の賞与や翌年1月分の給与に上乗せ、あるいは還付金のみを別途支給するケースもあります。
支給のタイミングは会社ごとの運用ルールによって異なるため、自社の処理方法を従業員に案内できるよう準備しておくと安心です。
年末調整における還付金の還付時期について、詳しくはこちらの記事で解説しています。
令和8年分の還付金は令和7年分より増えますか
2026年(令和8年)分から基礎控除額および給与所得控除が引き上げられます。従来の基礎控除は58万円~95万円でしたが、令和8年分では62万円~104万円に、給与所得控除の最低保障額も従来の65万円から74万円に変わります。令和8年1~11月の月次源泉徴収は改正前の旧税額表で計算しているため、改正後の税額で精算する12月の年末調整では、幅広い層で還付金が増加する可能性が高いです。
配偶者や扶養親族、各種控除の有無などによっても控除額が変わるため一概には言えませんが、還付金が増えると予想されるのは、合計所得金額2,350万円以下(給与収入のみの場合は2,545万円以下)の従業員です。特に「336万円超489万円以下(給与収入のみの場合は475万1,999円超665万5,556円以下)」の層は、従来基礎控除が68万円であったのに対し、今回の改正で104万円まで引き上げられたので、還付金も大幅に増えることが見込まれます。また、給与収入が220万円以下の層も、基礎控除額に加えて給与所得控除額も引き上げられるため、還付金の増加幅は大きくなるでしょう。
-
参照:国税庁「令和8年4月 源泉所得税の改正のあらまし」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者税理士法人古田土会計
社会保険労務士法人古田土人事労務
中小企業を経営する上で代表的なお悩みを「魅せる会計事務所グループ」として自ら実践してきた経験と、約3,000社の指導実績で培ったノウハウでお手伝いさせて頂いております。
「日本で一番喜ばれる数の多い会計事務所グループになる」
この夢の実現に向けて、全力でご支援しております。
解決できない経営課題がありましたら、ぜひ私たちにお声掛けください。必ず力になります。