【2026年最新】年末調整の還付金はいつ戻す?方法や還付金が発生しない人などを解説
更新
年末調整は、企業が毎年行う重要な業務の1つです。年末調整とは、1年間の給与から源泉徴収された所得税を実際に納めるべき額と照らし合わせて精算する手続きであり、納めすぎていた場合にはその差額(還付金)が返還されます。本記事では、年末調整の還付金が戻る時期や計算方法、還付金が発生しないケースや手続きで押さえておきたいポイントを、実務の面からわかりやすく解説します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
年末調整の還付金はいつ戻す?
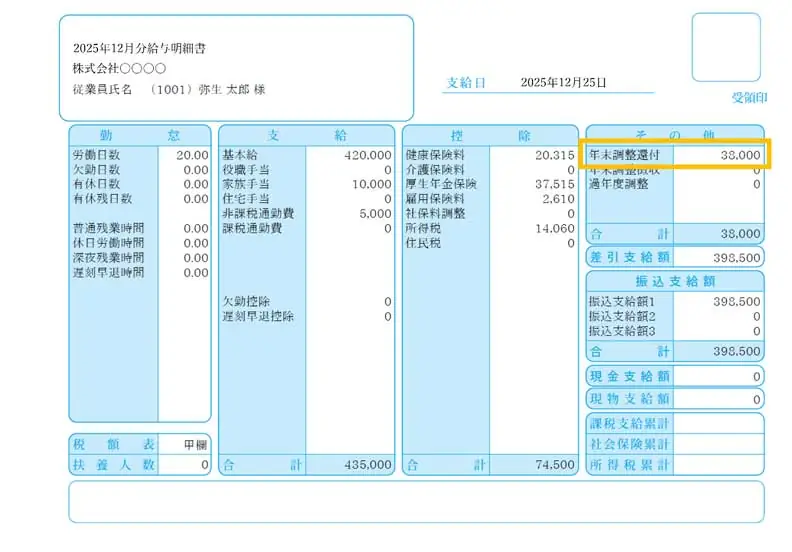
年末調整によって発生した還付金は、12月の給与支給時に従業員へ返還するケースが一般的です。ただし、一律の還付日が定められているわけではなく、会社によっては1月の給与で精算したり、給与とは別に還付したりする場合もあります。還付金をいつ戻すのか、どのような方法で調整するのかは、企業によって異なります。また、年末調整の還付金を精算した際は、通常、その金額を給与明細に明記します。
年末調整の還付金を戻す方法
年末調整の還付金を従業員に支給する方法は、下表のとおりです。
| 受取方法 | 備考 |
|---|---|
| 口座振込 | 給与振込とあわせて還付金を振り込む 給与振込とは別に還付金だけを振り込む |
| 現金を手渡し | 給与振込とは別に還付金だけ現金で手渡す 給与とあわせて還付金を現金で手渡す |
還付金をどのような方法で支給するのかは法令で定められておらず、各企業の規程に委ねられています。従業員から還付金の支給について確認された場合は、年末調整を行った時期や自社の精算方法に基づき、還付時期と受取方法を説明しましょう。
年末調整の還付金の計算方法
年末調整の還付金を計算するときの一般的な流れは、以下のとおりです。
-
-
1.書類を準備・回収する
-
2.年間の給与所得額を算出する
-
3.課税所得額を求めて所得税を計算する
-
4.1年間の源泉徴収税額と所得税額を比較し、還付額または不足額を算出する
-
還付金の計算で使用する書類は、扶養控除等(異動)申告書や控除証明書、住宅借入金等特別控除申告書などです。これらの書類を回収したうえで課税所得額を求め、そこから所得税を算出します。年末調整で1年間に納めるべき税額を算出後、年間の源泉徴収税額の合計額と比較し、源泉徴収税額の合計額が納めるべき税額を上回る場合、その差額が従業員に還付されます。
還付金の計算方法やシミュレーションについて、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整の還付金を処理する際のポイント
還付金は、従業員からさまざまな書類を提出してもらったうえで算出します。
還付金を処理する際のポイントは、以下の5つです。
-
- 控除を証明する書類を保管しておく
- 還付と追加徴収の違いを説明できるようにする
- 年末調整の申請書類を正確に書く
- 年末調整を適切に行う
- 給与明細を確認する
従業員によっては還付ではなく追加徴収が発生する場合もあるため、担当者はスムーズに対応できるよう準備しておきましょう。
控除を証明する書類を保管しておく
年末調整で還付金が発生するかどうかには控除額が影響し、控除額が多くなるほど還付金の額も増えます。控除を正しく適用するために、以下の書類を用意します。
-
- 生命保険料控除証明書
- 地震保険料控除証明書
- 社会保険料控除証明書
- 小規模企業共済等掛金控除証明書
生命保険料控除証明書や地震保険料控除証明書などは、保険会社などから従業員個人に発行されます。また、従業員が生計を一にする配偶者や親族の国民年金を代わりに支払った場合の保険料も控除されます。該当する場合は、国民年金に関する社会保険料の控除証明書を提出してもらいましょう。
還付と追徴の違いを説明できるようにする
年末調整では、不足分の税金を納めるための追加徴収が発生する場合があります。年末調整では、1年間に納めるべき所得税額と源泉徴収税額の合計額を比較し、源泉徴収税額のほうが多ければ差額を還付し、少なければ不足分を追加で徴収します。追加徴収を行う際は給与から差し引くため、従業員にあらかじめ説明しておきましょう。
年末調整の申請書類を正確に書く
年末調整に使用する申告書は、内容が正しく記載されていないと税金が計算できません。還付金の算出には、控除を正確に申告することが求められます。控除を過少に申告した場合は本来よりも還付金が少なくなり、過大に申告した場合は後日是正を勧奨されることが一般的です。特に、正当な理由がなく過大または過少に申告した場合は罰則の対象となることもあります。従業員には、控除証明書の保管・提出を周知しましょう。
2026年(令和8年)分の年末調整の主な変更点
令和7年度および令和8年度の税制改正による、令和8年分の年末調整に関する主な変更点は以下のとおりです。
-
1.基礎控除の見直し
令和8年分および令和9年分は、合計所得金額が2,350万円以下の人について、基礎控除額が合計所得金額に応じて段階的に変わります。例えば、合計所得金額が489万円以下の場合の基礎控除額は104万円となり、多くの納税者の税負担が軽減されます。
-
2.給与所得控除の見直し
給与所得控除の最低保障額は、令和8年分および令和9年分について74万円に引き上げられました。年末調整においては、給与収入が220万円未満の場合、特例により給与所得の金額を原則として給与収入から74万円を差し引いて計算します。給与収入が220万円超の場合、給与所得控除額に改正はありません。
-
3.特定親族特別控除の創設
特定親族特別控除は、令和7年分から適用されている制度です。19歳以上23歳未満の親族がいる場合、その親族の合計所得金額に応じて最高63万円の控除を受けられます。令和8・9年分は、対象となる特定親族の合計所得金額の下限が58万円超から62万円超に引き上げられ、給与収入のみの場合の範囲は136万円超197万円以下となります。
-
4.扶養親族等の所得要件の改正
基礎控除の改正に伴い、扶養控除、配偶者(特別)控除、ひとり親控除、勤労学生控除などの合計所得金額の要件が変更されました。扶養控除および配偶者控除の場合、対象となる扶養親族・同一生計配偶者の合計所得金額の要件が、令和8年分以降は62万円以下(給与収入のみの場合は136万円以下)に引き上げられています(令和7年分は58万円・給与収入123万円以下)。
なお、これらの改正は令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。令和8年11月までの源泉徴収事務に変更はなく、同年12月の年末調整から改正内容が反映されます。
-
参照:財務省「令和7年度税制改正の大綱(1/9)
 」
参照:国税庁「源泉所得税の改正のあらまし」
令和7年分・令和8年分以降の変更点について、詳しくはこちらの記事で解説しています。
年末調整を適切に行う
年末調整は給与支払者が行い、原則としてその年最後の給与を支払う際に、所得税の過不足を精算します。従業員から申告書や証明書を提出してもらう社内期限は、最後の給与計算に間に合うよう余裕を持って設定しましょう。年末調整後は、源泉徴収票などの法定調書を税務署へ、給与支払報告書を市区町村へ、原則として翌年1月31日までに提出します。
なお、勤務先での年末調整に間に合わなかった場合は確定申告で修正できます。確定申告の時期は2月16日〜3月15日です。ただし還付申告の場合は、年明けすぐから手続きが可能です。
令和8年分は、1月から11月まで改正前の源泉徴収税額表が使用され、12月の年末調整で改正後の基礎控除額や給与所得控除額が反映されます。そのため、給与や扶養状況などによっては、税制改正の影響で還付額が増える場合があります。
一方、令和9年1月以後に支払う給与からは改正後の源泉徴収税額表が使用され、税制改正の影響が毎月の源泉徴収税額にも反映されます。そのため、令和8年分と比べると、改正の影響が年末調整でまとめて反映されることによる還付額への影響は小さくなる見込みです。ただし、実際の還付額は、給与や賞与、扶養親族等の状況、各種控除の申告内容などによって異なります。
給与明細を確認する
従業員が受け取る還付金額は給与明細に記載されるため、担当者は記載内容に誤りや漏れがないかを確認しましょう。
なお、源泉徴収票には従業員に返金する還付金額は記載されていません。源泉徴収票は、従業員が1年で得た給与収入や控除額、納付した所得税額などの情報を記載する書類です。還付金として戻る金額を知りたいと考えた従業員が、源泉徴収票に金額が記載されていないことを不思議に感じ、担当者へ質問してくるケースも少なくありません。質問された際に適切に回答できるようにしておきましょう。
源泉徴収票の見方について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整で還付金が発生する主な控除
年末調整による還付金の金額は、一般的に適用される控除の額が多いほど増えます。主な所得控除の種類は以下のとおりです。
-
- 配偶者控除・配偶者特別控除
- 扶養控除
- 特定親族特別控除
- 生命保険料控除・地震保険料控除
- 社会保険料控除
- iDeCo(個人型確定拠出年金)などの小規模企業共済等掛金控除
- 障害者控除
- 寡婦控除
- ひとり親控除
すべての所得控除には適用条件が設けられています。また、住宅ローン控除は所得控除ではなく税額控除に該当します。そのほか、寄附金控除や医療費控除などもありますが、これらは年末調整では適用できません。
配偶者控除・配偶者特別控除
結婚し配偶者がいる従業員で要件を満たしている人は、配偶者控除または配偶者特別控除の対象となります。ただし、従業員本人の年間の合計所得金額が1,000万円以下であることが条件です。そのほか、配偶者の合計所得金額が62万円以下(令和8年分以降の基準。給与収入のみの場合は136万円以下)であること、正式に婚姻の届出をしていること、同じ生計の下で生活していることなどの条件が定められています(令和7年分は58万円・給与収入123万円以下)。控除額は、納税者本人の合計所得金額が900万円以下であれば38万円、900万円超950万円以下であれば26万円、950万円超1,000万円以下であれば13万円です。
配偶者特別控除は、配偶者控除の適用を受けられないケースで利用できる控除です。配偶者の合計所得金額が62万円超133万円以下(令和8年分以降)の場合に適用されます。控除額は、納税者本人の合計所得金額および配偶者の合計所得金額に応じて決まります。なお、令和8年分および令和9年分は、給与所得控除の引き上げにより、配偶者の収入が給与のみの場合、給与収入169万円以下であれば、納税者本人の合計所得金額に応じた満額の配偶者(特別)控除を受けられます。
-
参照:国税庁「源泉所得税の改正のあらまし」P.2
特定親族特別控除
特定親族特別控除は、令和7年から適用されている制度です。居住者が特定親族を有する場合、特定親族の合計所得金額に応じて控除が受けられます。
特定親族とは、居住者と生計を一にする19歳以上23歳未満の親族で、合計所得金額が62万円超123万円以下(給与収入のみの場合は136万円超197万円以下)の人を指します(令和7年分は58万円超123万円以下・給与収入123万円超188万円以下)。
控除額は3万円から63万円で、特定親族の所得が低いほど控除額が大きくなるしくみです。この控除の適用により、扶養控除の要件を満たさない大学生年代の子がいる世帯でも、税負担の軽減を図ることができます。
-
参照:国税庁「源泉所得税の改正のあらまし」P.2
保険料等控除
従業員が個人で民間保険に加入している場合、控除を受けられる可能性があります。対象となるのは、生命保険や個人年金保険、介護医療保険(下記の新制度の場合に限る)に加入している方、地震保険料を支払っている方などです。
生命保険料控除は、契約した時期によって控除額の上限が変わります。2012年(平成24年)1月1日以降に契約した場合は新制度、それ以前の契約であれば旧制度が適用されます。以下に、旧制度と新制度での所得税・住民税それぞれの控除額を整理しました。
なお、23歳未満の扶養親族がいる場合、令和8年分および令和9年分は新契約の一般生命保険料控除の適用限度額が4万円から6万円に引き上げられます。生命保険料控除全体の適用限度額12万円は変わりません。
-
参照:財務省「令和7年度税制改正の大綱(1/9)」
生命保険料控除の上限について、詳しくはこちらの記事で解説しています。
旧制度
| 年間払込保険料等 | 控除額 |
|---|---|
| 2万5,000円以下 | 支払った保険料の全額 |
| 2万5,000円超5万円以下 | (払込保険料等×1/2)+1万2,500円 |
| 5万円超10万円以下 | (払込保険料等×1/4)+2万5,000円 |
| 10万円超 | 一律5万円 |
- ※10万円が限度
| 年間払込保険料等 | 控除額 |
|---|---|
| 1万5,000円以下 | 支払った保険料の全額 |
| 1万5,000円超4万円以下 | (払込保険料等×1/2)+7,500円 |
| 4万円超7万円以下 | (払込保険料等×1/4)+1万7,500円 |
| 7万円超 | 一律3万5,000円 |
新制度
| 年間払込保険料等 | 控除額 |
|---|---|
| 2万円以下 | 支払った保険料の全額 |
| 2万円超4万円以下 | (払込保険料等×1/2)+1万円 |
| 4万円超8万円以下 | (払込保険料等×1/4)+2万円 |
| 8万円超 | 一律4万円 |
- ※12万円が限度
| 年間払込保険料等 | 控除額 |
|---|---|
| 1万2,000円以下 | 支払った保険料の全額 |
| 1万2,000円超3万2,000円以下 | (払込保険料等×1/2)+6,000円 |
| 3万2,000円超5万6,000円以下 | (払込保険料等×1/4)+1万4,000円 |
| 5万6,000円超 | 一律2万8,000円 |
なお、23歳未満の扶養親族がいる場合、令和8年分および令和9年分は新契約の一般生命保険料控除の適用限度額が6万円となります。
控除額のシミュレーション
新制度のもとで一般生命保険料控除の対象となる生命保険に加入し、年間12万円の保険料を支払った場合を例に、税金の軽減額をシミュレーションしてみましょう。
年間の払込保険料が8万円を超える場合、所得税における一般生命保険料控除額の上限は一律4万円です。したがって、課税所得から4万円が差し引かれ、所得税率が10%の場合は年間4,000円の税負担が軽減されます。
また、住民税では、年間の払込保険料が5万6,000円を超えると課税所得から2万8,000円が控除されます。住民税率は原則として全国一律10%のため、年間で2,800円の税負担が軽減される計算になります。
なお、23歳未満の扶養親族がいる場合は一般生命保険料控除の上限が6万円となるため、所得税率が10%であれば軽減額はさらに大きくなります。
社会保険料控除
社会保険料控除とは、健康保険や厚生年金保険などの社会保険料として支払った金額を、そのまま所得控除できる制度です。控除額は、支払った社会保険料の全額が対象となります。
従業員本人が支払った社会保険料だけでなく、生計を一にする配偶者や親族の国民年金を本人が代わりに支払った場合も社会保険料控除を受けられます。その一方で、従業員本人の給与から天引きされる社会保険料については、申告や証明書の提出は不要です。なお、国民年金保険料および国民年金基金の掛金については、控除証明書や領収証書など、支払ったことを証明する書類を添付または提示します。
社会保険料控除の対象となる社会保険料の種類や対象者について、詳しくはこちらの記事で解説しています。
iDeCo(個人型確定拠出年金)などの小規模企業共済等掛金控除
小規模企業共済等掛金控除とは、小規模企業共済法や確定拠出年金法などの規定に基づく掛金を支払った場合に適用できる制度です。控除の対象となる掛金は、以下のとおりです。
-
- 小規模企業共済法の規定によって独立行政法人中小企業基盤整備機構と結んだ共済契約の掛金
- 確定拠出年金法に規定する企業型年金加入者掛金または個人型年金加入者掛金
- 地方公共団体が実施する、いわゆる心身障害者扶養共済制度の掛金
これらの掛金を支払った場合、その年に支払った金額の全額が小規模企業共済等掛金控除の対象になります。なお、令和7年6月に成立した年金制度改正法により、iDeCoの掛金の上限が引き上げられます。令和8年12月の施行後は、企業年金とiDeCoを合わせた拠出限度額が月額6万2,000円となり、実際のiDeCoの上限額は、企業型DCの事業主掛金額やDB等の他制度掛金相当額を差し引いて決まります。
-
参照:厚生労働省「2025年の制度改正」
小規模企業共済等掛金控除について、詳しくはこちらの記事で解説しています。
住宅ローン控除
住宅ローン控除の正式名称は、住宅借入金等特別控除といいます。住宅ローン控除とは、年末の住宅ローン残高の一定割合を所得税から控除できる制度です。令和8年から令和12年までに入居する場合、控除率は原則0.7%、控除期間は住宅の区分や性能などに応じて10年または13年です。所得税から控除しきれない金額は、一定の範囲で翌年度の住民税から控除されます。
住宅ローン控除は、購入・新築する住宅の性能や入居する時期、世帯の状況によって借入限度額が変わります。子育て世帯・若者夫婦世帯には、借入限度額の上乗せ措置が設けられています。
なお、令和8年度税制改正により、住宅ローン控除は2030年(令和12年)12月31日までの入居分へと5年延長されました。年末調整で住宅ローン控除を適用できるのは2年目からで、初年度は従業員自身が確定申告で手続きを行います。
-
参照:国税庁「源泉所得税の改正のあらまし」P.5
住宅借入金等特別控除申告書の書き方について、詳しくはこちらの記事で解説しています。
障害者控除
障害者控除とは、納税者自身や同一生計配偶者、扶養親族が所得税法上の障害者に当てはまるときに受けられる控除です。障害者控除で受けられる控除額は、下表のとおりです。
| 区分 | 控除額 |
|---|---|
| 障害者 | 27万円 |
| 特別障害者 | 40万円 |
| 同居特別障害者 | 75万円 |
なお、障害者控除は、扶養控除の適用がない16歳未満の扶養親族が該当する場合においても適用されます。
-
参照:国税庁「No.1160 障害者控除」
寡婦控除
寡婦控除は、夫と離婚または死別した女性従業員が利用できる控除です。利用できるのは戸籍上の女性で、ひとり親に当たらず、合計所得金額が500万円以下の人で、以下のいずれかの条件を満たしている場合です。寡婦控除が適用されるかどうかは、その年の12月31日時点での状況で判断されます。
-
-
①離婚後に再婚しておらず、扶養親族がいる
-
②死別後に再婚していないか、もしくは夫の生死が不明である
-
寡婦控除の所得控除額は、所得税が27万円、住民税が26万円です。所得税であれば、課税所得から27万円が控除されます。その結果、所得税の税率が5%となる場合は、控除額の27万円に税率5%をかけあわせた1万3,500円が所得税から減額されます。なお、令和8年分以降は、寡婦控除の対象となる扶養親族の合計所得金額の要件が58万円以下から62万円以下に引き上げられています。
-
参照:国税庁「源泉所得税の改正のあらまし」P.2
寡婦控除を利用できる従業員がいる場合、「給与所得者の扶養控除等(異動)申告書」の「障害者、寡婦、ひとり親又は勤労学生」の「寡婦」にチェックを入れて提出してもらいましょう。なお、提出期限は当年の初めに給与の支払を受ける日の前日までとされています。
寡婦控除について、詳しくはこちらの記事で解説しています。
ひとり親控除
ひとり親控除は、生計を一にする子を持つひとり親に適用できる制度であり、2020年(令和2年)に創設されました。子がいるひとり親であれば、性別や過去の婚姻歴を問わず利用できます。ひとり親控除の控除額は、所得税では令和9年分から38万円(令和8年分までは35万円)、住民税では令和10年度分から33万円(令和9年度分までは30万円)に引き上げられます。
対象となる子は、その年分の総所得金額等が62万円以下(令和8年分以降。令和7年分は58万円以下、給与収入のみの場合は123万円以下)で、他の人の同一生計配偶者や扶養親族になっていない人に限られます。また、ひとり親本人には合計所得金額が500万円以下という所得要件があります。
-
参照:国税庁「源泉所得税の改正のあらまし」P.2
ただし、内縁関係にある人がいる、事実婚と認められる相手がいるといったケースでは対象外です。また、子以外の親や孫などの扶養親族には適用されません。
ひとり親控除について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整の対象とならない人
以下のような人は、原則として勤務先で年末調整を受けられないため、勤務先の年末調整による還付を受けることはできません。ただし、年末調整を受けられない場合でも、確定申告によって還付を受けられることがあります。
-
- 年の中途で退職し、年末調整の対象となる例外に該当しない人
- 給与収入が2,000万円を超える人
- 給与所得者の扶養控除等(異動)申告書を勤務先に提出していない人
これらに該当する場合、どのように対処するのかを解説します。
年の中途で退職した人
年の中途で退職した人は、原則として退職した勤務先での年末調整の対象になりません。年内に再就職し、前職の源泉徴収票を転職先へ提出した場合は、原則として転職先で前職分を含めた年末調整を受けられます。
転職先で年末調整を受けられなかった場合や、退職後に再就職しなかった場合は、所得税を納め過ぎていれば、確定申告によって還付を受けられます。ただし、死亡により退職した人や、12月に支給される給与を受け取った後に退職した人など、一定の要件に該当する人は、年の中途で退職しても年末調整の対象です。
退職者の年末調整について、詳しくはこちらの記事で解説しています。
確定申告をしなければならない人
次のような人は勤務先での年末調整の対象にならない、または年末調整だけでは税額を確定できないため、原則として確定申告をしなくてはなりません。
-
- 1年間の給与収入が2,000万円を超える人
- 災害減免法により、源泉所得税および復興特別所得税の徴収猶予または還付を受けた人
- 2か所以上から給与を受け取っており、年末調整されなかった給与の収入金額と給与所得・退職所得以外の所得金額との合計額が20万円を超える人
給与を複数の勤務先から受け取っていても、必ず確定申告をすべきとは限りません。収入や所得の状況に応じて判断しましょう。
給与所得者の扶養控除等(異動)申告書を未提出の人
給与所得者の扶養控除等(異動)申告書は、年末調整業務に必要となる書類の一種です。控除額の計算に不可欠であるため、未提出のままでは正確な還付額の算出および返還はできません。
申告書の提出期限は、当年の初めに給与の支払を受ける日の前日までとされています。もし提出していない従業員がいた場合、毎月の給与からは乙欄で源泉徴収されるため、通常より多く税額が天引きされます。その場合は年末調整ではなく、従業員自身が確定申告を行うことで各種控除を申告できます。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整の還付金をいつ戻すのか把握しておこう
年末調整で発生した還付金の支給時期は、一般的に12月の給与支給時で、給与明細にも金額を記載します。ただし、法令で決まっているわけではないため、従業員から質問された際には社内のルールに従って回答しましょう。また、従業員が受け取る還付金の金額は適用する控除の額によって大きく変わるため、周知や説明を行うことも大切です。
年末調整業務の効率化には、クラウド給与計算ソフト「弥生給与 Next」の導入を検討してみてはいかがでしょうか。給与計算や年末調整、給与・賞与の自動計算や明細書の作成、Web配信など、多彩な機能を活用した正確かつ迅速な処理が可能です。給与計算業務の負担を軽減したい場合は、ぜひご検討ください。
-
※ご契約のプランによって利用できる機能が異なります。
※本記事は2026年8月7日時点の情報を基に制作しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
年末調整の還付金はどこで確認できる?
年末調整の還付金は、給与明細で確認できます。還付金が発生したときには、給与明細の年末調整欄などに、年末調整還付額や所得税還付額として記載します。
年末調整で国民年金を追納すると還付金が増える?
年末調整で国民年金を追納した場合、還付金の額が増えます。国民年金の納付の猶予を受けていた人は、国民年金の追納が可能です。国民年金は社会保険料控除の対象であるため、追納した分は控除額として計上されます。
年末調整の還付金が1月や2月の給与で戻るのはなぜ?
年末調整の還付金は12月の給与支給時に戻るのが一般的ですが、企業によっては1月や2月の給与で戻る場合もあります。これは、年末調整の事務処理が12月の給与計算に間に合わない場合や、12月の給与支給後に年末調整を行う場合があるためです。
還付金の支給時期は法令で定められておらず、各企業の給与規程に委ねられているため、戻る時期は勤務先によって異なります。具体的な時期は、自社の給与規程や担当部署に確認するとよいでしょう。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
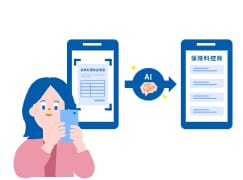
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者税理士法人古田土会計
社会保険労務士法人古田土人事労務
中小企業を経営する上で代表的なお悩みを「魅せる会計事務所グループ」として自ら実践してきた経験と、約3,000社の指導実績で培ったノウハウでお手伝いさせて頂いております。
「日本で一番喜ばれる数の多い会計事務所グループになる」
この夢の実現に向けて、全力でご支援しております。
解決できない経営課題がありましたら、ぜひ私たちにお声掛けください。必ず力になります。