売上1,000万円以下の個人事業主とインボイス制度|影響と必要な対応を解説
更新

売上が1,000万円以下の個人事業主は、原則として消費税の免税事業者です。
適格請求書発行事業者への登録は任意ですが、登録すると課税事業者となり、消費税の申告・納税が必要になります。一方、登録しない場合は、取引先との関係を考慮する必要があるケースもあります。
また、令和8年度税制改正により、インボイス制度を機に課税事業者となった事業者に対する負担軽減措置も見直されました。2割特例は2026年分をもって終了しますが、2027年分・2028年分については、個人事業主に限り、新たに3割特例が利用できることになっています。
本記事では、売上1,000万円以下の個人事業主が受けるインボイス制度の影響や、適格請求書発行事業者への登録を判断する際のポイント、利用できる負担軽減措置について解説します。
2027年分から改正の青色申告特別控除75万円の要件には「優良な電子帳簿」で対応できるので、今から使うと安心です!
初年度無料ですべての機能が使用できます。
e-Taxも製品から直接できるので、自宅からかんたんに確定申告が可能です

インボイス制度による売上1,000万円以下の個人事業主が受ける影響は?
インボイス制度下では、売上1,000万円以下の個人事業主は、免税事業者のままでいるか、適格請求書発行事業者として登録するかによって、取引先との関係や消費税の納税、経理処理などに影響が生じる可能性があります。
インボイス制度(適格請求書等保存方式)とは、消費税の仕入税額控除を受けるために、一定の事項を記載した適格請求書(インボイス)などの保存が必要となる制度です。適格請求書を発行できるのは、税務署長の登録を受けた適格請求書発行事業者に限られます。
個人事業主を含むすべての事業者は、消費税の「免税事業者」と「課税事業者」に分けられます。売上1,000万円以下の個人事業主は、原則として消費税の免税事業者です。
免税事業者は消費税の納税義務がありません。一方、免税事業者の条件に該当しない課税事業者には、消費税の申告・納税義務が発生します。
また、免税事業者のままでは適格請求書(インボイス)を発行できません。適格請求書を発行するためには、適格請求書発行事業者として登録し、課税事業者となる必要があります。
免税事業者のままでいる場合の影響
免税事業者のまま事業を続ける場合、買手側から求められても適格請求書を発行することはできません。買手側へ適格請求書を発行できないことが取引条件に影響する可能性があります。
免税事業者の個人事業主には、次のような影響が出ると考えられます。
免税事業者のままでいる個人事業主が受ける可能性がある影響
-
- 課税事業者との既存の取引が減少する、または契約を解消される
- 課税事業者に消費税分の取引価格の値下げを交渉される
- 新規の課税事業者との取引を獲得しにくくなる
買手側が課税事業者の場合、免税事業者からの仕入では仕入税額控除を適用できないためです。
仕入税額控除とは、課税事業者が納税すべき消費税額を計算する際に、売上にかかる消費税から仕入れにかかった消費税を差し引くことで、消費税の二重課税を防ぐものです。
免税事業者のままでいれば、消費税の納税義務は原則として発生しません。
ただし、適格請求書発行事業者ではないことを理由に、取引先である買手側が一方的に著しく低い取引価格を設定したり、それに応じないことを理由に取引を停止したりする場合には、独占禁止法上問題となるおそれがあります。取引条件の変更については、取引先と十分に協議することが重要です。
なお、買手側(販売相手)が適格請求書を必要としない一般消費者である場合は、免税事業者の個人事業主でも事業に影響がありません。
また、買手側(販売相手)が、課税事業者でも簡易課税を選択している場合も免税事業者との取引には影響がありません。なぜなら簡易課税を選択している場合、みなし仕入率で納税する消費税額を計算するので、受取る請求書や領収書が適格請求書か否かが問われないためです。
簡易課税制度について詳しくは、以下の記事を参考にしてください。
適格請求書発行事業者となる場合の影響
売上1,000万円以下の個人事業主が、適格請求書を発行するために適格請求書発行事業者として登録した場合、課税事業者となり、消費税の申告・納税が必要になります。
仕入先に適格請求書発行事業者とそれ以外の事業者が混在している場合には、受け取った請求書の内容に応じた管理も必要です。また、帳簿の作成や請求書の保存、消費税の確定申告など、免税事業者では必要がない業務が増えることになります。
そのため、適格請求書発行事業者となる場合は、最新の経理方法で対応できるかを確認し、必要に応じてインボイス制度に対応した会計ソフト・確定申告ソフトや請求書発行システムの利用も検討するとよいでしょう。
弥生のクラウド確定申告ソフト「やよいの青色申告 オンライン」「やよいの白色申告 オンライン」は、インボイス制度や消費税申告にも対応しています。またクラウド請求書作成ソフト「Misoca」は、適格請求書が簡単に作成できます。
なお、免税事業者が登録に係る経過措置を利用して適格請求書発行事業者の登録を受けた場合、一定期間は、登録を取り消しても免税事業者に戻ることができません。具体的には、登録日以後2年を経過する日の属する課税期間の末日までは、課税事業者として消費税の申告が必要です。
取引先によって異なるインボイス制度の影響
売上1,000万円以下の個人事業主は、買手側が課税事業者なのか免税事業者なのかによっても、インボイス制度による影響が異なります。買手側が課税事業者の場合は仕入税額控除のために適格請求書を求められる可能性がありますが、免税事業者や一般消費者の場合は適格請求書が通常不要です。
買手側が課税事業者の場合
買手側が課税事業者の場合は、買手側が仕入税額控除を受けるために売手側に適格請求書の発行を求めることがあります。特に、課税事業者との取引が多い場合は、適格請求書発行事業者への登録によるメリットと、消費税の納税・事務負担を比較して判断する必要があります。
買手側が免税事業者や一般消費者の場合
買手側が免税事業者や一般消費者の場合には、買手側も適格請求書が必要ないため、適格請求書を必要とする場面は通常ありません。ただし、今後、課税事業者との取引が増える場合や、主要な販売相手が変わる場合には、適格請求書発行事業者への登録を改めて検討する必要が出てくるかもしれません。
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
免税事業者から課税事業者となった場合の消費税の計算方式
免税事業者の個人事業主が課税事業者となった場合、消費税の計算方式には「一般課税(本則課税)」と「簡易課税」の2種類があります。
また、インボイス制度を機に免税事業者から課税事業者となった個人事業主は、一定の要件を満たせば、「2割特例」や「3割特例(新設・個人事業主のみ選択可)」といった納税額の負担軽減措置を利用できます。
ここでは、それぞれの計算方式と特例について解説します。
一般課税(本則課税)
一般課税(本則課税)では、「納税額=売上税額-仕入税額」で消費税額を計算します。
課税売上高にかかった消費税額から、仕入等にかかった消費税額を差し引いて消費税額を算出する方法で、原則課税と呼ばれることもあります。
簡易課税
簡易課税とは、業種に応じた事業区分ごとに決められた「みなし仕入率」を使って、「消費税納税額=売上税額-(売上税額×みなし仕入率)」で計算する方法です。
実際の仕入や経費にかかった消費税額ではなく、「みなし仕入率」を使って仕入税額を算出します。売上にかかった消費税額だけ把握すれば計算できるので、事務負担が軽減できる方法です。
基準期間(個人事業主は前々年、法人は前々事業年度)の課税売上高が5,000万円以下の事業者が選択できます。
みなし仕入率とは簡易課税の納税額を計算する際に用いる割合のことで、事業区分別に40~90%のみなし仕入率が設定されています。事業区分ごとのみなし仕入率と該当する事業は、次のとおりです。
| 事業区分 | みなし仕入率 | 該当する事業 |
|---|---|---|
| 第1事業 | 90% | 卸売業(他の者から購入した商品をその性質・形状を変更しないで他の事業者に対して販売する事業) |
| 第2種事業 | 80% | 小売業(他の者から購入した商品をその性質・形状を変更しないで販売する事業で第1種事業以外のもの)、農業・林業・漁業(飲食料品の譲渡に関わる事業) |
| 第3種事業 | 70% | 農業・林業・漁業(飲食料品の譲渡に関わる事業を除く)、鉱業、建設業、製造業(製造小売業を含む)、電気業、ガス業、熱供給業および水道業 |
| 第4種事業 | 60% | 第1種事業、第2種事業、第3種事業、第5種事業および第6種事業以外の事業をいい、具体的には、飲食店業など |
| 第5種事業 | 50% | 運輸通信業、金融・保険業、サービス業(飲食店業に該当する事業を除く) |
| 第6種事業 | 40% | 不動産業 |
-
※国税庁「No.6509 簡易課税制度の事業区分
 」
なお、簡易課税制度を選択すると、原則として2年間は変更できません。
2割特例
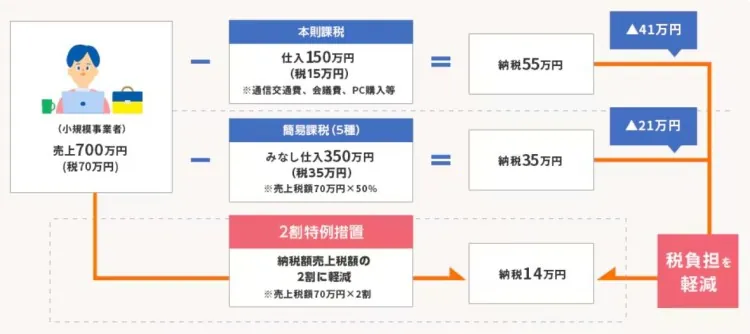
2割特例はインボイス制度を機に課税事業者となった事業者が対象の特例制度です。納付する消費税額を売上にかかる消費税額の2割に抑えられる負担軽減措置です。
2割特例は2023年10月1日から2026年9月30日までの日の属する各課税期間に適用できます。
消費税の一般課税(本則課税)では、売上にかかる消費税から仕入にかかる消費税を差し引いて納税額を計算します。しかし、2割特例では仕入にかかる消費税の差し引き計算を行わず、売上にかかる消費税額の8割を仕入税額とみなして控除できるため、事務負担が軽減されるという制度です。
例えば、下図のように同じ課税売上高700万円の事業者でも、一般課税(本則課税)か簡易課税か2割特例かで税負担は異なります。
【サービス業の場合の納付する消費税額の違いの例(2割特例)】
個人事業主と法人で2割特例を適用できる申告回数や期間の計算方法が異なるため、自事業・自社の課税期間を確認してください。
2割特例は、基準期間の課税売上高が1,000万円を超える事業者や、資本金1,000万円以上の新設法人は対象外です。
例えば、免税事業者である個人事業主が2023年10月1日から登録を受ける場合、2023年分(10月から12月分)の申告から2026年分(その年の12月まで)の申告まで、計4回の申告が適用対象範囲です。
3月決算の法人で、2023年10月1日から登録を受ける場合は、2023年10月から2024年3月の申告から、2026年期(2026年4月1日〜2027年3月31日)の申告までの計4回の申告が適用対象範囲とされます。
2割特例を利用するための特別な届出は不要です。消費税の確定申告書に2割特例の適用を受ける旨を追記すれば利用できます。
なお、2割特例では売上税額の80%を仕入税額とみなして控除するため、簡易課税制度でみなし仕入率が90%となる第1種事業(卸売業)に該当する場合は、簡易課税制度を選択したほうが納税額を抑えられます。事業区分や仕入れの状況によって有利・不利が変わるため、申告前に2割特例と簡易課税制度の両方で納税額を試算しておくとよいでしょう。
また、2割特例の適用期間中に基準期間の課税売上高が1,000万円を超えるなどで、消費税の課税事業者になる要件を満たす場合などは、2割特例が適用できません。
個人事業主が2026年分で2割特例が適用できるかの簡易判定図
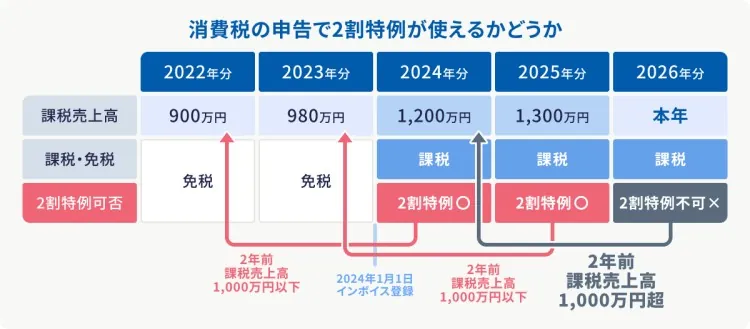
また、2割特例は2026年9月30日までの日の属する課税期間で終了します。その後、個人事業主については次に説明する3割特例が用意されていますが、法人には後継となる特例がありません。法人は原則課税または簡易課税制度で申告することになります。
3割特例
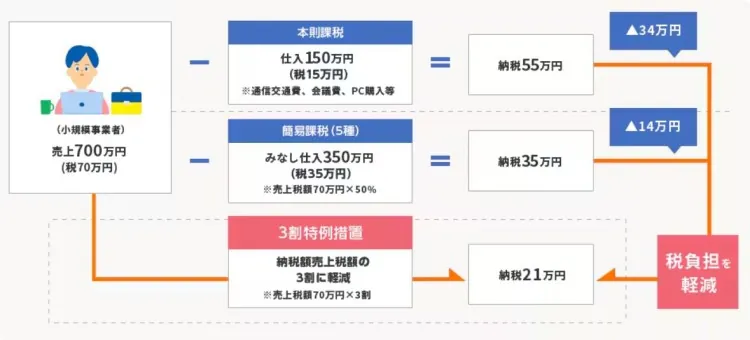
3割特例は、2割特例の終了に伴い、令和8年度税制改正で新設された個人事業主限定の経過措置です。納付する消費税額を売上にかかる消費税額の3割に軽減できる特例です。
対象は個人事業主に限られ、法人は利用できません。
インボイス制度の開始を機に免税事業者から適格請求書発行事業者の登録により課税事業者となった個人事業主は、2027年(令和9年)分と2028年(令和10年)分について、納付する消費税額を売上税額の3割にすることができます。
【サービス業の場合の納付する消費税額の違いの例(3割特例)】
適用の主な要件は、次のとおりです。
-
- 個人事業主であること(法人は対象外)
- 適格請求書発行事業者の登録を受けていること
- 基準期間(適用を受ける年の2年前。2027年分なら2025年、2028年分なら2026年)の課税売上高が1,000万円以下であること
ただし、これらを満たす場合でも、インボイス発行事業者の登録と関係なく課税事業者となる課税期間については、3割特例を適用できません。
2割特例と同様に、事前の届出は不要です。ただし、消費税の確定申告書に3割特例の適用を受ける旨を付記する必要があります。
なお、2割特例と比べて納税額は増えます。事業区分によっては、3割特例よりも簡易課税制度のほうが納税額を抑えられる場合があります。
例えば、卸売業(第1種事業)のみなし仕入率は90%、小売業(第2種事業)は80%であるため、いずれも3割特例の70%を上回ります。
そのため、卸売業や小売業では、簡易課税制度を選択したほうが有利になる可能性があります。事業区分や仕入の状況によって有利・不利が変わるため、3割特例と簡易課税制度の両方で納税額を試算しておくとよいでしょう。
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
適格請求書発行事業者の登録申請方法
売上1,000万円以下の個人事業主が適格請求書発行事業者になるには、「適格請求書発行事業者の登録申請書」を提出する必要があります。
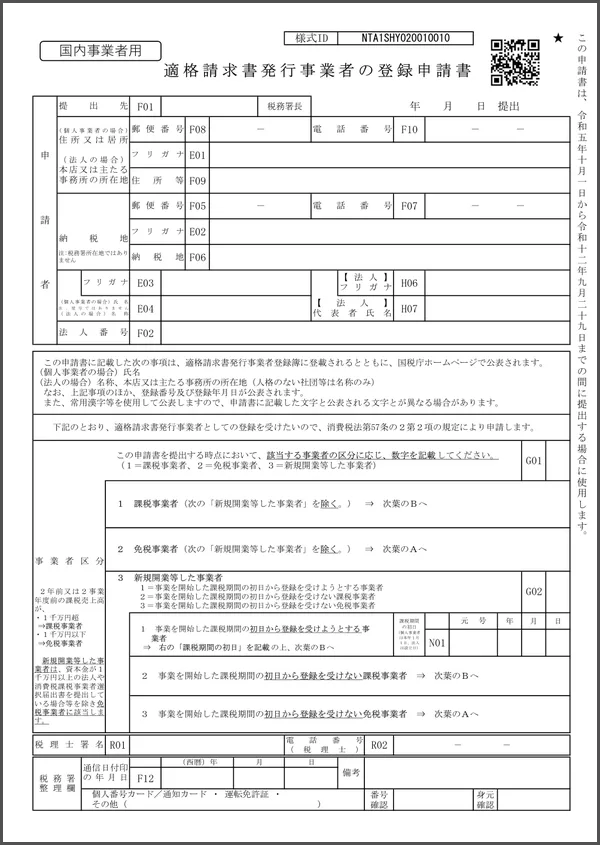
-
※国税庁「D1-64 適格請求書発行事業者の登録申請手続(国内事業者用)」
- ※この様式は、2026年8月現在公開されている様式です。変更になることもあります。
登録申請の方法には、書面を管轄のインボイス登録センターへ郵送する方法と、e-Taxを利用してオンラインで申請する方法の2種類があります。
登録を受けると登録番号が通知され、この番号は適格請求書の記載事項の一つになります。登録申請から登録通知を受けるまでには一定の期間がかかります。取引先に登録番号を伝える予定がある場合は、余裕をもって申請しましょう。
登録申請は、書面を郵送する方法と、e-Taxを利用する方法があります。
書面で申請する方法
書面で申請する場合は、国税庁のWebサイトからダウンロードした「適格請求書発行事業者の登録申請書」に必要事項を記入します。
申請書の記入が完了したら、納税地を管轄するインボイス登録センターへ郵送します。提出先は、国税庁の案内で確認できます。
参考:国税庁「各局(所)インボイス登録センターのご案内」
申請書には、氏名や納税地などの基本情報のほか、事業者の区分や登録に関する事項を記載します。免税事業者や課税事業者など、自身の状況に応じて必要事項を確認して記入しましょう。
記載方法については、下記のフローチャートが参考になります。
参考:国税庁「ケース別登録申請書(フローチャート)」
なお、免税事業者が適格請求書発行事業者として登録する場合、本来は「消費税課税事業者選択届出書」の提出が必要です。ただし、2023年(令和5年)10月1日から2029年(令和11年)9月30日までの日を含む課税期間中に登録を受ける場合は、経過措置により、原則としてこの届出書を提出しなくても適格請求書発行事業者の登録を受けることができます。
e-Taxで申請する方法
e-Taxを利用して申請する場合は、「e-Taxソフト」または「e-Taxソフト(WEB版)」から登録申請を行います。e-Taxソフト(WEB版)は、個人事業主であればパソコンのほか、スマートフォンやタブレットから利用できる場合もあります。
申請にあたっては、電子証明書(マイナンバーカードなど)や利用者識別番号などの準備が必要です。すでに所得税の確定申告などでe-Taxを利用している場合は、取得済みの利用者識別番号を利用できます。
インボイス制度の登録申請については、こちらの記事で解説していますので参考にしてください。
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
インボイス制度で売上1,000万円以下の個人事業主が検討すべきこと
インボイス制度によって、売上1,000万円以下の個人事業主が検討すべきなのは、「適格請求書発行事業者に登録するか否か」と「登録する場合の適格請求書の準備」の2つです。
取引先や事業への影響を踏まえて判断したうえで、必要な準備を進めてください。
適格請求書発行事業者に登録するかを検討する
買手側である取引先に課税事業者が多い個人事業主の場合、適格請求書の発行を求められることがあります。また、適格請求書を発行できないことで、取引条件の見直しや新規取引への影響が生じる可能性もあるかもしれません。
そのため、適格請求書発行事業者に登録することも選択肢の一つです。ただし、免税事業者が登録すると消費税の申告・納税が必要になり、経理処理の負担も増えます。まずは取引先や事業への影響を考慮したうえで判断しましょう。
また、免税事業者などからの課税仕入れについては、買手側が一定割合の仕入税額控除を受けられる経過措置が設けられています。
仕入税額控除に関する経過措置
仕入税額控除に関する経過措置を適用できる期間と割合は、下記のとおりです。
| 期間 | 割合 |
|---|---|
| 2023年10月1日~2026年9月30日 | 仕入税額相当額の80% |
| 2026年10月1日~2028年9月30日 | 仕入税額相当額の70% |
| 2028年10月1日~2030年9月30日 | 仕入税額相当額の50% |
| 2030年10月1日~2031年9月30日 | 仕入税額相当額の30% |
| 2031年10月1日以降 | 控除不可 |
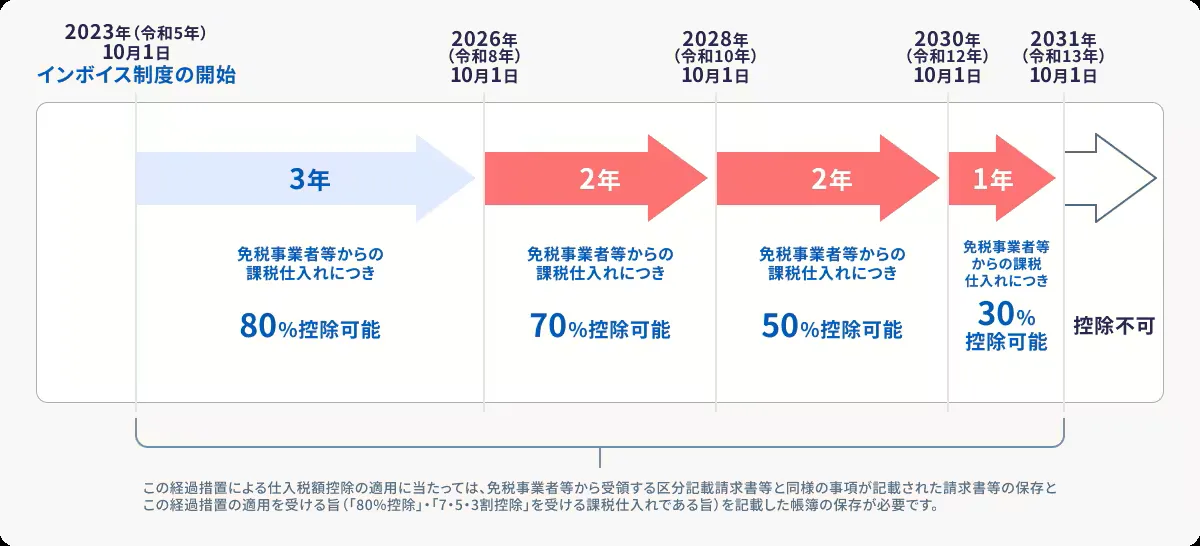
令和8年度税制改正により、この経過措置は適用期限が2031年(令和13年)9月30日まで2年間延長されるとともに、控除割合の引き下げも段階的になりました。
改正前は80%から50%へ一段階で引き下げられ、2029年(令和11年)9月30日で終了する予定でしたが、改正後は70%、50%、30%と段階的に引き下げられます。そのため、買手にとって、免税事業者との取引を継続することによる負担の増え方が緩やかになります。免税事業者にとっても、取引先への影響を踏まえながら登録の必要性を検討できる期間が長くなったといえます。
免税事業者からの仕入れに係る経過措置を適用するためには、買手側は、免税事業者等から受領した区分記載請求書等と同様の事項が記載された請求書等を保存するとともに、帳簿には通常の記載事項に加え、「80%控除」または「7・5・3割控除」の適用を受ける課税仕入れである旨を記載して保存する必要があります。
なお、適格請求書発行事業者以外の1事業者からの課税仕入れの合計額(税込み)が、その年またはその事業年度で1億円(改正前:10億円)を超える場合、超えた部分についてはこの経過措置を適用できません。この見直しは、2026年(令和8年)10月1日以後に開始する課税期間から適用されます。
適格請求書発行事業者に登録する場合は適格請求書の準備をする
適格請求書を発行するには、適格請求書発行事業者として登録を受けます。登録を受けた場合は、取引先(買手側・販売先)に発行する請求書などが適格請求書に記載要件を満たしているか確認します。
適格請求書の記載要件は次のとおりです。
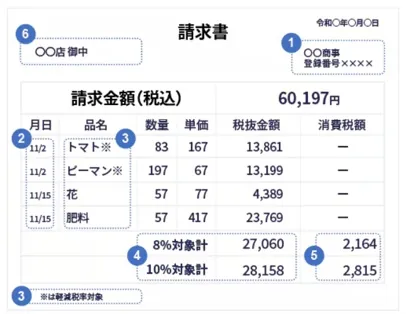
- 適格請求書に記載すべき事項
-
(1)発行者の氏名(名称)および登録番号
売り手の氏名(名称)とともに、税務署から付与された登録番号を記載します
(2) 取引を行った年月日
取引を行った日付を記載します
(3)取引内容
品目や商品名などを記載します
(4) 消費税の適用税率と税率ごとの取引金額合計
消費税の適用税率(8%・10%)別に集計した取引金額の合計と対応する適用税率を記載します
(5)税率ごとに区分した消費税額
取引を消費税の税率(8%・10%)ごとに区分し、消費税を計算します
(6) 書類を受ける事業者の氏名(名称)
適格請求書の発行相手となる買い手の氏名(名称)を記載します
適格請求書には、登録番号をはじめ、取引年月日、取引内容、税率ごとに区分した対価の額や消費税額など、定められた事項を記載しなければなりません。
なお、適格請求書という名称ですが、必ずしも請求書という形式で発行する必要はありません。請求書のほか、納品書、仕入明細書、領収書などでも、必要な記載事項を満たしていれば適格請求書として扱われます。
また、必要な事項を1枚の書類にすべて記載する必要もありません。例えば、納品書に取引年月日や取引内容、取引金額などを記載し、別に発行する請求書に登録番号を記載する方法も認められています。この場合は、納品書番号を請求書にも記載するなど、複数の書類を組み合わせて1つの取引に関する書類であることが明確にわかるようにしておく必要があります。
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
売上1,000万円以下の個人事業主もインボイス制度への対応を検討しよう
インボイス制度によって、売上1,000万円以下の個人事業主も、取引相手や事業内容によって影響を受けます。まずは、販売相手が適格請求書を必要としているかを確認し、自身に必要な対応を検討しましょう。
適格請求書発行事業者への登録は任意です。買手側である取引先から求められた場合でも、直ちに登録しなければならないわけではありません。一方で、取引先の状況によっては、適格請求書を発行できることが取引の継続や新規取引に影響する場合もあります。
また、免税事業者から課税事業者に変わる場合は、負担を軽減できる措置を適用することもできるため、忘れずに活用していきましょう。
消費税の申告では、売上や仕入れ・経費の情報を集計し、適用する計算方式に応じて税額を計算しなければなりません。
こうした申告作業の負担を軽減するのには、確定申告ソフトの活用が最適です。日々の取引を記帳しておけば、所得税や消費税の確定申告書類を自動で作成できます。
所得税・消費税の確定申告書類の作成には、弥生クラウド確定申告ソフトの「やよいの青色申告 オンライン」「やよいの白色申告 オンライン」をおすすめします。
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
よくあるご質問
個人事業主で売上が1,000万円以下なら、インボイス制度への対応は必要ありませんか?
原則として対応は不要ですが、買手側である取引先の状況によっては、登録を検討する必要があります。
売上高1,000万円以下の個人事業主は、原則として消費税の免税事業者です。販売相手が課税事業者の場合、適格請求書の発行を求められる場合があるので、適格請求書発行事業者への登録を検討する必要があります。
登録すると消費税の申告・納税や経理処理の負担が生じるため、取引先との関係や事業への影響を踏まえて判断することが大切です。
販売相手が免税事業者や一般消費者で適格請求書の交付が求められない場合が、免税事業者のままでも影響はないでしょう。
詳細はこちら
個人事業主でも適格請求書発行事業者に登録すると、必ず消費税を納める必要がありますか?
はい、登録すると原則として消費税の申告・納税が必要になります。
免税事業者の個人事業主が適格請求書発行事業者として登録すると、原則として課税事業者となるためです。
ただし、インボイス制度を機に免税事業者から課税事業者となった場合は、納税額を軽減できる措置を利用できます。2割特例は2026年分まで、3割特例は個人事業主を対象に2027年分・2028年分で利用できます。(特例中に課税事業者になる要件を満たす場合を除く)
詳細はこちら
適格請求書発行事業者に登録するかどうかは、どのように判断すればよいですか?
買手側(販売相手)が課税事業者かどうかを確認し、取引への影響と自身の納税・事務負担を比較して判断してください。
まず、主な買手側(販売相手)が課税事業者かどうかや、適格請求書の交付を求められているかを確認しましょう。買手側(販売相手)に課税事業者が多い場合は、登録しないことで取引条件や新規取引に影響が生じる可能性があります。
一方、登録すると消費税の申告・納税や経理処理の負担が増えます。取引先への影響と、納税・事務負担を比較し、自身の事業状況に合わせて判断することが大切です。
なお、免税事業者などからの課税仕入れについては、買手側が一定割合の仕入税額控除を受けられる経過措置が2031年(令和13年)9月30日まで設けられています。買手側(販売相手)の税負担が急激に増えるわけではないため、登録申請に期限がないことも踏まえ、状況を見ながら判断することもできます。
詳細はこちら
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
弥生の申告ソフトなら迷わず自分でカンタンに消費税申告ができる
弥生のクラウド青色申告ソフト「やよいの青色申告 オンライン」なら、はじめての消費税申告もラクに完了!
今すぐに始められて、初心者でも簡単に使える、「やよいの青色申告 オンライン」は初年度無料です。無料期間中もすべての機能が使用できますので、気軽にお試しいただけます。
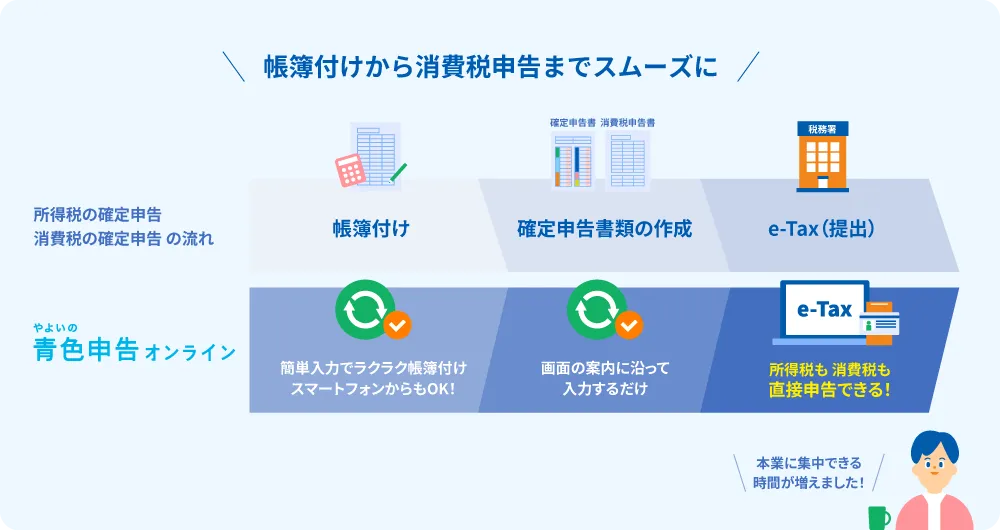
わかりやすい操作で日々の取り引き情報から所得税・消費税の両方の確定申告書が自動作成されます。
もちろん、所得税も消費税の確定申告もe-Taxでの申告が可能です!
弥生のクラウドサービスなら、無料でインボイス制度に対応
適格請求書の交付ができる「Misoca」をはじめ、適格請求書/区分記載請求書の入力・仕訳に対応の個人事業主向けクラウド申告ソフト「やよいの青色申告 オンライン」、Misocaで作成した請求書や受領した請求書等の登録番号等から適格請求書/区分記載請求書を自動判定して、自動保存・管理できる「スマート証憑管理※1」など、弥生のクラウドサービスならインボイス制度にまるっと無料で対応できます。
今なら1年間無料になるキャンペーンを実施中!まずはお試しください。
- ※1スマート証憑管理は、製品によって利用できるプランが異なります。詳細はこちらをご確認ください。
取引先の請求区分でインボイス取引も簡単に仕訳
「やよいの青色申告 オンライン」は、取引先の請求区分でインボイス取引も簡単に仕訳できます。
免税事業者などからの仕入れについても、仕入税額控除の経過措置に対応しています。
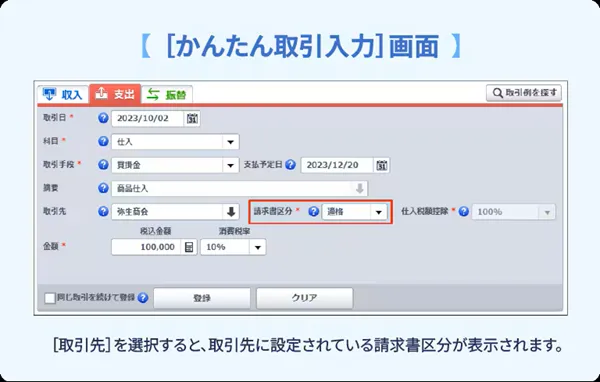
ステップに従って簡単に消費税の確定申告書も作成
初心者でも画面案内に沿って入力するだけで、所得税・消費税の両方の申告書が完成します。
消費税申告で2割特例(対象の個人事業主の場合、2028年分・2029年分の3割特例も対応予定)の適用を受けたい場合も、画面上にチェックを入れるだけで済むのでとてもかんたんです。
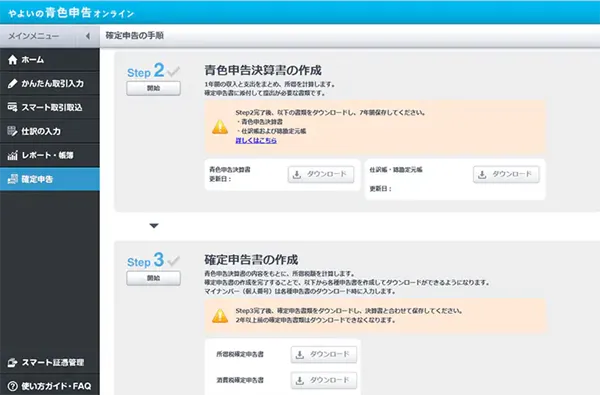
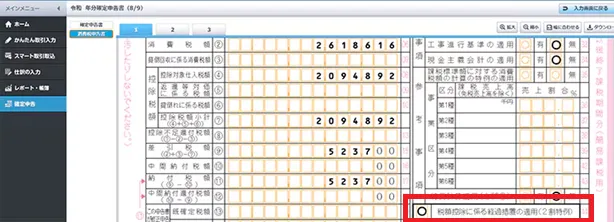
さらに「やよいの青色申告 オンライン」なら、消費税申告だけでなく、青色申告特別控除の最高65万円/55万円の要件を満たした資料の用意も簡単です。インターネットを使って直接申告するe-Tax(電子申告)にも対応し、最大65万円の青色申告特別控除もスムーズに受けられます。