個人事業主のインボイス制度|登録の判断基準と申請方法、3割特例を解説
更新

適格請求書(インボイス)発行事業者としての登録は任意です。ただし、登録をしなければ適格請求書(インボイス)を発行することはできません。取引先が仕入税額控除を受けるためにインボイスを必要とする場合、取引を継続するために登録を検討する必要が出てくることもあります。
一方で、登録すると、免税事業者であっても課税事業者となり、原則として消費税の納税義務が生じます。なお、登録をしなくても、これまでどおり通常の請求書や領収書を発行することは可能です。そのため、取引先や取引内容によっては、登録しないという選択も考えられます。
さらに、令和8年度税制改正により、免税事業者からインボイス発行事業者となった事業者向けの負担軽減策である2割特例は、2026年9月30日までの日の属する課税期間で終了します。これに代わり、一定の要件を満たす個人事業主を対象に、3割特例が新たに設けられました。登録を検討する際は、こうした改正内容も踏まえて判断する必要があります。
ここでは、個人事業主が適格請求書発行事業者として登録すべきか悩んだときの判断の考え方や、登録申請の方法、登録後に利用できる負担軽減策について解説します。
2027年分から改正の青色申告特別控除75万円の要件には「優良な電子帳簿」で対応できるので、今から使うと安心です!
初年度無料ですべての機能が使用できます。
e-Taxも製品から直接できるので、自宅からかんたんに確定申告が可能です

個人事業主でも適格請求書発行事業者になれる
個人事業主は法人にならなくても、適格請求書発行事業者に登録申請することが可能です。法人や個人事業主、フリーランスなどの事業形態を問わず適格請求書発行事業者になることができるため、インボイス制度だけを理由に法人化する必要はありません。
適格請求書発行事業者になるためには、「適格請求書発行事業者の登録申請書」を提出し、登録を受ける必要があります。登録を受けると「登録通知書」が届き、適格請求書発行事業者の登録番号が記載されています。
免税事業者であっても、登録申請を行うことは可能です。ただし、登録を受けると課税事業者となり、消費税の申告・納税義務が発生します。つまり、免税事業者のままで適格請求書を交付することはできません。
免税事業者が適格請求書発行事業者になるには、原則として「消費税課税事業者選択届出書」を所轄の税務署へ提出し、課税事業者になったうえで登録申請を行います。
ただし、経過措置により、2023年(令和5年)10月1日から2029年(令和11年)9月30日までの日の属する課税期間中に登録を受ける場合は、消費税課税事業者選択届出書を提出する必要はありません。この場合は、登録申請書に記載した登録希望日から課税事業者となります。
なお、この登録に係る経過措置の期限は、令和8年度税制改正でも延長されていません。後述する免税事業者等からの仕入れに係る経過措置(2031年9月30日まで)とは期限が異なるため、混同しないよう注意してください。
また、この経過措置を利用して登録を受けた場合、原則として、登録日から2年を経過する日の属する課税期間までは、基準期間の課税売上高が1,000万円以下であっても免税事業者に戻ることはできません。
簡易課税制度を選択する場合は、「消費税簡易課税制度選択届出書」もあわせて税務署に提出しましょう。
登録申請から発行までには1か月から1か月半かかる
適格請求書発行事業者の登録申請をしてから登録通知が届くまでの目安は、e-Taxの場合約1か月、書面申請の場合約1.5か月を要します。処理期間は申請の状況によって変動するため、最新の目安は国税庁のWebサイトで確認してください。
インボイス制度の登録申請から登録番号発行までの目安
-
- e-Taxの場合:約1か月
- 書面申請の場合:約1.5か月
登録申請書の記載漏れや記載ミスがあった場合は、通知までにさらに時間がかかります。取引先へ登録番号を伝える予定がある場合は、余裕をもって申請するとともに、記載内容を十分に確認しましょう。
適格請求書発行事業者の登録申請については、以下の記事でも詳しく解説していますので参考にしてください。
個人事業主が適格請求書発行事業者の登録申請をする際に必要なもの
個人事業主が適格請求書発行事業者の登録申請を行うにあたり、必要なものは、マイナンバーカードなどの電子証明書、利用者識別番号、適格請求書発行事業者の登録申請書です。
e-Taxで申請する場合と、登録申請書を郵送する場合では、用意するものが異なります。利用する申請方法を決めたうえで、必要なものを準備しましょう。
マイナンバーカードなどの電子証明書(パソコンまたはスマートフォンからe-Taxで申請する場合)
e-Taxで申請する場合は、電子証明書を利用します。e-Taxで利用できる電子証明書については、e-Taxの「電子証明書の取得」で確認できます。
利用者識別番号(パソコンまたはスマートフォンからe-Taxで申請する場合)
利用者識別番号は、e-Taxを利用する際に必要となる16桁の番号です。e-Taxで取得できます。すでに所得税の確定申告などでe-Taxを利用している場合は、取得済みの利用者識別番号を使用できます。
適格請求書発行事業者の登録申請書(書類を郵送して申請する場合)
書類を郵送して申請する場合は、「適格請求書発行事業者の登録申請書」が必要です。登録申請書は、国税庁のWebサイトからダウンロードできます。
なお、登録申請書に個人番号を記載する場合は、本人確認(マイナンバーの番号確認と本人であることの身元確認)が必要です。マイナンバーカードがあれば、1枚で番号確認と身元確認の両方ができます。
マイナンバーカードがない場合は、マイナンバーが記載された住民票の写しなどの番号確認書類と、運転免許証などの身元確認書類を組み合わせて使用します。
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
個人事業主が適格請求書発行事業者の登録申請を行う手順
適格請求書発行事業者の登録申請をする方法は、パソコン・スマートフォン・書類の郵送の3種類あります。パソコンおよびスマートフォンからは、e-Taxにアクセスして登録申請を行います。
それぞれの登録申請方法や手順について、詳しく紹介します。
パソコンを利用して登録申請する場合
パソコンでe-Taxにアクセスすると、フォームに回答するだけで登録申請を行えます。
登録申請の手順
1. 事前準備
パソコンで登録する場合、マイナンバーカードなどの電子証明書が必要です。e-Taxで利用できる電子証明書については、e-Taxの「電子証明書の取得 」で確認できます。
なお、e-Taxでの申請はe-Taxソフト、もしくはe-Taxソフト(WEB版)の2つの方法があります。e-Taxソフトを利用する場合は、事前にソフトのダウンロードし、最新バージョンにアップデートしておきます。
2.登録申請データを作成・送信する
電子証明書を取得したら、登録申請のためのデータを作成します。
e-Taxソフト(WEB版)を利用する場合は、画面に表示される質問に回答しながら、申請書を作成します。
e-Taxソフトを利用する場合は、帳票形式で申請書を作成します。画面上で、「適格請求書発行事業者の登録申請書」に必要事項を入力していきます。申請データができたら、画面の案内に従って送信します。記載方法については、下記の「書面で登録申請する場合」を参照してください。
3. 登録通知書を確認する
書面での通知を希望した場合は、登録通知書が郵送で届きます。登録番号や登録年月日などの記載内容を確認しましょう。
スマートフォンで登録申請する場合
スマートフォンを利用する場合は、画面に表示される質問に回答しながら、適格請求書発行事業者の登録申請を行えます。この点は、パソコンでe-Taxソフト(WEB版)を利用する場合と同じです。
なお、スマートフォンで登録申請ができるのは国内の個人事業主のみで、マイナンバーカードと、それを読み取れるスマートフォンが必要です。
登録申請の手順
1. e-Taxにマイナンバーカードでログインする
国税庁の「インボイス制度特設サイト」の「申請手続き」から「e-Taxソフト(SP版)」を開き、マイナンバーカードによるログインを実施します。
ログインの際、スマートフォンでマイナンバーカードを読み取ります。読み取りにあたってはマイナポータルアプリのインストールが必要なため、画面の案内に従ってインストールしましょう。
2. 登録申請データを作成・送信する
ログイン後、利用者識別番号を取得していない場合は、必要事項を入力して取得します。すでに取得済みの場合は、そのまま登録申請に進みます。
「適格請求書発行事業者の登録申請」を選択すると、登録申請に必要な項目が問答形式で表示されます。画面の案内に従って必要事項を入力し、登録申請データを作成しましょう。
作成が完了したら、電子署名を付与して申請データを送信します。スマートフォンでは、マイナンバーカードに格納された電子証明書を利用して電子署名を行います。
3. 登録通知書を確認する
登録が完了すると、適格請求書発行事業者としての登録番号が付与されます。通知の受取方法や確認内容は、パソコンで申請した場合と同じです。
書面(紙)で登録申請する場合
適格請求書発行事業者の登録申請は、書面(紙)でも可能です。その場合は、国税庁のWEBサイトから申請書をダウンロードし、必要事項を記入します。申請書は2枚あります。記入漏れ、送付忘れなどないよう注意しましょう。
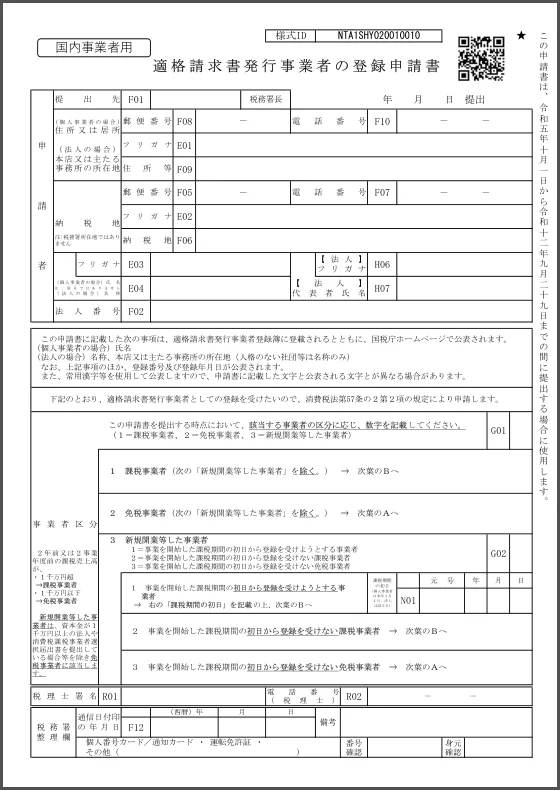
-
※国税庁「D1-64 適格請求書発行事業者の登録申請手続(国内事業者用)」
- ※この様式は、2026年7月現在公開されている様式です。変更になることもあります。
適格請求書発行事業者の登録申請書(次葉)
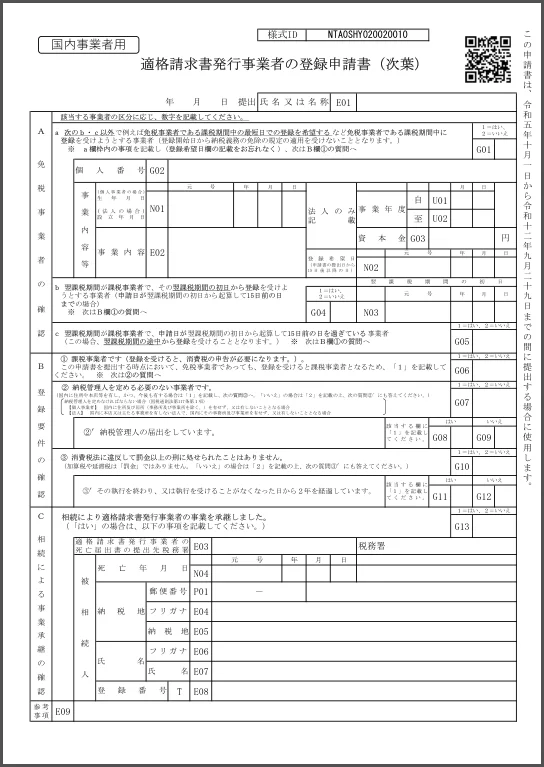
-
※国税庁「D1-64 適格請求書発行事業者の登録申請手続(国内事業者用)」
- ※この様式は、2026年7月現在公開されている様式です。変更になることもあります。
なお、管轄の税務署に直接出向くなどして、申請することはできません。書面(紙)での申請はインボイス登録センターへの郵送のみになります。
また、個人事業主の場合、申請書にはマイナンバーカード等本人確認書類の写しも添付します。
管轄の税務署のインボイス登録センターの住所については、国税庁の「郵送による提出先のご案内 」に記載されています。
適格請求書発行事業者の登録申請書の記載方法
登録申請書は、課税事業者か免税事業者かによって記入方法が異なります。特に免税事業者の場合は、これまでの課税事業者への移行状況や登録を希望する時期などによって、必要な記入箇所や手続きが異なります。
そのため、申請書を作成する際は、自分がどのケースに該当するかを確認することが大切です。国税庁では、事業者の状況に応じて必要な手続きや登録申請書の記載方法を確認できる下記のフローチャートを公開しています。申請書を作成する前に確認するとよいでしょう。
免税事業者が課税事業者になるときの経過措置
インボイス制度に伴う経過措置により、2023年(令和5年)10月1日から2029年(令和11年)9月30日までの日の属する課税期間中に適格請求書発行事業者の登録を受ける場合は、「消費税課税事業者選択届出書」を提出しなくても、適格請求書発行事業者の登録を受けることができます。
通常、免税事業者が自ら課税事業者となることを選択する場合は、「消費税課税事業者選択届出書」を税務署に提出する必要があります。
ただし、この場合、適格請求書発行事業者の登録申請書で、まず1枚目の「事業者区分」欄に「2=免税事業者」を記載します。その後、次葉の「A」の欄で、自身がどのケースに該当するかを確認し、必要事項を記載します。例えば、免税事業者である課税期間中に登録を受ける場合は、登録希望日を記載します。登録希望日は、申請書の提出日から15日後以降の日を記載します。
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
インボイス制度とは複数税率に対応した消費税の仕入税額控除の方式
2023年10月1日から開始されたインボイス制度は、複数税率に対応した消費税の仕入税額控除の方式です。複数税率制度のもと、事業者が正確な消費税率と消費税額を把握して納税することを目的としています。
インボイス制度では、適格請求書発行事業者として登録を受けた事業者のみが、適格請求書を交付できます。買手側が仕入税額控除の適用を受けるためには、原則として、売手側から交付を受けた適格請求書などの請求書等と、一定の事項を記載した帳簿を保存する必要があります。
なお、適格請求書発行事業者として登録を受けることができるのは、消費税の課税事業者に限られます。そのため、免税事業者が適格請求書を交付するには、適格請求書発行事業者として登録を受け、課税事業者となる必要があります。
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
インボイス制度による個人事業主への影響は?
インボイス制度による個人事業主への主な影響は、免税事業者の場合は「取引条件への影響や消費税の申告・納税、事務負担が生じること」、すでに課税事業者の場合は「登録を行えばスムーズに適格請求書を交付できること」です。課税事業者と免税事業者それぞれの対応のポイントと併せて見ていきましょう。
課税事業者および課税事業者と取引のある免税事業者への影響
インボイス制度では、買手側の課税事業者が仕入税額控除を受けるために、原則として売手側から適格請求書の交付を受けて保存する必要があります。そのため、売手側が免税事業者で適格請求書を交付できない場合、買手側は原則として仕入税額控除が受けられないので取引条件に影響が生じる可能性があります。
しかし、適格請求書を交付できないことで、直ちに取引ができなくなるわけではありません。取引先(買手側・販売相手)がインボイスを必要としているか、登録しない場合に取引へどのような影響があるかは、取引先(買手側・販売相手)や取引内容によって異なります。取引先と協議したうえで、双方が納得する取引条件を決めることも可能です。
また、取引先との関係を良好に継続したい、今後も取引を続けたいといった理由から、免税事業者が適格請求書発行事業者への登録を選択するケースもあるでしょう。
適格請求書発行事業者として登録すると、原則として消費税の申告・納税が必要になります。これまで納めていなかった消費税の負担が新たに生じるため、その負担を取引価格に反映することについて、取引先と協議することも検討できます。適格請求書を適切に保存したり、消費税申告を行うための事務負担も生じます。
なお、取適法(中小受託取引適正化法)の対象となる取引では、免税事業者が適格請求書発行事業者となり、新たに納税が必要となる消費税分について、発注者が十分な協議を行わずに取引価格を据え置く場合、「買いたたき」として問題となるおそれがあります。また、受注者から価格について協議を求めたにもかかわらず、発注者が協議に応じず、一方的に取引価格を決定する場合は、「協議に応じない一方的な代金決定」として問題となるおそれがあります。
取適法は、発注者・受注者の規模や取引内容などによって適用範囲が定められています。自身の取引が対象となるかは、公正取引委員会や中小企業庁の資料で確認してください。価格について協議を求めても応じてもらえない場合などは、相談窓口を利用することもできます。
参考:公正取引委員会「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」
課税事業者に該当する個人事業主の対応
課税事業者の個人事業主の場合は、登録申請を行い、適格請求書発行事業者になれば、スムーズに適格請求書の作成や交付ができるようになります。
適格請求書の作成に対応した会計ソフトや取引先管理システムを利用すると、より安心です。
免税事業者に該当する個人事業主の対応
免税事業者の個人事業主が適格請求書発行事業者になる場合は、消費税の申告・納税に対応する準備が必要です。
適格請求書発行事業者として登録を受けると、原則として課税事業者となり、消費税の申告・納税が必要になります。そのため、登録後は売上や仕入について、消費税の計算に必要な情報を把握できるように記帳しておかなければなりません。取引ごとの税率などを確認し、消費税の確定申告に備えます。
また、これまでの所得税の確定申告に加えて、消費税の確定申告も必要になります。個人事業主の消費税の申告期限は、所得税とは異なり、原則として翌年3月31日です。
所得税の確定申告と消費税の確定申告を同時に所得税の申告期限である3月15日に行えば、2度手間にならず、スムーズです。
なお、所得税が還付の場合や所得税の納税額がゼロ・赤字の場合であっても、消費税は原則として課税売上があれば納税義務が生じます。申告だけでなく、納税についても忘れないようにしてください。
こうした対応の負担を軽減するため、消費税額を自動で計算できる確定申告ソフトや会計ソフトを利用するといいでしょう。また、適格請求書を交付する場合は、必要な記載事項を満たした請求書を作成できるようにしておくと安心です。
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
インボイス制度における仕入税額の経過措置
インボイス制度における仕入税額の経過措置とは、適格請求書発行事業者以外(免税事業者等)からの仕入であっても、一定期間は仕入税額の一定割合(80%~30%)を控除できる制度です。
インボイス制度では、原則として適格請求書発行事業者以外からの仕入にかかる消費税は控除が受けられませんが、制度開始による事業者への影響を和らげるために経過措置が設けられています。
経過措置の期間と仕入税額控除の割合は、下記のとおりです。
| 期間 | 割合 |
|---|---|
| 2023年10月1日~2026年9月30日 | 仕入税額相当額の80% |
| 2026年10月1日~2028年9月30日 | 仕入税額相当額の70% |
| 2028年10月1日~2030年9月30日 | 仕入税額相当額の50% |
| 2030年10月1日~2031年9月30日 | 仕入税額相当額の30% |
| 2031年10月1日以降 | 控除不可 |
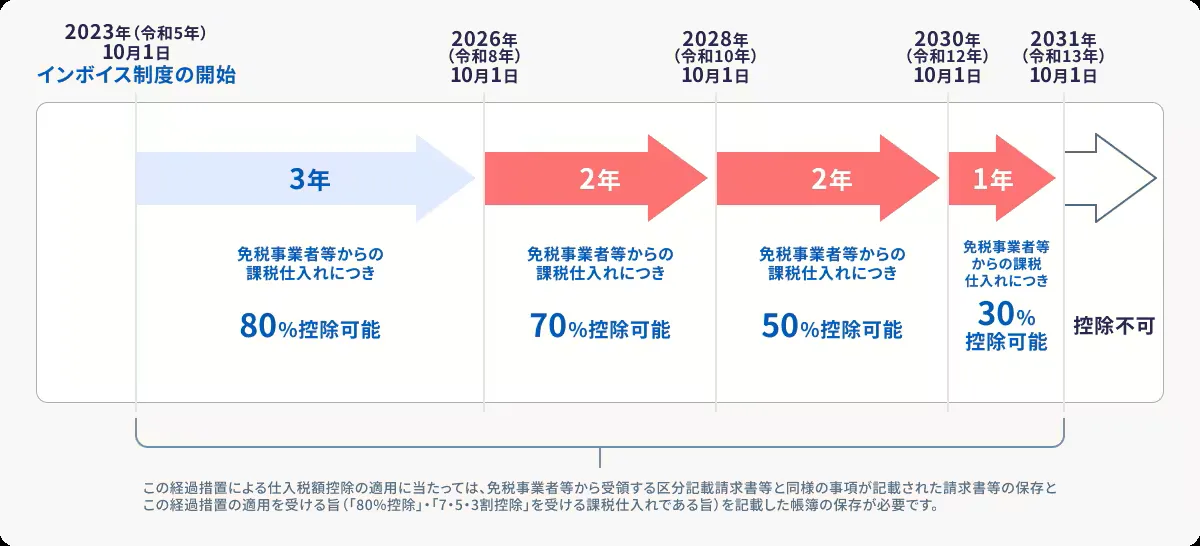
令和8年度税制改正により、この経過措置は適用期限が2031年(令和13年)9月30日まで2年間延長されるとともに、控除割合の引き下げも段階的になりました。
改正前は80%から50%へ一段階で引き下げられ、2029年(令和11年)9月30日で終了する予定でしたが、改正後は70%、50%、30%と段階的に引き下げられます。そのため、買手にとって、免税事業者との取引を継続することによる負担の増え方が緩やかになります。免税事業者にとっても、取引先への影響を踏まえながら登録の必要性を検討できる期間が長くなったといえます。
適格請求書発行事業者への登録申請は、経過措置の適用期間中でもできます。取引先の反応や自社の負担を見ながら、登録の時期を判断することもできます。
免税事業者からの仕入れに係る経過措置を適用するためには、買手側は、以下の2点を満たす必要があります。
-
- 免税事業者等から受領した区分記載請求書等と同様の事項が記載された請求書等を保存
- 帳簿には通常の記載事項に加え、「80%控除」または「7・5・3割控除」の適用を受ける課税仕入れである旨を記載と保存
なお、適格請求書発行事業者以外の1事業者からの課税仕入の合計額(税込み)が、その年またはその事業年度で1億円(改正前:10億円)を超える場合、超えた部分についてはこの経過措置を適用できません。この見直しは、2026年(令和8年)10月1日以後に開始する課税期間から適用されます。
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
課税事業者になった場合の消費税の計算方法
個人事業主が課税事業者となった場合の消費税納税額の算出方法には、原則的な算出方法である「一般課税(本則課税)」「簡易課税」の2種類があります。これに加えて、インボイス制度を機に免税事業者から課税事業者となった場合に適用できる負担軽減措置として、「2割特例」と「3割特例(新設・個人事業主のみ選択可)」があります。
一般課税(本則課税)
一般課税(本則課税)とは、売上にかかる消費税額から仕入などにかかる消費税額を差し引いて納税額を算出する、原則的な計算方法です。
一般課税(本則課税)を採用した場合の消費税計算式
納めるべき消費税の金額=売上にかかる消費税額-仕入などにかかる消費税額
すべての取引の中から仕入などで消費税がかかったものだけを選別し、売上にかかる消費税額から差し引いて計算します。正確に納税額を算出できますが、最も手間がかかる方法といえるでしょう。
簡易課税
簡易課税とは、売上にかかる消費税額に事業区分ごとに決められた「みなし仕入率」を掛けて納付税額を算出する計算方法です。
簡易課税は、一般課税(本則課税)の事務負担を減らすために設けられた制度で、仕入税額控除の計算を簡略化することができます。計算式は下記のとおりです。
簡易課税を採用した場合の消費税計算式
納めるべき消費税の金額=売上にかかる税額-(売上にかかる税額×みなし仕入率)
みなし仕入率は下記のように、事業区分ごとに定められています。
| 事業区分 | みなし仕入率 | 該当する事業 |
|---|---|---|
| 第一種事業 | 90% | 卸売業(他の者から購入した商品をその性質、形状を変更しないで他の事業者に対して販売する事業)をいいます。 |
| 第二種事業 | 80% | 小売業(他の者から購入した商品をその性質、形状を変更しないで販売する事業で第一種事業以外のもの)、農業・林業・漁業(飲食料品の譲渡に係る事業)をいいます。 |
| 第三種事業 | 70% | 農業・林業・漁業(飲食料品の譲渡に関わる事業を除く)、鉱業、建設業、製造業(製造小売業を含みます)、電気業、ガス業、熱供給業および水道業をいい、第一種事業、第二種事業に該当するものおよび加工賃その他これに類する料金を対価とする役務の提供を除きます。 |
| 第四種事業 | 60% | 第一種事業、第二種事業、第三種事業、第五種事業および第六種事業以外の事業をいい、具体的には、飲食店業などです。 なお、第三種事業から除かれる加工賃その他これに類する料金を対価とする役務の提供を行う事業も第四種事業となります。 |
| 第五種事業 | 50% | 運輸通信業、金融・保険業、サービス業(飲食店業に該当する事業を除きます)をいい、第一種事業から第三種事業までの事業に該当する事業を除きます。 |
| 第六種事業 | 40% | 不動産業 |
-
※国税庁「No.6509 簡易課税制度の事業区分」
簡易課税を適用できるのは、前々事業年度(個人事業主は前々年)の課税売上高が5,000万円以下の場合のみです。また、適用したい課税期間の初日の前日までに、納税先の税務署長宛に「消費税簡易課税制度選択届出書」を提出しておく必要があります。
また、一度選択すると原則として2年間は継続して適用しなければなりません。
なお、消費税の納税額の計算に実際の仕入税額を計算に使用しないため、受取る請求書や領収書は適格請求書であるか否かは問いません。そのため、免税事業者からの仕入であっても取引に影響なく、仕入税額控除も適用できます。
2割特例
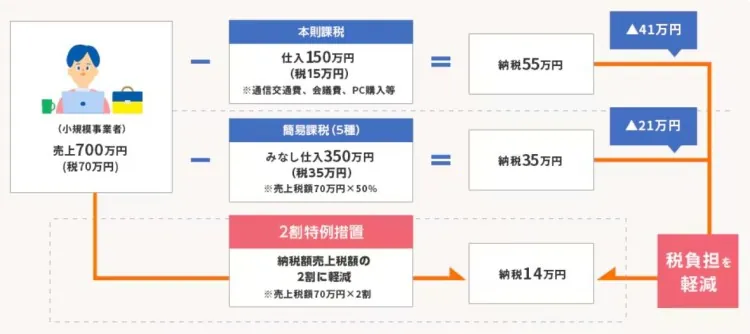
2割特例はインボイス制度を機に課税事業者となった事業者が対象の特例制度です。納付する消費税額を売上にかかる消費税額の2割に抑えられる負担軽減措置です。
2割特例は2023年10月1日から2026年9月30日までの日の属する各課税期間に適用できます。
消費税の一般課税(原則課税)では、売上にかかる消費税から仕入にかかる消費税を差し引いて納税額を計算します。しかし、2割特例では仕入にかかる消費税の差し引き計算を行わず、売上にかかる消費税額の2割を消費税額とみなして、計算できるため、事務負担が軽減されるという制度です。
例えば、下図のように同じ課税売上高700万円の事業者でも、本則課税か簡易課税か2割特例かで税負担は異なります。
【サービス業の場合の納付する消費税額の違いの例(2割特例)】
個人事業主と法人で2割特例を適用できる申告回数や期間の計算方法が異なるため、自社の課税期間を確認してください。
2割特例は、基準期間の課税売上高が1,000万円を超える事業者や、資本金1,000万円以上の新設法人は対象外です。
例えば、免税事業者である個人事業主が2023年10月1日から登録を受ける場合、2023年分(10月から12月分)の申告から2026年分(その年の12月まで)の申告まで、計4回の申告が適用対象範囲です。
3月決算の法人で、2023年10月1日から登録を受ける場合は、2023年10月から2024年3月の申告から、2026年期(2026年4月1日〜2027年3月31日)の申告までの計4回の申告が適用対象範囲とされます。
2割特例を利用するための特別な届出は不要です。消費税の確定申告書に2割特例の適用を受ける旨を追記すれば利用できます。
なお、2割特例では売上税額の80%を仕入税額とみなして控除するため、簡易課税制度でみなし仕入率が90%となる第1種事業(卸売業)に該当する場合は、簡易課税制度を選択したほうが納税額を抑えられます。事業区分や仕入れの状況によって有利・不利が変わるため、申告前に2割特例と簡易課税制度の両方で納税額を試算しておくとよいでしょう。
また、2割特例の適用期間中に基準期間の課税売上高が1,000万円を超えて、消費税の課税事業者になる要件を満たす場合などは、2割特例が適用できません。
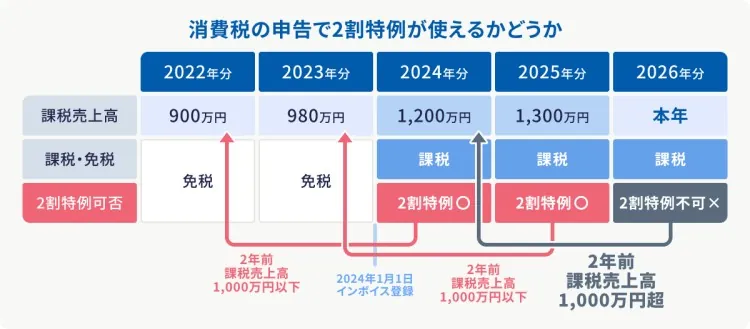
また、2割特例は2026年9月30日までの日の属する課税期間で終了します。その後、個人事業主については次に説明する3割特例が用意されていますが、法人には後継となる特例がありません。法人は原則課税または簡易課税制度で申告することになります。
3割特例
3割特例は、2割特例の終了に伴い、令和8年度税制改正で新設された経過措置です。納付する消費税額を売上にかかる消費税額の3割に軽減できる個人事業主限定の特例です。
対象は個人事業主に限られ、法人は利用できません。
インボイス制度の開始を機に免税事業者から適格請求書発行事業者の登録により課税事業者となった個人事業主は、2027年(令和9年)分と2028年(令和10年)分について、納付する消費税額を売上税額の3割にすることができます。
【サービス業の場合の納付する消費税額の違いの例(3割特例)】
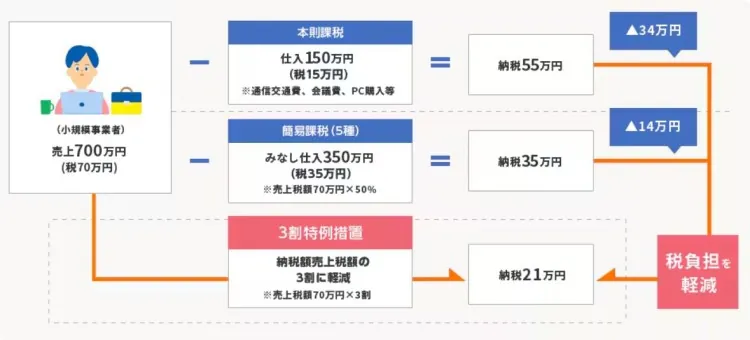
適用の主な要件は、次のとおりです。
-
- 個人事業主であること(法人は対象外)
- 適格請求書発行事業者の登録を受けていること
- 基準期間(適用を受ける年の2年前。2027年分なら2025年、2028年分なら2026年)の課税売上高が1,000万円以下であること
ただし、これらを満たす場合でも、インボイス発行事業者の登録と関係なく課税事業者となる課税期間については、3割特例を適用できません。
2割特例と同様に、事前の届出は不要です。ただし、消費税の確定申告書に3割特例の適用を受ける旨を付記する必要があります。
なお、2割特例と比べて納税額は増えます。事業区分によっては、3割特例よりも簡易課税制度のほうが納税額を抑えられる場合があります。
例えば、卸売業(第1種事業)のみなし仕入率は90%、小売業(第2種事業)は80%であるため、いずれも3割特例の70%を上回ります。そのため、卸売業や小売業では、簡易課税制度を選択したほうが有利になる可能性があります。事業区分や仕入れの状況によって有利・不利が変わるため、3割特例と簡易課税制度の両方で納税額を試算しておくとよいでしょう。
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
簡易課税への円滑な移行措置
令和8年度税制改正により、簡易課税の届出書の提出期限が見直されました。2割特例または3割特例の適用を受けた翌課税期間から簡易課税制度の適用を受けようとする場合、その課税期間の申告期限までに「消費税簡易課税制度選択届出書」を提出すれば、適用を受けることができます。
2割特例・3割特例が使えなくなると、一般課税か簡易課税制度のいずれかで申告することになります。特例が終わる時期は個人事業主と法人で異なるため、簡易課税制度へ移ることができるタイミングも違ってきます。
個人事業主は、2028年分まで3割特例を利用できるため、2029年分から簡易課税制度への移行を検討することになります。一方、法人には2割特例の終了後、後継となる特例がありません。3月決算法人であれば2027年3月期で2割特例が終わり、翌期の2028年3月期から簡易課税制度を利用するかどうかを判断する必要があります。
簡易課税制度の適用を受けるには、原則として、適用を受けようとする課税期間の初日の前日までに「消費税簡易課税制度選択届出書」を提出しなければなりません。個人事業主であれば、2029年分から適用を受けるために、本来は2028年12月31日までに届出書を提出しておく必要があります。
しかし、令和8年度税制改正により、届出書の提出期限が見直されたことにより、
3割特例を受けていた個人事業主であれば、2029年分の申告期限である2030年4月1日までに提出すればよいということになります。
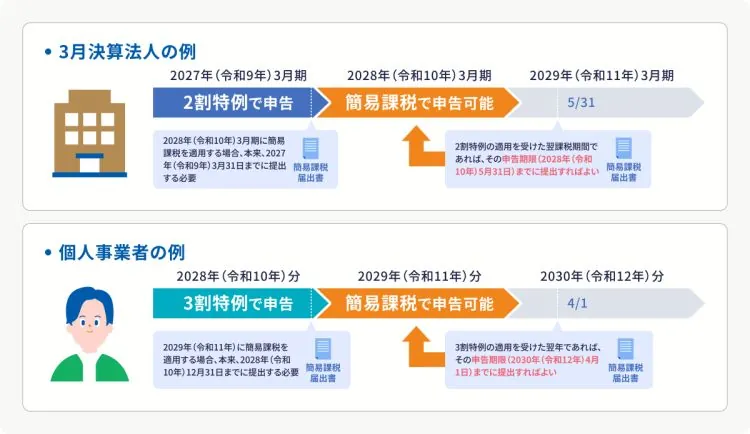
課税期間が終了した後に、一般課税と簡易課税の納付税額を比較したうえで判断できるようになりました。
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
適格請求書発行事業者への登録は、取引先との関係や負担を踏まえて判断しよう
適格請求書発行事業者になると、原則として消費税の申告・納税が必要になるため、登録すべきか悩む個人事業主の方も多いのではないでしょうか。取引先(販売相手・買手側)に課税事業者が多く、適格請求書の交付を求められる場合は、今後の取引への影響を考慮して登録を検討する必要があります。
一方、登録は任意であり、取引先(販売相手・買手側)から求められても必ず応じなければならないわけではありません。また、免税事業者等からの仕入については経過措置が設けられており、買手側は一定期間、仕入税額相当額の一部を控除できます。令和8年度税制改正では、この経過措置の適用期間が延長され、控除割合も段階的に引き下げられることになりました。取引先との関係や登録に伴う消費税の納税負担、事務負担などを踏まえて、登録の要否を検討しましょう。
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
よくあるご質問
免税事業者の個人事業主でも、インボイス制度に登録できますか?
免税事業者の個人事業主でも、「適格請求書発行事業者の登録申請」を行うことは可能です。ただし、登録を受けると、原則として課税事業者となり、消費税の申告・納税が必要になります。免税事業者のままで適格請求書を発行することはできません。
なお、経過措置により、2023年10月1日から2029年9月30日までの日を含む課税期間中に免税事業者が登録を受ける場合は、「適格請求書発行事業者の登録申請」の提出のみで別途「消費税課税事業者選択届出書」を提出する必要はありません。登録希望日を定めて申請する場合は、その日から適格請求書発行事業者として登録を受けることができます。
詳しくはこちら
3割特例の終了後は、簡易課税制度に移行できますか?
個人事業主は、3割特例が終了する2029年(令和11年)分から、簡易課税制度に移行できます。
簡易課税制度の適用を受けるには、原則として、適用を受けようとする課税期間の初日の前日までに「消費税簡易課税制度選択届出書」を提出しなければなりません。しかし、令和8年度税制改正により、2割特例または3割特例の適用を受けた翌課税期間から簡易課税制度を利用する場合は、その翌課税期間の確定申告期限までに届出書を提出すれば、その課税期間から簡易課税制度を適用できることになりました。
個人事業主が2029年分から簡易課税制度を利用する場合は、2030年4月1日までに届出書を提出すれば適用を受けられます。課税期間が終了した後に、一般課税(本則課税)と簡易課税制度による納付税額を比較したうえで判断できる点が、この措置のメリットです。
詳しくはこちら
免税事業者等から仕入れた場合の経過措置はいつまで利用できますか?
令和8年度税制改正により、免税事業者等からの課税仕入れに係る仕入税額控除の経過措置は、2031年9月30日まで延長されました。
控除できる割合は、仕入税額相当額の80%、70%、50%、30%と段階的に引き下げられます。2031年10月1日以降は、控除不可になります。
この経過措置により、買手側の負担増加のペースが緩やかになったため、取引先の反応や自社の状況を見ながら登録の時期を判断できます。
詳しくはこちら
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
弥生の申告ソフトなら迷わず自分でカンタンに消費税申告ができる
弥生のクラウド青色申告ソフト「やよいの青色申告 オンライン」なら、はじめての消費税申告もラクに完了!
今すぐに始められて、初心者でも簡単に使える、「やよいの青色申告 オンライン」は初年度無料です。無料期間中もすべての機能が使用できますので、気軽にお試しいただけます。
わかりやすい操作で日々の取り引き情報から所得税・消費税の両方の確定申告書が自動作成されます。
もちろん、所得税も消費税の確定申告もe-Taxでの申告が可能です!
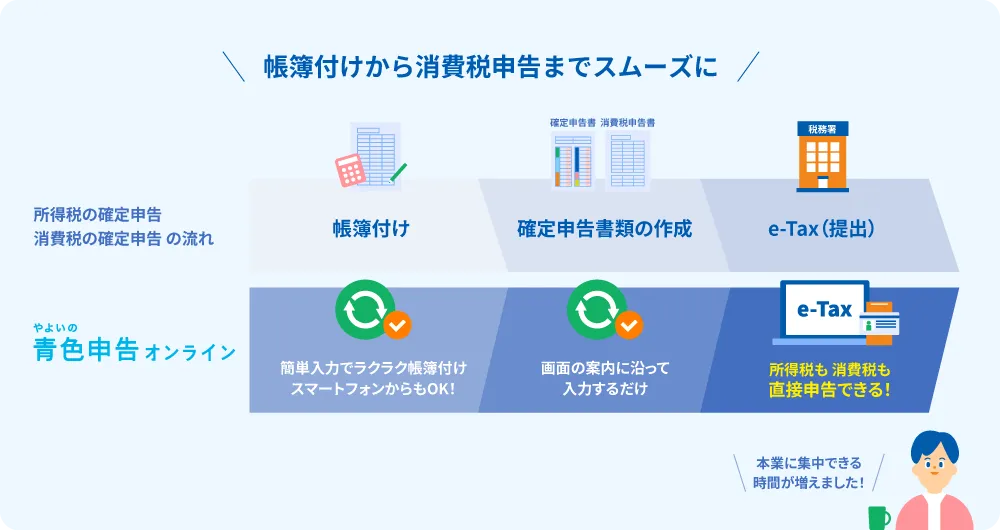
弥生のクラウドサービスなら、無料でインボイス制度に対応
適格請求書の交付ができる「Misoca」をはじめ、適格請求書/区分記載請求書の入力・仕訳に対応の個人事業主向けクラウド申告ソフト「やよいの青色申告 オンライン」、Misocaで作成した請求書や受領した請求書等の登録番号等から適格請求書/区分記載請求書を自動判定して、自動保存・管理できる「スマート証憑管理※1」など、弥生のクラウドサービスならインボイス制度にまるっと無料で対応できます。
今なら1年間無料になるキャンペーンを実施中!まずはお試しください。
- ※1スマート証憑管理は、製品によって利用できるプランが異なります。詳細はこちらをご確認ください。
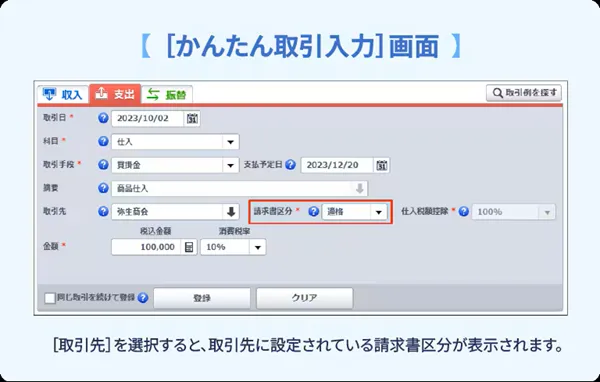
取引先の請求区分でインボイス取引も簡単に仕訳
「やよいの青色申告 オンライン」は、取引先の請求区分でインボイス取引も簡単に仕訳できます。
免税事業者などからの仕入れについても、仕入税額控除の経過措置に対応しています。
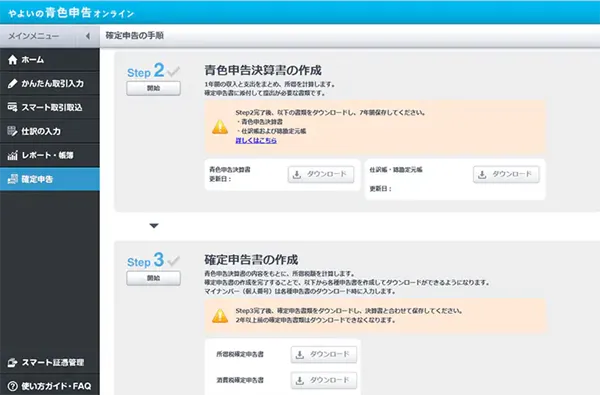
ステップに従って簡単に消費税の確定申告書も作成
初心者でも画面案内に沿って入力するだけで、所得税・消費税の両方の申告書が完成します。
消費税申告で2割特例(対象の個人事業主の場合、2028年分・2029年分の3割特例も対応予定)の適用を受けたい場合も、画面上にチェックを入れるだけで済むのでとてもかんたんです。
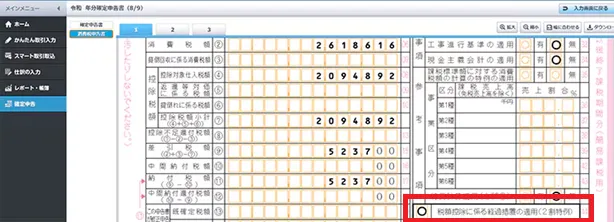
さらに「やよいの青色申告 オンライン」なら、消費税申告だけでなく、青色申告特別控除の最高65万円/55万円の要件を満たした資料の用意も簡単です。インターネットを使って直接申告するe-Tax(電子申告)にも対応し、最大65万円の青色申告特別控除もスムーズに受けられます。