【2026年最新】源泉徴収票はいつ渡す?発行時期や必要なタイミングも解説
監修者: 高崎 文秀(税理士)
更新

税理士の視点|この記事のポイント
- 源泉徴収票を渡すタイミングと期限は例年と変わりません。ただし令和9年1月1日以後は、市区町村へ給与支払報告書を提出すれば税務署への源泉徴収票の提出が不要となる、みなし提出制度が開始されます。
源泉徴収票は、従業員の1年間の給与総額や源泉徴収された所得税額を示す書類です。転職した年の年末調整や確定申告、住宅ローンの審査などの手続きに使います。そのため、給与担当者は交付するタイミングや見方、注意点を正しく理解し、適切な対応が求められます。
2026年(令和8年)分の源泉徴収票は、従業員へ交付する様式に変更はありません。令和7年分から使われている、特定親族特別控除額の記載欄が設けられた様式を引き続き使用します。給与所得控除の見直しや、税務署への提出方法の変更が、2026年分の主な変更点です。
本記事では、源泉徴収票をいつ渡すべきか、どのように活用するか、また記載内容の見方や発行に関する注意点について、詳しく解説します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
源泉徴収票はいつ渡す?
源泉徴収票を従業員に渡すタイミングは、主に「年末調整を行った後」「従業員が退職する時」「従業員から発行依頼があった時」の3つです。年末調整後と退職時は、それぞれ定められた期限までに交付しなくてはなりません。また、従業員から再発行の依頼を受けた場合にも、速やかに対応しましょう。従業員にとっては、転職先での年末調整や確定申告、収入の証明などに欠かせない書類です。
本項目では、それぞれのケースについて解説します。
1.年末調整を行った後
年末調整を終えた後は、従業員に「給与所得の源泉徴収票」を交付します。この書類には、1年間の給与総額、源泉徴収税額、各種控除額などが記載されます。交付の期限は翌年1月31日で、実務上は12月末から1月中旬ごろに渡されるのが一般的です。
また、交付の対象は正社員に限らず、アルバイトやパートタイム労働者など、給与を支払ったすべての従業員です。年末調整の対象にならなかった従業員にも源泉徴収票を交付しなければならない点に注意しましょう。
一方、税務署への提出については、2027年(令和9年)1月1日以後に提出する2026年(令和8年)分から取り扱いが変わります。「源泉徴収票のみなし提出の特例」により、市区町村へ給与支払報告書を提出すれば、税務署へ源泉徴収票を提出したものとみなされるようになりました。これまで支払金額が一定額を超える人については、市区町村への給与支払報告書と税務署への源泉徴収票を二重に提出していましたが、この特例により提出先が市区町村に一本化されます。
-
参照:国税庁「源泉徴収票のみなし提出の特例 特設ページ
 」
年末調整の流れについて、詳しくはこちらの記事で解説しています。
給与支払報告書について、詳しくはこちらの記事で解説しています。
中途採用の従業員がいる場合
中途入社の従業員がいる場合、その年の年末調整では、自社で支払った給与に加え、前職での給与も合算して処理します。そのため、年末調整を行う前に、従業員が前職から源泉徴収票を受け取っているかを確認しましょう。前職分の源泉徴収票に記載された支払額や源泉徴収税額などを基に、自社で発行する源泉徴収票の「摘要」欄に正確に転記します。
また、中途採用者が求職中に支払った国民年金保険料や国民健康保険料なども、社会保険料控除の対象です。従業員が納付額のわかる書類を保管しているかどうか、併せて確認します。
中途入社の従業員の年末調整について、詳しくはこちらの記事で解説しています。
2.従業員が退職する時
従業員が退職する際には、その年に支払った給与についての「給与所得の源泉徴収票」を、退職の日から1か月以内に交付します。また、退職金を支払う場合は、これに加えて「退職所得の源泉徴収票」も交付します。
特に転職予定の従業員にとっては、次の勤務先での年末調整時に源泉徴収票の提出が求められます。交付の際には、「転職先に提出する重要な書類なので、紛失しないように保管してください」と案内するのが望ましいでしょう。
従業員が退職する際の手続きについて、詳しくはこちらの記事で解説しています。
3.従業員から発行依頼があった時
年末調整や退職のタイミング以外でも、従業員から源泉徴収票の発行を依頼されることがあります。例えば、転職先での手続きや住宅ローンの審査、賃貸契約など、収入を証明しなくてはならない場面で提出を求められるケースです。
源泉徴収票は勤務先の企業でしか発行できないため、依頼を受けた際にはその都度交付します。社内で発行フローや担当者を明確にしておくとスムーズに対応できます。
源泉徴収票の記載内容について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
源泉徴収票はいつ使う?
源泉徴収票は、従業員が転職するときや収入を証明したいとき、また確定申告を行うときに使用されます。給与担当者は、従業員から使用目的を尋ねられた際に正しく案内できるよう、用途を把握しておきましょう。
1.従業員が転職するとき
年の途中で転職した従業員は、転職先の会社に前職の源泉徴収票を提出します。年末調整は、その年の12月31日時点で在籍している会社が行うため、転職先では前職分の給与と自社分を合算して精算する必要があるためです。
源泉徴収票には、前職での給与額や源泉徴収税額が記載されており、転職先ではその内容を基に年末調整を行います。前職の源泉徴収票が手元になければ転職先で年末調整を受けられず、自分で確定申告をすることになるなど、手続きに支障が出る可能性があります。
退職後に従業員から「源泉徴収票を紛失した」などの理由で再発行を求められた場合は、本人確認など社内ルールに従って、できるだけ迅速に対応しましょう。
2.従業員が収入を証明したいとき
源泉徴収票は、公的手続きや金融機関の審査など、収入を確認する場面でも活用されます。例えば、住宅ローンの審査や賃貸契約の際には、支払能力を確認するために提出を求められます。また、保育園の入園手続きや奨学金の申請、配偶者などの扶養に入るときなどに、収入状況を証明する書類として求められる場合があります。
3.従業員が確定申告をするとき
源泉徴収票は、従業員が確定申告を行う際にも利用されます。原本を税務署へ提出する義務はありませんが、申告書には給与所得や源泉徴収税額などの情報を正確に記載するため、その際に源泉徴収票を参照します。
確定申告を行う従業員にとって、源泉徴収票は申告の基となる資料です。給与担当者は源泉徴収票を交付する際、「確定申告をする場合は、この書類を基に項目を記入してください」といった説明を添えると親切です。
確定申告が必要になる、またはできるケースとしては、以下のような例が挙げられます。
-
- 年間の給与収入が2,000万円を超えている
- 副業などで年間20万円を超える所得がある
- 医療費控除や住宅ローン控除などを受けるために申告する
- 株式の売却や不動産譲渡による所得が発生した
- 年の途中で退職し、年末調整を受けていない
詳細については国税庁の公式情報をご確認ください。
-
参照:国税庁「No.1900 給与所得者で確定申告が必要な人」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
源泉徴収票の見方
源泉徴収票は、給与計算ソフトなどから出力して従業員へ交付します。同じ給与データをもとに、市区町村へ提出する「給与支払報告書(個人別明細書)」(画像左)と、従業員へ交付する「給与所得の源泉徴収票」(画像右)を作成します。給与支払報告書には受給者のマイナンバーと会社の法人番号を記載しますが、従業員へ交付する源泉徴収票には記載しません。
2026年(令和8年)分の源泉徴収票は、従業員へ交付するものについては2025年(令和7年)12月以後用の様式を引き続き使用します。この様式は令和7年分の年末調整から使われているもので、「控除対象扶養親族の数」が「控除対象扶養親族等の数」に改められ、その内訳を記載する「特親」欄が追加されました。
「特親」欄には、特定親族特別控除の対象となった特定親族の数を記載します。2026年(令和8年)分以後は、年末調整を行わない従業員についても、扶養控除等申告書に「源泉控除対象親族」として記載され、毎月の源泉徴収で扶養親族等の数に含めた特定親族の数を記載します。
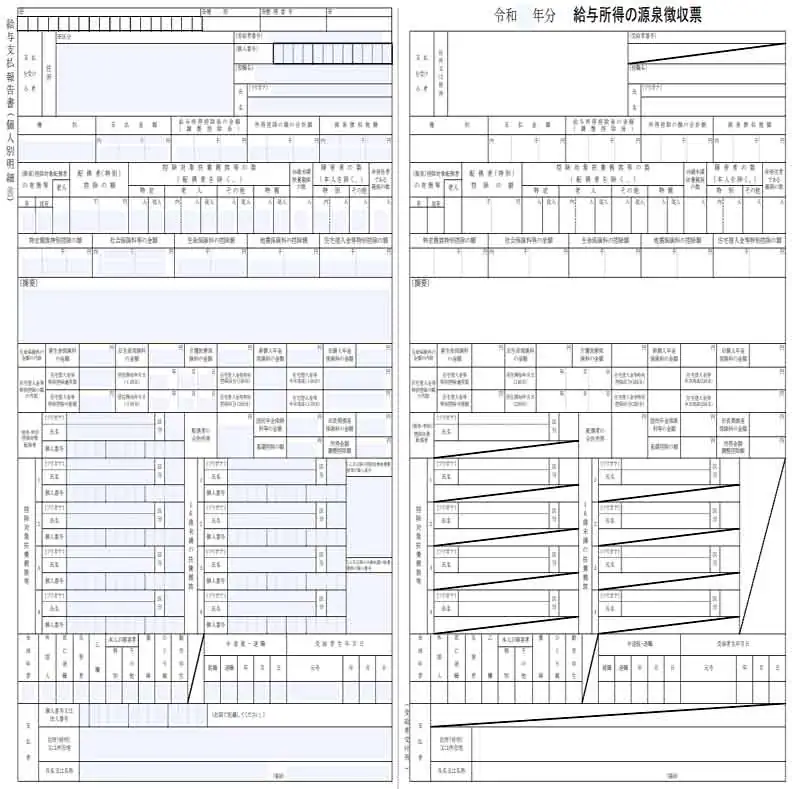
給与担当者が確認すべき主な項目には、「支払金額」「給与所得控除後の金額」「所得控除の合計額」「源泉徴収税額」などがあり、どれも年末調整や従業員対応において重要な情報です。
給与担当者は、源泉徴収票に記載された各項目の意味を正確に把握し、従業員からの問い合わせにもスムーズに対応できるようにしておきましょう。
源泉徴収票について、詳しくはこちらの記事で解説しています。
なお、2026年(令和8年)9月24日に行われた国税庁のシステム更改(KSK2)に伴い、税務署へ書面で提出する法定調書の様式が変わりました。税務署に提出する源泉徴収票についても、A5サイズからA4サイズへ拡大されています。源泉徴収票に記載する内容が変わるわけではありません。給与計算ソフトを使っている場合は、ソフトの更新で対応されます。
支払金額
支払金額とは、その年に確定した給与や賞与など、会社が従業員に対して支払った総額を指します。これはいわゆる額面金額で、社会保険料や所得税、住民税などが差し引かれる前の金額です。給与所得者が「年収○○万」というときには、通常この金額を指します。
非課税扱いの通勤手当や出張旅費、福利厚生として支給される一部の手当などは、支払金額に含まれません。従業員から「実際に受け取った金額と源泉徴収票の金額が違う」と問い合わせがあった場合は、支払金額が社会保険料や税金を差し引く前の金額であることを説明しましょう。また、年の途中で転職した場合は、前職分も含めた合算額が記載される点にも注意が必要です。
給与所得控除後の金額
「給与所得控除後の金額」とは、支払金額から給与所得控除を差し引いた給与所得の金額です。所得金額調整控除が適用される場合は、その控除後の金額が記載されます。この金額から所得控除などを差し引いて課税所得を求めるため、給与所得控除後の金額がそのまま課税所得になるわけではありません。
給与所得控除は、収入に応じて自動的に適用され、給与所得者にとっては法人や個人事業主に認められている「経費」のような役割を持つ制度です。令和8年分の給与所得控除額は以下のとおりです。
| 給与等の収入金額 (給与所得の源泉徴収票の支払金額) |
給与所得控除額 |
|---|---|
| 2,200,000円まで | 740,000円 |
| 2,200,001円から3,600,000円まで | 収入金額×30%+80,000円 |
| 3,600,001円から6,600,000円まで | 収入金額×20%+440,000円 |
| 6,600,001円から8,500,000円まで | 収入金額×10%+1,100,000円 |
| 8,500,001円以上 | 1,950,000円(上限) |
給与所得控除の最低保障額は69万円ですが、2026年(令和8年)分と2027年(令和9年)分は特例として5万円が上乗せされ、収入金額220万円以下の場合は74万円となります。この引上げ分は2026年(令和8年)12月に行う年末調整で精算します。2026年(令和8年)11月までの毎月の源泉徴収事務に変更はありません。
例えば、収入が400万円の場合、給与所得控除は以下のとおりです。
400万円 × 20% + 44万円 = 124万円
給与所得は、以下で求められます。
400万円 − 124万円 = 276万円
また、「所得金額調整控除」のうち「子ども・特別障害者等を有する者等の所得金額調整控除」は、年末調整で対応できます。対象は、給与等の収入金額が850万円を超え、かつ、次のいずれかに該当する人です。
-
- 年齢23歳未満の扶養親族を有する者
- 特別障害者である同一生計配偶者または扶養親族を有する者
- 本人が特別障害者である者
-
参照:国税庁「No.1411 所得金額調整控除」
該当する従業員がいる場合は、「所得金額調整控除申告書」の提出を受け、年末調整に反映させることが求められます。
所得金額調整控除について、詳しくはこちらの記事で解説しています。
所得控除の合計額
源泉徴収票の「所得控除の合計額」には、従業員がその年に受けた所得控除の合計金額が記載されます。所得控除は16種類あり、内容によっては年末調整で控除できるものと、確定申告で申請すべきものがあります。
年末調整で受けられる所得控除は以下の13種類です。
-
- 基礎控除
- 配偶者控除
- 配偶者特別控除
- 扶養控除
- 障害者控除
- 寡婦控除
- ひとり親控除
- 勤労学生控除
- 社会保険料控除
- 小規模企業共済等掛金控除
- 生命保険料控除
- 地震保険料控除
- 特定親族特別控除(令和7年〈2025年〉新設)
2025年(令和7年)12月以後用の様式では、特定親族特別控除の額を記載する欄が設けられています。該当する従業員がいる場合は、年末調整で実際に控除した額を記載します。
所得控除の適用には、各種申告書類の提出が求められます。例えば、生命保険料控除を適用するには「保険料控除申告書」を準備します。控除額が少ないという相談があった場合には、提出書類の漏れや記載ミスの有無を確認しましょう。
また、年末調整では控除できないため確定申告が必要な所得控除は以下の3種類です。
-
- 雑損控除
- 医療費控除
- 寄附金控除
医療費控除は、その年に支払った対象医療費から、保険金などで補てんされた額を差し引いて計算します。その金額が10万円(総所得金額等が200万円未満の場合は、その5%)を超えると対象となります。また、寄附金控除の代表例は「ふるさと納税」です。雑損控除は、災害や盗難などにより資産に損害を受けた場合に、一定の要件で受けられます。
特定親族特別控除とは?
大学生相当の子どもを持つ世帯の税負担を軽減するための所得控除です。対象となるのは、その年の12月31日時点で19歳以上23歳未満の生計を一にする親族です。この控除を受けるためには、「給与所得者の特定親族特別控除申告書」を給与支払者に提出します(配偶者や青色事業専従者は対象外です)。
2026年(令和8年)分では、特定親族の合計所得金額が62万円超123万円以下(給与収入のみの場合は136万円超197万円以下)のとき、所得額に応じて3万円〜63万円の範囲で控除が適用されます。合計所得金額が62万円以下(給与収入136万円以下)の場合は、特定扶養親族として扶養控除(控除額63万円)の対象です。
給与担当者は、該当しそうな従業員に控除の内容を案内し、申告書の提出漏れがないか確認しましょう。2026年(令和8年)分は所得要件が引き上げられたため、前年とは控除の適用区分が変わったり、対象外だった親族等が新たに控除対象となったりする場合があります。
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」
源泉徴収税額
「源泉徴収税額」とは、1年間で実際に差し引かれた所得税(復興特別所得税を含む)の合計額を表しています。年明けに発行されるものは年末調整が済んだ後の額です。税率は、「課税される所得金額」に応じて下表のように計算されます。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円から1,949,000円まで | 5% | 0円 |
| 1,950,000円から3,299,000円まで | 10% | 97,500円 |
| 3,300,000円から6,949,000円まで | 20% | 427,500円 |
| 6,950,000円から8,999,000円まで | 23% | 636,000円 |
| 9,000,000円から17,999,000円まで | 33% | 1,536,000円 |
| 18,000,000円から39,999,000円まで | 40% | 2,796,000円 |
| 40,000,000円以上 | 45% | 4,796,000円 |
-
引用:国税庁「No.2260 所得税の税率」
例えば、課税所得が400万円であれば、所得税は約37万2,500円、700万円であれば、約97万4,000円です。
年の途中で退職し年末調整を行っていない場合、源泉徴収税額欄には、退職までに源泉徴収した所得税と復興特別所得税の合計額がそのまま記載されます。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
源泉徴収票の発行に関する注意点
源泉徴収票は、市区町村への提出や、従業員の確定申告・転職手続きなどで重要な役割を果たします。特に再発行が必要となるケースでは、迅速な対応を求められる場合があります。本項目では、企業が押さえておくべき源泉徴収票の発行に関する注意点を解説します。
再発行にかかる時間を把握しておく
源泉徴収票の再発行では過去の給与データも確認するため、所要時間の目安を事前に把握しておくと滞りなく進められます。再発行を求めている側は期限が決まっているケースが多いことが想定されるので、求められた時点でどのくらいかかるかを示せると良いでしょう。
一般的には、再発行に要する期間は1〜2週間以内が目安とされています。社内の発行手順や体制を整えておくことで、よりスムーズに対応できます。
源泉徴収簿(元データ)の保存期間を把握しておく
源泉徴収票を再発行するには、元となる記録(源泉徴収簿や関連書類)を正しく保存しておく必要があります。関連する源泉徴収関係書類としては、以下のものがあります。
-
- 給与所得者の扶養控除等(異動)申告書
- 従たる給与についての扶養控除等(異動)申告書
- 給与所得者の基礎控除申告書※
- 給与所得者の配偶者控除等申告書※
- 給与所得者の特定親族特別控除申告書※
- 所得金額調整控除申告書※
- 給与所得者の保険料控除申告書
- 退職所得の受給に関する申告書
- 公的年金等の受給者の扶養親族等申告書
- 給与所得者の(特定増改築等)住宅借入金等特別控除申告書
- ※の4つは「給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書」として1つの様式にまとまっています。
これらの申告書は、所定の起算日から7年間保存します。一方、源泉徴収簿は法令で定められた帳簿ではありませんが、年末調整の確認や源泉徴収票の再発行に備え、給与台帳などの記録と併せて適切に保存しておきましょう。
-
参照:国税庁「No.2503 給与所得者の扶養控除等申告書等の保存期間」
退職者からの再発行依頼にも対応できるようにしておく
源泉徴収票の再発行は、在職中の従業員だけでなく、退職した元従業員から依頼を受けることもあります。源泉徴収票は勤務先でしか発行できないため、退職者からの依頼にも応じる必要があります。退職者の場合、社内に連絡先の記録が残っていなかったり、本人確認の方法が決まっていなかったりすると、対応が滞ります。本人確認の手順や送付方法をあらかじめ決めておくと安心です。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
源泉徴収票をいつ渡すのか正しく理解しよう
源泉徴収票は、給与担当者にとって重要な書類の1つであり、その交付タイミングを正しく把握しておくことが求められます。基本的には「年末調整を行った後」「従業員が退職するとき」「従業員から発行依頼があったとき」に渡します。年末調整後は、翌年の1月31日までに従業員へも交付する義務があります。退職者の場合は退職後1か月以内に交付し、依頼があった際も速やかな対応が望まれます。源泉徴収票は勤務先でのみ発行可能なため、体制を整備しておきましょう。
業務の効率化や正確な処理には、最新の給与計算ソフトの導入が有効です。弥生が提供するクラウド給与計算ソフト「弥生給与 Next」は、給与・賞与の計算、社会保険料計算、年末調整の実施、さらに給与支払報告書の電子提出まで対応しています。年末調整や源泉徴収票の作成・発行も確実かつ効率的に行うことが可能です。社内の環境に合った給与計算ソフトの導入をご検討ください。
-
※ご契約のプランによって利用できる機能が異なります。
※本記事は2026年8月20日時点の情報を基に制作しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
2026年(令和8年分)の源泉徴収票はいつまでに発行する?
2026年(令和8年)分の源泉徴収票は、年末調整が完了した後、翌年の1月31日までに従業員へ交付します。併せて、市区町村へ給与支払報告書を同日までに提出します。なお、2027年(令和9年)は1月31日が日曜日なので、翌日の2月1日が期限です。給与支払報告書を提出すれば、税務署へ源泉徴収票を提出したものとみなされるため、税務署への提出は不要です。
源泉徴収票は確定申告で必要?
確定申告の際に源泉徴収票を「添付」する義務はありません。ただし、確定申告書の内容を記載するうえで、源泉徴収票の情報が基になります。所得や控除額、源泉徴収額などが記載されているため、正確な申告を行うには手元に源泉徴収票があった方が望ましいでしょう。そのため、確定申告をする従業員には、「提出は不要だが、内容を確認するために源泉徴収票は必要」と案内するのが適切です。
源泉徴収票の対象期間は?
源泉徴収票は、その年の1月1日から12月31日までの1年間に支払った給与や賞与などが対象となります。例えば令和8年分の源泉徴収票であれば、2026年1月1日から12月31日までの支給額が記載されます。
年内に転職してきた従業員の場合、前職の給与も合算して年末調整を実施するため、前職の源泉徴収票を提出してもらうことになります。12月末時点で在籍している会社が、1年間の給与をまとめて源泉徴収票を発行します。「どの期間の給与が対象か?」と聞かれた場合は、「その年の1月から12月までの給与」と答えましょう。
前職の源泉徴収票が年末調整に間に合わないときは?
年末調整は、その年の12月31日時点で在籍している会社が行います。新たに中途入社した従業員については、前職の源泉徴収票を提出してもらい、1年間の収入を合算して調整を行います。
ただし、前職の会社の対応が遅れたり、本人の受け取りが間に合わなかったりすることもあります。そのような場合、会社では正確な年末調整が行えないため、従業員本人が自分で確定申告します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者高崎 文秀(税理士)
高崎文秀税理士事務所 代表税理士/株式会社マネーリンク 代表取締役
早稲田大学理工学部応用化学科卒
都内税理士事務所に税理士として勤務し、さまざまな規模の法人・個人のお客様を幅広く担当。2019年に独立開業し、現在は法人・個人事業者の税務顧問・節税サポート、個人の税務相談・サポート、企業買収支援、税務記事の監修など幅広く活動中。また通常の税理士業務の他、一般社団法人CSVOICE協会の認定経営支援責任者として、業績に悩む顧問先の経営改善を積極的に行っている。