【2026年最新】iDeCoは年末調整で申告できる?必要書類や書き方・いくら戻ってくるかを解説
更新
iDeCoに加入している場合「掛金は年末調整で控除できるのか」「控除できた場合、いくらぐらいの還付金が受け取れるのか」といった疑問を持つ方も多いでしょう。
iDeCoの掛金は年末調整で控除できます。ただし、確定申告を行うケースもあるため、併せて確認しておきましょう。本記事では、iDeCoを年末調整で控除する方法や、確定申告を行うケースについて解説します。また、iDeCoの年末調整でよくある質問についての回答も紹介します。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
iDeCo(個人型確定拠出年金)は年末調整で申告できる
iDeCoは年末調整で控除できます。iDeCoが年末調整できる理由やいくら還付金が戻るかについて解説します。
年末調整の概要について、詳しくはこちらの記事で解説しています。
そもそもiDeCoとは
iDeCo(個人型確定拠出年金)とは、確定拠出年金法に基づき運用されている私的年金制度です。私的年金ではあるものの、国が整備した制度である点が特徴です。
掛金を積み立てながら運用し、原則として60歳以降に運用益と掛金を年金として受け取れます。すべての掛金が所得控除の対象になるだけでなく、運用で得た利益が全額非課税となるなど、税制面でさまざまな優遇を受けられます。
投資による資産運用には成果の変動があるものの、iDeCoは長期的な積み立てを前提としているため、分散投資をしやすい点も魅力です。
iDeCoは「小規模企業共済等掛金控除」の対象で年末調整が必要
iDeCoの掛金は所得控除の一種である「小規模企業共済等掛金控除」の対象になり、全額について所得控除が受けられます。小規模企業共済等掛金控除で控除できる掛金は、以下のとおりです。
-
- 確定拠出年金
- 小規模企業共済契約の掛金
- 心身障害者扶養共済制度の掛金
-
参照:国税庁「No.1135 小規模企業共済等掛金控除
 」
2026年12月に改正されるiDeCoの掛金上限(2027年1月引落分から適用)
2025年(令和7年)6月に成立した年金制度改正法により、iDeCoの掛金上限が引き上げられます。引き上げ後の上限額は、被保険者の区分に応じて以下のとおりです。
-
- 会社員など国民年金の第2号被保険者:企業型確定拠出年金(企業型DC)やDB(確定給付企業年金)などとの合計で月額6万2,000円
- 自営業者など国民年金の第1号被保険者:国民年金基金等との合計で月額7万5,000円
第2号被保険者は、これまで企業年金の有無によって上限が分かれていましたが、企業型DCやDB等と合わせた枠が月額6万2,000円に一本化されました。企業年金がない場合はiDeCo単独で月額6万2,000円まで拠出でき、企業年金がある場合は月額6万2,000円から企業型DCの事業主掛金額とDB等の他制度掛金相当額を差し引いた額がiDeCoの上限です。なお第3号被保険者の上限は引き上げられていません。
この引き上げは、2026年(令和8年)12月1日の施行、2027年(令和9年)1月の引き落とし分からの適用が予定されています。引き上げ自体は年金制度改正法で決まっていますが、施行の時期については最新の情報を確認しておきましょう。
掛金上限の引き上げにより、所得控除できる金額の上限も上がります。そのため、iDeCoによる税負担の軽減効果がより大きくなります。実際にどのくらい戻るのかは、次の章のシミュレーションで確認しましょう。
-
参照:厚生労働省「2025年の制度改正」
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
iDeCoは年末調整でいくら戻るのかシミュレーション
ここで紹介するのは、令和9年分以降を想定した参考シミュレーションです。令和8年分の年末調整では、引き上げ前の掛金上限が適用されます。
iDeCoの掛金を年末調整で控除申告すると、所得税と住民税の負担を軽くできます。軽減される金額は、おおむね「iDeCoの掛金全額×(所得税率+住民税率)」が目安です。
戻ってくる金額の例を見てみましょう。シミュレーションの前提条件は下表のとおりです(年収460万円・43歳・会社員・企業年金なしのモデル)。
| 年齢 | 43歳 |
|---|---|
| 掛金/月 | 5,000円/30,000円/62,000円 |
| 掛金/年 | 60,000円/360,000円/744,000円 |
| 年収/年 | 4,600,000円 |
| 給与所得控除/年 | 1,360,000円 |
| 社会保険料控除/年※1 | 661,940円 |
| 基礎控除(所得税) | 1,040,000円 |
| 基礎控除(住民税) | 430,000円 |
- ※1:年間収入の14.39%
数値は令和8年の制度に基づきます。基礎控除は、所得税が令和8年度税制改正後の額(合計所得金額489万円以下の区分で104万円)、住民税は据え置きの43万円です。
課税所得は1,000円未満を切り捨て、所得税額は復興特別所得税(基準所得税額の2.1%)を含めて100円未満を切り捨てて算出しています。住民税額は所得割(一律10%)のみの概算で、均等割や調整控除は加味していません(これらはiDeCo加入の有無で変わらないため、軽減額には影響しません)。
掛金例は、年金制度改正法による引き上げ後の上限(会社員・企業年金なしは月6万2,000円)を踏まえ、月5,000円・月30,000円・月62,000円の3パターンで示します。
-
参照:国税庁「No.1410 給与所得控除」
参照:国税庁「No.2260 所得税の税率」
参照:国税庁「令和8年4月 源泉所得税の改正のあらまし」
参照:iDeCo公式サイト「かんたん税制優遇シミュレーション」
月額掛金5,000円の場合
iDeCoの最低月額掛金は5,000円です。iDeCoに加入して控除を申告した場合の税額は下表のとおりです。
| iDeCo加入時 | iDeCo未加入時 | |
|---|---|---|
| 課税所得(所得税)※2 | 1,478,000円 | 1,538,000円 |
| 課税所得(住民税)※2 | 2,088,000円 | 2,148,000円 |
| 所得税額※3 | 75,400円 | 78,500円 |
| 住民税額※4 | 208,800円 | 214,800円 |
-
※2:課税所得=年収-給与所得控除-社会保険料控除-基礎控除(1,000円未満切り捨て)
※3:所得税額は復興特別所得税(2.1%)を含め、100円未満を切り捨てて算出
※4:住民税額は所得割(一律10%)のみの概算(均等割・調整控除は加味していません)
1年に軽減できる金額は下表のとおりです(年間掛金60,000円)。
| 1年の軽減額 | |
|---|---|
| iDeCoによる所得税軽減額 | 3,100円 |
| iDeCoによる住民税軽減額 | 6,000円 |
| iDeCoによる税制優遇額 | 9,100円 |
月額掛金30,000円の場合
月額掛金30,000円の場合の税額は下表のとおりです。
| iDeCo加入時 | iDeCo未加入時 | |
|---|---|---|
| 課税所得(所得税)※2 | 1,178,000円 | 1,538,000円 |
| 課税所得(住民税)※2 | 1,788,000円 | 2,148,000円 |
| 所得税額※3 | 60,100円 | 78,500円 |
| 住民税額※4 | 178,800円 | 214,800円 |
1年に軽減できる金額は下表のとおりです(年間掛金360,000円)。
| 1年の軽減額 | |
|---|---|
| iDeCoによる所得税軽減額 | 18,400円 |
| iDeCoによる住民税軽減額 | 36,000円 |
| iDeCoによる税制優遇額 | 54,400円 |
月額掛金62,000円の場合
企業型確定拠出年金や企業年金に加入していない会社員のiDeCo掛金上限は、年金制度改正法により月2万3,000円から月6万2,000円に引き上げられます(2026年12月施行・2027年1月引落分から適用予定)。この上限額で拠出した場合の税額は下表のとおりです。
| iDeCo加入時 | iDeCo未加入時 | |
|---|---|---|
| 課税所得(所得税)※2 | 794,000円 | 1,538,000円 |
| 課税所得(住民税)※2 | 1,404,000円 | 2,148,000円 |
| 所得税額※3 | 40,500円 | 78,500円 |
| 住民税額※4 | 140,400円 | 214,800円 |
1年に軽減できる金額は下表のとおりです(年間掛金744,000円)。
| 1年の軽減額 | |
|---|---|
| iDeCoによる所得税軽減額 | 38,000円 |
| iDeCoによる住民税軽減額 | 74,400円 |
| iDeCoによる税制優遇額 | 112,400円 |
なお、このシミュレーションでは課税所得が195万円以下のため、所得税率は5%で計算しています。課税所得や年収によって税率が変わると、軽減額も変わります。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
iDeCoで年末調整するケースと確定申告するケース
iDeCoには、年末調整で所得控除を受けるケースと確定申告するケースがあります。こちらでは、以下の内容を解説します。
-
- 年末調整と確定申告の違い
- 年末調整で所得控除を受けるケース
- 確定申告で所得控除を受けるケース
- iDeCoで年末調整や確定申告が不要なケース
iDeCoの確定申告について、詳しくはこちらの記事で解説しています。
年末調整と確定申告の違い
年末調整と確定申告は、どちらも所得税に関する手続きです。ただし、以下のような違いがあります。
-
- 年末調整:会社があらかじめ源泉徴収していた税額の過不足を精算する手続き
- 確定申告:1年間の所得にかかる所得税を自分で計算して税務署に申告・納付する手続き
年末調整とは、源泉徴収された税額の年間の合計額と、その年の年税額を一致させる精算の手続きです。一方、確定申告とは、1年間に生じた所得の金額に対する所得税額を自分で計算して税務署に申告し、納付することです。
年末調整で所得控除を受けるケース
iDeCoの加入者で年末調整において所得控除を受けられるのは、給与所得のみを得ている人です。例えば会社員や契約社員、アルバイトなどで働いている人が該当します。勤め先が1か所で、それ以外に収入がない場合は、iDeCoについても勤務先の年末調整で控除を申告できます。
確定申告で所得控除を受けるケース
iDeCoの加入者で年末調整の対象ではない人は、確定申告で控除を受けられます。確定申告をする人は以下のとおりです。
-
- 個人事業主(自営業やフリーランス)
- 給与以外の所得が20万円超の人
- 退職所得があり、退職所得の受給に関する申告書を提出していない人
- 所得税の猶予を受けている人
また、これらにあてはまらない人でも、以下のようなケースでは確定申告をすれば控除を受けられます。
-
- iDeCoの提出書類が年末調整に間に合わなかった人
- iDeCoの初回積立日が10月以降だった人
給与所得以外の収入がある人は、基本的に確定申告を行います。その際、給与を得ている会社で年末調整をしていても、確定申告の内容が優先されます。したがってiDeCoも確定申告書に金額を記入することになります。
iDeCoで年末調整や確定申告が不要なケース
iDeCoの掛金の納付方法には、個人払込と事業主払込の2つがあります。前者は加入者本人が、後者は事業主が従業員の給与から天引きして納付します。事業主払込を選択している会社員や公務員は、月々の給与から自動的に掛金が天引きされるため、年末調整の時期に特別な手続きは不要です。
一方、個人払込を選択している会社員や公務員は、納付した掛金を勤務先へ申告したうえで年末調整の手続きを行います。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
iDeCoの年末調整の流れ
iDeCoの掛金を年末調整で控除するときの流れは、以下のとおりです。
-
-
1.iDeCoの年末調整に必要な証明書や書類をそろえる
-
2.申告書を記載する
-
3.書類と証明書を勤務先に提出する
-
年末調整が始まる前に流れを確認しておくと、余裕を持って準備を進められます。順番に見ていきましょう。
iDeCoの年末調整に必要な証明書や書類をそろえる
iDeCoの年末調整には、「小規模企業共済等掛金払込証明書」と「給与所得者の保険料控除申告書」を用意します。証明書は以下のスケジュールに則り、国民年金基金連合会から送付されます。
| 発行種類 | 発送予定 | 対象者 |
|---|---|---|
| 一括発行 | 10月下旬 | 当年1~9月に掛金を支払った方 |
| 追加発行 | 11月下旬 | 当年10月に初回払込をした方 |
| 追加発行 | 12月下旬 | 当年11月に初回払込をした方 |
| 追加発行 | 1月下旬 | 当年12月に初回払込をした方 |
| 再発行 | 随時 | 追加発行より早く払込証明書が必要な方 払込証明書を紛失した方 |
積立開始時期によって証明書が手元に届くタイミングが変わるため、あらかじめ確認しておきましょう。また、小規模企業共済等掛金払込証明書の再発行には時間がかかるため、大切に保管しておくと安心です。
申告書を記載する
-
参考:国税庁「令和8年分 給与所得者の保険料控除申告書」より一部引用・加工し作成
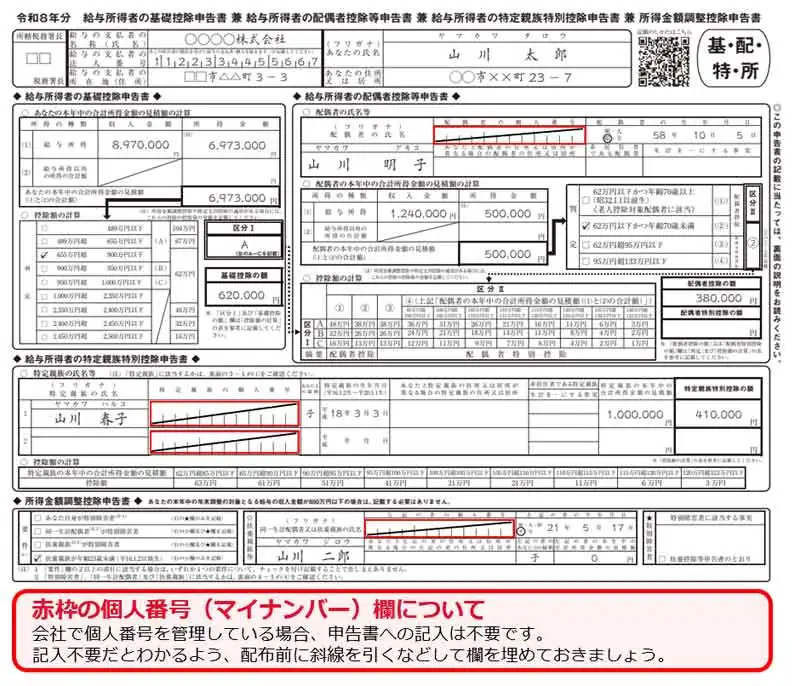
年末調整が近づくと、勤務先から「給与所得者の保険料控除申告書」が配布されます。給与所得者の保険料控除申告書の右下に「小規模企業共済等掛金控除」を記載する場所があります。iDeCoは個人型確定拠出年金のため、「確定拠出年金法に規定する個人型年金加入者掛金」の欄に、1年間に支払った掛金の総額を記載します。
令和8年分以降の給与所得者の保険料控除申告書は、生命保険料控除の改正にともない様式(記載事項)が一部見直されています。具体的には、23歳未満の扶養親族がいる場合に、新契約の一般生命保険料控除の限度額が4万円から6万円へ拡充された(令和8年分から適用され、令和8年度税制改正で令和9年分まで延長)ことに伴う見直しです。ただし、iDeCoを記載する「小規模企業共済等掛金控除」の欄は変更されていません。
保険料控除申告書の書き方について、詳しくはこちらの記事で解説しています。
-
参照:財務省「令和7年度税制改正の大綱」
参照:国税庁「A2-3 給与所得者の保険料控除の申告」
参照:厚生労働省「令和8年度 税制改正の概要(厚生労働省関係)」
書類と証明書を勤務先に提出する
「給与所得者の保険料控除申告書」に記載できたら、「小規模企業共済等掛金払込証明書」と一緒に会社へ提出します。年末調整の手続きが終了すると、多くの場合、12月の給与支給時に還付が行われます。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
iDeCoの年末調整が間に合わない場合は確定申告する
iDeCoの掛金控除が年末調整に間に合わない場合は、確定申告を行います。iDeCoの確定申告について、以下の内容を確認しましょう。
-
- 確定申告の手順
- 確定申告に必要な書類(給与所得がある場合)
- 確定申告に必要な書類(個人事業主の場合)
- iDeCoの確定申告を忘れた場合の対処法
会社員や公務員のように給与所得がある場合でも、書類が年末調整に間に合わなかったときは確定申告で控除できるため、参考にしてください。
確定申告の手順
iDeCoの掛金を確定申告で所得控除する手順は、以下のとおりです。
-
-
1.必要書類や証明書を用意する
-
2.確定申告書を作成する
-
3.期限内に税務署へ確定申告書を提出する
-
iDeCoの所得控除は、通常、源泉徴収された税金が戻ってくる還付申告となるため、翌年1月1日から手続きが可能です。納税のための通常の確定申告期間(2月16日から3月15日まで)を待つ必要はありません。書類がそろったら、確定申告書に必要事項を記載して、窓口への持参や郵送、またはe-Taxで提出します。確定申告書は国税庁ホームページの「確定申告書等作成コーナー」で作成できます。
確定申告に必要な書類(給与所得がある場合)
給与所得のある人がiDeCoの掛金を確定申告で所得控除する場合は、以下の書類を用意します。
-
- 給与所得の源泉徴収票
- 小規模企業共済等掛金払込証明書
- その他の控除の証明書類
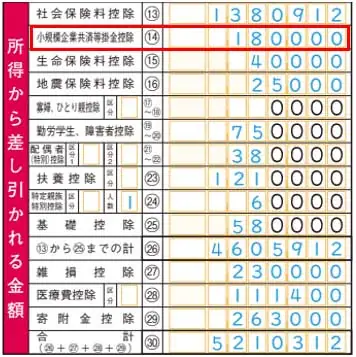
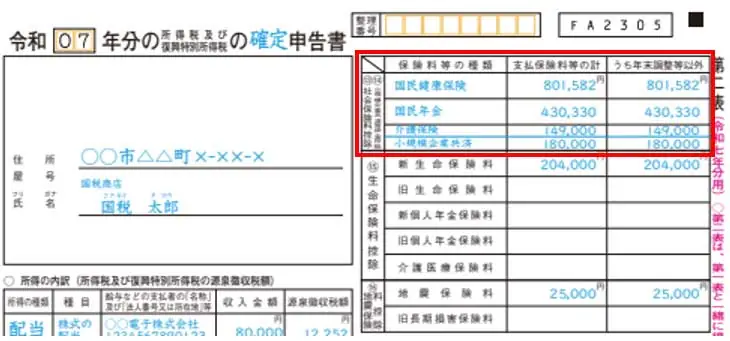
給与所得の源泉徴収票は、年末の給与明細と共に配布される場合が多いです。書類が集まったら確定申告書に記載します。画像の赤枠が記載場所です。申告書の様式は毎年更新されるため、実際に申告する年分の最新様式を国税庁サイトでご確認ください。
確定申告書 第一表
-
参考:国税庁「令和7年分 所得税及び復興特別所得税の確定申告の手引き」より一部引用・加工し作成
確定申告書第一表の左下にある「小規模企業共済等掛金控除⑭」欄に、iDeCoの1年間の掛金を記入します。続いて、確定申告書第二表の「小規模企業共済等掛金控除」欄にも「小規模企業共済等掛金払込証明書」の総額を記載しましょう。
確定申告書 第二表
-
引用:国税庁「令和7年分 所得税及び復興特別所得税の確定申告の手引き」より一部引用・加工し作成
申告書の記載が完了したら、税務署へ提出しましょう。
確定申告に必要な書類(個人事業主の場合)
自営業やフリーランスの人が確定申告でiDeCoの掛金を所得控除するときには、以下の書類を用意します。
-
- 事業所得の収支内訳書または青色申告決算書
- 小規模企業共済等掛金の払込証明書
- その他の控除の証明書類
会社員との違いは、源泉徴収票ではなく「事業所得の収支内訳書または青色申告決算書」を用意する点です。書類がそろったら、給与所得がある場合と同じく確定申告書に記載します。
iDeCoの確定申告を忘れた場合の対処法
iDeCoの確定申告を忘れてしまった場合は、還付申告で対処できます。これは納めすぎた所得税を取り戻す手続きで、iDeCoの掛金を支払った年の翌年1月1日から5年以内であれば申告できます。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
iDeCoは給与所得者の場合、年末調整で控除手続きができる
iDeCoは給与所得者の場合、年末調整で控除の手続きができます。iDeCoの掛金は小規模企業共済等掛金控除として全額が所得控除の対象となり、所得税と住民税の負担を軽くできます。
令和8年度税制改正では基礎控除と給与所得控除が引き上げられ、所得税がかからない年収の上限(いわゆる課税最低限)は178万円になりました。また、年金制度改正法によりiDeCoの掛金上限も引き上げられる予定で、所得控除を活用できる幅が広がっています。一方で、住民税の基礎控除は43万円で据え置かれています。
こうした改正を踏まえた控除額の確認や様式への対応も含め、年末調整業務の効率化には給与計算ソフトの導入がおすすめです。「弥生給与 Next」は、給与計算や年末調整、給与・賞与明細書の作成と配布を効率化するクラウド給与サービスです。年末調整の各種控除申告書の回収・修正もオンラインで完結できます。年末調整業務の負担を軽減したい企業様は、ぜひ導入をご検討ください。
-
※ご契約のプランによって利用できる機能が異なります。
※本記事は2026年7月31日時点の情報を基に制作しています。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
よくあるご質問
年末調整や確定申告の手続きではiDeCoの掛金証明書を提出する?
年末調整や確定申告の手続きには、掛金証明書を提出します。掛金証明書の正式名称は「小規模企業共済等掛金払込証明書」です。国民年金基金連合会が発行しており、対象者には例年10月下旬ごろより順次、圧着はがきで発送されます。
2023年度以降は、マイナポータルを活用した電子交付も行われています。電子での掛金証明書はパソコンやスマートフォンから受け取れ、紛失の心配がなく保管しやすい点がメリットです。また、取得した電子データは、e-Taxや勤務先での年末調整などでも活用できます。
iDeCoの掛金証明書は再発行できる?
該当する年の証明書発行後であれば、再発行が可能です。再発行のためには、国民年金基金連合会へ「小規模企業共済等掛金払込証明書再発行申請書」を提出します。申請書の提出から再発行した掛金証明書が届くまでは、2~3週間程度の期間を要します。
なお、iDeCoオンライン手続きサービスも利用できます。オンラインでの電子交付は、マイナンバーカードがあればマイナポータルを通じてすぐに手続きできます。オンライン手続き完了から証明書の電子交付にかかる時間は、1時間程度です。ただし、手続きを行った時間が夜間の場合は、電子交付が翌営業日になる場合もあります。
-
参照:iDeCo「iDeCoオンライン手続きサービス サービス利用の手引き」
iDeCoはいつまでに手続きしたら年末調整に間に合う?
iDeCoを年末調整で控除するには「小規模企業共済等掛金払込証明書」を提出します。この証明書は例年10月下旬以降に発行されますが、それは初回掛金の引落月が9月までの人が対象です。9月までに掛金が引き落とされるのは、8月前半までにiDeCoへ加入した人なので、それまでの加入なら年末調整に間に合います。
8月後半以降に加入すると、小規模企業共済等掛金払込証明書の発行が年末調整に間に合わない場合があります。ただし、それ以降の加入であっても11月、12月と順次証明書は発行されます。年末調整に間に合わないときは、確定申告を行うことで控除できます。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
「弥生給与 Next」で給与・勤怠・労務をまとめてサクッとデジタル化
弥生給与 Nextは、複雑な人事労務業務をシームレスに連携し、効率化するクラウド給与サービスです。
従業員情報の管理から給与計算・年末調整、勤怠管理、保険や入社の手続きといった労務管理まで、これひとつで完結します。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。
この記事の監修者税理士法人古田土会計
社会保険労務士法人古田土人事労務
中小企業を経営する上で代表的なお悩みを「魅せる会計事務所グループ」として自ら実践してきた経験と、約3,000社の指導実績で培ったノウハウでお手伝いさせて頂いております。
「日本で一番喜ばれる数の多い会計事務所グループになる」
この夢の実現に向けて、全力でご支援しております。
解決できない経営課題がありましたら、ぜひ私たちにお声掛けください。必ず力になります。