【2026年最新】年末調整の生命保険料控除の上限はいくら?旧制度と新制度の違いや計算方法も解説
更新
年末調整の際に、生命保険料控除を適用することで所得税や住民税の負担を軽減できます(※)。
生命保険料控除には旧制度と新制度の2つがあり、それぞれで適用条件や上限額、計算方法が異なります。また、23歳未満の扶養親族がいる場合は、新契約の一般生命保険料控除の上限額が、従来の4万円から6万円に拡充されました。この特例は2025年(令和7年)度税制改正で新設され、2026年度(令和8年度)税制改正で適用期間を1年間延長されたことで、2026年(令和8年)分・2027年(令和9年)分の所得税控除で適用できます。
本記事では、生命保険料控除の基本的なしくみ、旧制度と新制度の違い、控除の上限額、具体的な計算方法について詳しく解説します。
※住民税は居住地の市区町村が計算するため、控除額を直接自分で適用することはできません。控除額の見積もりを立てておくことは可能ですが、実際の反映は自治体による計算結果に基づきます。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
年末調整で受けられる生命保険料控除とは?
生命保険料控除とは、その年の1月1日から12月31日までに一般生命保険料、介護医療保険料、個人年金保険料を支払った場合に所得から一定額を控除できる制度です。
生命保険料控除は、保険契約を締結した日によって旧制度と新制度に分けられます。また、所得税と住民税には、それぞれ控除額の上限が定められています。年間の支払保険料が上限を超えた場合、超過分は控除額に反映されません。なお、保険期間が5年未満の契約は、生命保険料控除が利用できない場合もあります。
年末調整で受けられる保険料控除の種類
年末調整で受けられる主な保険料・掛金控除は、以下の4種類です。
-
- 生命保険料控除:自分や家族のために支払った生命保険料などが対象
- 地震保険料控除:自宅の地震保険や、2006年(平成18年)12月31日以前に契約した保険などの条件を満たす旧長期損害保険が対象
- 社会保険料控除:健康保険、厚生年金、介護保険、雇用保険など、いわゆる社会保険の保険料が対象
- 小規模企業共済等掛金控除:小規模企業共済、確定拠出年金(iDeCoなど)や企業型年金の掛金が対象
いずれも年末調整時に証明書類を提出することで、所得より一定額が差し引かれ、税負担が軽減されます。
年末調整の保険料控除全般について、詳しくはこちらの記事で解説しています。
生命保険料控除の旧制度と新制度の違い
| 旧制度 | 新制度 |
|---|---|
|
|
2010年度(平成22年度)の税制改正に伴い「介護医療保険料控除」が新設されるなど、生命保険料控除のしくみが変わりました。しかし、改正前から契約されている保険も多くあるため、現状は新旧2つの制度が併存しています。具体的には2011年(平成23年)12月31日以前に契約を結んだ保険は旧制度、2012年(平成24年)1月1日以後に契約を結んだ保険は新制度の適用範囲です。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
生命保険料控除の上限額は旧制度と新制度で異なる
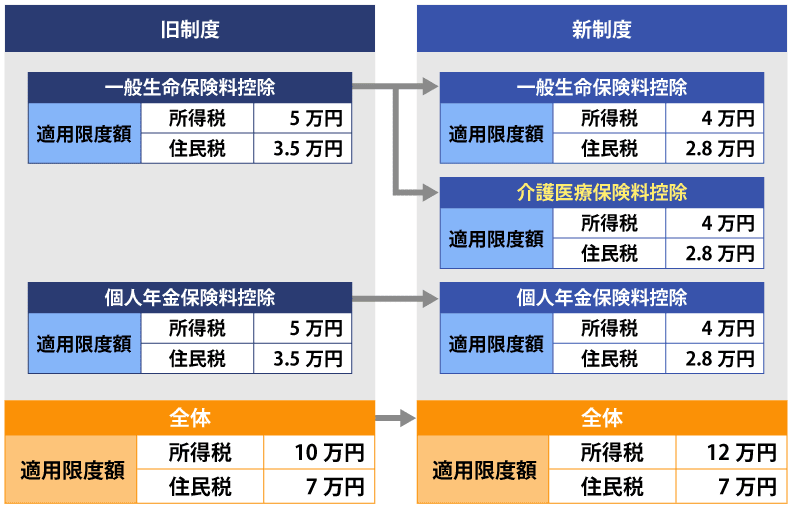
- ※【2026年(令和8年)分・2027年(令和9年)分の特例】23歳未満の扶養親族がいる場合、新制度の一般生命保険料控除は、所得税の上限額が6万円になります。住民税の上限額は2万8,000円のままで、この特例の対象外です。特例について、詳しくは後段で解説します。
生命保険料控除とは、その年に支払った生命保険料の一部を所得から差し引くことができる制度です。
保険契約を結んだ時期によって「新制度」・「旧制度」に分かれており、対象となる保険の種類(区分)や控除額の上限に違いがあります。旧制度には、一般生命保険料控除と個人年金保険料控除の2区分が対象となり、控除上限額はそれぞれ所得税で5万円、住民税で3万5,000円です。新制度では、これらに加えて介護医療保険料控除が追加され、控除上限額はそれぞれ所得税で4万円、住民税で2万8,000円です。
契約時期に応じて適用される制度を理解し、適切な控除手続きを行うことが求められます。
旧制度の生命保険料控除の上限額
旧制度の生命保険料控除の上限額は、下表のとおりです。
| 控除の種別(旧制度) | 上限額 |
|---|---|
|
所得税:5万円 住民税:3.5万円 |
| |
|
所得税:10万円 住民税:7万円 |
各生命保険料控除には、区分ごとに控除の上限額が設定されています。そのため、控除額の合計が上限額を超える金額になったとしても、控除上限額が適用され、超過分は控除の対象外となります。旧制度の当時は介護医療保険料控除がなかったため、新制度よりも所得税の控除上限額が高くなっています。ただし、各区分の上限額の合計は旧制度が所得税10万円、新制度が所得税12万円となり、全体で見た所得税の控除額は新制度のほうが大きくなります。
新制度の生命保険料控除の上限額
新制度における生命保険料控除の上限額は、下表のとおりです。従来の基準から減額された一方で、介護医療保険料控除の創設によって、全体としては控除上限額が増額されています。
| 控除の種別(新制度) | 上限額 |
|---|---|
|
所得税:4万円 住民税:2.8万円 |
| |
| |
|
所得税:12万円 住民税:7万円 |
なお、新制度の各種保険料控除の住民税上限額を合計すると8万4,000円ですが、全体の上限額は7万円です。そのため、控除額の合計が7万円を超えても、上限額の7万円が適用されます。
【令和8年分・令和9年分の特例】23歳未満の扶養親族がいる場合は一般生命保険料控除(所得税)の上限が6万円になる
23歳未満の扶養親族を有する場合は、新制度の一般生命保険料控除について、所得税の上限を4万円から6万円に引き上げる特例を適用できます。旧制度の保険料のみで計算する場合は、この特例の対象外です。令和7年度税制改正によって、令和8年分の所得税を対象として本特例が設けられました。さらに、令和8年度税制改正では、本特例の適用期間が1年延長されました。つまり、本特例は令和8年・令和9年の2年間適用できます。
扶養親族とみなされるには、扶養親族の合計所得金額に関する要件を満たすことが求められます。従来は「58万円以下(給与所得控除65万円を合算し、給与収入のみで123万円以下)」の要件でしたが、令和8年分・令和9年分では「62万円以下(給与所得控除74万円を合算し、給与収入のみで136万円以下)」まで引き上げられ、対象者の範囲が広がりました。
-
参照:国税庁「源泉所得税の改正のあらまし 令和8年4月
 」P.2
年齢の判定基準は、控除を受ける年の12月31日時点です。このタイミングで23歳未満に該当する扶養親族がいる場合は、新契約の一般生命保険料控除について、控除上限額を6万円まで引き上げることができます。ただし、介護医療保険料控除・個人年金保険料控除の上限に変動はなく、3つの区分を合計した上限枠12万円の枠も不変です。また、所得税のみが控除の対象であり、住民税の生命保険料控除額は引き上げられません。
また、23歳未満の扶養親族がいる共働き世帯の場合は、夫婦双方に本特例を適用できます。
なお、2028年(令和10年)以降における本特例の取り扱いは現時点で未定です。詳しくは最新の税制改正を確認しましょう。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
生命保険料控除の計算方法|シミュレーション計算付き
生命保険料控除は、計算方法がわかれば自身で概算額を求めることが可能です。ただし、旧制度と新制度では計算内容が異なります。以下では、旧・新の制度における生命保険料控除の計算方法を解説します。
旧制度の生命保険料控除の計算方法
旧制度の生命保険料控除では、所得税と住民税とで控除額の計算方法が異なるため、別々に計算が求められます。それぞれの計算方法を解説します。
旧制度の所得税控除の計算
旧制度の所得税控除の計算方法は、下表のとおりです。
払い込んだ額が2万5,000円以下であれば全額控除、10万円超であれば一律5万円の控除です。
2万5,000円超10万円以下の場合は、金額の区分によって異なる計算式を用いて算出します。
| 年間に払い込んだ保険料 | 控除額 |
|---|---|
| 25,000円以下 | 年間払込保険料の全額が控除額 |
| 25,000円超50,000円以下 | 年間払込保険料 × 1/2 + 12,500円 |
| 50,000円超100,000円以下 | 年間払込保険料 × 1/4 + 25,000円 |
| 100,000円超 | 一律50,000円 |
- ※計算方法は旧一般生命保険料控除・旧個人年金保険料控除共通
-
参照:国税庁「No.1140 生命保険料控除」
例えば、旧制度の生命保険料控除の対象となる保険料を、年間3万円払ったときの所得税控除額の計算方法は以下のとおりです。
30,000円 × 1/2 + 12,500円 = 27,500円
旧制度の住民税控除の計算
旧制度の住民税控除額の計算方法は、下表のとおりです。
年間に払い込んだ保険料が1万5,000円以下であれば全額を控除、7万円超であれば一律3万5,000円の控除です。
1万5,000円超7万円以下の場合は、金額の区分によって異なる計算式を用いて算出します。
| 年間に払い込んだ保険料 | 控除額 |
|---|---|
| 15,000円以下 | 年間払込保険料の全額が控除額 |
| 15,000円超40,000円以下 | 年間払込保険料 × 1/2 + 7,500円 |
| 40,000円超70,000円以下 | 年間払込保険料 × 1/4 + 17,500円 |
| 70,000円超 | 一律35,000円 |
- ※計算方法は旧一般生命保険料控除・旧個人年金保険料控除共通
-
参照:東京都主税局「個人住民税」
例えば、旧制度の生命保険料控除の対象となる保険料を、年間3万円払ったときの住民税控除額の計算方法は以下のとおりです。
30,000円 × 1/2 + 7,500円 = 22,500円
新制度の生命保険料控除の計算方法
新制度も旧制度と同じく、生命保険料控除の計算方法は所得税と住民税とで異なるため、別々に控除額を計算します。ここからは、新制度の計算方法を解説します。
新制度の所得税控除の計算
新制度における所得税控除の計算方法は、下表のとおりです。
旧制度とは払込保険料と控除額の金額が変わっていますが、基本的な計算の考え方は変わりません。介護医療保険料控除が新設された点と、災害割増特約などが控除の対象から外れた点が大きな変更部分です。
| 年間に払い込んだ保険料 | 控除額 |
|---|---|
| 20,000円以下 | 年間払込保険料の全額が控除額 |
| 20,000円超40,000円以下 | 年間払込保険料 × 1/2 + 10,000円 |
| 40,000円超80,000円以下 | 年間払込保険料 × 1/4 + 20,000円 |
| 80,000円超 | 一律40,000円 |
- ※計算方法は新一般生命保険料控除・新個人年金保険料控除・介護医療保険料控除共通
-
参照:国税庁「No.1140 生命保険料控除」
例えば、新制度の生命保険料控除の対象となる保険料を、年間5万円払ったときの所得税控除額の計算方法は以下のとおりです。
50,000円 × 1/4 + 20,000円 = 32,500円
新制度の住民税控除の計算
新制度における住民税控除の計算方法は、下表のとおりです。
| 年間に払い込んだ保険料 | 控除額 |
|---|---|
| 12,000円以下 | 年間払込保険料の全額が控除額 |
| 12,000円超32,000円以下 | 年間払込保険料 × 1/2 + 6,000円 |
| 32,000円超56,000円以下 | 年間払込保険料 × 1/4 + 14,000円 |
| 56,000円超 | 一律28,000円 |
- ※計算方法は新一般生命保険料控除・新個人年金保険料控除・介護医療保険料控除共通
-
参照:東京主税局「個人住民税」
例えば、新制度の個人年金保険料控除の対象となる保険料を、年間5万円払ったときの住民税控除額の計算方法は次のとおりです。
50,000円 × 1/4 +14,000円 = 26,500円
【令和8年分・令和9年分の特例】23歳未満の扶養親族がいる場合の計算
23歳未満の扶養親族がいる場合の一般生命保険料控除(所得税)の特例の計算例を紹介します。
前提として、特例を利用しない通常の場合は、年間払込保険料が8万円を超えると一律で4万円の控除が可能です。特例を適用する場合は、年間払込保険料が12万円を超えると、控除の上限額が6万円まで引き上げられます。
特例を適用する場合の所得税控除額の計算方法は、下表のとおりです。
| 年間に払い込んだ保険料 | 控除額 |
|---|---|
| 30,000円以下 | 年間払込保険料の全額が控除額 |
| 30,000円超60,000円以下 | 年間払込保険料×1/2+15,000円 |
| 60,000円超120,000円以下 | 新生命保険料×1/4+30,000円 |
| 120,000円超 | 一律60,000円 |
- ※対象は新契約の一般生命保険料です。介護医療保険料控除・個人年金保険料控除の計算方法に変更はありません。
-
参照:国税庁「No.1140 生命保険料控除」
参照:国税庁「令和8年4月 源泉所得税の改正のあらまし」P.7
例えば、新契約の一般生命保険に年間12万円を支払ったケースを想定しましょう。23歳未満の扶養親族の特例を適用した場合、所得税の控除額は6万円です。一方、扶養親族がおらず特例を適用しない場合の控除額は4万円です。所得税率を10%と仮定すると、所得税の軽減額は以下のとおりです。
特例あり:6万円×10%=6,000円
特例なし:4万円×10%=4,000円
上記の例では、特例の適用によって所得税を2,000円分軽減できます。なお、本特例は所得税のみが対象であり、住民税の控除額は従来のままです。(年間払込保険料5万6,000円超で、一律2万8,000円の控除が可能)
他の保険料控除も加えた3区分合計の控除可能額についても上限は12万円のままで、特例による変更はありません。
旧・新制度混在の生命保険料控除の計算方法
旧制度と新制度の契約が混在している場合、生命保険料控除の計算は、適用限度額や控除の優先順位が関係するため、やや複雑になります。それぞれの保険料を所定の欄に正しく記入すれば、控除額が最も大きくなる方法で自動計算してくれます。具体的な計算方法や適用ルールについては、以下で詳しく解説します。
旧・新制度混在の所得税控除の計算
一般生命保険料控除と個人年金保険料控除は、旧制度と新制度の契約が混在していても、区分ごとに1つの控除額を求めます。求め方は次の3通りで、それぞれ適用限度額が異なります。
-
- 旧制度の契約分のみで計算する:上限5万円
- 新制度の契約分のみで計算する:上限4万円
- 旧制度と新制度の契約分を合算して計算する:上限4万円
このうち、控除額が最も大きくなる方法を選べます。なお、介護医療保険料控除は新制度のみの区分で、上限は4万円です。
このようにして求めた3区分の控除額を合計します。合計額が所得税における全体の適用限度額(最大12万円)を超える場合は、12万円が適用されます。この上限は、旧・新どちらの契約を組み合わせても変わりません。
なお、23歳未満の扶養親族がいる場合の特例を適用すると、一般生命保険料控除のうち、「新制度の契約分のみで計算する」場合と「旧制度と新制度の契約分を合算して計算する」場合の上限が、6万円に引き上げられます。旧制度の契約分のみで計算する場合は特例の対象外で、上限は5万円です。また、全体の控除上限額である12万円の枠も不変です。
-
参照:国税庁「旧生命保険料と新生命保険料の支払がある場合の生命保険料控除額」
参照:国税庁「生命保険料控除の限度額計算」
旧・新制度混在の住民税控除の計算
住民税控除についても、所得税控除と同様に、旧制度と新制度の契約が混在する場合、具体的には、次の3通りの計算方法があります。
-
- 旧制度の控除のみを適用する
- 新制度の控除のみを適用する
- 旧制度と新制度の控除を合算して適用する
それぞれの住民税控除における上限額は、旧制度では3万5,000円、新制度では2万8,000円です。なお、住民税における控除額は、所得税の計算においてどの制度を適用したかに基づいて決まるため、住民税について納税者自身が有利・不利を左右する控除の選択肢を決めることはできません。
なお、23歳未満の扶養親族がいる場合の特例は所得税の控除額のみが対象で、住民税の控除額には影響を及ぼしません。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
生命保険料控除の手続き方法
原則として12月末時点で在籍する従業員はすべて年末調整の対象ですが、なかにはダブルワークをしている、給与の年間収入額が2,000万円超ある、などの理由で確定申告をする人もいる可能性があります。生命保険料控除は、年末調整と確定申告では手続きが異なります。そのため、従業員がどちらで申告するのかをあらかじめ把握し、質問を受けた際には適切に案内できるよう、基本的な流れを理解しておきましょう。
年末調整で生命保険料控除するときの手続き方法
年末調整で生命保険料控除を申告するときの手続き方法は、以下のとおりです。
-
-
1.毎年11月ごろに会社から配布される以下の書類を、従業員が自分で記入する
- 給与所得者の扶養控除等(異動)申告書(前年と異動〈変更〉がない場合、「異動がない旨」を記載する)
- 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書
- 給与所得者の保険料控除申告書
-
2.給与所得者の保険料控除申告書の添付書類である以下の書類を、従業員が自身で用意する
- 生命保険料控除証明書
-
3.内容を記載した給与所得者の保険料控除申告書と添付書類を会社に提出する(その年最後の給与支払日前日まで)
-
-
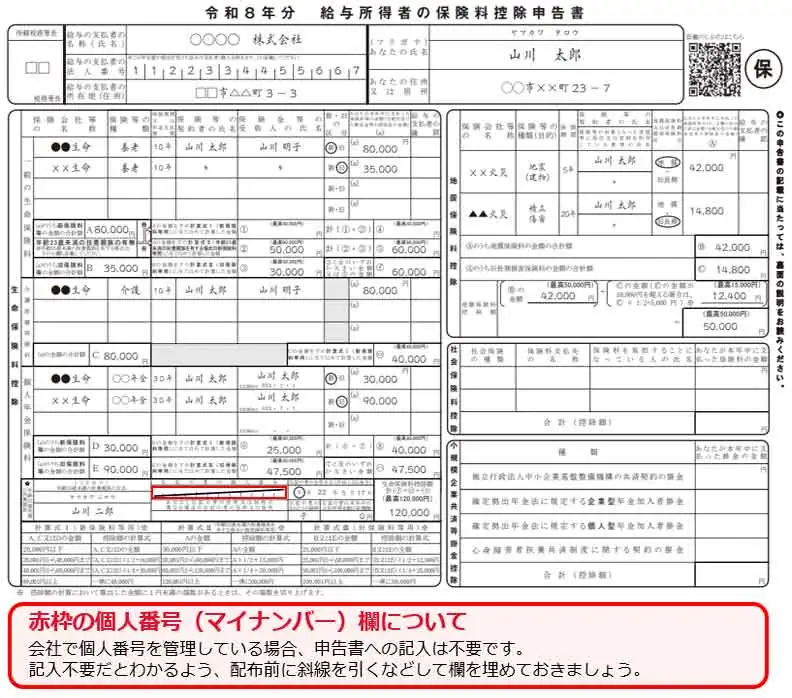
参考:国税庁「令和8年分 給与所得者の保険料控除申告書」より一部引用・加工し作成
参照:国税庁「令和8年分給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書」
参照:国税庁「A2-3 給与所得者の保険料控除の申告」
これらの書類をもとに会社が年末調整を行うことで、従業員の控除が適用されます。
2026年(令和8年)以降の保険料控除申告書(マル保)は、生命保険料控除欄の記載事項が見直され、様式変更が行われました。23歳未満の扶養親族がいる場合の特例の創設に伴い、関係する扶養親族の有無に関する記載などが追加されています。
この見直しにより、申告書の☆欄(年齢23歳未満の扶養親族)には、扶養親族の個人番号(マイナンバー)の記載欄も設けられています。ただし、給与の支払者が個人番号等を記載した一定の帳簿を備えている場合は、申告書への記載を省略できます。特定個人情報の管理の観点から、申告書には個人番号を記入させず、会社で別途管理する運用が一般的です。この場合、上記の例のように個人番号の記入が不要であることがひと目でわかるよう、事前に斜線を引く、「個人番号は記入しないでください」と記載しておくなどして、欄を埋めておくとよいでしょう。
なお、一般的に、生命保険料控除証明書は保険会社から毎年10月ごろに契約者本人宛に郵送されます。専用のWebサイトやマイナポータルを通じ、電子データとして取得できる場合もあります。
保険料控除申告書の書き方について、詳しくはこちらの記事で解説しています。
確定申告で生命保険料控除するときの手続き方法
給与収入が2,000万円超、副業・事業所得が20万円超ある、また、複数の会社から給与を受けていて、年末調整をされなかった給与の収入金額が20万円を超えるときなどは、従業員であっても自身での確定申告が求められます。確定申告で生命保険料控除を申告するときの手続き方法は、以下のとおりです。
-
参照:国税庁「No.1900 給与所得者で確定申告が必要な人」
-
-
1.確定申告書を用意する
-
2.生命保険料控除の控除額を計算する
-
3.確定申告書内の「所得から差し引かれる金額」にある「生命保険料控除」に控除額を記載する
-
4.各種払込証明書を用意する
-
5.確定申告の必要事項に記入し、生命保険料控除以外の添付書類を用意する
-
6.税務署に確定申告書と添付書類を期日までに提出する
-
確定申告で用意する払込証明書は、年末調整時に提出するものと同じです。ただし、e-Taxで確定申告する場合は払込証明書を5年間保存することを条件に、払込証明書を添付しなくても生命保険料控除が認められます。
2026年(令和8年)以降は、確定申告書を2027年(令和9年)1月1日以後に提出する場合、生命保険料控除証明書などの添付・提示に代えて、記載事項をまとめた明細書の添付で代替できる措置が設けられました。この場合も、証明書の原本は5年間の保存が求められます。
確定申告のやり方について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
生命保険料控除を受けるときの注意点
従業員から提出された「給与所得者の保険料控除申告書」を会社が受け付ける際は、以下のポイントを押さえておきましょう。
控除額そのものが節税額になるわけではない
生命保険料控除額は、あくまで所得から差し引かれる金額で「所得控除」に当たり、所得税額が直接安くなる住宅ローン控除のような「税額控除」ではありません。
したがって、同じ会社の従業員でも給与額によって所得税率が違うため、節税効果も異なります。
例えば、5万円分を所得から控除できる場合、所得税率が最高税率の人と最低税率の人との節税額は、それぞれ以下のとおりです。
(最高税率)所得税率45%:5万円 × 45% = 22,500円(節税額)
(最低税率)所得税率5%:5万円 × 5% = 2,500円(節税額)
このように、所得税控除額が同じ5万円だったとしても、所得税率の差によって節税額は大きく変わります。
保険見直しを行うと控除額が変動することもある
保険見直しを行うと、控除額が変動する場合もあるため留意しましょう。生命保険料控除の控除額は、1月1日から12月31日までの払込保険料の額に基づいて算出されます。年間の払込額が増えると控除額が増え、払込額が減れば控除額が減ります。ただし、払込額が増えたとしても既に控除額の上限に達している場合、節税額は変わりません。
また、旧制度の保険の契約を更新したり、特約を付加したりした場合は、更新した月以降の払込分が新制度の対象になります。特約は控除の対象にならないものもあるため、契約更新の際には入念な確認が求められます。
生命保険料控除の対象外の保険がある
以下に該当するものは生命保険料控除の対象外です。
-
- 外国生命保険会社や外国損害保険会社などと国外で締結した保険
- 信用保険、傷害保険、財形貯蓄、財形住宅貯蓄、財形年金貯蓄
- 保険期間が5年未満の貯蓄保険や貯蓄共済
なお、支払った生命保険料が控除対象となるかどうかは、保険会社から送付される証明書によって確認できます。
控除対象となる生命保険の種類と例
生命保険料控除の対象は、一般生命保険・介護医療保険・個人年金保険です。以下に控除対象となる生命保険の種類と例をまとめました。
| 保険の種類 | 概要 | 対象となる保険商品の例 |
|---|---|---|
| 一般生命保険 | 一定額の保険金が生存または死亡に基因して支払われる保険 | 終身保険、定期保険、学資保険、収入保障保険など |
| 介護医療保険 | 介護や医療に関する保険の保険 | 介護保険、医療保険、がん保険など |
| 個人年金保険 | 個人年金保険の保険 | 個人年金保険 |
ただし、個人年金保険は以下の条件を満たした税制適格特約付きのものに限られます。
-
- 年金受取人が保険料または掛金を支払う本人もしくはその配偶者であること
- 定期的に保険料を支払い、年金受取開始までに10年以上の期間があること
- 年金受取人の年齢が原則として満60歳に達した後に支払われる、10年以上の定期年金または終身年金であること
-
参照:国税庁「No.1141 生命保険料控除の対象となる保険契約等」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整で受けられる生命保険料控除額には上限がある
生命保険料の控除額には上限があり、契約時期の分類である旧制度・新制度に応じて金額は異なります。また、両制度は控除額の計算方法も違います。年末調整を行う給与計算担当者には、控除要件への理解が求められます。
2026年(令和8年)・2027年(令和9年)の年末調整では、23歳未満の扶養親族がいる場合、新制度(新契約)の一般生命保険料控除について、所得税の上限額が6万円に引き上げられる特例が設けられています。この特例の創設や、国税システム更改による様式変更に伴い、2026年分の年末調整業務は複雑化することが見込まれます。特例に関する部分の記載ミスや、差し戻し対応の手間を未然に防ぐための対策が求められます。
そこで、年末調整業務の効率化を進めるには「弥生給与 Next」の導入がおすすめです。法改正や様式変更に自動アップデートで対応するため、令和8年分の複雑な年末調整業務にも対応できます。「弥生給与 Next」であれば、申告書の配布・回収から提出まで年末調整のペーパーレス化を実現できます。手順に沿って作業を進めることで、抜け漏れなく年末調整業務を進められます。無料トライアル期間もあるので、ぜひ導入をご検討ください。
-
※本記事は2026年8月12日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
生命保険料控除は年末調整と確定申告のどちらで行うのが得になる?
年末調整も確定申告も、どちらも所得税額を確定させるための手続きです。そのため、どちらで行ったとしても、控除額は同じです。なお、以下の控除は年末調整では行えないため、受けたい場合は従業員が自身で確定申告します。
1回目の住宅借入金等特別控除(住宅ローン控除)
- 医療費控除
- 寄附金控除
- 雑損控除
生命保険料控除の上限を超えたらどうなる?
控除額の上限を超えた場合、超えた分の払込額は控除額に反映されません。例えば、仮に控除額の合計が所得税で14万円、住民税で10万円になったとしても、所得税12万円(旧制度では10万円)、住民税7万円までしか控除されません。
生命保険料控除の所得税・住民税の控除上限額は、以下のとおりです。
旧制度
- 保険料控除額の合計:所得税10万円・住民税7万円
- 一般生命保険料控除:所得税5万円・住民税3.5万円
- 個人年金保険料控除:所得税5万円・住民税3.5万円
新制度
- 保険料控除額の合計:所得税12万円・住民税7万円
- 一般生命保険料控除:所得税4万円・住民税2.8万円
- 個人年金保険料控除:所得税4万円・住民税2.8万円
- 介護医療保険料控除:所得税4万円・住民税2.8万円
2026年(令和8年)分・2027年(令和9年)分は、23歳未満の扶養親族がいる場合の所得税の特例を適用すると、新制度の一般生命保険料控除の上限額が6万円に引き上げられます。旧制度と新制度の契約分を合算して計算する場合も、上限額は6万円です。ただし、旧制度の契約分のみで計算する場合の上限額は5万円で変わりません。各区分を合計した最大12万円の枠、および住民税の控除額にも変動はありません。
生命保険料控除の旧制度と新制度両方の保険に加入している場合はどうなる?
両保険に加入していた場合、以下のような方法で年末調整・確定申告ができます。
- 旧制度の保険のみの申告
- 新制度の保険のみの申告
- 両方の制度の保険を合わせた申告
なお、新旧両方の制度を合わせたときの控除額の計算方法を知りたい場合は、本記事で紹介した計算方法や国税庁のホームページを参照しましょう。
-
参照:国税庁「旧生命保険料と新生命保険料の支払がある場合の生命保険料控除額」
妻の生命保険料を夫が支払った場合、その保険料を夫の生命保険料控除の対象としてよい?
妻が契約者となっている生命保険料を夫が支払った場合は、夫の生命保険料控除に算入できます。保険料控除の対象者は、保険料を実際に支払った人(払込者)であるためです。したがって、払込者が契約者や被保険者と異なる場合でも、その保険料を支払ったことが証明できれば、控除の申告が認められます。 同様に、子どもの学資保険料や両親の介護保険料を負担している従業員も、その支払いが確認できる書類(保険料控除証明書など)があれば、自身の生命保険料控除として申告が可能です。 ただし、妻が契約者で自ら生命保険料を支払っているような場合には、妻が控除の対象です。夫の生命保険料控除としては申告できません。
-
参照:国税庁「妻名義の生命保険料控除証明書に基づく生命保険料控除」
なお、保険料の支払・受取人の違いによっては、その支払時や受取時に思わぬ課税が生じる可能性もあります。上記国税庁ホームページにも記載があるため、確認しておきましょう。
年末調整の生命保険料控除で上限を超えたら書かなくてもよい?
控除の上限額を超える分の保険料は、申告書への記載を省略することもできます。生命保険料控除には所得税・住民税それぞれに上限額が設定されており、上限を超えた分の保険料は控除額に反映されません。そのため、所定の計算をしたうえで控除上限額を超えてしまったときは、年末調整の「給与所得者の保険料控除申告書」には上限額までの記載で問題ありません。
ただし、上限額に達しているかどうかは、保険の契約時期や種類、扶養親族の状況などによって変わります。従業員が判断に迷う場合は、控除証明書をすべて提出してもらうよう案内しておくと安心です。特に2026年(令和8年)分・2027年(令和9年)分は、23歳未満の扶養親族がいる場合、新制度の一般生命保険料控除(所得税)の上限額が6万円に引き上がり、上限に達する年間払込保険料の目安も8万円から12万円に変わります。例年どおり「年間払込保険料が8万円を超える分は記載しない」と判断すると、特例で引き上げられた控除額が反映されず、本来受けられる減税を受けられなくなる可能性があります。
また、多くの保険会社と契約しているなどの理由で申告書の記入欄が足りない場合は、別紙を添付することで対応可能です。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者税理士法人古田土会計
社会保険労務士法人古田土人事労務
中小企業を経営する上で代表的なお悩みを「魅せる会計事務所グループ」として自ら実践してきた経験と、約3,000社の指導実績で培ったノウハウでお手伝いさせて頂いております。
「日本で一番喜ばれる数の多い会計事務所グループになる」
この夢の実現に向けて、全力でご支援しております。
解決できない経営課題がありましたら、ぜひ私たちにお声掛けください。必ず力になります。