【2026年最新】令和8年分 年末調整書類の書き方を書類別にわかりやすく解説
監修者: 高崎 文秀(税理士)
更新

税理士の視点|この記事のポイント
- 令和8年分の変更では、基礎控除104万円・給与所得控除74万円・扶養親族等の所得要件136万円とそれぞれ金額が変わり、各様式も変更があるため注意が必要です。
年末調整とは、給与所得者の所得税額を確定させ、納税額の過不足を調整するために企業が年末に行う手続きのことです。企業などで働く給与所得者は、給与や賞与から所得税があらかじめ源泉徴収(天引き)されていますが、その額はあくまで概算です。そのため1年の給与が確定した時点で、総支給額や適用される控除額を基に正確な所得税額を計算し、過不足を精算する作業を行わなければなりません。
年末調整で反映される所得控除は、基礎控除をはじめ扶養控除や配偶者控除、配偶者特別控除、保険料控除など、さまざまな種類があります。2026年分(令和8年分)は、基礎控除額や給与所得控除の変更など、さまざまな改正が適用されるため、担当者には正しい理解が求められます。
本記事では各種控除申告書など年末調整で用いる書類について、令和8年度税制改正の内容を踏まえた上で、令和8年分の書類の書き方を詳しく解説します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
年末調整で従業員が提出する書類と受けられる控除
年末調整にあたって従業員に提出を求める書類は、主に以下の4種類です。控除の内容によって、提出する書類が異なります。
| 提出する書類 | 受けられる控除 |
|---|---|
| 給与所得者の扶養控除等(異動)申告書(マル扶) | 扶養控除、障害者控除、寡婦控除、ひとり親控除、勤労学生控除 |
| 基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書(マル基配特所) | 基礎控除・配偶者(特別)控除・特定親族特別控除・所得金額調整控除 |
| 給与所得者の保険料控除申告書(マル保) | 生命保険料控除・地震保険料控除・社会保険料控除・小規模企業共済等掛金控除 |
| 給与所得者の住宅借入金等特別控除申告書兼住宅借入金等特別控除計算明細書 | 住宅借入金等特別控除(2年目以降の住宅ローン控除。初年度は確定申告) |
税制改正などにより書類の様式が変わる場合もあるため、最新の様式を使用するよう従業員に伝えましょう。
-
参照:国税庁「各種申告書・記載例(扶養控除等申告書など)
 」
年末調整の提出書類一覧・スケジュールの詳細について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
書類別 年末調整の申告書の書き方
年末調整の書類は、従業員本人が記載します。業務をスムーズに進めるには、正しい書き方を社内に周知することが求められます。以下に書類別の詳しい書き方を解説します。
なお、これらの改正が適用されるのは、令和8年12月1日以後に行う年末調整です。海外転勤で非居住者となった人や年内に復職しない休職者など、令和8年11月30日以前に最後の給与を支払って年末調整を行う場合は、改正前の控除額で計算し、申告書も令和7年分の様式を使用します。
-
参照:国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(Q7-1)
給与所得者の扶養控除等(異動)申告書の書き方
「給与所得者の扶養控除等(異動)申告書」(マル扶)は、配偶者や扶養親族の有無にかかわらず、年末調整を受けるために提出すべき書類です。この書類を提出している給与所得者には、原則として源泉徴収税額表の甲欄が適用され、要件を満たせば扶養控除などを受けられます。
マル扶には基本情報に加え、源泉控除対象親族や配偶者などの情報を記載します。ただし令和8年12月1日以降に、扶養親族等の所得要件が引き上げられます。その影響で新たに扶養対象になった親族がいる場合は、「異動月日及び事由」の欄に「令和8年12月1日改正」と記載して提出してもらいます。
一方、令和8年11月までに使用する源泉徴収税額表の「扶養親族等の数」には、改正により新たに扶養対象になった親族は含まれないので注意しましょう。
「給与所得者の扶養控除等(異動)申告書」の書き方について、詳しくはこちらの記事で解説しています。
(1)基本情報
-
参考:国税庁「令和8年分 給与所得者の扶養控除等(異動)申告書」より一部引用・加工し作成
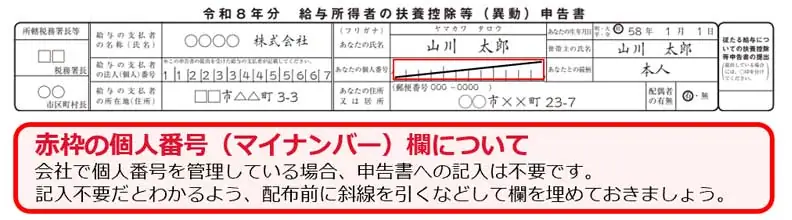
基本情報は、申告書の最上段に設けられたスペースに記載します。従業員の氏名、住所、生年月日、世帯主の氏名、本人との続柄、配偶者の有無については、従業員本人に記載してもらいます。
なお、申告書には従業員本人や配偶者、扶養親族等の個人番号(マイナンバー)の記載欄がありますが、事業所で個人番号を記載した帳簿を備えていれば、記入を省略できます。特定個人情報の管理の観点から、申告書には個人番号を記入させず、会社で別途管理する運用が一般的です。この場合、記入例のように配布前に斜線を引く、「個人番号は記入しないでください」と記載しておくなどして、記入が不要な欄だとひと目でわかるようにしておくとよいでしょう。
給与の支払者の名称、所在地、法人番号については、給与の支払者となる企業側で記載します。企業側で記入する部分は、あらかじめ印字してから従業員に渡しても問題ありません。
(2)源泉控除対象配偶者の情報
-
参考:国税庁「令和8年分 給与所得者の扶養控除等(異動)申告書」より一部引用・加工し作成
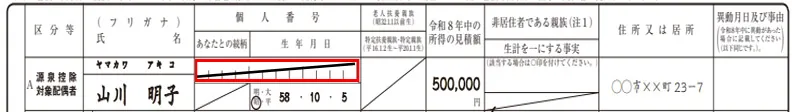
配偶者が源泉控除対象配偶者となる場合は、配偶者の氏名、当年中の所得の見積額、住所を従業員本人に記入してもらいます。配偶者の個人番号(マイナンバー)欄については、基本情報と同様に、記入例のように斜線を引くなどして記入不要としておく運用が一般的です。配偶者が非居住者の場合や、当年中に結婚や離婚といった異動があった場合は、その旨も記入が求められます。
源泉控除対象配偶者となる要件は次のとおりです。
-
- 従業員本人の合計所得見積額が900万円以下(給与収入のみの場合は1,095万円以下)
- 従業員本人と生計を一にしている民法上の配偶者で、年間の合計所得見積額が95万円以下(給与収入のみの場合は169万円以下)
- 配偶者が青色申告者の事業専従者および白色申告者の事業専従者ではない
控除対象となるのは民法上の配偶者のみであり、従業員と内縁関係、または事実婚関係にある者は控除対象にはなりません。
(3)源泉控除対象親族の情報
-
参考:国税庁「令和8年分 給与所得者の扶養控除等(異動)申告書」より一部引用・加工し作成
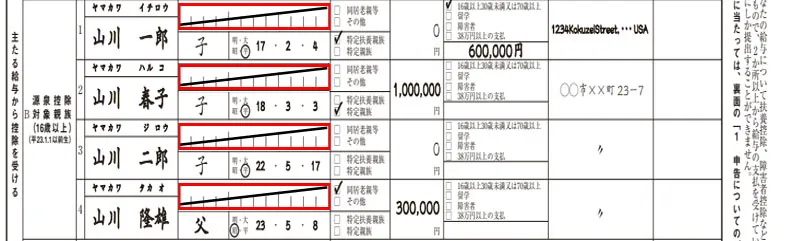
2026年分(令和8年分)以降、マル扶における「控除対象扶養親族」の項目名が、「源泉控除対象親族」に変更になりました。源泉控除対象親族の項目に記載が求められるのは、居住者と生計を一にする親族で、以下の条件に該当する人です。
-
- 控除対象扶養親族(合計所得金額62万円以下)
- 19歳以上23歳未満の親族等で合計所得金額が62万円超100万円以下(給与収入のみの場合136万円超174万円以下)
なお「控除対象扶養親族」とは、以下の条件に該当する人です。
-
- 居住者のうち16歳以上の人
- 非居住者のうち以下の条件に該当する人
①16歳以上30歳未満
②70歳以上の人
③30歳以上70歳未満の人で、留学している人や障害者、居住者から38万円以上の支払いを受けている人
また、控除対象となる親族は、以下の4つに分類されます。
-
- 特定扶養親族(19歳以上23歳未満の親族等で合計所得金額が62万円以下、給与収入のみの場合は136万円以下の人)
- 特定親族(19歳以上23歳未満の親族等)のうち合計所得金額が62万円超100万円以下、給与収入のみの場合は136万円超174万円以下の人
- 同居老親等(70歳以上で合計所得金額が62万円以下、本人や配偶者の直系尊属で、同居を常としている親族)
- その他(源泉控除対象親族で、他の条件に該当しない人)
なお、令和7年度税制改正にて特定親族特別控除が創設されました。税法上の「特定親族」は、19歳以上23歳未満で合計所得金額が62万円超123万円以下の親族を指し、これに該当する人はマル扶とは別の「特定親族特別控除申告書」で申告することで控除を受けることができます。ただし、特定親族は扶養親族には該当しないため、障害者控除の対象にはなりません。
一方、マル扶の「源泉控除対象親族」欄に記載するのは、このうち合計所得金額100万円以下の人までです。これは源泉徴収における扶養親族等の数を数えるためです。年末調整で特定親族特別控除を受けるには、所得にかかわらず特定親族特別控除申告書の提出が求められます。これは、マル扶への記載だけで扶養控除が適用される特定扶養親族とは異なる点です。
-
参照:国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について(源泉所得税関係)」
参照:国税庁「令和7年度税制改正(基礎控除の見直し等関係)Q&A」(P6、P21)
参照:国税庁「令和8年分 年末調整のしかた」(P9、P11)
(4)障害者・寡婦・ひとり親・勤労学生の情報
-
参考:国税庁「各種申告書・記載例(扶養控除等申告書など)《記載例》令和8年分扶養控除等申告書」より一部引用
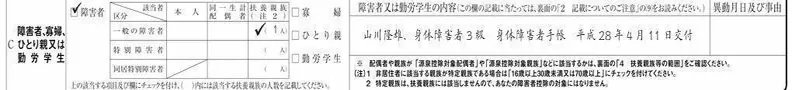
各種控除の対象者である場合にチェックを入れます(障害者控除は同一生計配偶者や扶養親族に該当者がいる場合も記載する)。各種控除の対象者の条件は以下のとおりです。
- 障害者控除
- 知的障害者更生相談所や児童相談所などから知的障害者と判定された人、精神障害者保健福祉手帳の交付を受けた人など
- 寡婦控除
- 離婚後に婚姻しておらず扶養親族がいる、または夫と死別・生死不明で、合計所得金額が500万円以下の女性。事実婚の相手がいる場合を除きます。
- ひとり親控除
- 事実上婚姻関係にある人がおらず、本人の合計所得金額が500万円以下で、かつ生計を一にする子の総所得金額等が62万円以下の人が対象です。性別は問いません。控除額は令和8年分が35万円で、38万円への引上げは令和9年分以後に適用されます。
- 勤労学生控除
- 一定の学校の学生・生徒などで、勤労による所得がある人。所得要件は、合計所得金額89万円以下、かつ勤労以外の所得10万円以下です。2026年分(令和8年分)から、専修学校の専攻科の要件が見直されました。
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」(P2、P5)
(5)他の所得者が控除を受ける扶養親族等の情報

-
参考:国税庁「各種申告書・記載例(扶養控除等申告書など)《記載例》令和8年分扶養控除等申告書」より一部引用
従業員の同一世帯に2人以上の所得者がおり、かつ一定の要件を満たすケースで記載が求められます。例えば共働きで夫が長子を、妻が次子を扶養親族とするなど、同世帯内で扶養親族を分けて、控除を受けるケースが該当します。
ただし、同一人物をそれぞれの扶養親族として重複申告することはできません。夫が子どもを扶養親族とした場合には、妻が「他の所得者が控除を受ける扶養親族等」欄に夫と子どもの情報を記入します。
給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書の書き方
「基礎控除申告書」「配偶者控除等申告書」「特定親族特別控除申告書」「所得金額調整控除申告書」の4種類の申告書が一式となった書類です(マル基配特所)。1枚の書類で最大4つの控除を受けられます。
このうち基礎控除申告書は、年末調整の対象者のうち、合計所得金額の見積額が2,500万円以下の従業員に記入してもらいます。配偶者控除、特定親族特別控除、所得金額調整控除の各申告書は、所定の要件に該当する場合のみ記入します。なお、2026年分(令和8年分)は基礎控除の計算表など申告書の様式が変更されているため、最新のものを使用するよう従業員に周知しましょう。
マル基配特所の書き方について、詳しくはこちらの記事で解説しています。
基礎控除申告書の書き方
-
参考:国税庁「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」より一部引用・加工し作成
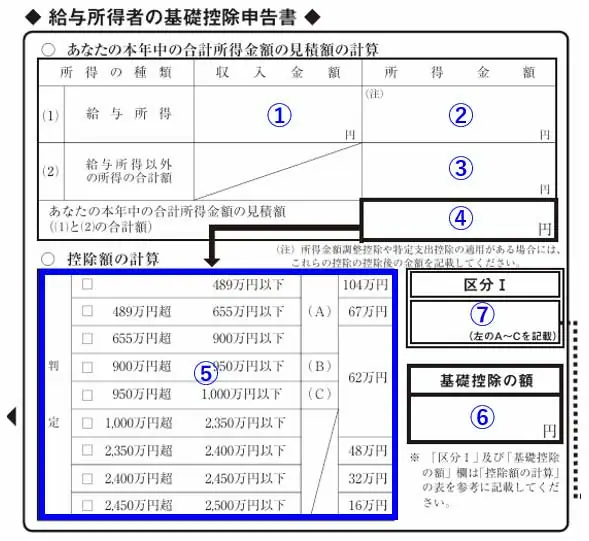
基礎控除申告書に記入するのは、対象となる年の合計所得金額の見積額と、それに応じた控除額です。令和8年分の基礎控除額は、合計所得金額に応じて最大104万円となります。申告書を記入するのは、一般的にその年の収入が確定する前のため、本人の収入金額・所得金額は見積額で問題ありません。
各番号の欄に記入する内容は以下のとおりです。
-
-
①「収入金額」・・・すべての給与収入の合計額(副業やアルバイトによる収入がある場合はその給与収入も含みます)
-
②「所得金額」・・・給与収入から給与所得控除を引いた所得金額。2026年分(令和8年分)からは、給与収入220万円以下で給与所得控除の最低保障額が74万円に変わります
-
③「給与以外の所得金額」・・・事業所得や雑所得など、給与所得以外の所得がある場合に、その所得の合計額を記入します
-
④あなたの本年中の合計所得金額の見積額・・・②と③の合計額
-
⑤「控除額の計算」・・・基礎控除額を判定する欄です。④に記載した金額に該当する欄にチェックを入れます
-
⑥⑤の表の判定欄に記載されている、基礎控除額を記入します
-
⑦配偶者控除等申告書を記載する場合は、⑤の表に示された区分Ⅰの記号を記入します。例えば、合計所得金額の見積額が900万円以下ならAと記入します
-
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」(P1)
配偶者控除等申告書の書き方
-
参考:国税庁「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」より一部引用・加工し作成
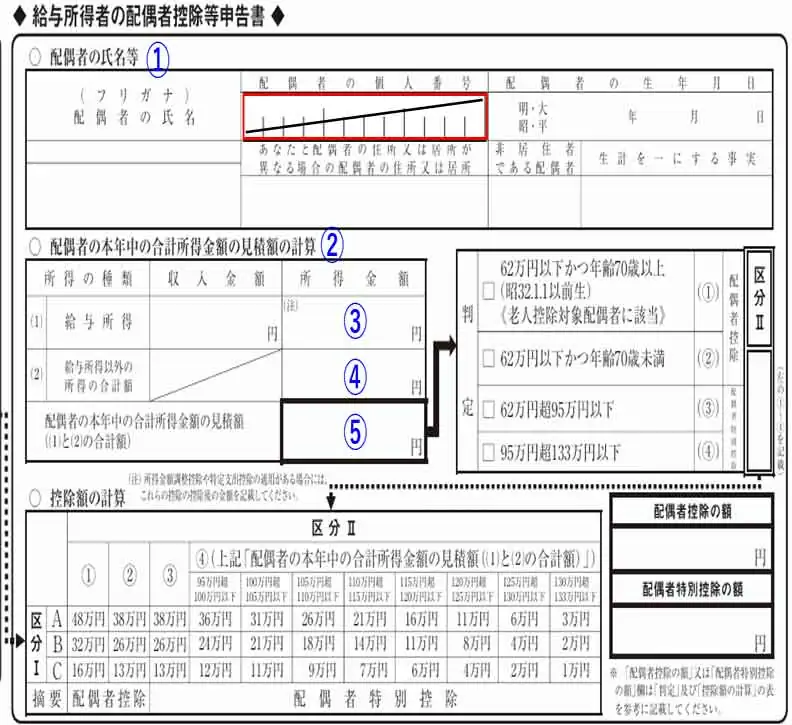
配偶者控除または配偶者特別控除を受ける従業員には、用紙右側の給与所得者の配偶者控除等申告書に記載してもらいます。各番号の欄に記入する内容は以下のとおりです。
-
-
①従業員の配偶者氏名、生年月日など(個人番号(マイナンバー)欄は、マル扶と同様に記入を省略できます)
-
②給与収入の合計見積額(勤務先が複数ある場合はすべての合計額)
-
③給与所得の合計金額(給与収入−給与所得控除)
-
④給与以外で得た所得の合計金額
-
⑤③と④の合計額
-
2026・2027年分(令和8・9年分)は、前年65万円だった給与所得控除の最低保障額が74万円に変わります。③で差し引く給与所得控除額が令和7年と異なる場合があるので注意しましょう。なお、74万円は令和8・9年分のみ適用され、令和10年分以後の最低保障額は69万円となります。
合計所得金額の見積額が算出できれば、配偶者の年齢と⑤に記載した金額に基づき、判定欄の該当項目にチェックを入れてもらいます。さらに同欄に記載された数字を区分Ⅱの欄に記入してもらいましょう。
最後に計算表で控除額や控除の種類を確認し、配偶者控除の額または配偶者特別控除の額を記入してもらえば完了です。
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」(P1~2)
所得金額調整控除申告書の書き方
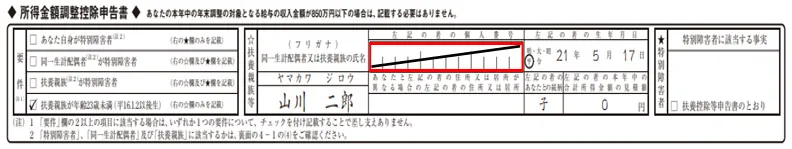
年末調整の対象となる給与収入が850万円を超え、所定の要件に該当する従業員には、書式の下部左側に設けられた要件欄の項目から、該当する部分にチェックを入れてもらいます。該当箇所が複数ある場合は、チェックを入れるのは1つのみで構いません。
記載が求められる情報は、チェックした項目により異なります。例えば「あなた自身が特別障害者」を選んだ場合は、右の★欄のみに記載してもらい、「扶養親族が年齢23歳未満」を選んだ場合は☆欄に記載してもらいます。なお、基礎控除申告書などと異なり、当該申告書では控除額の記載は不要です。
-
参照:国税庁「No.1411 所得金額調整控除」
特定親族特別控除申告書の書き方
-
参考:国税庁「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」より一部引用・加工し作成
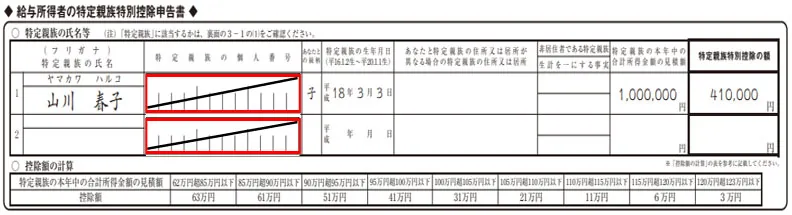
特定親族とは、居住者と⽣計を一にしている年齢19歳以上23歳未満の親族で、所得額が62万円超123万円以下の⼈です。収入が給与所得のみの場合、所得要件は136万円超197万円以下となります。
従業員が特定親族特別控除の適用を申告する場合は、申告書の中段にある「給与所得者の特定親族特別控除申告書」に、特定親族の情報や合計所得金額の見積額、控除額などを記入してもらわなければなりません。特定親族の個人番号(マイナンバー)欄については、マル扶と同様に記入を省略できます。控除額は合計所得金額に応じて逓減し、最大63万円です。「控除額の表」と合計所得金額の見積額を照らし合わせて判定します。記載する欄は「特定親族特別控除の額」です。また特定親族が非居住者の場合には「非居住者である特定親族」欄に○印をした上で、「生計を一にする事実」欄に、当年中にその親族に送金した金額などを記入してもらいます。
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」(P2)
給与所得者の保険料控除申告書の書き方
従業員が保険料控除の対象となる場合は、保険料控除申告書(マル保)に、保険会社が発行する控除証明書を添えて提出してもらいましょう。保険料控除は「生命保険料控除」「社会保険料控除」「地震保険料控除」「小規模企業共済等掛金控除」の4種類あり、申告書1枚ですべての控除を申告できます。
社会保険料については、給与から天引きされているため従業員本人による記載は不要です。従業員が自分で直接納付した場合や、親族の社会保険料を負担した場合は、従業員本人が記入したうえで申告してもらいます。
マル保の書き方について、詳しくはこちらの記事で解説しています。
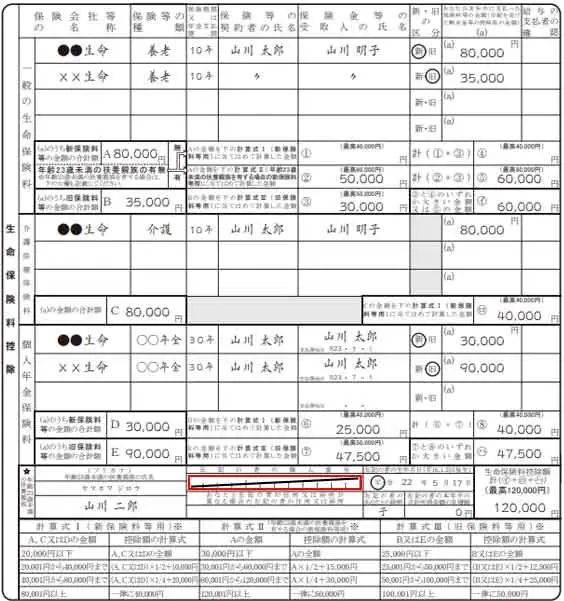
生命保険料控除欄の書き方
-
参考:国税庁「令和8年分 給与所得者の保険料控除申告書」より一部引用・加工し作成
該当従業員には一般的に10月中旬から下旬ごろ、生命保険料控除証明書が保険会社から送られてきます。
控除証明書には、新制度(2012年1月1日以降の契約)と旧制度(2011年12月31日以前の契約)の区分が記載されています。2つはそれぞれで計算式が異なります。新保険料の合計額は「A欄」、旧保険料の合計額は「B欄」にそれぞれ記載し、申告書下部の各計算式を用いて控除額を計算した上で、合計控除額を記入してもらいましょう。なお、生命保険料控除には限度額があるため、支払った保険料全額が控除されるわけではありません。
また2026・2027年(令和8・9年)は、23歳未満の扶養親族を有する従業員に関して、特例措置として一般生命保険料控除の限度額が、4万円から6万円に引き上げられます。それに伴い、申告書に特例対応の新記載欄も追加されています。特例適用時の控除額の計算式は以下のとおりです。
-
- 年間新生命保険料が3万円以下 → 全額控除
- 3万円超6万円以下 → 新生命保険料×1/2+1万5,000円
- 6万円超12万円以下 → 新生命保険料×1/4+3万円
- 12万円超 → 一律6万円
なお、介護医療保険料控除・個人年金保険料控除には上乗せはありません。また、生命保険料控除・介護医療保険料控除・個人年金保険料控除を合計した適用限度額も、従来どおり12万円で変更はありません。
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」(P6~7)
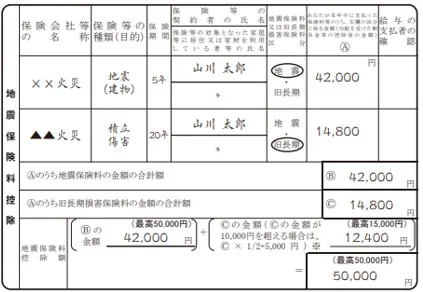
地震保険料控除欄の書き方
-
参照:国税庁「令和8年分 給与所得者の保険料控除申告書」より一部引用
地震保険料控除も、保険会社から送られてくる控除証明書の内容を基に、記入してもらいます。記載する情報は保険会社の名称、保険の種類、保険期間、契約者の氏名、保険料の区分、本年中に支払った保険料の金額です。控除対象となるのは地震保険および旧長期損害保険料で、地震保険料の合計額をB欄、旧長期損害保険料の合計額をC欄に記載し、計算式に当てはめて控除額を算出します。ただし控除には限度額があるため、支払った保険料全額が控除されるわけではありません。地震保険料は最高5万円、旧長期損害保険料は最高1万5,000円が上限です。
社会保険料控除欄の書き方
-
参照:国税庁「令和8年分 給与所得者の保険料控除申告書」より一部引用
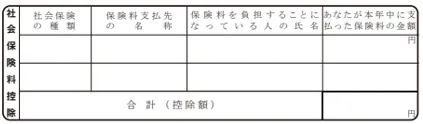
当年中に従業員自身が直接納付した国民健康保険や国民年金保険料などがある場合は、社会保険料控除の欄に記載してもらいます。例えばしばらく失業していた人が年の途中で入社したケースや、生計を一にする親族が負担すべき社会保険料を支払ったケースなどが該当します。
記載する情報は社会保険の種類、保険料納付先の名称、保険料を負担する人、本年中に納付した保険料の金額です。さらに合計控除額も記入が求められます。社会保険料に関しては、納めた保険料の全額が控除されます。
国民年金保険料や国民年金基金の掛金を申告する場合は、支払額を証明する書類を添付または提示します。一方、国民健康保険料には証明書類の添付義務がありません。勤務先が支払額を確認する場合は、自治体が発行する納付済額のお知らせや領収書などを確認資料として用いることがあります。
国民年金保険料の控除について、詳しくはこちらの記事で解説しています。
小規模企業共済等掛金控除の書き方
-
参照:国税庁「令和8年分 給与所得者の保険料控除申告書」より一部引用
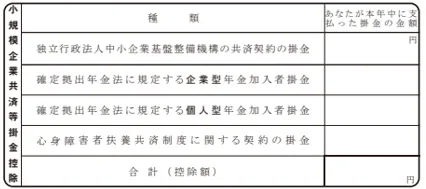
個人型確定拠出年金(iDeCo)の掛金などの控除を受ける場合は、書類の右下に設けられている小規模企業共済等掛金控除の欄に記入しなければなりません。以下の4項目のうち、企業が把握していない金額のみ記入してもらいます。
-
- 独立行政法人中小企業基盤整備機構の共済契約の掛金
- 確定拠出年金法に規定する企業型年金加入者掛金
- 確定拠出年金法に規定する個人型年金加入者掛金(iDeCo)
- 心身障害者扶養共済制度に関する契約の掛金
企業が給料から掛金を天引きしている場合は、通常は記載不要です。個人型確定拠出年金(iDeCo)の掛金を個人払込にしている場合は、従業員が記載します。
年末調整でiDeCoの控除を受けるための書類の書き方について、詳しくはこちらの記事で解説しています。
給与所得者の住宅借入金等特別控除申告書の書き方
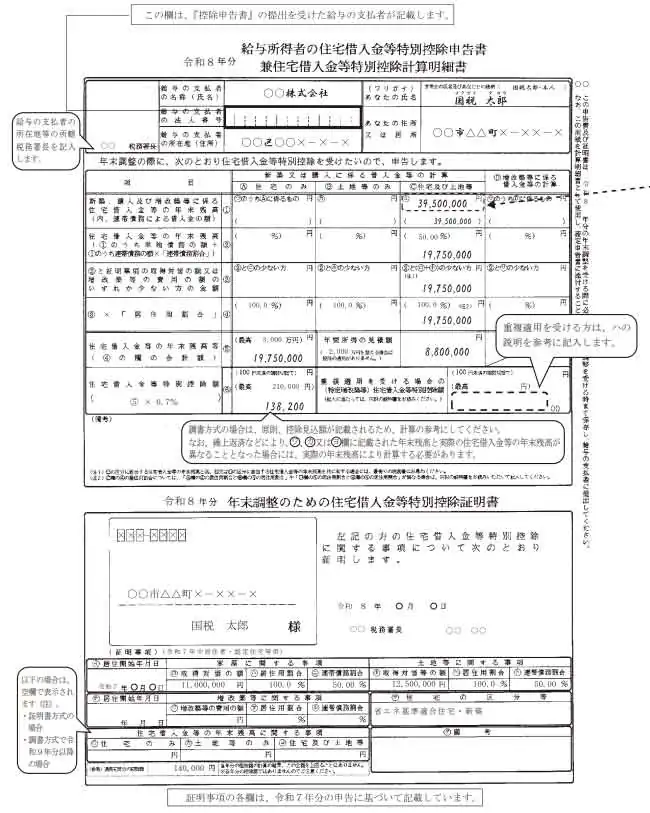
住宅ローン控除の対象となる従業員に提出を求める書類です。住宅ローン控除は、控除を受ける初年度は年末調整での申告ができないため、従業員自身が確定申告を行わなければなりません。
2年目以降は、税務署から本人に交付された申告書を提出すれば、年末調整での対応が可能です。書類上部には年度が記されているため、正しい年分のものを提出するよう従業員に周知しましょう。
令和8年度税制改正で、住宅ローン控除の適用期限が従来の令和7年12月末から、令和12年末入居分まで延長されました。ただし、年末調整の実務手順に変更はありません。なお、調書方式では、住宅ローンの年末残高や住宅借入金等特別控除額の見込額が記載された控除証明書が交付される場合があります。
-
参考:国税庁「令和8年分 年末調整のしかた 給与所得者の住宅借入金等特別控除申告書兼住宅借入金等特別控除計算明細書の記載例 」より一部引用
住宅借入金等特別控除申告書は、従業員が居住を開始した年に応じた様式が交付されます。上記は、令和7年中に居住を開始した場合の様式です。居住を開始した年によっては、控除率や欄の構成が異なる場合があります。
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」(P5)
参照:国税庁「『調書方式』による住宅借入金等特別控除の適用について」
住宅借入金等特別控除申告書の書き方について、詳しくはこちらの記事で解説しています。
新築、購入及び増改築等に係る住宅借入金等の年末残高①
12月31日時点のローン残高を記入します。住宅ローンが「住宅のみ」ならA欄、「土地等のみ」ならB欄、「住宅及び土地等」ならC欄、増改築等ならD欄です。2か所以上の金融機関からローンを借りている場合は、合算した金額です。
住宅借入金等の年末残高②
連帯債務者がいない場合、①の額を転記します。連帯債務者がいる場合は申告する従業員本人が負担する割合と、その負担割合に応じた金額を記入してもらいます。
②と証明事項の取得対価の額または増改築等の費用の額のいずれか少ない方の金額③
「取得対価の額または増改築等の費用」は、住宅借入金等特別控除申告書の下部の「年末調整のための住宅借入金等特別控除証明書」に記載されています。
「取得対価の額」や「増改築等の費用」の欄(ロ欄・ホ欄・リ欄)と②を比較し、少ない方の金額を③に記入してもらいます。取得対価の計算方法は、例えば住宅と土地を購入した場合「ロ欄(住宅部分の金額)+ホ欄(土地部分の金額)」です。
③×「居住用割合」④
③の金額に居住用の割合を掛けた数字です。居住用割合は、住宅借入金等特別控除証明書の家屋はハ欄、土地等はヘ欄、増改築等はヌ欄に記載されています。例えば、住宅がすべて居住用なら、「居住用割合(ハ欄)」は100%です。その場合、③の金額をそのまま転記してもらいます。
住宅借入金等の年末残高等⑤
④の金額を転記してもらいます。「住宅のみ」と「土地等のみ」の両方など、複数の欄に記入した場合は、合算した金額です。
住宅借入金等特別控除額⑥
⑤の金額に、申告書に印字されている率を掛けた金額を記入してもらいます。100円未満は切り捨てです。計算結果が申告書に印字されている控除限度額を超える場合は、限度額が控除額となります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整書類の書き方を知って正確に手続きを進めよう
2026年(令和8年)の年末調整に関する書類では、基礎控除額や扶養親族等の所得要件の引き上げ、生命保険料控除の特例措置などに伴い、複数の書類で様式変更があります。書類を準備する際は、国税庁のWebサイトなどを確認して最新の様式を用いたうえで、本記事の書き方を参考に間違いのないよう記入してもらいましょう。
年末調整業務は申告書の回収や確認、控除額・還付金の計算から法定調書の作成まで、多くの作業を限られた期間内にこなさねばなりません。「弥生給与 Next」では、源泉徴収税額や控除額の自動計算、各種控除申告書や控除証明書のWeb回収などにより、年末調整業務の効率化が期待できます。書類にミスや漏れがあった場合の修正のやりとりもWeb上で行えますので、年末調整業務の効率化を目指すならぜひ導入をご検討ください。
-
※本記事は2026年8月21日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
全員提出の「基礎控除申告書兼〜」は独身でも記入が必要ですか
年末調整の対象となり、基礎控除の適用を受ける人は、独身や配偶者がいない場合でも記入します。少なくとも「基礎控除申告書」の欄には自身の1年間の見積額(収入金額と所得金額)を記入し、基礎控除の判定を行います。配偶者控除や所得金額調整控除に該当しない部分は空欄で構いません。
令和8年分から扶養親族等の所得要件が変わりましたか
税制改正により、2026年(令和8年)の12月1日以降、扶養親族や同一生計配偶者等の所得要件が、58万円以下から62万円以下(給与収入のみでは136万円以下)に引き上げられました。
新たに扶養控除等の対象になった親族がいる場合、扶養控除等申告書にある「異動月日及び事由」欄に、「令和8年12月1日改正」と記載して提出してもらいましょう。なお、令和8年11月まで使用する源泉徴収税額表の「扶養親族等の数」には、改正で新たに対象になった親族は含みません。
保険料控除申告書の「新・旧」の区分はどのように判断して記入してもらえばよいですか
保険会社から届く「生命保険料控除証明書」に、対象の保険が「新制度」か「旧制度」かが記載されています。担当者が独自に判断せず、証明書の記載通りに該当欄へ記入するよう従業員に案内しましょう。
また2026・2027年分(令和8・9年分)は、23歳未満の扶養親族がいる場合には、新制度の一般生命保険料控除の限度額が6万円に引き上げられます。保険料控除申告書にはそれに対応した記載欄が設けられているので、事前に対象者へ伝えましょう。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者高崎 文秀(税理士)
高崎文秀税理士事務所 代表税理士/株式会社マネーリンク 代表取締役
早稲田大学理工学部応用化学科卒
都内税理士事務所に税理士として勤務し、さまざまな規模の法人・個人のお客様を幅広く担当。2019年に独立開業し、現在は法人・個人事業者の税務顧問・節税サポート、個人の税務相談・サポート、企業買収支援、税務記事の監修など幅広く活動中。また通常の税理士業務の他、一般社団法人CSVOICE協会の認定経営支援責任者として、業績に悩む顧問先の経営改善を積極的に行っている。