消費税の確定申告|計算方法や必要書類、書き方をわかりやすく解説【2026年最新】
更新

消費税の課税事業者は、消費税の確定申告を行わなければなりません。個人でも課税事業者は所得税の確定申告に加えて、消費税の確定申告・納税が必要になります。
ここでは、消費税の確定申告が必要になる条件や納付税額の計算方法、確定申告に必要な書類や申告書の書き方などを解説します。
令和8年度税制改正で新設された3割特例(個人事業主のみ)や、2026年10月からの仕入税額控除の見直しなど、インボイス制度を機に課税事業者となった事業者に関係する特例についても紹介します。
2027年分から改正の青色申告特別控除75万円の要件には「優良な電子帳簿」で対応できるので、今から使うと安心です!
初年度無料ですべての機能が使用できます。
e-Taxも製品から直接できるので、自宅からかんたんに確定申告が可能です

消費税とは、商品やサービスを購入する際に発生する税金
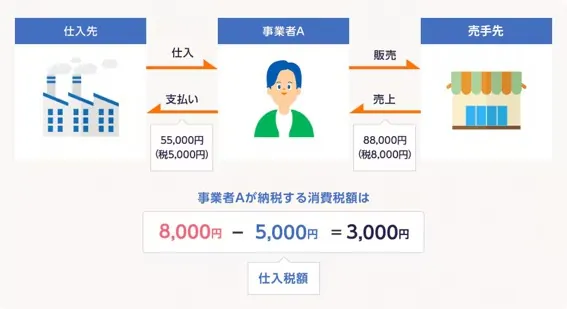
消費税は、商品やサービスなどを購入(消費)する際に生じる税金です。商品やサービスの消費者が事業者に対して負担し、それを預かっている事業者が納付します。
2026年9月現在の税率は、飲食物や新聞などに適用される軽減税率(8%)と、それ以外に適用される標準税率(10%)に分かれています。
消費税には標準税率と軽減税率があるため、複数の税率に対応した仕入税額控除の方式として、適格請求書等保存方式(インボイス制度)が2023年10月から導入されました。適格請求書(インボイス)は、売手側が買手側に適用税率や消費税額などを正確に伝えるための書類です。
事業者が消費税を納付する際は、売上にかかる消費税額から仕入や経費にかかる消費税額を差し引く「仕入税額控除」を行います。原則として、買手側が仕入税額控除を受けるためには、一定の事項を記載した帳簿や適格請求書などの保存が必要です。適格請求書を発行できるのは適格請求書発行事業者の登録をした事業者のみです。
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
消費税の課税対象となる取引
消費税の課税対象となる取引は、課税取引と呼ばれます。
- 「①日本国内において」「②事業者が事業として」「③対価を得て行う」「④資産の譲渡、資産の貸し付け、役務の提供」の4要素をすべて満たす取引は、原則として課税取引に該当します。
つまり、商品やサービスの取引のすべてが、消費税の課税対象となるわけではありません。
【消費税の課税対象(課税取引)となる4つの要素】
以下の4要素を「すべて満たす」取引が消費税の課税対象となります
例えば、古物商が事業として古道具を1万円で売却した場合は、「事業者(古物商)が」「事業として対価を得て(1万円で)」「資産などを譲渡(古道具を売却)」しているため、課税取引です。なお、消費税の課税対象となる取引による売上高を「課税売上高」といいます。
消費税の課税事業者に該当するかどうかを判断する際や、納付する消費税額を計算する際には、この課税売上高が基準の1つとなります。
一方、個人が自宅の倉庫にあった絵画を知人に1万円で譲ったとしても、「事業者が」行った取引ではないため課税取引には該当しません。同様に、対価に該当しない寄附金や補助金なども「事業として対価を得て」行う取引には当たらないため、課税取引にはなりません。
ただし、店で販売する商品を自分で使用した場合などは、対価を得て行ったものとみなされ、消費税の課税対象になります。
また、事業者が事業として対価を得て行う取引であっても、商品の種類や取引の内容によっては、消費税が課税されないものがあります。こうした取引を「非課税取引」といいます。非課税取引の種類は限定されていて、主な例は土地、有価証券、商品券の譲渡や住宅の貸し付けなどがあります。
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
消費税の確定申告は消費税の課税事業者が行う
消費税の課税事業者とは、消費者から消費税を受け取る課税取引を行う事業者のうち、消費税の納税義務のある事業者のことです。
また、課税取引をしていても消費税の納税義務が免除されている事業者は、免税事業者と呼ばれます。
課税事業者は、消費税の申告・納税を行う義務があります。消費税額を計算する際には、売上や仕入にかかる消費税額をもとに納付額を算出します。
課税事業者と免税事業者については、以下の記事で詳しく解説していますので参考にしてください。
課税事業者の判断基準
以下のいずれかに該当する方は、消費税の確定申告義務がある課税事業者に該当します。
- 消費税の確定申告義務が発生する主な条件
-
- 基準期間の課税売上高が1,000万円を超えること
- 特定期間の課税売上高が1,000万円を超えること
- 消費税課税事業者選択届出書を提出したこと
- 適格請求書発行事業者の登録をしたこと
- ※基準期間は、個人事業主の場合は前々年の1月1日から12月31日まで、法人の場合は前々年期の事業年度
- ※特定期間は、個人事業主の場合は前年の1月1日から6月30日まで、法人の場合は前年の事業年度開始の日以後6か月間
法人の事業年度は1月1日から12月31日までとは限らないため、課税売上高の基準となる期間は個人事業主のように特定された期間ではありません。
個人事業主の場合、前々年(2年前)1年間の課税売上高が1,000万円を超えると課税事業者になります。また、基準期間の課税売上高が1,000万円以下であっても、前年の1月から6月までの特定期間に課税売上高もしくは給与等の支払金額が1,000万円を超える場合は課税事業者となります。
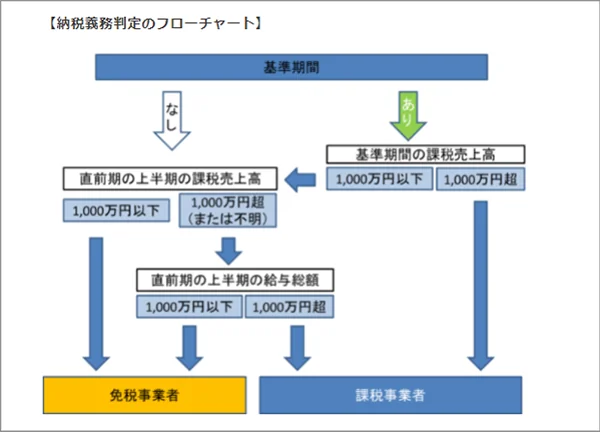
なお、「消費税課税事業者選択届出書 」を提出した方や、インボイス制度の導入に伴い新たに適格請求書発行事業者になった方も課税事業者です。
自ら選択して消費税課税事業者になった人が免税事業者に戻りたい場合は、課税期間が始まる前に「消費税課税事業者選択不適用届出書」を提出します。ただし、消費税課税事業者を選択してから2年間は「消費税課税事業者選択不適用届出書」の提出ができません。
適格請求書発行事業者の登録をやめる場合は「適格請求書発行事業者の登録の取消しを求める旨の届出書」を翌課税期間の初日から起算して15日前までに提出します。この場合も、登録から2年を経過する日の属する課税期間の末日までは課税事業者として消費税の確定申告と納付が必要です。
なお、法人については、資本金が1,000万円以上の会社を設立した場合や特定新規設立法人に該当する場合などは、売上高にかかわらず初年度から課税事業者となります。
課税事業者に該当しない方
基準期間や特定期間の課税売上高などの条件を満たさず、消費税課税事業者選択届出書の提出や適格請求書発行事業者の登録をしていない事業者は、原則として免税事業者となります。
免税事業者であっても、取引先から消費税相当額を含む取引対価を受け取ることは可能です。受け取った金額は、原則として売上として処理します。
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
確定申告における消費税の計算方法
確定申告をする際の消費税の計算方法は、「一般課税(本則課税)」と「簡易課税」の2種類です。これに加えて、インボイス制度を機に免税事業者から課税事業者となった場合には、負担軽減措置である「2割特例」や「3割特例(個人事業主のみで新設)」を適用できます。それぞれの特徴と計算方法は以下のとおりです。
一般課税(本則課税)
一般課税(本則課税)は、課税売上高にかかる消費税額から、仕入や経費などを支払う際に負担した消費税額を仕入税額控除として差し引き、納付する消費税額を求める方法です。「原則課税」と呼ばれることもあります。
- 一般課税(本則課税)の消費税額の計算式
- 納付する消費税額=課税売上高にかかる消費税額(売上税額)-課税仕入等にかかる消費税額(仕入税額)
一般課税(本則課税)で消費税額を計算する場合、課税仕入等にかかる消費税額を控除(仕入税額控除)するためには、原則として一定の事項を記載した帳簿と適格請求書(インボイス)などの保存が必要です。仕入先などから受け取った請求書や領収書については、適格請求書の要件を満たしているか確認し、適切に保存します。
ただし、基準期間の課税売上高が1億円以下または特定期間の課税売上高が5,000万円以下の事業者は、税込1万円未満の課税仕入について、インボイスの保存がなくても、一定の事項を記載した帳簿のみの保存で仕入税額控除を受けることができます(少額特例)。この制度は、2029年9月30日までの特例措置です。
仕入税額控除に関わる経過措置
インボイス制度の開始後8年間は、適格請求書発行事業者以外の事業者からの適格請求書が発行されない仕入などにかかる消費税を、一定の割合で仕入税額控除できる経過措置が設けられています。
| 期間 | 割合 |
|---|---|
| 2023年10月1日から2026年9月30日まで | 仕入税額相当額の80% |
| 2026年10月1日から2029年9月30日まで | 仕入税額相当額の70% |
| 2028年10月1日から2030年9月30日まで | 仕入税額相当額の50% |
| 2030年10月1日から2031年9月30日まで | 仕入税額相当額の30% |
| 2031年10月1日以降 | 控除不可 |
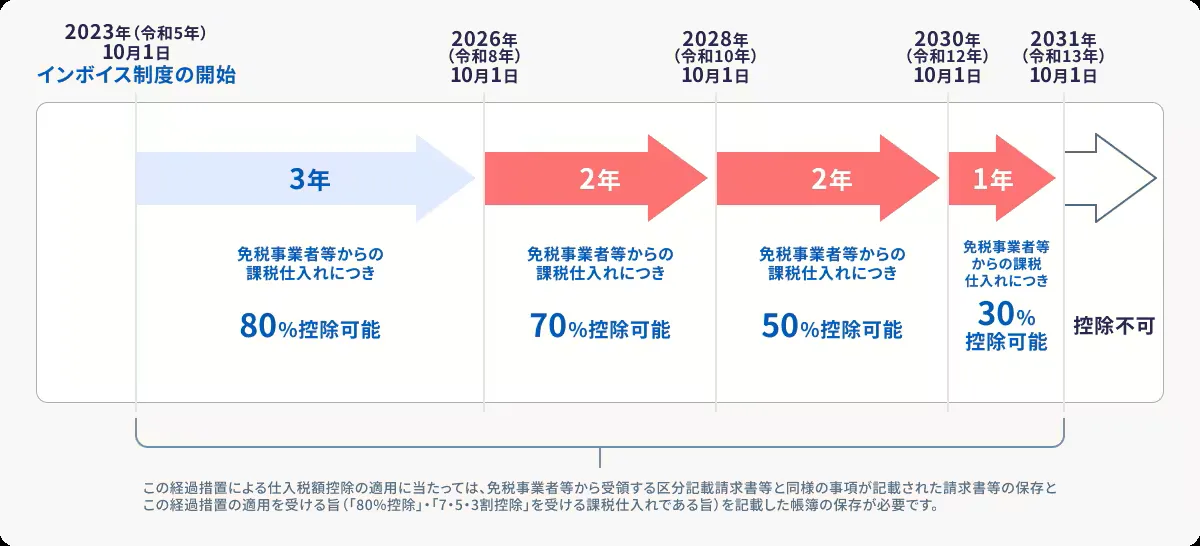
令和8年度税制改正により、この経過措置は適用期限が2031年(令和13年)9月30日まで2年間延長されるとともに、控除割合の引き下げも段階的になりました。
改正前は80%から50%へ一段階で引き下げられ、2029年(令和11年)9月30日で終了する予定でしたが、改正後は70%、50%、30%と段階的に引き下げられます。そのため、買手にとって、免税事業者との取引を継続することによる負担の増え方が緩やかになります。免税事業者にとっても、取引先への影響を踏まえながら登録の必要性を検討できる期間が長くなったといえます。
適格請求書発行事業者への登録申請は、経過措置の適用期間中でもできます。取引先の反応や自事業・自社の負担を見ながら、登録の時期を判断することもできます。
免税事業者からの仕入にかかる経過措置を適用するためには、買手側は、免税事業者等から受領した区分記載請求書等と同様の事項が記載された請求書等を保存するとともに、帳簿には通常の記載事項に加え、「80%控除」または「7・5・3割控除」の適用を受ける課税仕入である旨を記載して保存する必要があります。
2026年10月1日以降は控除割合が70%となるため、取引日に応じて帳簿への記載内容(「70%控除」など)を切り替えます。
なお、令和8年度税制改正により、適格請求書発行事業者以外の1事業者からの課税仕入の合計額(税込み)の上限が、見直されました。その年またはその事業年度で1億円(改正前:10億円)を超える場合、超えた部分についてはこの経過措置を適用できません。この見直しは、2026年(令和8年)10月1日以後に開始する課税期間から適用されます。
簡易課税
簡易課税は、課税売上高にかかる消費税額と業種ごとに定められたみなし仕入率を基に、仕入にかかった消費税額を概算で算出する計算方法です。簡易課税での消費税額の計算式は以下のとおりです。
- 簡易課税の消費税額の計算式
- 納付する消費税額=課税売上高にかかる消費税額-(課税売上高にかかる消費税額×みなし仕入率)
課税売上高にかかる消費税額×みなし仕入率により、仕入税額(仕入控除税額)とみなします。
みなし仕入率は、業種によって、以下のように40~90%と定められています。仕入税額控除の計算も一般課税(本則課税)より簡単です。また、事業の状況によっては、一般課税(本則課税)を選択するよりも控除できる金額が大きくなることもあります。
簡易課税の事業区分とみなし仕入率
| 事業区分 | みなし仕入率 | 該当する事業 |
|---|---|---|
| 第1種事業 | 90% | 卸売業(他の者から購入した商品をその性質、形状を変更しないで他の事業者に対して販売する事業) |
| 第2種事業 | 80% | 小売業(他の者から購入した商品をその性質、形状を変更しないで販売する事業で第1種事業以外のもの)、農業・林業・漁業(飲食料品の譲渡にかかる事業) |
| 第3種事業 | 70% | 農業・林業・漁業(飲食料品の譲渡に係る事業を除く)、鉱業、建設業、製造業(製造小売業を含む)、電気業、ガス業、熱供給業および水道業をいい、第1種事業、第2種事業に該当するものおよび加工賃その他これに類する料金を対価とする役務の提供を除く |
| 第4種事業 | 60% | 第1種事業、第2種事業、第3種事業、第5種事業および第6種事業以外の事業をいい、具体的には、飲食店業など。なお、第3種事業から除かれる加工賃その他これに類する料金を対価とする役務の提供を行う事業も第4種事業 |
| 第5種事業 | 50% | 運輸通信業、金融・保険業、サービス業(飲食店業に該当する事業を除く)をいい、第1種事業から第3種事業までの事業に該当する事業を除く |
| 第6種事業 | 40% | 不動産業 |
-
※国税庁「No.6509 簡易課税制度の事業区分」
前述したように簡易課税の事業者は、課税売上高にかかる消費税額(売上税額)にみなし仕入率をかけて仕入税額控除を算出します。そのため、仕入税額控除のために受け取った請求書等が適格請求書に該当するかを確認する必要はありません。
仕入先が免税事業者か適格請求書発行事業者であるかにかかわらず、みなし仕入率に基づいた金額を仕入税額(仕入税額控除)として控除できます。
なお、適格請求書か否かの確認は不要ですが、取引を証明する書類として、請求書や領収書は決められた期間保存します。
また、事業区分が複数あるような事業は、それぞれの事業区分で売上を管理します。
例えば、理美容業で施術がサービス売上(第5種事業)、シャンプーなどの物販があれば小売の売上(第2種事業)となるため、区分ごとに分けて課税売上を記録して、計算します。
【事業区分が複数ある場合の売上管理(簡易課税)】
事業区分ごとに売上を分けて管理する必要があります
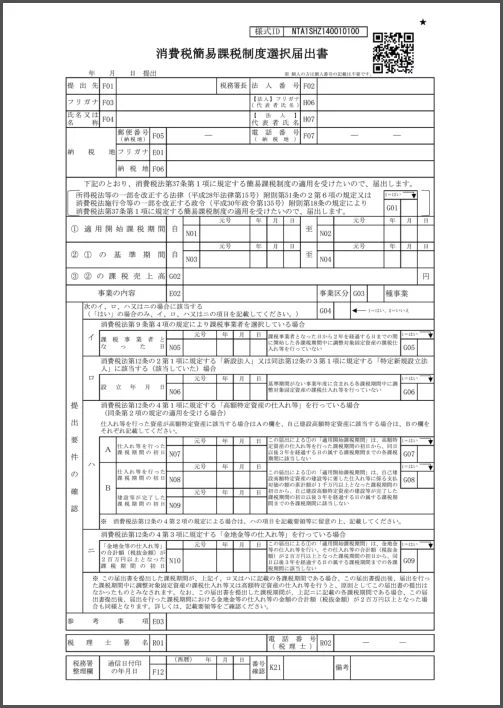
さらに、簡易課税を選択できるのは、基準期間の課税売上高が5,000万円以下の課税事業者です。また、原則として、適用を受けようとする課税期間の初日の前日までに「消費税簡易課税制度選択届出書」を提出します。一度選択すると、原則として2年間は簡易課税を継続して適用します。
免税事業者が登録にかかる経過措置を利用して適格請求書発行事業者となった場合は、適格請求書発行事業者の登録を受けた日を含む課税期間中に届出書を提出すれば、その課税期間から簡易課税を適用できます。簡易課税への円滑な移行措置については後述します。
消費税簡易課税制度選択届出書
-
※国税庁「D1-22 消費税簡易課税制度選択届出手続」
- ※この様式は、2026年7月現在公開されている様式です。変更になることもあります。
簡易課税、確定申告に必要な保存期間については、以下の記事で詳しく解説していますので参考にしてください。
2割特例
2割特例とは、インボイス制度を機に免税事業者から課税事業者となった小規模事業者について、納付する消費税額を売上にかかる消費税額の2割に軽減できる特例制度です。
- 2割特例の消費税額の計算式
- 納付する消費税額=課税売上高にかかる消費税額(売上税額)× 20%
事前の届出は不要で、消費税の確定申告書に2割特例の適用を受ける旨を付記するだけで適用できます。
消費税の一般課税(本則課税)では、売上にかかる消費税から仕入にかかる消費税を差し引いて納税額を計算します。しかし、2割特例では仕入にかかる消費税の差し引き計算を行わず、売上にかかる消費税額の8割を仕入税額とみなして控除できるため、事務負担が軽減されるという制度です。
例えば、下図のように同じ課税売上高700万円の事業者でも、一般課税(本則課税)か簡易課税か2割特例かで税負担は異なります。
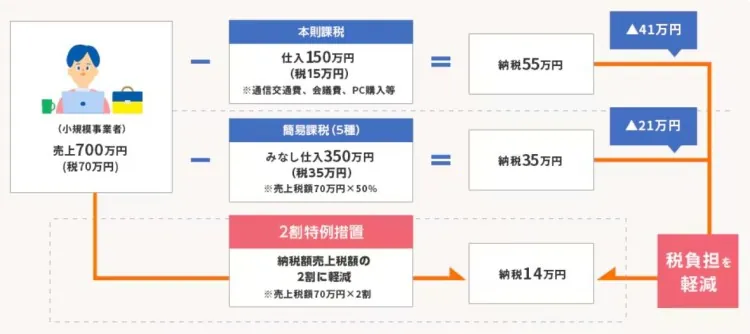
個人事業主と法人で2割特例を適用できる申告回数や期間の計算方法が異なるため、自事業や自社の課税期間を確認してください。
例えば、免税事業者である事業者が、2023年10月1日からインボイス登録をした場合は、以下のようになります。
-
【個人事業主の例】
2023年分(10月から12月分)の申告を1回目として、2024年分(1月から12月)、2025年分(1月から12月)、2026年分(1月から12月まで)の申告まで、計4回の申告が適用対象範囲
【3月決算の法人の例】
2023年10月から2024年3月の申告を1回目として、2024年期、2025年期、2026年期(2026年4月1日〜2027年3月31日)の申告までの計4回の申告が適用対象範囲
なお、2割特例は、基準期間の課税売上高が1,000万円を超える事業者や、資本金1,000万円以上の新設法人は対象外です。適用期間中に基準期間の課税売上高が1,000万円を超えて、消費税の課税事業者になる要件を満たす場合などは、2割特例が適用できません。
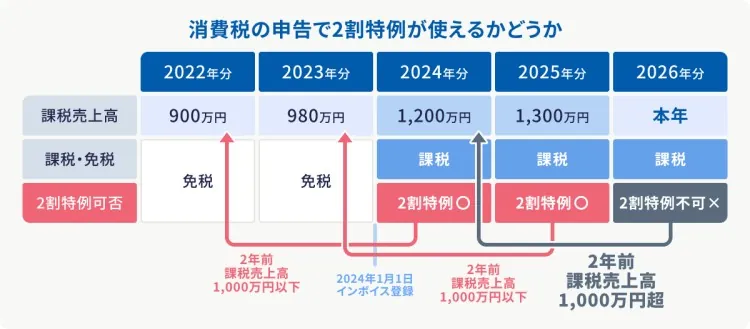
また2割特例では売上税額の80%を仕入税額とみなして控除するため、簡易課税制度でみなし仕入率が90%となる第1種事業(卸売業)に該当する場合は、簡易課税制度を選択したほうが納税額を抑えられます。事業区分や仕入の状況によって有利・不利が変わるため、申告前に2割特例と簡易課税制度の両方で納税額を試算しておくとよいでしょう。
また、2割特例は2026年9月30日までの日の属する課税期間で終了します。その後、個人事業主については次に説明する3割特例が用意されていますが、法人には後継となる特例がありません。法人は一般課税(本則課税)または簡易課税制度で申告することになります。簡易課税を選択できる場合は、納税額と申告にかかる業務負担もあわせて、簡易課税の選択も視野に検討をします。判断に悩む場合は、税理士などの専門家に相談することをおすすめします。
3割特例(個人事業主限定)
3割特例は、令和8年度税制改正で新設された個人事業主限定の経過措置です。納付する消費税額を売上にかかる消費税額の3割に軽減できる個人事業主限定の特例です。
- 3割特例の消費税額の計算式
- 納付する消費税額=課税売上高にかかる消費税額(売上税額)× 30%
インボイス制度の開始を機に免税事業者から適格請求書発行事業者の登録により課税事業者となった対象の個人事業主は、2027年(令和9年)分と2028年(令和10年)分について、納付する消費税額を売上税額の3割にすることができます。
対象は個人事業主に限られ、法人は利用できません。
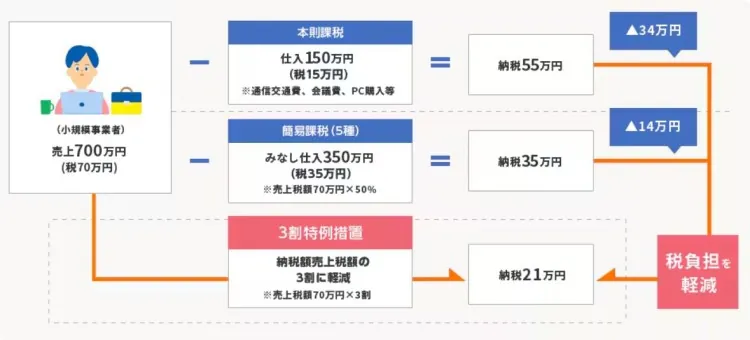
適用の主な要件は、次のとおりです。
-
- 個人事業主であること(法人は対象外)
- 適格請求書発行事業者の登録を受けていること
- 基準期間(適用を受ける年の2年前。2027年分なら2025年、2028年分なら2026年)の課税売上高が1,000万円以下であること
ただし、これらを満たす場合でも、インボイス発行事業者の登録と関係なく課税事業者となる課税期間については、3割特例を適用できません。
2割特例と同様に、事前の届出は不要です。ただし、消費税の確定申告書に3割特例の適用を受ける旨を付記する必要があります。
なお、2割特例と比べて納税額は増えます。事業区分によっては、3割特例よりも簡易課税制度のほうが納税額を抑えられる場合があります。例えば、卸売業(第1種事業)のみなし仕入率は90%、小売業(第2種事業)は80%であるため、いずれも3割特例の70%を上回ります。そのため、卸売業や小売業では、簡易課税制度を選択したほうが有利になる可能性があります。事業区分や仕入の状況によって有利・不利が変わるため、3割特例と簡易課税制度の両方で納税額を試算しておくとよいでしょう。
みなし仕入率
| 事業区分 | みなし仕入率 | 該当する事業 |
|---|---|---|
| 第1種事業 | 90% | 卸売業 |
| 第2種事業 | 80% | 小売業 |
| 第3種事業 | 70% | 農業・林業・漁業(飲食料品の譲渡に係る事業を除く)、鉱業、建設業、製造業(製造小売業を含む)、電気業、ガス業、熱供給業、水道業 |
| 第4種事業 | 60% | 第1種事業、第2種事業、第3種事業、第5種事業および第6種事業以外の事業 |
| 第5種事業 | 50% | 運輸通信業、金融・保険業、サービス業(飲食店業に該当する事業を除く) |
| 第6種事業 | 40% | 不動産業 |
-
※国税庁「No.6509 簡易課税制度の事業区分」
簡易課税への円滑な移行措置
簡易課税への円滑な移行措置とは、インボイス制度を機に免税事業者から適格請求書発行事業者(課税事業者)となった事業者が簡易課税を選択する場合、提出期限が緩和される特例措置です。令和8年度税制改正で創設された制度です。
原則のルールでは、簡易課税の適用を受けようとする課税期間の「初日の前日」までに「消費税簡易課税制度選択届出書」を提出します。しかし、2割特例や3割特例の適用を受けた翌課税期間から簡易課税制度を利用する場合は、その課税期間の申告期限までに提出すれば、その課税期間から簡易課税を適用できます。つまり、課税期間が終了する時に一般課税と簡易課税の納付税額を比較・試算したうえで選択が可能です。
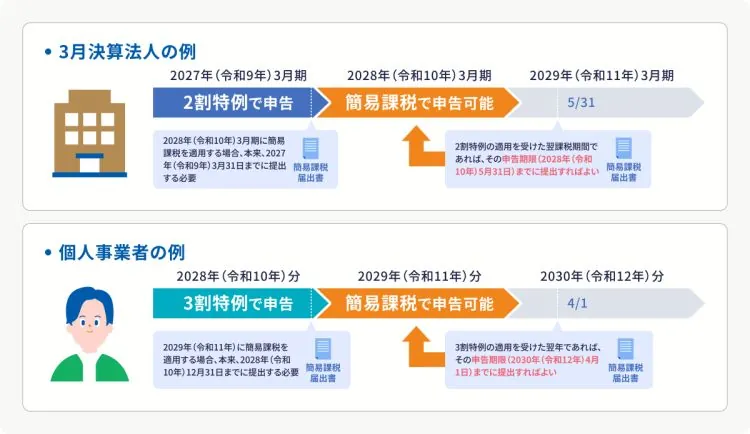
2割特例・3割特例の適用が終了すると、一般課税か簡易課税制度のいずれかで申告することになります。特例が適用できる期間は個人事業主と法人で異なるため、簡易課税制度へ移るタイミングも変わります。
※インボイス制度を機に課税事業者になり、途中で特例を適用できる要件を外れる場合を除く
-
【個人事業主の例】
2028年(令和10年)分まで3割特例を利用できるため、2029年(令和11年)分から簡易課税制度を利用するかどうかを判断します。
・本来の提出期限:2028年12月31日まで
・特例による提出期限:2030年(令和12年)4月1日まで(2029年分の申告期限まで)
【3月決算法人の例】
法人には2割特例の終了後、後継となる特例がありません。3月決算法人であれば2027年(令和9年)3月期で2割特例が終わり、翌期の2028年(令和10年)3月期から簡易課税制度を利用するかどうかを判断します。
・本来の提出期限:2027年3月31日まで
・特例による提出期限:2028年(令和10年)5月31日まで(2028年3月期の申告期限まで)
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
税抜経理方式と税込経理方式の違いと申告方法
消費税の処理方法には「税抜経理方式」と「税込経理方式」の2種類があり、主な違いは「取引時に消費税額を分離して帳簿付け(記帳)するか、含めて帳簿付け(記帳)するか」です。
課税取引で消費税を受け取ったり支払ったりした際は、税抜経理方式または税込経理方式のいずれかで会計処理を行います。課税事業者はどちらか任意の方法を選択可能ですが、免税事業者は、所得税や法人税を計算する際に税込経理方式を採用しなければなりません。
税抜経理方式と税込経理方式のどちらを選んでも、納付する消費税額は同じです。それぞれのメリットとデメリットを踏まえて、自社や自事業に合った方法を選択しましょう。
税抜経理方式:消費税と本体価格を区分して処理することから、会計処理が煩雑になりますが、消費税の概算納付額の見通しを立てやすい計算方法です。
税込経理方式:消費税を本体価格に含めて処理するため仕訳が簡単ですが、消費税の納付額を期中に把握しにくい方法といえます。
税抜経理方式と税込経理方式の具体的な仕訳方法は以下のとおりです。なお、以下の例で商品に適用される消費税の税率は10%とします。
| 税抜経理方式 | 税込経理方式 | |
|---|---|---|
| 帳簿付け方法(記帳方法) | 消費税を分離して記帳(仮受消費税・仮払消費税) | 消費税を含めた金額で記帳 |
| 損益の把握 | 消費税を除いた正確な事業損益を期中から把握可能 | 損益に消費税額が含まれる |
| 帳簿付け(記帳)の手間 | 会計ソフト入力であれば手間はほぼ同等 | シンプルで直感的 |
| 申告時の処理 | 決算時に仮受消費税と仮払消費税を相殺 | 納付する消費税額を「租税公課」として経費計上 |
税抜経理方式
税抜経理方式とは、売上や仕入などの取引金額と消費税額を分離して帳簿付け(記帳)する方法です。
税抜経理方式では、商品の課税取引があった際に受け取った消費税を「仮受消費税等」、支払った消費税を「仮払消費税等」という勘定科目で計上します。決算のタイミングで仮受消費税と仮払消費税それぞれを相殺して納税額を算出します。
例えば、5,000円(税抜)の商品を掛け取引で購入(仕入)すると、実際に支払う金額は本体価格5,000円と消費税500円の合計5,500円です。税抜経理方式では、仕入にかかる代金と支払った消費税をそれぞれ計上するため、仕訳は以下のようになります。
5,000円(税抜)の商品を買掛金で仕入れた際の仕訳
| 借方 | 貸方 | ||
|---|---|---|---|
| 仕入 | 5,000 | 買掛金 | 5,500 |
| 仮払消費税等 | 500 | ||
商品を1万円(税抜)で現金取引で販売した際、実際に受け取る現金は消費税1,000円を加算した1万1,000円です。本体価格1万円と消費税額をそれぞれ計上するため、以下のように仕訳します。
1万円(税抜)の商品を現金取引で販売した際の仕訳
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金 | 11,000 | 売上 | 10,000 |
| 仮受消費税等 | 1,000 | ||
決算時には、以下のように「仮払消費税等」と「仮受消費税等」を相殺します。
決算時の仕訳
| 借方 | 貸方 | ||
|---|---|---|---|
| 仮受消費税等 | 1,000 | 仮払消費税等 | 500 |
| 未払消費税等 | 500 | ||
上記ではひとつの取引について見ていますが、実際には年間の「仮受消費税等」と「仮払消費税等」を集計して、納付すべき消費税額を計算します。その結果、納付する消費税額は「未払消費税等」として処理します。
なお、免税事業者などから仕入を行って、インボイス制度の仕入に関する経過措置を利用する場合の仕入時の仕訳は以下のようになります。
免税事業者からの仕入に関する経過措置を利用する際の仕訳
| 借方 | 貸方 | ||
|---|---|---|---|
| 仕入 | 5,100 | 買掛金 | 5,500 |
| 仮払消費税等 | 400 | ||
2026年9月30日までは、免税事業者などからの仕入でも80%を仕入税額控除することが可能です。そのため、実際の消費税額500円の80%に該当する400円を「仮払消費税等」として仕訳し、仕入税額控除の対象にならない100円は仕入額に含めます。
なお、2026年10月1日以降は経過措置の控除割合が70%、50%、30%と段階的に引き下げられます。控除割合に応じて、仕入額と「仮払消費税等」に計上する金額も変わります。
また、以下のように、仕入時点では従来どおりの仕訳を行い、決算時に仕入税額控除の対象にならない金額を雑損失として処理することも可能です。
仕入時の仕訳
| 借方 | 貸方 | ||
|---|---|---|---|
| 仕入 | 5,000 | 買掛金 | 5,500 |
| 仮払消費税等 | 500 | ||
決算時の仕入税額控除の対象にならない金額を雑損失として処理する仕訳
| 借方 | 貸方 | ||
|---|---|---|---|
| 雑損失 | 100 | 仮払消費税 | 100 |
決算時の納付税額を算定する仕訳
| 借方 | 貸方 | ||
|---|---|---|---|
| 仮受消費税等 | 1,000 | 仮払消費税等 | 400 |
| 未払消費税等 | 600 | ||
税込経理方式
税込経理方式では、取引があった時点では以下のように消費税を売上や仕入に含めて仕訳を行います。
5,000円(税抜)の商品を買掛金で仕入れた際の仕訳
| 借方 | 貸方 | ||
|---|---|---|---|
| 仕入 | 5,500 | 買掛金 | 5,500 |
1万円(税抜)の商品を現金取引で販売した際の仕訳
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金 | 11,000 | 売上 | 11,000 |
その後、決算時に納付すべき消費税額500円を租税公課として処理します。
決算時の仕訳
| 借方 | 貸方 | ||
|---|---|---|---|
| 租税公課 | 500 | 未払消費税等 | 500 |
税込経理方式と税抜経理方式の違いについては、以下の記事で詳しく解説していますので参考にしてください。
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
消費税の確定申告のやり方
消費税の確定申告では、1年間の帳簿などを基に確定申告書を作成して税務署に提出します。消費税の確定申告期限は、個人事業主が適用事業年分の翌年3月31日、法人は事業年度終了日(決算期末)から2か月以内です。
消費税の確定申告で提出する書類は、一般課税(本則課税)、簡易課税などの申告内容に応じて変わるため、必要書類と記載内容を確認して準備しましょう。
消費税の確定申告に必要な書類
消費税の確定申告に必要な書類は、以下のいずれかの方法で入手できます。
必要書類の入手方法
- 国税庁の「消費税及び地方消費税の申告書・添付書類等」からダウンロード
- 国税庁の「確定申告書等作成コーナー」で書類を作成し、印刷(印刷せずにe-Taxによる提出も可能)
- 税務署の窓口で入手する
- 消費税に対応した確定申告ソフトで書類を作成し、印刷(印刷せずにe-Taxによる提出も可能)
上記のうち、1点目と3点目の方法では、手書きで申告書を作成します。パソコンで入力したい場合は、確定申告書等作成コーナーや確定申告ソフトを活用しましょう。
必要になる書類は、申告方法に応じて以下のように異なります。
- 一般課税(本則課税)の場合
-
- 消費税及び地方消費税の確定申告書 第一表(一般用)、第二表
- 付表1-3 税率別消費税額計算表兼地方消費税の課税標準となる消費税額計算表(一般用)
- 付表2-3 課税売上割合・控除対象仕入税額等の計算表(一般用)
- (還付の場合のみ)消費税の還付申告に関する明細書(個人事業者用または法人用)
- 簡易課税の場合
-
- 消費税及び地方消費税の確定申告書 第一表(簡易課税用)、第二表
- 付表4-3 税率別消費税額計算表兼地方消費税の課税標準となる消費税額計算表(簡易課税用)
- 付表5-3 控除対象仕入税額等の計算表(簡易課税用)
- 2割特例の場合
-
- 消費税及び地方消費税の確定申告書 第一表(一般用または簡易課税用)・第二表
- 付表6 税率別消費税額計算表
2割特例を利用する事業者のうち、簡易課税の届出を出した事業者は簡易課税用の確定申告書 第一表を利用し、出していない事業者は一般用の確定申告書 第一表を利用してください。
なお、3割特例の適用を受ける場合の付表の様式については、国税庁から具体的な様式が公表されていません。申告時には、最新の情報を確認してください。
消費税の確定申告書類の記入方法
消費税の確定申告書は、以下の手順で作成します。日々の帳簿を基に、正確に計算して転記しましょう。
1. 課税標準額および消費税額の計算
課税標準額とは、消費税額を計算するために税率を掛ける対象となる金額です。課税取引のうち、税抜の本体価格が該当します。この課税標準額に消費税率を掛けることで、課税売上高にかかる消費税額を求められます。課税標準額については、合計額を計算した後の1,000円未満の部分は切り捨ててください。
2. 仕入税額控除の対象となる消費税額の計算
課税標準額と消費税額を計算したら、仕入税額控除の対象となる仕入や経費の消費税額を計算します。消費税が含まれないものや非課税取引は除外してください。簡易課税や2割特例を利用する場合は、課税売上高にかかる消費税率にみなし仕入率(簡易課税の場合)や8割(2割特例の場合)を掛けて算出します。
3. 納付(還付)税額の計算
仕入税額控除の対象となる消費税額の計算を行ったら、消費税の納税額を計算します。一般課税(本則課税)の場合、仕入税額控除の対象となる消費税額が課税売上高にかかる消費税額を上回る場合は、還付を受けられます。
4. 計算した金額の確定申告書への記入
納付(還付)税額の計算を行ったら、「1」から「3」のステップで算出した金額を消費税の確定申告書に転記します。
消費税に対応した確定申告ソフトなら、帳簿を基に「1」から「3」までを自動計算して消費税の確定申告書を作成できます。また、「確定申告書等作成コーナー」では、売上金額や課税取引金額の内訳、仕入金額の合計額などを入力することで、消費税の確定申告書を作成可能です。
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
消費税の確定申告をする際の注意点
消費税の確定申告をする際は、附帯税と中間申告に注意が必要です。予定外の支出が生じると、経営に支障をきたすおそれもあるため、以下の注意点を押さえておきましょう。
正しく申告しないと附帯税が課される
消費税の申告と納付が正しく行われないと、以下の附帯税が課せられる可能性があるため注意しなければなりません。附帯税とは、申告内容の誤りなどによって納税額が不足していたり、納税が期限までになされなかったりした場合に生じる税金です。
無申告加算税
無申告加算税は、消費税の確定申告義務がある人が申告を行わなかった場合に生じる税金です。税率は、期限後申告が調査の通知前か後かという申告のタイミングや、納付すべき税額によって異なります。たとえば、税務署からの調査の事前通知の後に期限後申告をした場合で、2024年以降に法定申告期限が到来するものについては、50万円までの部分は10%、50万円を超え300万円までの部分は15%、300万円を超える部分は25%です。
過少申告加算税
過少申告加算税は、実際に納税すべき金額よりも少ない金額で消費税を申告した際に課せられる税金です。税率は、誤った内容を訂正する修正申告のタイミングや、追加で納める税金の金額に応じて5%から15%とされていて、追加で納める税金に税率を掛けた金額が加算されます。ただし、税務署から調査の事前通知が来る前に自ら修正申告をすれば、過少申告加算税はかかりません。
延滞税
消費税の納期限に間に合わなかった場合、納付が遅れた日数に応じて延滞税がかかります。延滞税の割合は、延滞税特例基準割合などに基づき、年ごとに変わります。
2026年(令和8年)1月1日から12月31日までの期間については、納期限の翌日から2か月を経過する日までの期間は年2.8%、その翌日以後は年9.1%です。
なお、本来納付すべき税金の額が1万円未満の場合や、算出した延滞税の額が1,000円未満の場合は納税の必要がありません。
-
参考:国税庁「No.9205 延滞税について」
重加算税
重加算税とは、二重帳簿の作成や帳簿の改ざんなど、特に悪質な仮装・隠蔽による脱税があった場合に加算される税金です。
期限内に申告していた場合は、過少申告加算税に代えて、追加で納付する税額の35%が課されます。無申告の場合は、無申告加算税に代えて、納付すべき税額の40%が課されます。なお、過去5年以内に同一税目について一定の無申告加算税又は重加算税を課されたことがあり、再び仮装・隠蔽を行った場合には、さらに10%が加算されることがあります。
一定額以上の消費税を申告すると中間申告が必要になる
直前の課税期間に申告した消費税額が48万円を超える場合、通常の確定申告に加えて中間申告と納付が必要になります。中間申告とは、概算の消費税額を見積もって一部を申告・納付する制度です。
個人事業主であれば前年、法人であれば前事業年度の地方消費税額を含まない消費税額が48万円を超えると中間申告の対象になります。
中間申告については、以下の記事で詳しく解説していますので参考にしてください。
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
正しい方法で消費税を計算して確定申告をしよう
インボイス制度の導入により、消費税の計算や経理処理では、仕入税額控除の要件や請求書の管理などに注意が必要になりました。また、これまで免税事業者だった事業者が、適格請求書発行事業者への登録を機に、消費税の確定申告が必要になるケースもあります。
消費税の計算や申告にかかる事務負担を軽減するには、消費税の申告に対応した確定申告ソフトの活用がおすすめです。
「やよいの青色申告オンライン」や「やよいの白色申告オンライン」は、個人事業主の消費税の確定申告にも対応した確定申告ソフトです。簿記の知識がなくても、画面の案内に従って日々の取引を入力していくだけで、簡単に消費税や所得税の確定申告を完了することができます。ぜひご活用ください。
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
よくあるご質問
消費税の確定申告が必要なのはどのような事業者ですか?
消費税の確定申告が必要なのは、原則として消費税の課税事業者です。基準期間(個人事業主は前々年)の課税売上高が1,000万円を超える場合や、特定期間(個人事業主は前年1月1日から6月30日)の課税売上高もしくは給与等の支払金額が1,000万円を超える場合などが該当します。
これ以外に、「消費税課税事業者選択届出書」を提出した場合や、適格請求書発行事業者の登録を受けた場合は課税事業者となります。
消費税の計算方法にはどのような種類がありますか?
消費税の計算方法は、一般課税(本則課税)と簡易課税の2種類です。一般課税(本則課税)は、課税売上高にかかる消費税額から、仕入や経費などにかかる消費税額を仕入税額控除として差し引き、納税額を計算します。簡易課税は、業種ごとに定められたみなし仕入率を用いて、仕入税額控除額を計算します。
これに加えて、インボイス制度を機に免税事業者から課税事業者となった場合など、一定の要件を満たす場合は、2割特例・3割特例を適用できます。2割特例は売上にかかる消費税額の80%を、3割特例は70%を控除することで、納付する消費税額をそれぞれ売上にかかる消費税額の2割、3割とする特例です。
詳しくはこちら
2割特例と3割特例はいつまで利用できますか?
2割特例は、2026年(令和8年)9月30日までの日の属する課税期間で終了します。個人事業主の場合、2026年分の確定申告が最後の適用機会です。
その後、個人事業主については、2027年(令和9年)分と2028年(令和10年)分に3割特例を利用できます。納付する消費税額を、売上にかかる消費税額の3割にできる特例です。法人は3割特例の対象外のため、2割特例の終了後は一般課税(本則課税)か簡易課税で申告することになります。
詳しくはこちら
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
弥生の申告ソフトなら迷わず自分でカンタンに消費税申告ができる
弥生のクラウド青色申告ソフト「やよいの青色申告 オンライン」なら、はじめての消費税申告もラクに完了!
今すぐに始められて、初心者でも簡単に使える、「やよいの青色申告 オンライン」は初年度無料です。無料期間中もすべての機能が使用できますので、気軽にお試しいただけます。
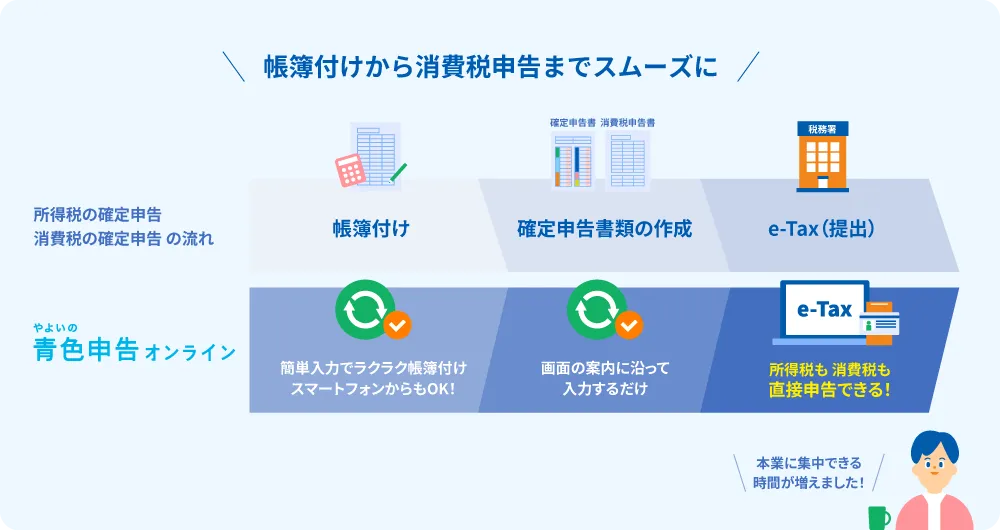
わかりやすい操作で日々の取り引き情報から所得税・消費税の両方の確定申告書が自動作成されます。
もちろん、所得税も消費税の確定申告もe-Taxでの申告が可能です!
弥生のクラウドサービスなら、無料でインボイス制度に対応
適格請求書の交付ができる「Misoca」をはじめ、適格請求書/区分記載請求書の入力・仕訳に対応の個人事業主向けクラウド申告ソフト「やよいの青色申告 オンライン」、Misocaで作成した請求書や受領した請求書等の登録番号等から適格請求書/区分記載請求書を自動判定して、自動保存・管理できる「スマート証憑管理※1」など、弥生のクラウドサービスならインボイス制度にまるっと無料で対応できます。
今なら1年間無料になるキャンペーンを実施中!まずはお試しください。
- ※1スマート証憑管理は、製品によって利用できるプランが異なります。詳細はこちらをご確認ください。
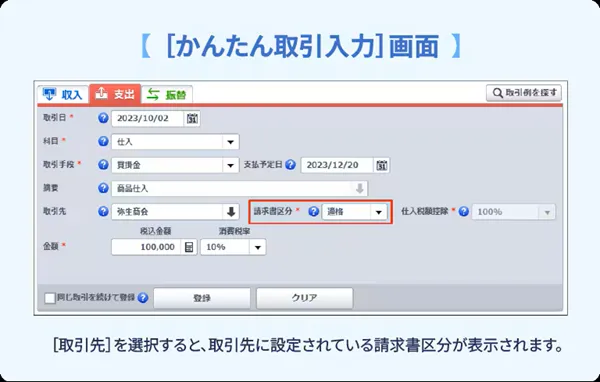
取引先の請求区分でインボイス取引も簡単に仕訳
「やよいの青色申告 オンライン」は、取引先の請求区分でインボイス取引も簡単に仕訳できます。
免税事業者などからの仕入れについても、仕入税額控除の経過措置に対応しています。
ステップに従って簡単に消費税の確定申告書も作成
初心者でも画面案内に沿って入力するだけで、所得税・消費税の両方の申告書が完成します。
消費税申告で2割特例(対象の個人事業主の場合、2028年分・2029年分の3割特例も対応予定)の適用を受けたい場合も、画面上にチェックを入れるだけで済むのでとてもかんたんです。
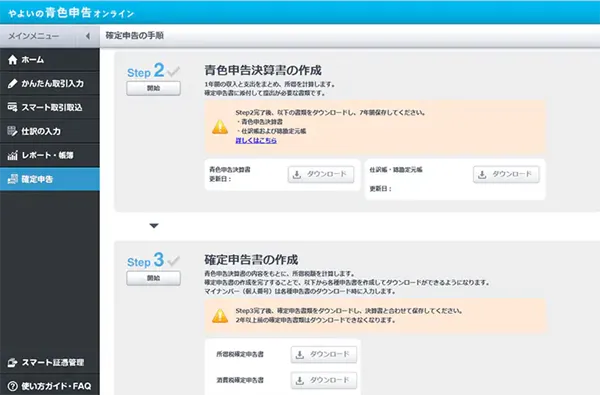
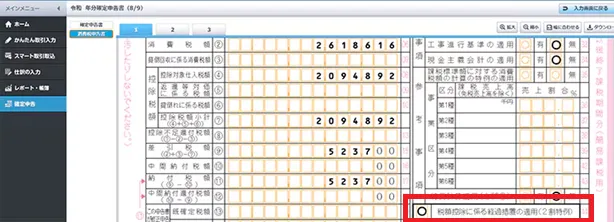
さらに「やよいの青色申告 オンライン」なら、消費税申告だけでなく、青色申告特別控除の最高65万円/55万円の要件を満たした資料の用意も簡単です。インターネットを使って直接申告するe-Tax(電子申告)にも対応し、最大65万円の青色申告特別控除もスムーズに受けられます。

無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
この記事の監修者齋藤一生(税理士法人センチュリーパートナーズ代表)
東京税理士会渋谷支部所属。1981年、神奈川県厚木市生まれ。明治大学商学部卒。
税理士法人センチュリーパートナーズ代表として、渋谷・恵比寿エリアを中心に、会社設立、創業融資、税務顧問、税務調査対応、無申告の解消支援などを幅広くサポート。
特に、起業直後の法人支援や、申告期限を過ぎてしまった法人・個人の期限後申告を得意としています。副業の確定申告や税金について解説した「副業起業塾 」も運営しています。