税額控除とは?所得控除との違いや種類、確定申告の注意点を解説
更新

確定申告をする際の控除には「税額控除」と「所得控除」があります。
税額控除とは、算出された所得税額から一定の金額を直接差し引く制度です。税額控除には住宅借入金等特別控除(住宅ローン控除)をはじめ、さまざまな種類があり、上手に活用することで節税につながります。なお、令和8年度税制改正では、一部の税額控除制度について適用期限の延長や要件の見直しが行われています。
本記事では、税額控除と所得控除の違いや税額控除の種類のほか、確定申告をする際の注意点について最新情報で解説します。
なお、本記事は令和8年度税制改正の内容を前提に記載しています。この改正は、原則として、2026年12月1日に施行され、2026年(令和8年)分以後の所得税について適用されます。ただし、2026年11月までの給与及び公的年金等の源泉徴収事務に変更は生じません。
2027年分から改正の青色申告特別控除75万円の要件には「優良な電子帳簿」で対応できるので、今から使うと安心です!
初年度無料ですべての機能が使用できます。
e-Taxも製品から直接できるので、自宅からかんたんに確定申告が可能です

税額控除とは?
税額控除とは、課税所得額を基に計算した所得税額から一定の金額を控除できる制度です。所得税額は、課税対象となる所得金額に所得税率を掛けて求めますが、税額控除を利用できる場合、そこからさらに税額控除額を差し引いた金額が最終的な納税額となります。
税額控除は、二重課税の防止や社会政策的な目的などのために設けられました。さまざまな種類があり、それぞれ適用を受けるための要件が異なります。どのような場合に対象になるのかを把握して、漏れなく申告しましょう。
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
税額控除と所得控除の違い
税額控除と所得控除の大きな違いは、控除をする対象とタイミングです。
所得控除は、所得計算の段階で、所得金額から一定額を差し引く制度です。課税される所得金額を少なくすることで節税につながります。
所得控除には全16種類あり、扶養控除や医療費控除などは所得控除にあたります。所得税は所得金額に対して課税されるため、所得金額が少ないほど所得税は少なくなります。
一方、税額控除は所得金額が確定し、所得税額が計算された段階で、所得税額から差し引きます。どちらも節税になりますが、所得税額から直接差し引く税額控除の方が、節税効果が高くなります。
所得控除と税額控除の計算方法の違い
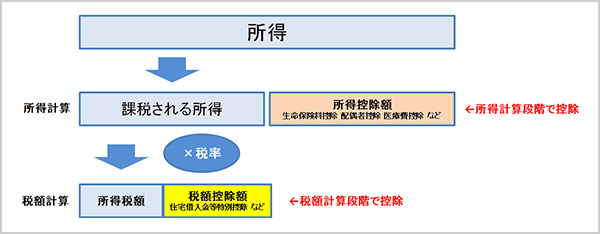
例えば、所得金額が100万円で、税率が5%、所得控除が10万円だとします。
もし控除がなければ、100万円×5%で税額は5万円です。
- 所得控除10万円がある場合
- (100万円-10万円)×5%=税額4万5,000円 節税額:5,000円
- 税額控除3万円がある場合
- 100万円×5%-3万円=税額2万円 節税額:3万円
このように、控除額は所得控除の方が多くても、税額から直接差し引く税額控除の方が節税のインパクトは大きくなります。
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
税額控除の種類
税額控除にはさまざまな種類があります。一般的に利用されることが多いのは住宅借入金等特別控除ですが、それ以外の主な税額控除ついても解説します。節税のためには、利用できる控除を見落とさないことが大切です。
- 【主な税額控除】
-
- 住宅借入金等特別控除(住宅ローン控除)
- 配当控除
- 分配時調整外国税相当額控除
- 外国税額控除
- 政党等寄附金特別控除
- 認定NPO法人等寄附金特別控除
- 公益社団法人等寄附金特別控除
- その他の税額控除の例
住宅借入金等特別控除(住宅ローン控除)
住宅借入金等特別控除は、個人が住宅ローンなどを利用して一定の要件を満たす住宅を新築・取得または増改築等した場合に受けられる税額控除です。一般的には「住宅ローン控除」と呼ばれています。
なお、令和8年度税制改正により、2026年以降の入居者を対象として制度の延長・要件の見直しが行われました。主な変更点は次の5点です。
-
- 適用期限を5年間延長(2030年12月31日入居分まで)
- 省エネ性能の高い既存住宅を優遇
- 子育て世帯・若者夫婦世帯への優遇措置を拡充(借入限度額の上乗せ等)
- 床面積要件を緩和
- 省エネ基準適合住宅の優遇を縮小(2028年以降の新築は原則対象外となり、ZEH水準以上の住宅へ重点化)
2025年以前に入居した場合は、借入限度額や床面積要件などの適用条件が異なります。
なお、住宅の取得だけでなく、一定の要件を満たす自宅のリフォームのために住宅ローンを利用した場合も、住宅借入金等特別控除の適用を受けられる可能性があります。
入居時期に応じた適用要件等の詳細は、国税庁Webサイト等で確認してください。
住宅借入金等特別控除の主な要件は以下のとおりです。
- 住宅借入金等特別控除の主な要件
-
- 自分が住むためのマイホームで、新築や取得などの日から6か月以内に居住していること
- 控除を受ける年の12月31日まで引き続き居住していること
- 住宅の床面積が40平方メートル以上であること(40平方メートル以上50平方メートル未満の住宅は、一定の所得要件などを満たす場合に適用)
- 床面積の2分の1以上が居住用であること
- 控除を受ける年の合計所得金額が2,000万円以下であること
- 返済期間が10年以上の住宅ローンを借りていること
- ※その他、譲渡所得の特例の不適用などの要件あり
住宅借入金等特別控除の控除額は、次の計算式で求めます。
- 住宅借入金等特別控除の控除額の計算式
- 住宅借入金等特別控除=申告する年の年末時点の住宅ローン借入残高×0.7%
-
ただし、住宅ローン借入残高には、住宅の種類や省エネ性能、新築・既存住宅の別、子育て世帯・若者夫婦世帯かどうかなどに応じて2,000万円から5,000万円までの借入限度額が設けられています。
特に、子育て世帯(19歳未満の扶養親族がいる世帯)や若者夫婦世帯(夫婦のいずれかが40歳未満の世帯)が省エネ性能の高い住宅を取得する場合は、借入限度額が上乗せされます。
また、控除期間は、新築住宅や省エネ基準に適合する既存住宅などでは最大13年間、それ以外の既存住宅では10年間です。
個人事業主は、毎年の確定申告で住宅ローン控除を申告します。給与所得者(年末調整の対象となる人)は、初年度のみ確定申告が必要ですが、2年目以降は勤務先の年末調整で控除を受けることができます。住宅ローン控除は必要書類が多いため、事前に国税庁のWebサイトや税務署で必要書類や手続き方法を確認しておくと安心です。
住宅ローン控除については、以下の記事で詳しく解説していますので参考にしてください。
配当控除
配当控除は、確定申告で総合課税を選択した場合に限り、受けることができる税額控除です。
上場株式の配当金が支払われる際には所得税などが源泉徴収されます。確定申告をする場合は、総合課税か申告分離課税のどちらかを選択します。申告分離課税を選択すると配当控除は受けられません。
控除できるのは原則として、配当所得の金額の10%または5%に相当する金額です。
控除される割合は、課税総所得金額等によって変わります。課税総所得金額等が1,000万円以下であれば、以下の控除割合になります。
-
- 剰余金の配当等の配当所得:10%
- 証券投資信託の収益の分配金による配当所得:5%(特定外貨建等証券投資信託以外の外貨建等証券投資信託の場合は2.5%)
課税所得金額によって、総合課税と申告分離課税のどちらにメリットがあるかは異なるため、検討したうえで有利な方を選択しましょう。
配当控除については、以下の記事で詳しく解説していますので参考にしてください。
分配時調整外国税相当額控除
分配時調整外国税相当額控除は、外貨建てMMF(マネー・マネジメント・ファンド)などの集団投資信託の分配金から、外国所得税が控除されている場合に利用できる控除です。
確定申告で控除の計算に関する明細書を添付して申告します。
外国税額控除
外国税額控除は、日本に住んでいる方が、外国の所得税に相当する税金を支払った場合に利用できる控除です。
外国で所得があった場合、該当の国の法令に従って所得税相当の税金を課税されることがあります。海外で課せられる税金と日本の所得税の二重課税にならないように、外国税額控除制度が設けられました。
利用できるのは、以下の要件をすべて満たす場合です。
- 外国税額控除の要件
-
- 外国で生じた所得があること
- 外国で所得税に相当する税金が課されていること
- その所得について日本でも課税されていること
これらの要件を満たす場合、控除限度額を上限として外国に納税した所得税相当額を所得税額から控除できます。
例えば、外国の賃貸物件を売却したり賃貸に出したりして得た所得や、外国口座の預貯金の利子、外国株式の配当金などに対して課せられた税金がある場合、外国税額控除を利用できる可能性があります。
所得税の控除限度額の計算方法は、以下のとおりです。
- 所得税の控除限度額の計算方法
- 控除限度額=その年の所得税額×(その年の調整国外所得金額/その年の所得総額)
調整国外所得金額とは、純損失または雑損失の繰越控除といった各種繰越控除の適用を受ける前の国外での所得金額です。その年の所得総額を超える場合は、その年の所得総額と同じ金額となります。
また、所得総額とは、純損失または雑損失の繰越控除といった各種繰越控除の適用を受ける前の総所得金額や分離課税の譲渡所得等の合計額です。
なお、外国に支払った所得税額が控除限度額を超えるときは、以下の式で計算した復興特別所得税の控除限度額まで、その年の復興特別所得税額から控除できます。
- 復興特別所得税の控除限度額の計算方法
- 復興特別所得税の控除限度額=その年の復興特別所得税額×(その年の調整国外所得金額/その年の所得総額)
適用を受ける場合は、確定申告時に「外国税額控除に関する明細書(居住者用)」や「外国所得税額を課されたことを証する書類」等を添付して申告しましょう。
政党等寄附金特別控除
政党等寄附金特別控除は、政党や政治資金団体に対する寄附をした際に選択できる税額控除です。
通常、寄附金は所得控除の一種である寄附金控除の対象ですが、政党や政治資金団体への寄附は、政党等寄附金特別控除と寄附金控除のどちらかを選択して申告できます。
政党等寄附金特別控除を利用する場合は、「政党等寄附金特別控除額の計算明細書」と、総務大臣または都道府県の選挙管理委員会などの確認印が押印された「寄附金(税額)控除のための書類」を確定申告書に添付して申告してください。
控除額の計算方法は以下のとおりです。
- 政党等寄附金特別控除の控除額の計算方法
- 政党等寄附金特別控除の控除額=(申告する年に支払った政党などに対する寄附金の合計額-2,000円)×30%
- 端数処理:100円未満切り捨て(例:計算結果が9,850円の場合、9,800円が控除額)
なお、「申告する年に支払った政党などに対する寄附金の合計額」については、その年の総所得金額等の40%相当額が上限です。
認定NPO法人等寄附金特別控除
認定NPO法人に寄附をした場合も、所得控除の寄附金控除ではなく、認定NPO法人等寄附金特別控除を選択できます。
利用する場合は、「認定NPO法人等寄附金特別控除額の計算明細書」と、寄附内容の詳細を証明する書類を確定申告書に添付する必要があります。
公益社団法人等寄附金特別控除
公益社団法人等への寄附金も、所得控除の寄附金控除ではなく、公益社団法人等寄附金特別控除を選択できます。
利用する場合は、確定申告書に以下の書類を添付して確定申告をします。
-
- 「公益社団法人等寄附金特別控除額の計算明細書」
- 寄附内容の詳細を証明する書類
- 寄附先の法人が税額控除対象法人であることを証する書類の写し
住宅耐震改修特別控除
住宅耐震改修特別控除は、1981年5月31日以前に建築された建物のうち、一定の要件を満たす家屋の住宅耐震改修工事を行った場合に利用できる税額控除です。
以下の書類などを添付して確定申告をします。
-
- 耐震改修工事の証明書
- 登記簿謄本の写しなどの書類
住宅特定改修特別税額控除
以下のいずれかの改修工事または複数の工事を併せて行った場合、「住宅借入金等特別控除」か「住宅特定改修特別税額控除」のどちらかを選択して適用できます。
住宅特定改修特別税額控除は、借入金などの有無は問われません。改修工事にあたり借入金などがあり、住宅借入金等特別控除の適用条件に当てはまる場合には、住宅借入金等特別控除を選んだ方が控除額は大きくなります。
- 対象となる改修工事
-
- バリアフリー改修工事
- 省エネ改修工事
- 多世帯同居改修工事
- 子育て対応改修工事
- 耐久性向上改修工事のうち、住宅耐震改修工事や省エネ改修工事と同時に行うもの
住宅特定改修特別税額控除は、借入金などの有無は問われません。改修工事にあたり借入金などがあり、住宅借入金等特別控除の適用条件に当てはまる場合には、住宅借入金等特別控除を選んだ方が控除額は大きくなります。
ご自身の状況に合わせて、有利な控除を選択して申告を行ってください。
その他の税額控除の例
-
- 認定住宅等新築等特別税額控除(認定長期優良住宅などを新築・取得した場合)
- 試験研究を行った場合の所得税額の特別控除(一般に「研究開発税制」と呼ばれる)
- 地域経済牽(けん)引事業の促進区域内において特定事業用機械等を取得した場合の所得税額の特別控除
- 地方活力向上地域等において特定建物等を取得した場合の所得税額の特別控除
- 特定中小事業者が特定経営力向上設備等を取得した場合の所得税額の特別控除
- 給与等の支給額が増加した場合の所得税額の特別控除(賃上げ促進税制)
- 生産工程効率化等設備を取得した場合等の所得税額の特別控除(カーボンニュートラルに向けた投資促進税制)
- 特定生産性向上設備等を取得した場合の所得税額の特別控除(特定生産性向上設備等投資促進税制)
これらの制度は、適用要件が細かく定められており、税制改正によって期間や条件が変更されることが多いため、適用を検討する際は国税庁Webサイトにて最新の要件や対象期間を確認してください。
-
参考:国税庁:「No.1200 税額控除
 」
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
税額控除を活用する際の注意点
税額控除を利用するときの注意点は、「確定申告が必要であること」と「制度ごとに必要書類が異なること」の2点です。
税額控除は節税効果の高い制度ですが、適用するには自身で申告が必要で、所定の手続きをする必要があります。
確定申告の必要がある
税額控除を適用するには、原則として自身で確定申告を行う必要があります。
会社員が住宅借入金等特別控除(住宅ローン控除)を勤務先の年末調整で2年目以降の申告をする場合(初年度は確定申告が必要)を除き、確定申告が必須です。
フリーランスや自営業などの個人事業主のように、そもそも確定申告をしている方は、通常の申告と併せて税額控除の申告も行いましょう。
特に住宅借入金等特別控除などは節税効果が大きいことから、申告することをおすすめします。
確定申告のやり方については、以下の記事で詳しく解説していますので参考にしてください。
税額控除によって必要書類が異なる
税額控除にはさまざまな種類があり、それぞれで必要書類が異なります。
利用したい税額控除の必要書類をその都度調べて、対応する必要があります。
特に、利用する人の多い住宅借入金等特別控除(住宅ローン控除)は必要書類の数が多く、揃えるのに時間がかかります。
対象となる借入を行った際は、早い段階から書類の準備を始めましょう。
-
参考:国税庁:「No.1200 税額控除」
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
適切に税額控除を申告して節税につなげよう
所得税額から直接控除できる税額控除は、大きな節税につながる制度です。一方で、他の控除との兼ね合いで利用できる金額や利用可否が変わったり、要件が複雑だったりすることから、難しく感じる方もいるかもしれません。
個人事業主やフリーランスの方は「やよいの青色申告 オンライン」や「やよいの白色申告 オンライン」で確定申告の手間を軽減しましょう。画面の案内に沿って入力していくだけで、帳簿や確定申告書の作成、e-Taxでの申告までスムーズに進められます。税額控除にも対応しているため、確定申告業務の効率化にご利用ください。
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
よくあるご質問
税額控除と所得控除の違いは何ですか?
税額控除と所得控除では、控除額を差し引くタイミングと対象が異なります。
所得控除は、所得金額から一定額を差し引いて課税対象となる所得を小さくする制度で、扶養控除や医療費控除など全16種類があります。一方、税額控除は、所得金額をもとに計算された所得税額から、一定額を直接差し引く制度です。
どちらも節税につながりますが、同じ控除額であれば税額控除の方が節税のインパクトは大きくなります。
さらに詳しい計算例などはこちらを確認してください。
個人事業主でも住宅ローン控除(住宅借入金等特別控除)は受けられますか?
受けられます。住宅ローン控除は、住宅ローンなどを利用して一定の要件を満たす住宅を取得した個人が対象で、給与所得者か個人事業主かは問いません。床面積や合計所得金額、返済期間などの要件を満たしていれば、個人事業主でも適用を受けられます。
ただし、申告方法が給与所得者とは異なります。個人事業主は年末調整がないため、住宅ローン控除を受ける期間中は毎年の確定申告で申告します。なお、給与所得者(会社員)の場合は、初年度のみ確定申告を行えば、2年目以降は勤務先の年末調整で控除を受けられます。住宅ローン控除は必要書類が多いため、事前に国税庁のWebサイトや税務署で必要書類や手続き方法を確認しておくと安心です。
詳しくは、こちらを確認してください。
会社員の場合、税額控除を受けるために確定申告が必要ですか?
配当控除や外国税額控除など、多くの税額控除を受けるにはご自身で確定申告を行う必要があります。
会社員は通常、年末調整で所得控除の多くが反映されますが、多くの税額控除は年末調整の対象外です。なお、住宅ローン控除は初年度のみ確定申告が必要です。
詳しくは、こちらを確認してください。
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
確定申告ソフトなら、簿記や会計の知識がなくても確定申告が可能
確定申告ソフトを使うことで、簿記や会計の知識がなくても確定申告ができます。
今すぐに始められて、初心者でも簡単に使える弥生のクラウド確定申告ソフト「やよいの白色申告 オンライン」とクラウド青色申告ソフト「やよいの青色申告 オンライン」から主な機能をご紹介します。
「やよいの白色申告 オンライン」は、ずっと無料、「やよいの青色申告 オンライン」は初年度無料です。両製品とも無料期間中はすべての機能が使用できますので、気軽にお試しいただけます。もちろん、確定申告やe-Taxでの申告が可能です!
【損してない?】青色申告でいくら安くなる?売上・経費を入れて今すぐ比較!
初心者にもわかりやすいシンプルなデザイン
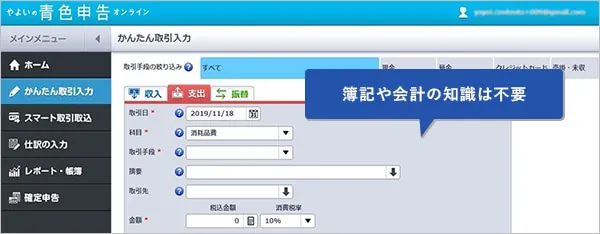
弥生のクラウド確定申告ソフトは、初心者にもわかりやすいシンプルなデザインで、迷うことなく操作できます。日付や金額などを入力するだけで、確定申告に必要な帳簿や必要書類が作成できます。
取引データは自動取込&AIの自動仕訳で入力の手間を大幅に削減!
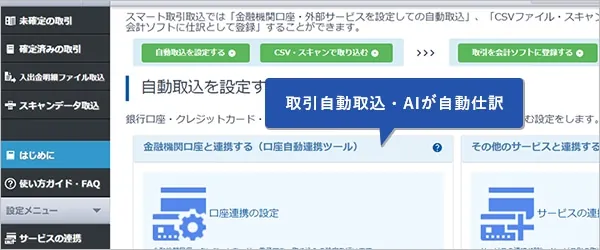
弥生のクラウド確定申告ソフトは、銀行・クレジットカードなどの金融機関の明細や電子マネー、POSレジ、請求書、経費精算等のサービスと連携すると日々の取り引きデータを自動で取得します。
自動取得した取引データはAIが自動で仕訳して帳簿に反映します。学習機能があるので、使えば使うほど仕訳の精度がアップします。紙のレシートは、スマホやスキャンで取り込めば、文字を認識してデータに変換し、自動で仕訳します。これにより入力の手間と時間が大幅に削減できます。
確定申告書類を自動作成。e-Tax対応で最大65万円の青色申告特別控除もスムーズに
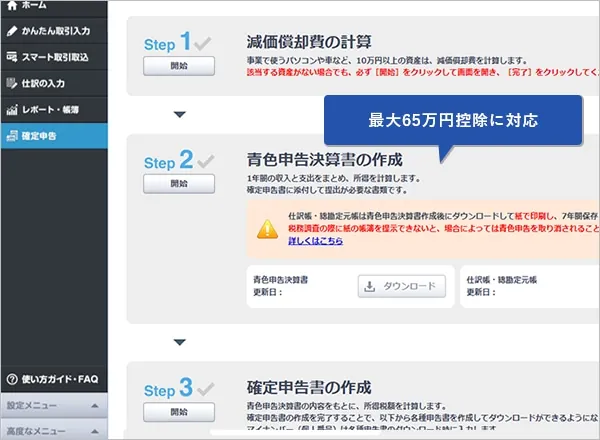
弥生のクラウド確定申告ソフトは、画面の案内に沿って入力していくだけで、収支内訳書や青色申告決算書、所得税の確定申告書、消費税の確定申告書等の提出用書類が自動作成されます。
「やよいの青色申告 オンライン」なら、青色申告特別控除の最高65万円/55万円の要件を満たした資料の用意も簡単です。インターネットを使って直接申告するe-Tax(電子申告)にも対応し、最大65万円の青色申告特別控除もスムーズに受けられます。
自動集計されるレポートで経営状態がリアルタイムに把握できる
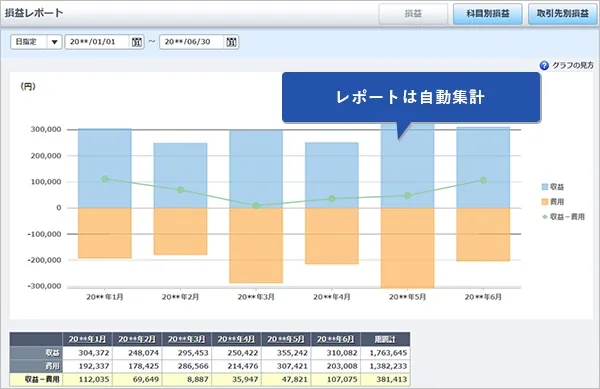
弥生のクラウド確定申告ソフトに日々の取引データを入力しておくだけで、レポートが自動で集計されます。経営状況やお金の流れをリアルタイムで確認できます。最新の経営状況を正確に把握することで、早めの判断ができるようになります。
【2027年分から改正】青色申告特別控除75万円の要件には「優良な電子帳簿」で対応
2027年分(2028年に行う確定申告)から、青色申告特別控除が最大75万円に引き上げられます。この75万円控除を適用するための要件が 「優良な電子帳簿」もしくは、新設の「請求書データ等との自動連携」の対応です。
「やよいの青色申告 オンライン」は、特別な設定不要で使用を開始したその日から「優良な電子帳簿(仕訳帳・総勘定元帳)」としてデータが作成・保存されます。
2026年中の準備がおすすめな理由
優良な電子帳簿は「その課税期間の最初(個人事業主の場合1月1日から)」要件を満たしている必要があります。
2027年分以降で最大75万円の特別控除を目指すなら「やよいの青色申告 オンライン」を2026年から使用しておけば、2027年1月1日から優良な電子帳簿に対応できるので安心です。
※2027年分以降、65万円以上の青色申告特別控除の適用は、e-Taxでの電子申告など複数の要件を満たすことが必要です。
- ※「やよいの青色申告 オンライン」は、公益社団法人日本文書情報マネジメント協会(JIIMA)が審査する「「優良な電子帳簿」の機能要件承認」を満たし、電子帳簿ソフト法的要件認証製品一覧に登録されています。(認証番号:106800-00)
-
※「電子帳簿ソフト法的要件認証制度」

無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
この記事の監修者岡本匡史(岡本匡史税理士事務所 代表税理士)
「岡本匡史税理士事務所」の代表税理士。
1979年和歌山県生まれ。滋賀県立膳所高校、横浜国立大学経営学部卒業。城南信用金庫、公認会計士事務所勤務を経て、2012年に豊島区池袋にて岡本匡史税理士事務所を設立。
低価格で手厚いサポートを行うことを目標としており、特に開業前~開業5年目の法人・個人事業主の税務会計が得意。
毎年、市販の確定申告本や雑誌の監修にも携わっている。