【2026年最新】所得控除とは?控除額の計算方法や種類を一覧でわかりやすく解説
更新

所得控除とは、所得金額から一定の金額を差し引ける制度です。年末調整や確定申告で所得控除を適用できれば、所得税や住民税の金額を減らすことができ、節税につながります。基礎控除や医療費控除、配偶者控除など所得控除には複数の種類があり、控除ごとに差し引ける金額の計算方法が定められていますが、自分で申告しないと適用されません。
ここでは、すべての所得控除について、要件や控除額などを最新情報でわかりやすく解説します。
なお、本記事は令和8年度税制改正の内容を前提に記載しています。この改正は、原則として、2026年12月1日に施行され、2026年(令和8年)分以後の所得税について適用されます。ただし、2026年11月までの給与及び公的年金等の源泉徴収事務に変更は生じません。
2027年分から改正の青色申告特別控除75万円の要件には「優良な電子帳簿」で対応できるので、今から使うと安心です!
初年度無料ですべての機能が使用できます。
e-Taxも製品から直接できるので、自宅からかんたんに確定申告が可能です

所得控除とは?
所得控除とは、個々の納税者の事情に合わせて、所得から一定の金額を差し引ける制度のことです。
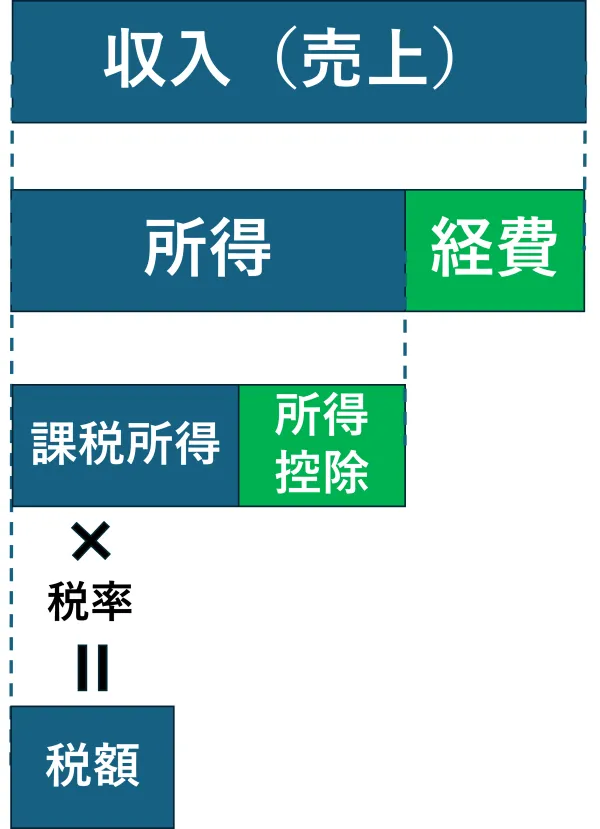
所得税は、個人の所得に応じて課税されます。所得とは、収入から必要経費を差し引いた金額です。所得控除が適用されれば税金を計算する基となる所得から一定の金額が差し引かれるため、税負担を軽減できます。
所得控除は全部で16種類あり、それぞれに適用要件や計算方法が定められています。ただし、適用要件に該当したとしても、自動的に適用されるわけではありません。所得控除の適用を受けるためには、確定申告または年末調整で、自ら申告する必要があります。
なお、所得税の計算にかかわる控除には、所得控除の他に税額控除もあります。所得控除が税金を計算する前の所得から差し引くことができる制度であるのに対して、税額控除は計算した所得税額から直接一定額を差し引くことができる制度という点が両者の違いです。どちらも節税につながるという点では同じですが、控除のプロセスが異なります。
税額控除については、以下の記事で詳しく解説していますので参考にしてください。
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
所得税の計算方法
所得税は、1年間の収入から必要経費や所得控除額を差し引いた課税所得に、所定の税率を掛けて求められます。
所得税の計算方法は、以下のとおりです。
- 所得税の計算式
- 所得税=課税所得×所得税率−控除額
税率や控除額は、課税所得の額によって異なるため、下の速算表を参考にしてください。
所得税の速算表
| 課税される所得金額 | 所得税率 | 控除額 |
|---|---|---|
| 1,000~194万9,000円 | 5% | 0円 |
| 195万~329万9,000円 | 10% | 9万7,500円 |
| 330万~694万9,000円 | 20% | 42万7,500円 |
| 695万~899万9,000円 | 23% | 63万6,000円 |
| 900万~1,799万9,000円 | 33% | 153万6,000円 |
| 1,800万~3999万9,000円まで | 40% | 279万6,000円 |
| 4,000万円以上 | 45% | 479万6,000円 |
- ※1,000円未満の端数金額は切り捨て
-
※国税庁「No.2260 所得税の税率
 」
なお、基本的に会社員などの給与所得者には必要経費を差し引ける制度がない代わりに、給与所得控除という控除が用意されています。
そのため、給与所得者の課税所得は、「年収−給与所得控除−各種所得控除」で求められます。この給与所得控除の額は、給与額に応じて決まります。
所得税については、以下の記事で詳しく解説していますので参考にしてください。
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
所得控除は16種類ある
所得控除は全部で16種類あります。令和8年度税制改正により、基礎控除の控除額や配偶者控除などの所得要件に変更がありました。
利用できる控除を見落とすことがないように、控除の種類を理解しておきましょう。それぞれの控除の特徴や適用要件については、以下の表や各控除の解説を参考にしてください。
所得控除一覧
| 控除の種類 | 主な適用要件 | 控除額 |
|---|---|---|
| 基礎控除 | 合計所得金額が2,500万円以下 | 合計所得金額に応じて、16万~104万円(2025年分は16万~95万円、2024年分までは16万~48万円) |
| 配偶者控除 | 納税者本人の合計所得金額が1,000万円以下、かつ、控除対象となる配偶者の合計所得金額が62万円以下(2025年分は58万円以下、2024年分までは48万円以下)の配偶者を扶養している場合に利用できる控除です。 控除対象となる配偶者が給与収入のみの場合は136万円以下(2025年分は123万円以下、2024年分までは103万円以下) |
本人の所得や配偶者の年齢に応じて13万~48万円 |
| 配偶者特別控除 | 納税者本人の合計所得金額が1,000万円以下、かつ、控除対象となる配偶者の合計所得金額が62万円超133万円以下(2025年分は58万円超133万円以下、2024年分までは48万円超133万円以下)の場合に利用できる控除です。 控除対象となる配偶者が、給与収入のみの場合は136万円超207万円以下(2025年分は123万円超201万6,000円未満、2024年分までは103万円超201万6,000円未満) |
本人と配偶者の所得に応じて1万~38万円 |
| 扶養控除 | 所得税法上の控除対象扶養親族がいる場合(16歳未満の人は控除対象扶養親族とはなりません) | 扶養親族の年齢、同居の有無によって38万~63万円 |
| 特定親族特別控除 | 所得税法上の19歳以上23歳未満の控除対象扶養親族の合計所得金額が、62万円超123万円以下(2025年分は58万円超123万円以下)、収入が給与だけの場合、その年中の収入金額が136万円超197万円以下(2025年分は123万円超188万円以下) | 所得に応じて、6万~63万円 |
| 医療費控除 | 1年間に支払った医療費が一定額を超えた場合、医療費控除かセルフメディケーション税制(医療費控除の特例)のいずれかを適用できる(生計を一にする家庭単位) | <医療費控除の場合> ・支払った医療費-保険金など-10万円(総所得金額などが200万円未満の場合は総所得の5%) ・最大200万円まで <セルフメディケーション税制(医療費控除の特例)の場合> ・対象医薬品の購入費-1万2,000円 ・最大8万8,000円まで |
| 寄附金控除 | 国や地方公共団体などに対して特定寄附金を支出した場合 | 以下のうち低い方の金額−2,000円 ・特定寄附金の合計額 ・その年の総所得金額等の40%相当額 |
| 社会保険料控除 | 自分や生計を一にする家族・親族の社会保険料を支払った場合 | その年に支払った全額 |
| 生命保険料控除 | 民間の保険会社などに生命保険料、介護医療保険料および年金保険料を支払った場合 | 一定の方法で計算した金額 (最大12万円まで) |
| 地震保険料控除 | 民間の保険会社などに地震保険料を支払った場合 | 一定の方法で計算した金額 (最大5万円まで) |
| 小規模企業共済等掛金控除 | 小規模企業共済法に規定された共済契約に基づく掛金等を支払った場合(小規模企業共済掛金やiDeCoの掛金など) | 掛金の全額 |
| ひとり親控除 | 配偶者がおらず、生計を一にする子供がいて、所定の要件に該当する場合 | 35万円(2027年分以降は38万円) |
| 寡婦控除 | 夫と離婚・死別した後婚姻していないなど、納税者本人が寡婦で、ひとり親に該当しない場合 | 27万円 |
| 勤労学生控除 | 納税者自身が控除対象となる勤労学生の場合 | 27万円 |
| 障害者控除 | 本人や生計を一にする配偶者または扶養親族が、所得税法上の障害者に当てはまる場合 | 対象の状況や障害の重さ、同居の有無に応じて、27万円、40万円、75万円のいずれか |
| 雑損控除 | 災害や盗難、横領によって、対象の資産に損害を受けた場合 | 以下のうち多い方の金額 ・(損失金額+災害等関連支出の金額-保険金等の額)-総所得金額など×10% ・(災害関連支出の金額-保険金等の額)-5万円 |
これらの所得控除を適用するには、確定申告または年末調整での申告が必要です。
ただし、医療費控除・寄附金控除・雑損控除の3つについては、年末調整では対応できません。会社員などの給与所得者がこの3つの控除を適用したい場合は、勤務先で年末調整を受けていたとしても、自分で確定申告を行う必要があります。
なお、給与所得者のふるさと納税による寄附金控除は、「ふるさと納税ワンストップ特例制度」の申請を行っていれば、確定申告は不要です。
ただし、給与所得者が医療費控除や副業の雑所得があるなど、何らかの理由で確定申告をする場合、ふるさと納税ワンストップ特例制度は無効になります。その場合は、ふるさと納税分も含めて、確定申告をする必要があります。
なお、確定申告では、すべての控除を申告することができます。ここからは、それぞれの所得控除について解説していきます。
年末調整と確定申告の違いについては、以下の記事で詳しく解説していますので参考にしてください。
【損してない?】青色申告でいくら安くなる?売上・経費を入れて今すぐ比較!
基礎控除
年間の所得の合計額が2,500万円以下なら誰でも適用できるのが、基礎控除です。
令和8年度税制改正により、基礎控除額が変更になりました。年間所得が489万円以下なら、控除額は104万円です。合計所得金額2,350万円超の場合の基礎控除額に改正はありません。
また、2028年(令和10年)分以降は、物価上昇に連動して基礎控除額および給与所得控除の最低保障額が2年ごとに見直される恒久的な仕組みが導入されています。
合計所得金額別の基礎控除額
| 年間の合計所得金額 (2026年・2027年分における収入が給与だけの場合の収入金額※3) |
基礎控除額 | |
|---|---|---|
| 2026年・2027年分(※1) | 2025年分(※1) | |
| 132万円以下 (206万円以下) |
104万円(※2) | 95万円(※2) |
| 132万円超336万円以下 (206万円超475万1,999円以下) |
88万円(※2) | |
| 336万円超489万円以下 (475万1,999円超665万5,556円以下) |
68万円(※2) | |
| 489万円超655万円以下 (665万5,556円超850万以下) |
67万円(※2) | 63万円(※2) |
| 655万円超2,350万円以下 (850万円超2,545万円以下) |
62万円 | 58万円 |
- ※1 所得税法第86条の規定による基礎控除額に、租税特別措置法第41条の16の2の規定による加算額を加算した額となります。
- ※2 62万円にそれぞれ、42万円、5万円、37万円を加算した金額(2025年分:58万円にそれぞれ、37万円、30万円、10万円、5万円を加算した金額)となります。なお、この加算は、居住者についてのみ適用があります。
- ※3 令和8年度税制改正による改正後の給与所得控除額に基づいた金額であり、特定支出控除や所得金額調整控除の適用がある場合には、表の金額とは異なります。
- ※合計所得金額2,350万円超の場合の基礎控除額に改正はありません。
-
国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
「令和8年4月源泉所得税の改正のあらまし」より
なお、還付申告などで2024年(令和6年)分以前の確定申告を行う場合は、その年分の控除額(最大48万円)を適用してください。2025年(令和7年)分については、最大95万円となります。
配偶者控除
配偶者控除は、生計を一にする配偶者の合計所得金額が62万円以下(2025年分は58万円以下、2024年分までは48万円以下)の場合に適用できる控除です。
パート・アルバイトなどの給与収入だけの場合には、適用となる給与収入が136万円以下(2025年分は123万円以下、2024年分までは103万円以下)になります。ただし、申告を行う納税者本人の合計所得金額が1,000万円以下であることが条件です。
控除額は、納税者本人の合計所得金額や配偶者の年齢によって決まります。例えば、納税者本人の合計所得金額900万円以下で、かつ、配偶者の年齢が70歳未満だった場合には、控除額は38万円です。
また、配偶者が青色申告者や白色申告者の事業専従者に該当する場合も、配偶者控除の対象外です。
配偶者控除については、以下の記事で詳しく解説していますので参考にしてください。
配偶者特別控除
配偶者特別控除は、配偶者の所得金額が配偶者控除の所得限度を超えて対象外になった場合でも適用できる可能性がある控除です。
配偶者の合計所得金額が62万円超133万円以下(2025年分は58万円超133万円以下、2024年分までは48万円超133万円以下)、給与収入のみの場合は136万円超207万円以下(2025年分は123万円超201万6,000円未満、2024年分までは103万円超201万6,000円未満)であれば、配偶者特別控除の対象になります。
控除額は、納税者本人と配偶者の合計所得金額によって、細かく定められています。例えば、本人の年間所得が900万円以下で、配偶者の所得が62万円超95万円以下なら38万円、配偶者の所得が95万円超100万円以下になると36万円の控除が受けられます(2026年分の場合)。
配偶者特別控除については、以下の記事で詳しく解説していますので参考にしてください。
扶養控除
扶養控除は、所得税法上の控除対象扶養親族がいる場合に適用できます。
扶養親族となる要件のうち、年間所得金額については令和8年度税制改正により変更があります。対象となるのは、年間の所得金額が62万円以下(2025年分は58万円以下、2024年分までは48万円以下)です。
控除額は、扶養親族の年齢や同居の有無などによって、以下のように定められています。
扶養控除の金額
| 区分 | 控除額 | |
|---|---|---|
| 一般の控除対象扶養親族(年齢が16歳以上) | 38万円 | |
| 特定扶養親族(年齢が19歳以上23歳未満) | 63万円 | |
| 老人扶養親族 (年齢が70歳以上) |
同居老親等以外 | 48万円 |
| 同居老親 | 58万円 | |
-
※国税庁「No.1180 扶養控除」
扶養控除については、以下の記事で詳しく解説していますので参考にしてください。
特定親族特別控除
特定親族特別控除は、2025年分から適用できる制度です。2025年分から新設された控除です。
扶養親族(19歳以上23歳未満)の年間所得金額が、扶養控除の対象となる所得金額を超えても、一定金額123万円以下であれば、特定親族特別控除の対象になります。
- 特定親族特別控除の主な適用要件
-
- 特定扶養親族の合計所得金額が、62万円超123万円以下(2025年分は58万円超123万円以下)、収入が給与のみの場合、収入金額が136万円超197万円以下(2025年分は123万円超188万円以下)です。
- 扶養する納税者本人の合計所得金額が1,000万円以下
控除額は所得(収入)に応じて、3万~63万円です。
医療費控除
医療費控除は、1年間の医療費が10万円を超えた際に適用を受けられます。総所得金額が200万円未満の場合は、総所得金額の5%を超過した金額に適用可能です。
医療費控除の計算にあたっては、納税者以外にも生計を一にする配偶者やその他親族にかかわる医療費も対象となります。また、対象となる医療費は治療費だけでなく、通院にかかった交通費や、出産育児一時金を差し引いた分娩費用なども含まれます。
ただし、保険金などが支払われた場合には、その給付の目的となった医療費の金額を限度として、差し引いて計算します。
また、予防接種や健康診断など予防にかかる費用や美容整形を行う費用などは対象外のため、確定申告をする際には対象となる費用をあらかじめ把握しておいてください。なお、例外的に重大な病気が見つかって治療に移行した場合の健康診断の料金は医療費控除の対象となります。
また、医療費控除に代えて「セルフメディケーション税制(医療費控除の特例)」を利用することもできます。この税制は、適用を受けようとする年分に健康診断の受診や予防接種といった健康増進のための一定の取り組みを行っている納税者が申告できます。
2026年中に納税者やその家族が薬局などで対象の特定一般用医薬品を購入し、その年間購入額が1万2,000円を超える場合に、超過分(上限8万8,000円)が所得控除の対象となります。
また、令和8年度税制改正により、セルフメディケーション税制は見直しが行われました。医療用から転用されたスイッチOTC医薬品は恒久措置となり、非スイッチOTC医薬品については対象品目の見直しが行われたうえで、制度の適用期限が5年間延長され、2031年12月31日まで適用可能となりました。そのため、2027年分以降の確定申告でも引き続き利用できます。
医療費控除とセルフメディケーション税制は併用できず、どちらか一方を選択して適用します。控除額を比較し、有利になる方を選んで申告しましょう。
医療費控除については、以下の記事で詳しく解説していますので参考にしてください。
寄附金控除
国や地方公共団体、認定NPO法人などに寄附をした場合は、寄附金控除が利用できます。
対象となるのは主に以下の寄附です。
- 寄附金控除の主な対象となる寄附
-
- 国や地方公共団体への寄附(ふるさと納税)
- 指定寄附金(日本赤十字社など)
- 特定公益増進法人や認定NPO法人などに対する寄附
ふるさと納税が「自己負担2,000円で返礼品を受け取れる」などと言われているのは、寄附金額から2,000円を引いた金額が寄附金控除の適用を受けることにより、所得税や住民税の減税につながる仕組みだからです。
寄附金控除を利用するには、寄附をした証明書が必要です。寄附をした団体などが寄附金控除の対象になるかどうかは、その団体のWebページなどに記載されているため確認してみましょう。
また、国税庁長官が指定した特定事業者(例:さとふるやふるさとチョイス、楽天ふるさと納税などの運営会社)が発行する年間寄附額を記載した「寄附金控除に関する証明書」を添付することでも申告できます。
なお、ふるさと納税については、確定申告をせずに控除を受けられる「ワンストップ特例制度」も利用できます。
これは、原則として確定申告をする必要がない給与所得者などが利用できる制度です。寄附先の自治体数が年間5団体以内、ワンストップ特例の適用の申請を期限までに行うなどの要件を満たせば、確定申告をせずに寄附金控除を受けられます。
ただし、ワンストップ特例の申請書を提出していたとしても、医療費控除などのために確定申告をする場合は、ふるさと納税分も含めて改めて寄附金控除として申告し直す必要があります。申告漏れがあると、本来受けられる寄附金控除が反映されないため、確定申告を行う際は、ふるさと納税分の寄附金額も漏れなく記載して申告を行います。
寄附金控除については、以下の記事で詳しく解説していますので参考にしてください。
社会保険料控除
納税者が自己または、自己と生計を一にする配偶者やその他の親族の負担すべき社会保険料を支払った場合は、社会保険料控除の適用対象になります。例えば、生計を一にする子供の国民年金を親が代わりに支払っている場合には、その分も併せて申告できます。
例えば、学生納付猶予の特例を使って猶予していた場合、追納しないと将来受け取れる年金額が減ってしまいます。追納分も社会保険料控除の対象になります。ほかにも学生納付猶予の特例を使わずに親が学生の子どもの年金を代わりに払っているなら、親の社会保険料控除として申告できます。親は節税になり、子どもは年金を満額受給できますので、お得です。
また、2年分の国民年金保険料を前納した場合は、対象年ごとに社会保険料控除をするか2年分まとめて社会保険料控除をするかを選択できます。一度に申告した方がよいか分けた方がよいか判断したうえで、漏れなく申告を行えるようにしましょう。
一方、扶養している配偶者の公的年金から控除されている介護保険料がある場合には、納税者が支払っているとはいえないため、社会保険料控除の適用を受けられません。
社会保険料控除の対象となる社会保険料は、以下のとおりです。
- 対象となる主な社会保険料の範囲
-
- 国民健康保険料(税)
- 健康保険料
- 後期高齢者医療制度の保険料
- 国民年金保険料
- 厚生年金保険料
- 雇用保険料
- 船員保険料
- 介護保険料
- 国民年金基金の掛金
これらの社会保険料のうち、国民年金保険料と国民年金基金の掛金への適用については、確定申告や年末調整の際に控除証明書の添付が必要になります。それ以外の健康保険料などは、控除証明書の添付は不要ですが、金額を明記して申告する必要があるため、どの保険料をいくら支払ったのかわかるようにしておきましょう。
社会保険控除については、以下の記事で詳しく解説していますので参考にしてください。
生命保険料控除
生命保険料控除は、民間の生命保険に加入している場合に適用できる控除です。1年間に支払った保険料のうち、一定の額が生命保険料控除の対象になります。
生命保険料控除は保険契約を結んだ時期によって異なります。
2012年1月1日以降に締結された「新制度」と、2011年12月31日以前に締結された「旧制度」に分かれます。さらに、保険の種類によって、一般生命保険料控除や介護保険料控除(新制度のみ)、個人年金保険料控除の3つに分けられ、それぞれを計算した後に合算して控除額を求めます。
具体的な計算方法は以下のとおりです。
新制度
| 区分 | 年間の支払保険料等 | 控除額 |
|---|---|---|
| ・一般生命保険料控除 ・介護保険料控除 ・個人年金保険料控除 |
2万円以下 | 支払保険料等の全額 |
| 2万円超4万円以下 | 支払保険料等×1/2+1万円 | |
| 4万円超8万円以下 | 支払保険料等×1/4+2万円 | |
| 8万円超 | 一律4万円 |
旧制度
| 区分 | 年間の支払保険料等 | 控除額 |
|---|---|---|
| ・一般生命保険料控除 ・個人年金保険料控除 |
2万5,000円以下 | 支払保険料等の全額 |
| 2万5,000円超5万円以下 | 支払保険料等×1/2+1万2,500円 | |
| 5万円超10万円以下 | 支払保険料等×1/4+2万5,000円 | |
| 10万円超 | 一律5万円 |
生命保険料控除は、家族名義であっても納税者本人が支払っていれば申告できますが、保険金の受取人は申告をする本人か配偶者、親族に限られます。ただし、個人年金保険料については、配偶者を除く親族が保険金の受取人の場合は控除を適用できません。
また、生命保険料控除を申告する際には、生命保険会社が発行した生命保険料控除証明書か、電磁的記録印刷書面の添付が必要です。電磁的記録印刷書面とは、電子証明書等に記録された情報の内容と、その内容が記録された2次元バーコードが付された出力書面のことを指します。
ただし、旧制度で年間保険料が9,000円以下である場合と年末調整の際に控除を受けた場合は、どちらの書面の添付も不要です。
e-Taxで確定申告を行う場合は、生命保険料控除証明書の提出を省略できますが、法定申告期限から5年間保管しなければなりません。
なお、令和7年度税制改正により、23歳未満の扶養親族がいる場合は、新契約に係る一般生命保険料控除の所得控除限度額が4万円から6万円に引き上げられました。
ただし、一般生命保険料控除・介護医療保険料控除・個人年金保険料控除を合わせた生命保険料控除全体の所得税の限度額12万円は変更ありません。当初は2026年分のみの時限措置でしたが、令和8年度税制改正により適用期限が1年間延長され、2027年分についても引き続き適用されます。
生命保険料控除については、以下の記事で詳しく解説していますので参考にしてください。
地震保険料控除
地震保険料控除は、自宅などに地震保険を掛けている場合、支払った保険料に応じて最大5万円の適用を受けることが可能です。この控除制度では、地震保険料は地震保険料と旧長期損害保険料の2種類に分けられています。このうち、旧長期損害保険料は2006年12月31日以前に契約して、その後契約内容の変更をしていない場合に限られます。
控除額の計算方法は、以下のとおりです。
地震保険料控除の金額
| 区分 | 年間の支払保険料の合計 | 控除額 |
|---|---|---|
| 地震保険料 | 5万円以下 | 支払金額の全額 |
| 5万円超 | 一律5万円 | |
| 旧長期損害保険料 | 1万円以下 | 支払金額の全額 |
| 1万円超2万円以下 | 支払金額×1/2+5,000円 | |
| 2万円超 | 1万5,000円 | |
| 両方の保険料がある場合 | - | それぞれの方法で計算した金額の合計(最大5万円) |
生命保険料控除と同様に、地震保険料控除を利用するためには、保険会社から送られてくる地震保険料控除証明書か、電磁的記録印刷書面を添付する必要があります。
ただし、こちらも生命保険料控除と同じく、年末調整で控除された場合には、地震保険料控除証明書や電磁的記録印刷書面を添付する必要はありません。
なお、e-Taxで確定申告を行う場合は、控除証明書について提出は省略できますが、法定申告期限から5年間の保管が必要になります。
地震保険料控除については、以下の記事で詳しく解説していますので参考にしてください。
小規模企業共済等掛金控除
小規模企業共済等掛金控除は、納税者が小規模企業共済法で定められた共済契約に基づく掛金等を支払った場合に、その支払った金額について控除を受けられる制度です。下記のいずれかの掛金を支払った場合に適用できます。
- 小規模企業共済等掛金控除の対象
-
- 小規模企業共済
- 個人型確定拠出年金(iDeCo)
- 心身障害者扶養共済
対象となるのは、加入者本人の掛金などの支払いのみです。例えば、扶養している配偶者のiDeCoの掛金を、小規模企業共済等掛金控除として申告することはできません。また、上記のうち小規模企業共済は、小規模企業の経営者や役員、個人事業主などのための退職金制度であるため、基本的に会社員は加入することはできません。
小規模企業共済等掛金控除については、以下の記事で詳しく解説していますので参考にしてください。
ひとり親控除
ひとり親控除は、婚姻歴の有無や性別を問わず、以下の要件をすべて満たす場合に2026年分は35万円控除が適用できます。
- ひとり親控除の主な適用要件
-
- 他の人の扶養控除の対象になっていない、生計を一にする子供がいる
- 事実上婚姻関係と同様の事情にあると認められる人がいないこと
- 子供の総所得金額等が62万円以下(給与収入のみの場合は136万円以下)(※)
- 納税者本人の合計所得金額が500万円以下
- ※2025年分は子供の総所得金額等が58万円以下(給与収入のみ123万円以下)、2024年分までは48万円以下(給与収入のみ103万円以下)
なお、令和8年度税制改正により、2027年分より控除額が35万円から38万円(住民税は30万円から33万円)に引き上げられます。
ひとり親控除については、以下の記事で詳しく解説していますので参考にしてください。
寡婦控除
寡婦控除は、納税者自身がひとり親控除に該当しない寡婦であるときに27万円の控除の適用を受けることができる制度です。寡婦控除が適用されるのは、下記のいずれかの要件に当てはまる女性が適用対象です。
- 寡婦控除が適用される女性
-
- 夫と離婚した後、婚姻をしておらず、扶養親族がいて合計所得金額が500万円以下の人
- 夫と死別した後に再婚しておらず(生死不明の場合を含む)、合計所得金額が500万円以下の人
つまり、離婚後に婚姻していない場合には扶養親族がいることが要件となりますが、死別・生死不明であれば扶養親族の要件は不要です。離婚か死別かによって扶養親族の要件が異なるので、自身の状況に合わせて判断します。
寡婦控除については、以下の記事で詳しく解説していますので参考にしてください。
勤労学生控除
勤労学生控除は、申告をする本人が勤労学生の場合に利用できる控除です。対象になるのは、以下の要件にすべて当てはまる人であり、27万円の控除が適用できます。
- 勤労学生控除が適用される対象者
-
- 高校、大学、高等専門学校、一定の要件を満たす専修学校など、特定の学校の学生、生徒
- 勤労による所得(給与所得など)がある
- 申告する年の合計所得金額が89万円以下(2025年分は85万円以下、2024年分までは75万円以下)、給与収入なら163万円以下(2025年分は150万円以下、2024年分までは130万円以下)で、そのうち給与(勤労)所得以外が10万円以下
勤労学生控除については、以下の記事で詳しく解説していますので参考にしてください。
障害者控除
納税者本人、生計を一にする配偶者、扶養親族が、所得税法上の障害者に当てはまる場合、区分に応じて27万円~75万円の障害者控除の適用を受けることが可能です。なお、扶養親族には、扶養控除が適用されない16歳未満の子供も含まれます。
控除額は、障害者・特別障害者・同居特別障害者のうち、どの区分に該当するかで異なります。障害者控除の対象となる人が複数いる場合には、それぞれの対象者に対し控除の適用を受けることが可能です。
障害者控除については、以下の記事で詳しく解説していますので参考にしてください。
雑損控除
雑損控除は、災害または盗難、横領のいずれかの理由で損害を受けた際に受けられる控除です。詐欺や恐喝は対象外です。
控除額は、以下の2つの計算結果のうち、高い方の金額となります。
- 雑損控除額の控除額(いずれか高い方)
-
- (損害金額+災害に関連して支出した金額-損害に対して受け取った保険金の額)-総所得金額等×10%
- (災害に関連して支出した金額のうち、盗難や横領被害の原状回復を除く費用-損害に対して受け取った保険金の額)-5万円
雑損控除の対象となる損害は、通常の生活に必要な資産への損害だけです。別荘のような娯楽用の不動産の損害や30万円を超える貴金属類・書画骨董などの損害、棚卸資産・事業用固定資産などに対する損害は含まれません。なお、災害には震災や風水害だけでなく雪害も含まれます。豪雪の場合における雪下ろし費用なども「災害に関連して支出した金額」として対象になります。
また、損害額が大きくて1年では控除しきれない場合は、翌年以降3年間にわたって繰り越すことができます。
雑損控除については、以下の記事で詳しく解説していますので参考にしてください。
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
所得の種類などによって利用できるその他の控除
所得の種類によっては、上にあげた所得控除の他にも適用できる控除制度があります。ここからは、確定申告や年末調整で適用できる、所得控除以外の主な控除について紹介します。
青色申告特別控除
青色申告特別控除は、青色申告で確定申告をしている個人事業主が利用できる控除です。
適用要件に応じて最大65万円の控除が利用できます。対象となる所得は、事業所得または不動産所得、山林所得のいずれかですが、特別控除額(65万円、55万円、10万円)によって、対象となる所得や適用要件が異なります。
なお、令和8年度税制改正により2027年分(2028年に行う確定申告)から青色申告特別控除の要件が変わりました。控除額の上限が75万円に引き上げられています。
まず、2026年分(2027年に行う確定申告)において、55万円または65万円の控除を受けるには、前提として以下のすべての要件を満たしている必要があります。
青色申告特別控除の区分(2026年分まで)
55万円または65万円の控除を受けるには、前提として以下のすべての要件を満たしている必要があります。
65万・55万円控除の要件をどれか一つでも満たさなければ、最大10万円の控除になります。
- 青色申告特別控除(55万円・65万円)の共通要件
-
- 不動産所得または事業所得を生ずべき事業を営んでいる
- 現金主義による所得計算の特例を選択していない
- 正規の簿記の原則(複式簿記)により作成した貸借対照表と損益計算書の添付
- 期限内申告(原則翌年3月15日まで)
つぎに共通以外の要件を表にまとめました。
| 特別控除額 | 帳簿 | 控除を受けるための追加要件 |
|---|---|---|
| 65万円 | 複式簿記 | 共通要件にプラスして以下、①~②のいずれかを満たす ①e-Taxによる電子申告 ②優良な電子帳簿 |
| 55万円 | 複式簿記 | 共通要件を満たすが、上記①・②どちらも満たさず書面申告 |
| 10万円 | 簡易帳簿(簡易簿記) | 上記65万円控除、55万円控除の要件を満たさない青色申告者 |
2027年(令和9年)分から青色申告の要件と上限額が最大75万円に変わる
令和8年度税制改正により、2027年分(2028年に行う確定申告)から、青色申告特別控除の上限額が引き上げられます。さらに要件が変更になります。
控除額は、最大75万円、65万円、10万円の3段階に変わります。
2027年分以降の青色申告特別控除の区分
青色申告控除75万円・65万円の適用には、前提として以下のすべての要件を満たす必要があります。
75万・65万円控除の要件をどれか一つでも満たさなければ、最大10万円の控除になります。
- 青色申告特別控除(75万円・65万円)の共通要件
-
- 不動産所得または事業所得を生ずべき事業を営んでいる
- 現金主義による所得計算の特例を選択していない
- 正規の簿記の原則(複式簿記)により作成した貸借対照表と損益計算書の添付
- 期限内申告(原則翌年3月15日まで)
つぎに共通以外の要件を表にまとめました。
| 特別控除額 | 帳簿 | 申告方法 | 共通以外の要件 |
|---|---|---|---|
| 最大75万円(新設) | 複式簿記 | e-Tax(電子申告) | 共通要件にプラスして以下、①~②のいずれかを満たす ①優良な電子帳簿 ②請求書データ等との自動連携(新設) |
| 最大65万円 | 複式簿記 | e-Tax(電子申告) | 共通要件を満たす |
| 最大10万円 | 複式簿記 | 書面(紙)での申告 | 共通要件を満たす |
| 最大10万円(※1,※2) | 簡易帳簿(簡易簿記) | e-Tax(電子申告)/書面(紙)での申告 | ・事業所得もしくは不動産所得に係る前々年の収入が1,000万円以下(事業所得及び不動産所得がある場合はいずれも1,000万円以下)の納税者 ・事業としての規模に満たない不動産所得者もしくは山林所得者等 |
- ※1不動産所得については、収入区分が1,000万円超である場合、事業的規模の方のみ控除対象外です。
- ※2事業的規模ではない規模(業務的規模)の方は、2027年分以降も最大10万円の控除を適用できます。なお、不動産所得が事業的規模ではない場合は、2027年分以降に複式簿記に移行したとしても、控除額は簡易帳簿の場合と同様に最大10万円です。
65万円以上の特別控除を受けるためには、e-Taxが必須になります。書面(紙)での提出では10万円の控除額になってしまいます。また、前々年分の収入が1,000万円を超えている事業者が簡易簿記で帳簿付けをする場合は、特別控除の対象になりません。
優良な電子帳簿には、内容の訂正や削除を行った場合の履歴が残ることなどの各種システム要件があります。会計期間(1月1日から12月31日)を通じてすべての履歴を記録する必要があります。
また、請求書等のデジタルデータ(電子取引データ)を自動で保存し、帳簿に自動連携する仕組みに対応した制度が、電子帳簿保存法に新設されました。
最大65万円の特別控除の要件に加えて、この優良な電子帳簿か請求書データ等との自動連携のいずれかの要件を満たすと、最大75万円の特別控除を受けられます。2027年(令和9年)分の確定申告に備え、今からe-Taxや優良な電子帳簿・電子取引保存に対応できるよう準備しておきましょう。
青色申告特別控除については、以下の記事で詳しく解説していますので参考にしてください。
給与所得控除
給与所得控除は、会社員やパート、アルバイトなど勤務先から給与を受け取っている方が適用できる控除です。給与収入に応じて一定の金額(2026年分、2027年分以降は最低74万円〜最大195万円)を差し引くことができます。
原則として、対象者は確定申告をしなくても、年末調整をすれば勤務先で反映してくれます。
なお、給与所得控除の額については、令和8年度税制改正により、最低保障額が見直されました。給与収入が190万円以下の場合、2026年・2027年分は74万円に引き上げられます。
給与所得控除は以下のとおりです。
給与所得控除額の区分
| 給与等の収入金額 | 給与所得控除額 | |
|---|---|---|
| 2026年・2027年分 | 2025年分 | |
| 190万円以下 | 74万円(※1) | 65万円 |
| 190万円超220万円以下 | 収入金額×30%+8万円 | |
| 220万円超360万円以下 | 収入金額×30%+8万円 | 収入金額×30%+8万円 |
| 360万円超660万円以下 | 収入金額×20%+44万円 | 収入金額×20%+44万円 |
| 660万円超850万円以下 | 収入金額×10%+110万円 | 収入金額×10%+110万円 |
| 850万円超 | 195万円(上限) | 195万円(上限) |
- ※1 給与所得控除の最低控除額等の特例(租税特別措置法第29条の4)の適用後の給与所得控除額となります。
- ※給与等の収入金額が220万円超の場合の給与所得控除額に改正はありません。
-
参考:国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
「源泉所得税の改正のあらまし」
給与所得控除については、以下の記事で詳しく解説していますので参考にしてください。
公的年金等控除
公的年金等控除は、国民年金や厚生年金、企業年金などの公的年金を受け取っている方が利用できる控除です。
控除額の計算方法は、年金を受け取る人の年齢や公的年金以外の所得の合計所得金額に応じて細かく決められています。計算が複雑なため、国税庁のWebページ「No.1600 公的年金等の課税関係」では、簡単に計算するための「公的年金等に係る雑所得の速算表」が用意されています。
なお、令和9年分以後は、給与所得控除と公的年金等控除の合計額に上限が設けられ、最大で280万円までしか控除できなくなります。
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
利用できる所得控除がないか確認してみよう
所得控除の種類や適用要件は、社会の変化などに応じて変わる場合があります。令和8年度税制改正では、基礎控除や給与所得控除の見直し、配偶者控除などの所得要件の引き上げなどがありました。
税にかかわる制度は、今後も頻繁に改正が行われる可能性があります。確定申告や年末調整の時期になったら、改めて最新の所得控除の種類を確認し、利用できる控除を見落とすことがないようにしましょう。
確定申告は「やよいの青色申告 オンライン」や「やよいの白色申告 オンライン」を活用すれば、簿記の知識がなくても手軽に行えます。「やよいの青色申告 オンライン」なら、日々の取引入力をするだけで確定申告に必要な書類を自動作成できることはもちろん、e-Taxでの申告と優良な電子帳簿への対応が標準で備わっていますので、2027年分からの75万円の青色申告特別控除のシステム要件を満たしています。
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
よくあるご質問
所得控除とは? 税額控除との違いは何ですか?
所得控除とは、個人事業主などの事情に応じて所得から一定額を差し引ける制度です。所得控除を適用すると、税金を計算する基となる所得が減るため、所得税や住民税の負担を軽減できます。所得控除は全部で16種類あり、それぞれ適用要件や計算方法が定められています。適用を受けるには、確定申告や年末調整で所定の手続きが必要です。
税額控除との違いは、控除するタイミングです。所得控除が税金を計算する前の「所得」から差し引く制度であるのに対し、税額控除は計算した「所得税額」から直接一定額を差し引く制度です。どちらも節税につながる点は同じですが、控除のプロセスが異なります。
詳しくは、こちらをご覧ください。
所得控除にはどんな種類がありますか?
所得控除は全部で16種類あります。
それぞれ適用要件が異なり、基本的に自分で申告しないと適用されません。なお、令和8年度税制改正により、基礎控除の控除額や配偶者控除・扶養控除などの所得要件に変更があったほか、令和7年度税制改正では特定親族特別控除が新設されています。利用できる所得控除を見落とさないよう、確定申告や年末調整の際には最新の制度を確認しましょう。
詳しくはこちらをご覧ください。
配偶者控除の年収の壁はいくらですか?
「年収の壁」とは、配偶者などの収入が一定額を超えると、税金や社会保険料の負担が増えたり、受けられる控除が変わったりする収入の基準のことです。所得税における配偶者控除の壁と、社会保険の扶養に関する壁は基準が異なるため、分けて理解しておきましょう。
まず、所得税における配偶者控除の壁です。2026年分の場合、配偶者の合計所得金額が62万円以下、給与収入のみなら年収136万円以下であれば、配偶者控除の対象となります(2025年分は123万円、2024年分までは103万円が目安でした)。あわせて、納税者本人の合計所得金額が1,000万円以下であることも要件です。
配偶者の給与収入が136万円を超えても、すぐに控除がなくなるわけではありません。169万円までは配偶者特別控除により配偶者控除と同額(最大38万円)の控除が受けられ、169万円を超えると控除額が段階的に減り、207万円を超えると対象外になります。
一方、社会保険の扶養に関する壁は税金とは別の基準です。一般的には年収130万円が一つの目安ですが、勤務先や働き方などによって社会保険の加入基準が異なるため、税金の壁とは分けて考えることが大切です。
詳しくはこちらをご覧ください。
無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
確定申告ソフトなら、簿記や会計の知識がなくても確定申告が可能
確定申告ソフトを使うことで、簿記や会計の知識がなくても確定申告ができます。
今すぐに始められて、初心者でも簡単に使える弥生のクラウド確定申告ソフト「やよいの白色申告 オンライン」とクラウド青色申告ソフト「やよいの青色申告 オンライン」から主な機能をご紹介します。
「やよいの白色申告 オンライン」は、ずっと無料、「やよいの青色申告 オンライン」は初年度無料です。両製品とも無料期間中はすべての機能が使用できますので、気軽にお試しいただけます。もちろん、確定申告やe-Taxでの申告が可能です!
【損してない?】青色申告でいくら安くなる?売上・経費を入れて今すぐ比較!
初心者にもわかりやすいシンプルなデザイン
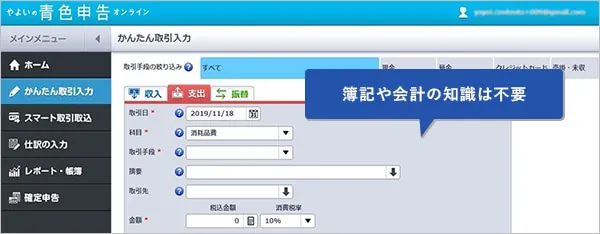
弥生のクラウド確定申告ソフトは、初心者にもわかりやすいシンプルなデザインで、迷うことなく操作できます。日付や金額などを入力するだけで、確定申告に必要な帳簿や必要書類が作成できます。
取引データは自動取込&AIの自動仕訳で入力の手間を大幅に削減!
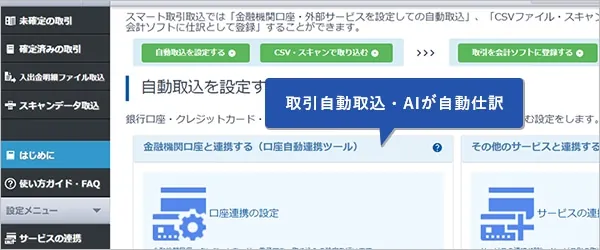
弥生のクラウド確定申告ソフトは、銀行・クレジットカードなどの金融機関の明細や電子マネー、POSレジ、請求書、経費精算等のサービスと連携すると日々の取り引きデータを自動で取得します。
自動取得した取引データはAIが自動で仕訳して帳簿に反映します。学習機能があるので、使えば使うほど仕訳の精度がアップします。紙のレシートは、スマホやスキャンで取り込めば、文字を認識してデータに変換し、自動で仕訳します。これにより入力の手間と時間が大幅に削減できます。
確定申告書類を自動作成。e-Tax対応で最大65万円の青色申告特別控除もスムーズに
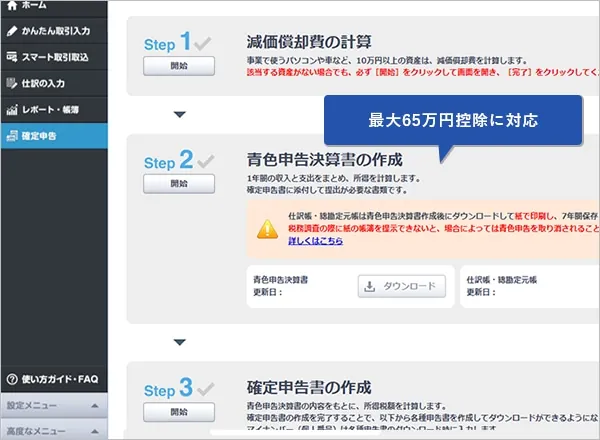
弥生のクラウド確定申告ソフトは、画面の案内に沿って入力していくだけで、収支内訳書や青色申告決算書、所得税の確定申告書、消費税の確定申告書等の提出用書類が自動作成されます。
「やよいの青色申告 オンライン」なら、青色申告特別控除の最高65万円/55万円の要件を満たした資料の用意も簡単です。インターネットを使って直接申告するe-Tax(電子申告)にも対応し、最大65万円の青色申告特別控除もスムーズに受けられます。
自動集計されるレポートで経営状態がリアルタイムに把握できる
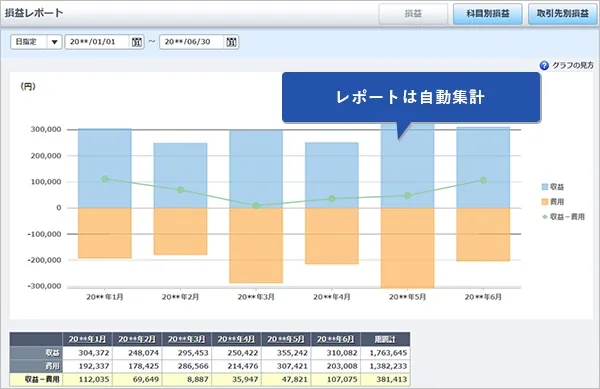
弥生のクラウド確定申告ソフトに日々の取引データを入力しておくだけで、レポートが自動で集計されます。経営状況やお金の流れをリアルタイムで確認できます。最新の経営状況を正確に把握することで、早めの判断ができるようになります。
【2027年分から改正】青色申告特別控除75万円の要件には「優良な電子帳簿」で対応
2027年分(2028年に行う確定申告)から、青色申告特別控除が最大75万円に引き上げられます。この75万円控除を適用するための要件が 「優良な電子帳簿」もしくは、新設の「請求書データ等との自動連携」の対応です。
「やよいの青色申告 オンライン」は、特別な設定不要で使用を開始したその日から「優良な電子帳簿(仕訳帳・総勘定元帳)」としてデータが作成・保存されます。
2026年中の準備がおすすめな理由
優良な電子帳簿は「その課税期間の最初(個人事業主の場合1月1日から)」要件を満たしている必要があります。
2027年分以降で最大75万円の特別控除を目指すなら「やよいの青色申告 オンライン」を2026年から使用しておけば、2027年1月1日から優良な電子帳簿に対応できるので安心です。
※2027年分以降、65万円以上の青色申告特別控除の適用は、e-Taxでの電子申告など複数の要件を満たすことが必要です。
- ※「やよいの青色申告 オンライン」は、公益社団法人日本文書情報マネジメント協会(JIIMA)が審査する「「優良な電子帳簿」の機能要件承認」を満たし、電子帳簿ソフト法的要件認証製品一覧に登録されています。(認証番号:106800-00)
-
※「電子帳簿ソフト法的要件認証制度」

無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
この記事の監修者齋藤一生(税理士法人センチュリーパートナーズ代表)
東京税理士会渋谷支部所属。1981年、神奈川県厚木市生まれ。明治大学商学部卒。
税理士法人センチュリーパートナーズ代表として、渋谷・恵比寿エリアを中心に、会社設立、創業融資、税務顧問、税務調査対応、無申告の解消支援などを幅広くサポート。
特に、起業直後の法人支援や、申告期限を過ぎてしまった法人・個人の期限後申告を得意としています。副業の確定申告や税金について解説した「副業起業塾 」も運営しています。