【2026年最新】源泉控除対象配偶者とは?控除対象配偶者との違いもわかりやすく解説
更新
源泉控除対象配偶者とは、一定の条件を満たすことで税制上の優遇を受けられる配偶者を指します。しかし、該当する具体的な条件や、同一生計配偶者と控除対象配偶者の違いについて、疑問を持つ方も少なくないでしょう。
配偶者の所得要件などは、2026年(令和8年)の税制改正により変更されたため、担当者は最新の情報について正確に把握しておかなければなりません。本記事では、税制改正に対応した源泉控除対象配偶者の条件や制度の概要などを解説します。さらに、同一生計配偶者や控除対象配偶者との違い、申告のポイント、よくある質問と回答も紹介します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
源泉控除対象配偶者とは
源泉控除対象配偶者とは、扶養親族等と同様に扱われ、源泉徴収額に直接影響する配偶者のことです。納税者(従業員)の合計所得金額が900万円以下(給与収入のみの場合は年収1,095万円以下)であり、次の条件を満たす配偶者が該当します。
-
- 納税者と生計を一にしている
- 合計所得金額が95万円以下(給与収入だけなら169万円以下)
- 青色事業専従者として給与の支払いを受けていない、もしくは白色事業専従者ではない
「生計を一にしている」とは、必ずしも同居を条件とするものではありません。単身赴任や修学などで別居していても、生活費や教育資金をお互いに負担し合っている状況なら、「生計を一にしている」状態と見なされます。
2025年(令和7年)分では、源泉控除対象配偶者となる配偶者の所得要件は給与収入換算で160万円以下でしたが、給与所得控除の最低保障額が65万円から74万円に上がったことに伴い、給与収入換算の所得要件も169万円以下に引き上げられました。
-
参照:国税庁「専門用語集・源泉控除対象配偶者
 」
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
源泉控除対象配偶者になるケース・ならないケース
源泉控除対象配偶者に該当するかどうかを判断するために、具体的なケースを紹介します。従業員やご家庭の状況と照らし合わせて、確認しましょう。
源泉控除対象配偶者に該当するケース
-
- 納税者:給与収入が1,000万円以下
- 配偶者:個人事業主で青色申告の承認を受けている(収入から経費を引いた金額が150万円)
- →源泉控除対象配偶者に該当する
納税者の給与収入は1,000万円以下のため、「給与収入が1,095万円以下」の条件の範囲内です。
配偶者の青色申告特別控除について、複式簿記による記帳などの要件を満たしたうえで「e-Taxでの電子申告」または「優良な電子帳簿保存」を行っていると、最大額の65万円が適用されます。
この場合、配偶者の合計所得金額は85万円(150万円-65万円)のため、「合計所得金額が95万円以下」の条件を満たします。
なお、青色申告特別控除は2027年(令和9年)分の所得税からは、記帳や申告の方法に応じて10万円・65万円・75万円の区分に変更が見込まれています。控除額が変われば配偶者の合計所得金額も変わるため、最新の控除額を確認すると安心です。
源泉控除対象配偶者に該当しないケース
-
- 納税者:給与収入が1,200万円
- 配偶者:パート勤務、給与収入が160万円
- →納税者が収入条件を上回っているため該当しない
このケースでは、配偶者の給与収入が160万円のため、2026年(令和8年)の所得要件である「給与収入が169万円以下」の条件の範囲内です。しかし、納税者の給与収入が1,200万円で、「給与収入が1,095万円以下」の条件を満たしていないため、源泉控除対象配偶者に該当しません。
-
- 納税者:給与収入が1,000万円
- 配偶者:個人事業主で青色申告の承認を受けている(収入から経費を引いた金額が200万円)
- →配偶者が収入条件を上回っているため該当しない
こちらのケースは、納税者の給与収入が1,000万円のため、「給与収入が1,095万円以下」の条件の範囲内です。しかし、配偶者の事業所得が200万円で、青色申告特別控除を差し引いても135万円(200万円-65万円)です。「合計所得金額が95万円以下」の条件を超過しているため、源泉控除対象配偶者に該当しません。
源泉控除対象配偶者として認められるには、すべての条件を満たすことが求められます。納税者・配偶者の片方でも条件に合わない場合、控除は適用されないと理解しておきましょう。
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
源泉控除対象配偶者・控除対象配偶者・同一生計配偶者の違い
配偶者に関する区分は「源泉控除対象配偶者」だけでなく、「控除対象配偶者」や「同一生計配偶者」もあり、混同しやすいので注意が必要です。実際には、納税者や配偶者の所得条件、適用される控除の有無が異なります。それぞれどのように違うかを、下表にまとめました。
| 項目 | 源泉控除対象配偶者 | 控除対象配偶者 | 同一生計配偶者 |
|---|---|---|---|
| 生計を一にしているか | ○ | ○ | ○ |
| 事業専従者であるか | × | × | × |
| 納税者の合計所得金額 | 900万円以下 (給与収入のみの場合1,095万円以下) |
1,000万円以下 | 制限なし |
| 配偶者の合計所得金額 | 95万円以下(給与収入のみの場合169万円以下) | 62万円以下(給与収入のみの場合136万円以下) | 62万円以下(給与収入のみの場合136万円以下) |
| 受けられる控除 |
|
|
|
-
参照:国税庁「令和8年4月 源泉所得税の改正のあらまし」
配偶者(特別)控除と年収の関係について、詳しくはこちらの記事で解説しています。
控除対象配偶者とは
控除対象配偶者に該当するには、納税者の所得が1,000万円以下であり、かつ配偶者が次のすべての条件を満たしていることが求められます。
-
- 民法上の配偶者であること(内縁関係は対象外)
- 納税者と生計を一にしていること
- 配偶者の合計所得金額が62万円以下(給与収入のみの場合は136万円以下)
- 青色事業専従者給与の支給対象でなく、白色事業専従者でもないこと
同一生計配偶者とは
同一生計配偶者とは、配偶者が次の条件をすべて満たす場合に認められる区分です。なお、同一生計配偶者が障害者である場合には、障害者控除が適用されます。
-
- 民法上の配偶者であること(内縁関係は対象外)
- 納税者と生計を一にしていること
- 配偶者の合計所得金額が62万円以下(給与収入のみの場合は136万円以下)
- 青色事業専従者給与の支給対象でなく、白色事業専従者でもないこと
同一生計配偶者の大きな特徴は、源泉控除対象配偶者や控除対象配偶者と異なり、納税者の所得制限が設けられていない点にあります。
-
参照:国税庁「◆同一生計配偶者」
源泉控除対象配偶者と控除対象配偶者で受けられる控除の違い
源泉控除対象配偶者と控除対象配偶者は、どちらも配偶者に関する区分ですが、年末調整で受けられる控除の種類が異なります。
控除対象配偶者は、納税者の合計所得金額が1,000万円以下で、配偶者の合計所得金額が62万円以下であることが条件です。控除対象配偶者に該当する場合、受けられるのは「配偶者控除」です。
一方、源泉控除対象配偶者に該当する場合は、「配偶者控除」と「配偶者特別控除」のどちらかが適用されます。配偶者の合計所得金額の上限が95万円までと控除対象配偶者より広いため、62万円以下であれば配偶者控除、62万円を超えれば配偶者特別控除という振り分けになります。
なお、配偶者が障害者である場合の「障害者控除」は、どちらの区分でも配偶者の合計所得金額が62万円以下であれば適用されます。
配偶者特別控除は、配偶者控除の対象から外れる世帯の税負担を軽減するために設けられた制度です。配偶者の合計所得金額が62万円を超えても、133万円までは所得に応じた控除を受けられます。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
源泉控除対象配偶者と配偶者(特別)控除との関係
源泉控除対象配偶者として認められるには納税者の合計所得金額が900万円以下であり、かつ配偶者の合計所得金額が95万円以下であることが条件です。
それに対して、配偶者特別控除を受けられるのは、納税者が1,000万円以下の所得であり、かつ配偶者は62万円超133万円以下であるケースです。この条件の範囲に含まれるため、源泉控除対象配偶者は配偶者特別控除対象にもなり得ます。
配偶者の所得が62万円以下であれば「配偶者控除」が適用され、控除額は最大38万円(老人控除対象配偶者の場合は最大48万円)です。配偶者の所得が62万円を超えると「配偶者特別控除」の対象となり、同様に最大38万円の控除が受けられます。
なお、納税者の所得金額が900万円超1,000万円以下、または配偶者の所得金額が95万円超133万円以下の場合は、源泉控除対象配偶者には当てはまりません。ただし、条件を満たせば配偶者特別控除の適用が可能です。配偶者特別控除は納税者と配偶者の所得の組み合わせによって控除額が変動し、最大で38万円、そこから段階的に減額されていきます。
-
参照:国税庁「No.1195 配偶者特別控除」
参照:国税庁「令和8年4月 源泉所得税の改正のあらまし」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
源泉控除対象配偶者かどうかを判断する際に注意すべきこと
源泉控除対象配偶者の判定において、納税者と配偶者の所得金額に一定の条件があることを紹介しました。この「所得」については、パートやアルバイトの給与収入だけでなく、実際には次のような収入も合計所得金額に含まれます。
-
- 年金収入
- 生命保険や個人年金の満期返戻金・解約返戻金
- 株式の配当金
- 公的年金などの雑所得
- インターネットなどを利用した物品販売による所得
ただし株式の配当金については、源泉徴収ありの特定口座で管理されており、確定申告をしない場合は合計所得金額に含めなくても構いません。
また、「収入」と「所得」は混同されがちですが、厳密には異なります。収入は労働や事業活動で得たすべての金額を差しますが、所得はそこから必要経費などを差し引いた金額です。所得税法上ではさらに細かく分類されますが、会社員やパートなどが受け取る給与所得と個人経営やフリーランスなどの事業所得の計算方法は以下のとおりです。
- 給与所得の場合
収入(年収)-給与所得控除額(収入に応じて74万円~195万円)=給与所得 - 事業所得の場合
収入(年収)-必要経費=事業所得
※青色申告特別控除の適用がある場合は、
収入(年収)-必要経費-青色申告特別控除=事業所得
源泉控除対象配偶者の条件を満たすかどうかを判断する際も、混同しないように留意しましょう。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
源泉控除対象配偶者に該当するとどうなる?
源泉控除対象配偶者に該当すると、毎月の給与の源泉徴収で扶養親族等の数に含められるため、月々の源泉徴収税額が抑えられます。年末調整でも、配偶者控除または配偶者特別控除の適用により所得税を抑えられるメリットがあります。
ただし、前述のとおり判定に使うのは給与収入ではなく合計所得金額のため、合計所得金額が95万円(給与収入のみの場合169万円)を超えると源泉控除対象配偶者には該当しなくなります。扶養控除等申告書に記載してもらう「所得の見積額」は給与以外の所得も含めた金額のため、従業員に記入を依頼する際に伝えておくと、確認をスムーズに進められます。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整における源泉控除対象配偶者申告時のポイント
源泉控除対象配偶者申告時には、次の2つの書類を提出します。
-
- 給与所得者の扶養控除等(異動)申告書
- 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書
それぞれの記入のポイントを解説します。
扶養控除等申告書への記載
「給与所得者の扶養控除等(異動)申告書」とは、給与所得者である従業員が年末調整で扶養控除などを受けるために提出する書類です。
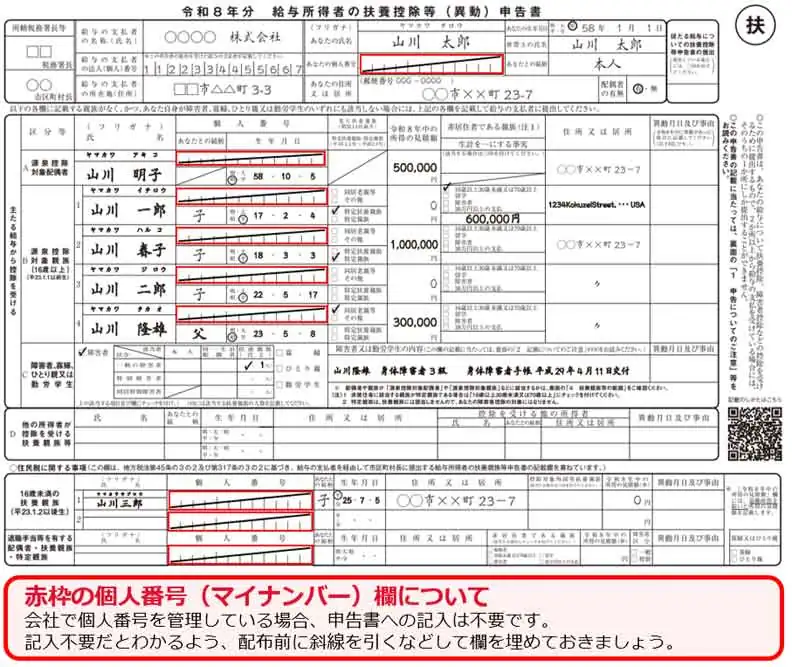
-
参考:国税庁「令和8年分扶養控除等(異動)申告書」より一部引用・加工し作成
具体的には、給与所得者本人や源泉控除対象配偶者、控除対象扶養親族について、次の内容を記入します。
-
- 氏名
- 生年月日
- 所得の見積額
- 住所
なお、申告書には従業員本人や配偶者、扶養親族等の個人番号(マイナンバー)の記載欄がありますが、事業所で個人番号を記載した帳簿を備えていれば、記入を省略できます。特定個人情報の管理の観点から、申告書には個人番号を記入させず、会社で別途管理する運用が一般的です。この場合、事前に斜線を引く、「個人番号は記入しないでください」と記載しておくなどして、記入が不要な欄だとひと目でわかるようにしておくとよいでしょう。
2026年(令和8年)分の給与所得者の扶養控除等(異動)申告書では、記載欄(B欄)の名称が「控除対象扶養親族」から「源泉控除対象親族」に変わりました。ただし、記載の対象となる人がすべて変わってしまうわけではありません。「源泉控除対象親族」は控除対象扶養親族を含む区分で、これまで記載していた人は引き続き記載します。そのうえで、2025年(令和7年)の特定親族特別控除の創設に伴い、19歳以上23歳未満で扶養控除の対象から外れる親族が新たに記載の対象となります。また、2026年(令和8年)9月に国税の基幹システム「KSK」が「KSK2」として大幅に刷新されるのに従い、書類の様式にも以下の変更点があります。
-
- 配色が廃止され白黒に
- 金額などのマス目がなくなりフリーピッチ枠に
- 控用の廃止
- 識別番号の付与と二次元バーコードの印字
申告書は毎年最初の給与が支払われる日の前日までに、従業員から給与支払者に提出してもらいます。本来は給与支払者を経由して税務署に提出する書類です。ですが税務署から提出を求められない限りは、給与支払者が事業所で保管すれば良いため、実際に提出する場面はほとんどありません。
扶養控除等申告書の書き方ついて、詳しくはこちらの記事で解説しています。
基礎控除申告書 兼 配偶者控除等申告書への記載
「基礎控除申告書 兼 配偶者控除等申告書」(正式名称:給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書)は、年末調整において配偶者控除や配偶者特別控除を受けるために、給与所得者である従業員が提出する書類です。
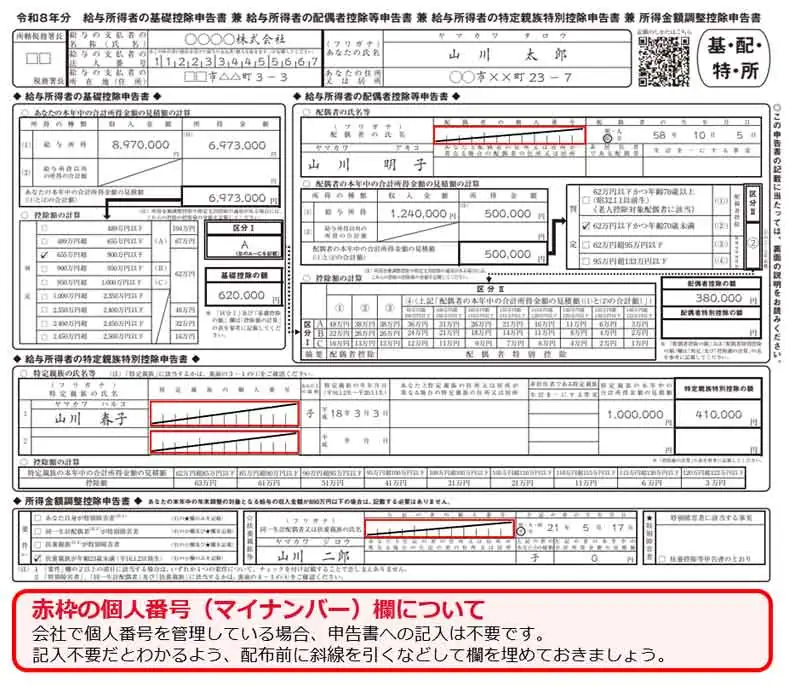
-
参考:国税庁「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」より一部引用・加工し作成
具体的には以下の内容を記入します。
-
- 給与の支払者の名称、所在地
- 給与所得者の氏名や住所
- 配偶者の氏名や所得の見積額
2026年(令和8年)分の申告書は、基礎控除額や判定欄の金額が税制改正を反映した値に変わります。また、扶養控除等申告書と同様に、白黒化やフリーピッチ枠、識別番号・二次元バーコードの追加など国税システム更新に伴う様式変更があります。申告の際は最新の様式を使用するようにしましょう。申告書は当該年の最後に給与を受け取る日の前日までに、従業員から提出を受けます。
なお「給与所得者の扶養控除等(異動)申告書」と同様に、個人番号(マイナンバー)の記入は、事業所でマイナンバーを記載した帳簿を備えていれば省略できます。記入例のように、配布前に斜線を引くなどして欄を埋めておくとよいでしょう。また、この書類についても、税務署から提出を求められない限りは、給与支払者が事業所で保管します。
基礎控除申告書の書き方について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
源泉控除対象配偶者の概要を押さえて正しく年末調整しよう
納税者の合計所得金額が900万円以下で、かつ配偶者の合計所得金額が95万円以下など、一定の条件を満たす場合は源泉控除対象配偶者に該当し、配偶者控除や配偶者特別控除などの控除を受けられます。
控除を適用するには、従業員から扶養控除等申告書と基礎控除申告書兼配偶者控除等申告書を提出してもらわなければなりません。源泉控除対象配偶者と似た区分として、控除対象配偶者や同一生計配偶者がありますが、適用される納税者および配偶者の所得要件や、受けられる控除が異なります。控除が正しく適用されるためにも、年末調整の時点で適切な区分の判断が求められます。
年末調整は毎月の概算による源泉徴収額と、正しい所得税額の差を精算する作業です。2026年(令和8年)分は税制改正により、基礎控除や給与所得控除、各控除の所得要件の引き上げなどがあったため、幅広い層で還付金の増額が見込まれます。11月までの源泉徴収では改正前の数値で計算されていますが、12月の年末調整の税額計算では反映後の数値を用いるため、計算ミスなどが起こらないよう注意しましょう。また、国税システムの更新により申告書の様式も変更点が多いため、最新情報の確認も随時行うと安心です。
年末調整業務の効率化には、「弥生給与 Next」の導入がおすすめです。各種控除申告書の従業員への依頼・回収・修正をオンラインで完結でき、自動計算や法令改正への自動対応により、効率化と計算ミス予防の双方の効果が期待できます。さらに、源泉徴収票や法定調書の作成もスムーズです。ぜひ導入をご検討ください。
-
※本記事は2026年7月31日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
「源泉控除対象配偶者」の適用を受けるには、従業員(納税者)の年収に制限はありますか?
従業員(納税者)の合計所得金額が900万円以下(給与収入のみの場合は年収1,095万円以下)であることが条件です。また、配偶者自身の合計所得金額も95万円以下(給与収入のみなら169万円以下)である必要があり、双方の条件を満たさなければ適用されません。
単身赴任で配偶者と別居している場合、「生計を一にしている」条件から外れてしまいますか?
単身赴任や修学などで別居していても、生活費や教育資金をお互いに工面している状況であれば「生計を一にしている」と見なされます。そのため、他の所得要件などを満たしていれば源泉控除対象配偶者として認められます。
配偶者が個人事業主で青色申告をしている場合、所得金額はどのように計算して判断しますか?
配偶者の事業の売上(収入)から必要経費を引き、さらに青色申告特別控除(55万円または65万円)を差し引いた金額が「合計所得金額」です。この金額が95万円以下であれば、源泉控除対象配偶者の所得条件を満たします。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者税理士法人古田土会計
社会保険労務士法人古田土人事労務
中小企業を経営する上で代表的なお悩みを「魅せる会計事務所グループ」として自ら実践してきた経験と、約3,000社の指導実績で培ったノウハウでお手伝いさせて頂いております。
「日本で一番喜ばれる数の多い会計事務所グループになる」
この夢の実現に向けて、全力でご支援しております。
解決できない経営課題がありましたら、ぜひ私たちにお声掛けください。必ず力になります。