【2026年最新】配偶者(特別)控除と年収の関係は?扶養控除との違いもわかりやすく解説
更新
配偶者(特別)控除は納税者本人と配偶者の収入により、適用される控除の種類や控除額が変わります。令和8年度の税制改正では、基礎控除額・給与所得控除の最低保障額引き上げに伴い、配偶者(特別)控除の所得要件も変更されました。これにより対象者の範囲が広がる可能性があり、総務・給与計算の担当者は、年末調整における控除対象者や税制改正での変更点について、正確に把握しておくことが求められます。
本記事では令和8年度の税制改正を踏まえ、配偶者(特別)控除の要件や控除額、配偶者控除・配偶者特別控除・扶養控除の違いなどを詳しく解説します。また、年収の壁についての説明や年末調整業務における留意点、よくある質問と回答も紹介します。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
配偶者控除とは
配偶者控除とは、所得税法における所得控除の1つで、年間の合計所得が一定額以下の配偶者を持つ納税者が受けられる税制上の優遇措置です。制度のポイントは以下の3つです。
-
- 配偶者控除を受ける条件
- 控除額
- 納税者本人の所得要件
これらの条件によって控除額が変動したり、控除の適用外となったりする場合もあるため、制度のしくみを正しく理解しておくことが大切です。
配偶者控除を受ける条件
配偶者控除の対象となるには、該当年の12月31日時点で、配偶者が以下に挙げた条件をすべて満たすことが求められます。
-
- 民法の規定による配偶者である
- 納税者と生計を一にしている(日常の生活費を共用している状態)
- 合計所得金額(給与所得以外の所得もすべて含めた所得額)が年間62万円以下
- 給与収入のみでは136万円以下(給与収入136万円-給与所得控除74万円=62万円)
※非課税限度額の範囲内で支給される通勤手当は、給与収入に含まれない - 青色申告者の事業専従者として給与の支払いを年内に一度も受けていない、または白色申告者の事業専従者でない
-
参照:国税庁「No.1191 配偶者控除
 」
上記の条件で多くの方にかかわるのは、配偶者の所得要件(合計所得金額)です。令和8年度の税制改正により、配偶者の所得要件が62万円以下(給与収入のみで136万円以下)となり、配偶者控除の対象となる人の範囲が拡大しました。これは、所得税法上の基礎控除額が58万円から62万円に、給与所得控除の最低保障額が65万円から74万円に引き上げられたことによるものです。なお、2026年(令和8年)分の基礎控除額は、合計所得金額に応じた特例加算により最大104万円となります。
-
参照:国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」p.1
配偶者控除の控除額
配偶者控除による控除額は、納税者の収入や配偶者の年齢によって変わります。詳しくは以下の表のとおりです。
| 控除を受ける納税者本人の合計所得金額 | 控除額 | |
|---|---|---|
| 一般の控除対象配偶者 | 老人控除対象配偶者 | |
| 900万円以下 | 38万円 | 48万円 |
| 900万円超 950万円以下 | 26万円 | 32万円 |
| 950万円超 1,000万円以下 | 13万円 | 16万円 |
「老人控除対象配偶者」とは該当年の12月31日時点で年齢が70歳以上の配偶者を指します。なお、配偶者控除の所得要件は改正されましたが、控除される金額自体に変更はありません。
-
参照:国税庁「No.1191 配偶者控除」
納税者本人の所得要件
配偶者控除および、後述する配偶者特別控除には、納税者にも所得要件があります。いずれも納税者本人の1年間の合計所得金額が900万円(給与収入のみの場合は1,095万円)を超えると50万円ごとに控除額が減額され、1,000万円超になるとゼロになります。
配偶者の年収が所得要件の範囲内であっても、納税者本人の合計所得金額が1,000万円(給与収入のみの場合は1,195万円)を超えていれば、控除の対象から外れます。該当する可能性がある場合は、年末調整の際に納税者本人の合計所得金額を調べ、控除を受けられるかどうかを判断しましょう。
-
参照:国税庁「No.1191 配偶者控除」
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
配偶者特別控除とは
配偶者控除の所得要件を超えていても、配偶者の所得が一定の範囲内であれば、配偶者特別控除を受けられます。配偶者特別控除については、次の2点を押さえておきましょう。
-
- 配偶者特別控除を受けるための条件
- 控除額
控除額は配偶者の所得金額に応じて変わり、所得が多いほど控除額は少なくなります。なお、配偶者控除の対象外でも、配偶者特別控除であれば適用される場合があります。
配偶者特別控除を受ける条件
配偶者特別控除を受けるには、該当年の12月31日時点において、配偶者が以下の条件をすべて満たしていなければなりません。
-
- 民法の規定による配偶者である
- 納税者と生計を一にしている(日常の生活費を共用している状態)
- 合計所得金額(給与所得以外の所得もすべて含めた所得額)が年間62万円超133万円以下(給与収入のみの場合、136万円超207万円以下)である
※非課税限度額の範囲内で支給される通勤手当は、給与収入に含まれない - 青色申告者の事業専従者として年内に一度も給与を支払われていない、もしくは白色申告者の事業専従者でない
- 配偶者自身が、配偶者特別控除を受けていない
- 配偶者が、給与や公的年金等の源泉徴収において、他の人の源泉控除対象配偶者とされていないこと(一定の場合を除く)
-
参照:国税庁「No.1195 配偶者特別控除」
参照:国税庁「No.1800 パート収入はいくらまで所得税がかからないか」
配偶者特別控除は夫婦同時に適用できず、仮に夫と妻の双方が要件を満たしていたとしても、控除を受けられるのはどちらか一方に限られます。なお、配偶者特別控除の所得要件の上限(合計所得金額133万円以下)に関しては、令和8年度の税制改正では変更されません。
配偶者特別控除の控除額
配偶者特別控除額は、配偶者・納税者の所得に応じて変わります。令和8年の控除額は以下の表のとおりです。
| 配偶者の合計所得金額 | 配偶者特別控除額 | ||
|---|---|---|---|
| 所得者の合計所得金額 | |||
| 900万円以下 | 900万円超 950万円以下 |
950万円超 1,000万円以下 |
|
| 62万円以下 | 配偶者控除を適用 | ||
| 62万円超 95万円以下 | 38万円 | 26万円 | 13万円 |
| 95万円超 100万円以下 | 36万円 | 24万円 | 12万円 |
| 100万円超 105万円以下 | 31万円 | 21万円 | 11万円 |
| 105万円超 110万円以下 | 26万円 | 18万円 | 9万円 |
| 110万円超 115万円以下 | 21万円 | 14万円 | 7万円 |
| 115万円超 120万円以下 | 16万円 | 11万円 | 6万円 |
| 120万円超 125万円以下 | 11万円 | 8万円 | 4万円 |
| 125万円超 130万円以下 | 6万円 | 4万円 | 2万円 |
| 130万円超 133万円以下 | 3万円 | 2万円 | 1万円 |
-
参照:国税庁「No.1195 配偶者特別控除」
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」p.2
令和8年度税制改正により、配偶者特別控除が満額適用される年収の上限が、従来の160万円から169万円へと引き上げられました。合計所得金額が62万円を超える場合は、上表を参考にして控除額を計算しましょう。なお、控除額自体に関しては変更がありません。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
配偶者控除と配偶者特別控除の違い
配偶者控除と配偶者特別控除の主な違いは、配偶者の所得要件です。
-
- 配偶者控除:合計所得金額62万円以下(給与収入のみの場合は年収136万円以下)
- 配偶者特別控除:合計所得金額62万円超133万円以下(給与収入のみの場合は年収136万円超207万円以下)
配偶者の所得が62万円を超え、配偶者控除の対象外となる場合は、配偶者特別控除を適用できる可能性があります。なお、どちらの制度も、納税者本人の合計所得金額が1,000万円以下という要件に関しては共通しています。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
配偶者控除と扶養控除の違い
配偶者控除と扶養控除の違いは、「控除対象となる人」「控除額」「納税者本人の所得要件」の3点です。扶養控除は、配偶者以外の扶養親族(子どもや親など)を扶養している場合に適用される所得控除で、配偶者控除と混同しやすいため注意しましょう。要件を満たす配偶者と扶養親族がいる場合は、配偶者控除・扶養控除の両方を適用できます。
扶養控除は扶養親族の属性ごとに3つの区分があり、それぞれ控除額が異なります。詳しくは以下の表のとおりです。
| 区分 | 年齢条件 | 控除額 |
|---|---|---|
| 一般の控除対象扶養親族 | 16歳以上 | 38万円 |
| 特定扶養親族 | 19歳以上23歳未満 | 63万円 |
| 老人扶養親族(同居老親) | 70歳以上 | 58万円 |
| 老人扶養親族(同居老親以外) | 70歳以上 | 48万円 |
扶養控除と配偶者控除は納税者の所得要件も異なります。配偶者控除では1,000万円以下の所得要件が定められているのに対し、扶養控除には納税者本人の所得制限がありません。そのため、合計所得金額にかかわらず適用できます。
一方、2つの控除に共通しているのは、ともに控除対象者(配偶者または扶養親族)の所得要件があることです。扶養控除・配偶者控除ともに令和8年度の税制改正により、控除対象者の所得要件が62万円以下(給与収入のみの場合、年収136万円以下)まで引き上げられました。
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」p.2
控除対象者に62万円を超える所得があると、配偶者控除や扶養控除の対象からは外れます。ただし配偶者については「配偶者特別控除」が、扶養親族については「特定親族特別控除」という類似制度が設けられています。この制度により配偶者や扶養親族の合計所得金額が62万円を超えていても、一定範囲内の所得であれば控除を受けられる可能性があります。詳しくは国税庁のホームページなどを見てよく確認しましょう。
特定親族特別控除について
「特定親族特別控除」は、令和7年度の税制改正によって創設されました。特定親族とは、生計を一にする年齢19歳以上23歳未満の親族で、2026年(令和8年)分は合計所得金額が62万円超123万円以下(給与収入のみの場合、年収136万円超197万円以下)に該当する人のことです。
特定親族に該当すれば、合計所得金額に応じて一定額の控除が受けられます。合計所得金額が85万円以下(給与収入のみの場合、年収159万円以下)であれば満額の63万円が控除され、合計所得金額が85万円を超えた場合は段階的に控除額が減額されます。
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」p.2
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
配偶者控除と配偶者特別控除の控除額早見表
配偶者(特別)控除は、納税者や配偶者の所得額により控除額が変わります。
以下は、合計所得金額ごとの控除額がひとめでわかる早見表です。なお以下の表は、配偶者が給与所得者かつ「一般の控除対象配偶者」であることを前提にしています。表には合計所得金額と対応する給与年収も併記していますが、あくまで概算のため、目安として参考にしてください。
| 納税者本人の合計所得金額 | 配偶者の給与年収(概算) | ||||
|---|---|---|---|---|---|
| 900万円以下 (1,095万円以下) |
900万円超 950万円以下 (1,095万円超 1,145万円以下) |
950万円超 1,000万円以下 (1,145万円超 1,195万円以下) |
|||
| 配偶者控除額 | 給与等の合計所得 62万円以下 |
38万円 | 26万円 | 13万円 | 136万円以下 |
| 配偶者特別 控除額 |
給与等の合計所得 62万円超 95万円以下 |
38万円 | 26万円 | 13万円 | 136万円超 169万円以下 |
| 95万円超 100万円以下 | 36万円 | 24万円 | 12万円 | 169万円超 174万円以下 |
|
| 100万円超 105万円以下 | 31万円 | 21万円 | 11万円 | 174万円超 179万円以下 |
|
| 105万円超 110万円以下 | 26万円 | 18万円 | 9万円 | 179万円超 184万円以下 |
|
| 110万円超 115万円以下 | 21万円 | 14万円 | 7万円 | 184万円超 189万円以下 |
|
| 115万円超 120万円以下 | 16万円 | 11万円 | 6万円 | 189万円超 194万円以下 |
|
| 120万円超 125万円以下 | 11万円 | 8万円 | 4万円 | 194万円超 199万円以下 |
|
| 125万円超 130万円以下 | 6万円 | 4万円 | 2万円 | 199万円超 204万円以下 |
|
| 130万円超 133万円以下 | 3万円 | 2万円 | 1万円 | 204万円超 207万円以下 |
|
| 133万円超 | 0万円 | 0万円 | 0万円 | 207万円超 | |
上表を参考に、適用される配偶者控除・配偶者特別控除の控除額を確認してください。
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」p.2
参照:国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
ケース別の控除金額シミュレーション
配偶者や扶養親族の所得・年齢などによって、適用される控除の種類や金額は異なります。本項目では、以下の4つのケースに分けて、具体的な控除金額をシミュレーションします。
-
- 配偶者控除のみのケース
- 配偶者特別控除のみのケース
- 配偶者控除と扶養控除のケース
- 配偶者控除と扶養控除(特定扶養親族あり)のケース
配偶者控除のみのケース
まずは扶養親族がおらず配偶者のみで、納税者・配偶者それぞれの所得が以下のようなケースをシミュレーションしてみましょう。
-
- 納税者:合計所得金額800万円
- 配偶者:合計所得金額36万円(給与収入のみの場合110万円)
- 配偶者以外の扶養親族:なし
納税者本人の合計所得金額は1,000万円以下で、加えて配偶者の合計所得金額も62万円以下のため、所得要件により配偶者控除が適用されます。
納税者の合計所得金額は900万円以下であるため、控除額は満額の38万円です。
配偶者特別控除のみのケース
次に扶養親族がなく、配偶者の合計所得金額が62万円を超えるケースを考えてみましょう。所得については以下のような条件でシミュレーションを行います。
-
- 納税者:合計所得金額950万円
- 配偶者:合計所得金額100万円(給与収入のみの場合174万円)
- 配偶者以外の扶養親族:なし
配偶者の合計所得が62万円超ですが納税者の所得が1,000万円以下なので、配偶者特別控除が適用されます。
納税者の合計所得が950万円、配偶者の合計所得が100万円のため、早見表を基に確認すると控除額は24万円です。
配偶者控除と扶養控除のケース
配偶者控除と扶養控除が両方適用されるとどうなるのでしょうか。以下のような所得条件の配偶者と、扶養親族がいるケースについてシミュレーションしてみましょう。
-
- 納税者:合計所得金額800万円
- 配偶者:合計所得金額36万円(給与収入のみの場合110万円)
- 配偶者以外の扶養親族:1人(17歳の高校生)
- 扶養親族の所得:20万円(給与収入のみの場合94万円)
納税者の所得は1,000万円以下で、なおかつ配偶者も62万円以下のため、配偶者控除が適用されます。加えて納税者の合計所得が900万円以下なので、配偶者控除は38万円です。
さらに、扶養親族である17歳の子どもがアルバイトで得た合計所得金額が20万円のため、扶養控除の所得要件(合計所得62万円以下)を満たします。17歳の子どもは一般の控除対象扶養親族に該当するため、適用される控除額は38万円です。したがってこの場合の控除額は、配偶者控除38万円+扶養控除38万円となり合計76万円です。
配偶者控除と扶養控除(特定扶養親族あり)のケース
最後に、配偶者に加え15歳と21歳の子どもがいるケースについてシミュレーションします。所得条件は以下のとおりです。
-
- 納税者:合計所得金額800万円
- 配偶者:合計所得金額36万円(給与収入のみの場合110万円)
- 配偶者以外の扶養親族:2人(15歳の中学生と21歳の大学生)
- 扶養親族の所得:15歳の扶養親族は無収入、21歳の扶養親族は所得45万円(給与収入のみの場合119万円)
納税者の所得は1,000万円以下で、加えて配偶者の合計所得も62万円以下なので、配偶者控除の対象となります。納税者の合計所得が900万円以下のため、配偶者控除の控除額は満額の38万円です。
続いて扶養控除を計算します。15歳の子が1人いますが、扶養控除では16歳未満の子は対象外となるため控除を受けられません。
一方、21歳の扶養親族は、合計所得金額が45万円であり、2026年(令和8年)分の扶養親族の所得要件である62万円以下を満たしています。その年の12月31日時点で19歳以上23歳未満であるため、特定扶養親族に該当し、63万円の扶養控除を受けられます。このケースでは、38万円の配偶者控除と63万円の扶養控除が適用されるため、控除額の合計は101万円です。
なお、今後、21歳の扶養親族の合計所得金額が62万円を超えた場合、扶養控除の対象から外れます。ただし、合計所得金額が62万円超123万円以下であれば、特定親族に該当し、所得額に応じて特定親族特別控除を受けられます。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
配偶者控除にかかわる年収の壁
現在の税制度では、年収によって課税額が変動し、適用される控除の種類や控除額なども変わります。税制上の境目となる年収は、一般的に「年収の壁」と呼ばれています。主な所得税の年収の壁は次の3つです。
-
-
1.年収178万円の壁【所得税の課税ライン】
-
2.年収169万円の壁【満額控除を受けられる限度額】
-
3.年収207万円の壁【配偶者特別控除を受けられる限度額】
-
加えて社会保険料に関する「年収106万円の壁」や「年収130万円の壁」もあります。以下にこれらの年収の壁について詳しく解説します。
年収の壁について、詳しくはこちらの記事で解説しています。
所得税がかかる壁は160万円から178万円へ
令和7年度の税制改正により、基礎控除額が従来の「一律48万円」から「58万円~95万円」に、給与所得控除額の最低保障額は55万円から65万円に改正されました。これにより、所得税の課税ラインは従来の「年収103万円」から「年収160万円」へと大幅に引き上げられました。
-
参照:国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」
令和8年にはさらに基礎控除額が「62万円~104万円」に、給与所得控除の最低保障額も74万円に変更されます。それにより、所得税の課税ラインは「年収178万円の壁」まで引き上がります。給与収入のみの場合、年収178万円までで所得税がかからなくなるため、年収の壁を考慮した従業員の働き控えが、緩和されることが期待できます。
また配偶者の年収が178万円を超えた場合でも、「配偶者特別控除」によって段階的な控除が適用されるため、まったく控除を受けられないというわけではありません。
なお、住民税の配偶者控除や扶養控除の所得要件も、所得税と同じ62万円に引き上げられます。一方で住民税の基礎控除は43万円のまま据え置かれ、配偶者控除などの控除額も改正されません。所得税はかからなくとも住民税は課税されるケースが増えるため、注意しましょう。
-
参照:国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」p.1
配偶者特別控除が満額になる壁は約169万円
配偶者特別控除の満額38万円を受けられる配偶者の給与収入の上限は、令和7年分の160万円から、令和8年度の税制改正により169万円へ引き上げられました。配偶者の合計所得金額では95万円以下が上限です。給与収入が169万円を超えると、控除額は所得に応じて段階的に減少します。
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」p.2
配偶者特別控除がなくなる壁は約207万円
配偶者特別控除の対象となる配偶者の合計所得金額の上限は、従来と変わらず133万円です。令和8年分では、給与所得控除の最低保障額が74万円に引き上げられたため、給与収入のみの場合は年収207万円以下が対象となります。年収が207万円を超えると、配偶者特別控除は受けられません。
ただし、配偶者特別控除の控除額は、配偶者の所得が増えるにつれて段階的に減少します。年収207万円を超えた時点で世帯の手取りが急激に減るしくみではないため、必ずしも年収を207万円以下に抑えるほうが有利とは限りません。
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」p.1
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
年収130万円と106万円の壁は社会保険の扶養に関係する
よく耳にする言葉として「年収130万円の壁」と「年収106万円の壁」もあります。所得税の年収の壁と一緒に語られることが多いため混同されがちですが、「年収130万円の壁」と「年収106万円の壁」は社会保険に関するものです。税制上の配偶者控除などとは関係がないため、区別して理解しておきましょう。
「130万円の壁」は、社会保険上の扶養に入れるかどうかの基準となるラインです。一般的に、年収が130万円以上になると社会保険上の扶養から外れ、勤務先の社会保険に加入するか、国民年金・国民健康保険に加入しなくてはなりません。
一方「106万円の壁」とは、一定の勤務条件を満たした場合に、勤務先の社会保険(厚生年金保険および健康保険)の加入対象となるラインです。
106万円の壁は、短時間労働者が勤務先の健康保険・厚生年金保険に加入する要件の1つである「所定内賃金が月額8万8,000円以上」を年換算した目安です。ただし、106万円はあくまで参考額であり、実際には年収ではなく、残業代や賞与などを原則として含まない所定内賃金によって判定されます。
2025年(令和7年)に成立した年金制度改正法により、この賃金要件は2026年(令和8年)10月に撤廃される予定です。撤廃後は、週の所定労働時間が20時間以上であることが主要な加入要件となります。ただし、学生ではないことや企業規模要件など、ほかの要件もあるため、週20時間以上働くすべての人が直ちに加入対象となるわけではありません。企業規模要件についても、今後、段階的に縮小・撤廃が予定されています。
-
参照:厚生労働省「年金制度改正法が成立しました」
参照:厚生労働省「社会保険加入の要件」
社会保険の加入条件について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
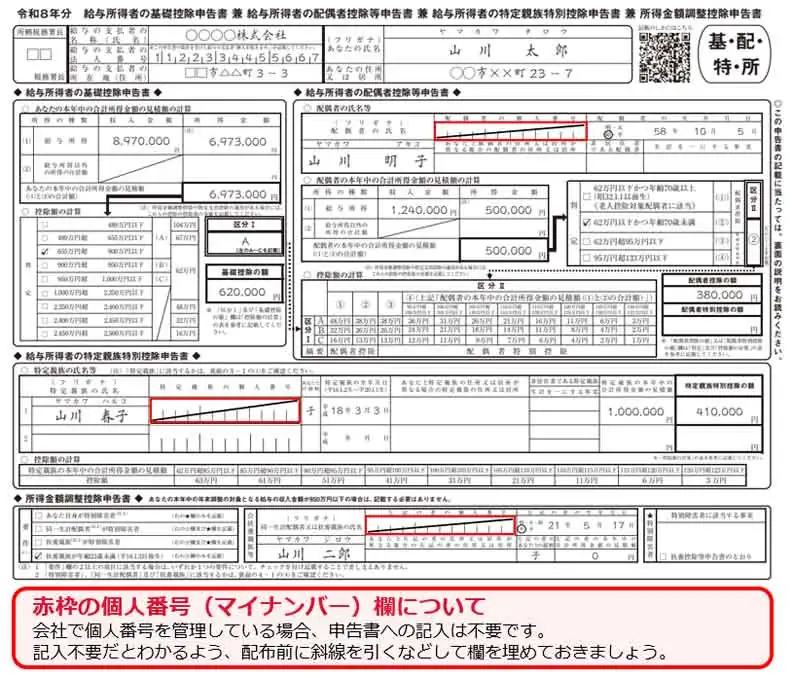
年末調整による配偶者(特別)控除の申告方法
-
参考:国税庁「令和8年分給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書」より一部引用し作成
年末調整で配偶者控除や配偶者特別控除を受ける場合、以下の申告書を提出します。
-
- 給与所得者の扶養控除等(異動)申告書
原則として、年末調整の対象となるためにあらかじめ提出します。 - 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書
配偶者控除や配偶者特別控除を受けるため、各年の最後に給与の支払いを受ける日の前日までに提出します。
- 給与所得者の扶養控除等(異動)申告書
総務・給与計算の担当者は、令和8年分の最新様式を従業員に配布し、必要事項を記入してもらいましょう。申告書を回収したら、納税者本人と配偶者の合計所得金額や適用される控除の種類、控除額などを確認し、年末調整に反映します。
なお、何らかの事情で従業員が年末調整の際に配偶者控除や配偶者特別控除を申告できなかった場合でも、適用要件を満たしていれば、従業員本人が確定申告を行うことで控除を受けられます。
年末調整での提出書類について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
年末調整で配偶者控除の申告を忘れたときの対処法
配偶者(特別)控除は従業員本人の申告に基づいて適用されるため、制度への理解不足などから申告漏れが生じることがあります。申告漏れに気づいた時期によって、企業が年末調整をやり直せる場合と、従業員本人が確定申告を行わなくてはならない場合があります。以下で、それぞれの対応方法を確認しましょう。
申告をやり直す
年末調整における配偶者(特別)控除の申告では、事前に従業員に申告書を配布し、期限内に収入や控除にかかわる内容を記入したうえで提出してもらいます。記入漏れがあった場合などは、改めて正しい申告をしてもらい年末調整をやり直しましょう。源泉徴収票をまだ発行しておらず、なおかつ翌年1月31日までであれば、年末調整のやり直し(再年調)が可能です。従業員の控除にかかわる手続きに問題が生じた場合は、可能であれば申告をやり直しましょう。
訂正の手順について、詳しくはこちらの記事で解説しています。
確定申告を行う
年末調整のやり直しができない場合は、従業員本人が確定申告を行って配偶者(特別)控除などの適用を受けます。発行した源泉徴収票を基に確定申告をするよう、従業員に案内しましょう。ただし確定申告では、従業員本人が書類の作成や提出を行うため、一定の時間がかかります。できるだけ年末調整の段階で控除を適用できるよう、控除制度の概要や申告書の正しい記入方法について、あらかじめ従業員に周知しておきましょう。
本人が確定申告を行うケースについて、詳しくはこちらの記事で解説しています。
確定申告の期限を過ぎたとき
確定申告の期間は、原則として翌年2月16日から3月15日までです。もともと確定申告をしなくてはならない人が期限を過ぎて申告した場合は期限後申告となり、無申告加算税や延滞税が発生する可能性があります。
一方、年末調整で配偶者控除または配偶者特別控除を申告し忘れ、納め過ぎた所得税の還付を受ける場合は、還付申告を行います。還付申告は通常の確定申告期間にかかわらず、対象となる年の翌年1月1日から5年間提出できます。そのため、確定申告の期間を過ぎてから申告漏れに気づいた場合でも、期間内であれば手続きが可能です。
-
参照:国税庁「No.2030 還付申告」
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
配偶者控除を踏まえた年末調整は弥生給与 Nextでスムーズに
配偶者控除は、一定の要件を満たす配偶者がいる場合に、納税者本人の所得から一定額を差し引ける制度です。配偶者控除の対象外でも、配偶者の所得によっては配偶者特別控除を受けられます。
2026年(令和8年)分は、所得要件や給与所得控除の最低保障額に加え、申告書や源泉徴収票などの様式も変更されます。最新様式への対応と正確な計算を効率よく進められる体制を整えておきましょう。
「弥生給与 Next」なら、各種控除申告書のWeb配布・回収・修正から、控除額や年税額の自動計算、法定調書の作成まで一貫して行えます。法令改正にも自動で対応するため、年末調整の正確性向上と業務負担の軽減に役立ちます。業務を効率化したい方は、導入をご検討ください。
-
※本記事は2026年7月24日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
よくあるご質問
所得税がかからない年収はどう変わりましたか
基礎控除と給与所得控除の引き上げにより、給与収入のみでほかに所得がない場合、所得税がかからない年収の上限は令和7年分の160万円から令和8年分の178万円へ、二段階で引き上げられました。
配偶者特別控除を満額受けるための配偶者の年収上限はいくらですか
令和8年分は、配偶者の給与収入が136万円超169万円以下(合計所得金額62万円超95万円以下)で、納税者本人の合計所得金額が900万円以下の場合、配偶者特別控除38万円を満額受けられます。配偶者の給与収入が169万円を超えると、控除額は段階的に減少します。
配偶者控除を受けるために本人の年収に制限はありますか
従業員本人の合計所得金額が1,000万円(給与収入のみの場合は年収1,195万円)を超えると、配偶者の年収にかかわらず配偶者控除や配偶者特別控除は受けられなくなります。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
「弥生給与 Next」で給与・勤怠・労務をまとめてサクッとデジタル化
弥生給与 Nextは、複雑な人事労務業務をシームレスに連携し、効率化するクラウド給与サービスです。
従業員情報の管理から給与計算・年末調整、勤怠管理、保険や入社の手続きといった労務管理まで、これひとつで完結します。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。
この記事の監修者税理士法人古田土会計
社会保険労務士法人古田土人事労務
中小企業を経営する上で代表的なお悩みを「魅せる会計事務所グループ」として自ら実践してきた経験と、約3,000社の指導実績で培ったノウハウでお手伝いさせて頂いております。
「日本で一番喜ばれる数の多い会計事務所グループになる」
この夢の実現に向けて、全力でご支援しております。
解決できない経営課題がありましたら、ぜひ私たちにお声掛けください。必ず力になります。