原価管理とは?定義や目的、原価計算との違いをわかりやすく解説
更新
利益を確保しつつ持続的な成長を実現するためには、製品やサービスにかかる原価の目標基準を設定し、実際に発生した原価との差異を継続的に分析・改善していくことが欠かせません。
そこで注目されているのが、原価管理です。原材料価格の高騰や人件費の上昇、市場環境の変化などにより、これまで以上に精度の高いコスト管理が求められる中、原価管理の重要性はますます高まっています。
本記事では、原価管理の概要や原価計算との違い、原価管理を行うメリット、実践の流れなどについて解説します。
見積・納品・請求から分析レポートまで、まるっと一気通貫のデスクトップソフト!
手書き・手入力の手間と限界を解消し
毎日・毎月の販売・仕入・在庫管理業務が
はかどる!まわる!サクサク進む!
「Excel管理からの卒業」これならできる!
【まずは無料体験】販売・仕入・在庫までオールインワン!Excel管理を卒業するなら「弥生販売」
原価管理とは原価の目標基準を設定し、発生した原価との差異を分析・改善すること
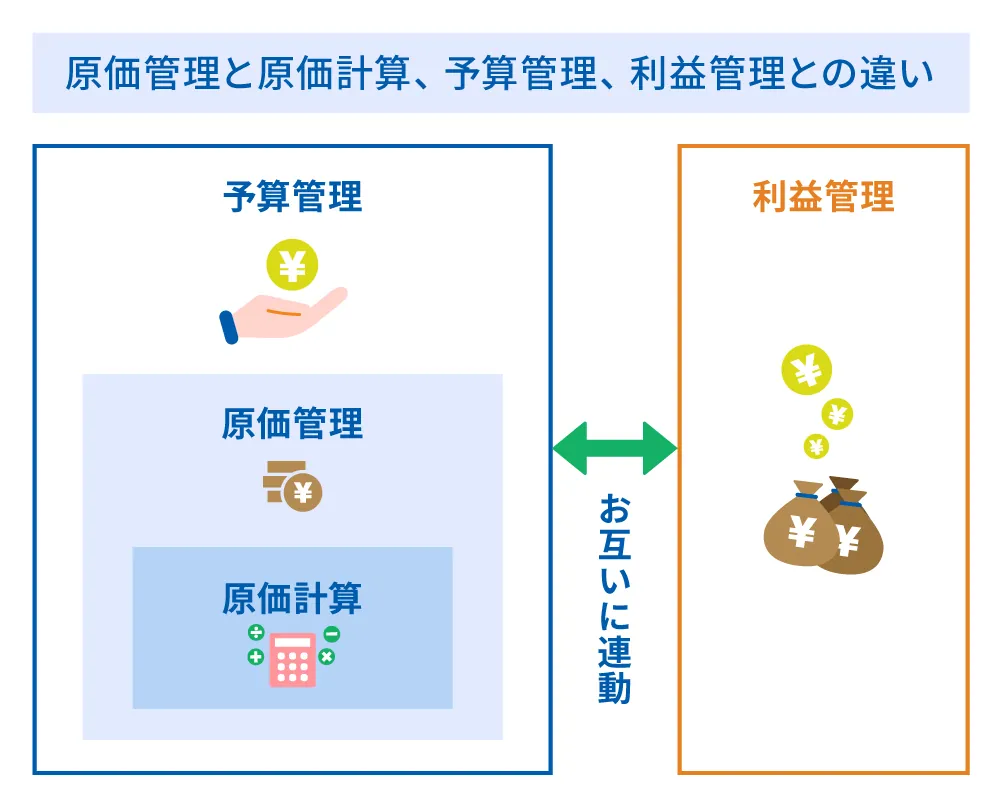
原価管理とは、製品の製造やサービスの提供にかかる原価について、目標となる基準を設定し、実際に発生した原価との差異を分析・改善することです。原価管理を適切に行うことで、利益の確保や生産性の向上につなげられます。
原価管理はコストマネジメントの一環として位置付けられ、製造業を中心に、建設業やIT業、広告業など、幅広い業種で活用されています。また、原価変動のリスクに備え、迅速な経営判断を後押しする役割も担います。
原価管理と原価計算との違い
原価計算とは、製品やサービスごとにかかった材料費や労務費、経費などを企業が決めたルールに従って集計し、原価を算出することです。一方、原価管理は、この原価計算で得られたデータを活用し、目標原価との差異分析や改善活動まで行う管理手法を指します。
つまり、原価計算が「原価を正確に把握する」ための工程であるのに対し、原価管理はそれを土台に「コストを改善する」ところまでを担う、より広い取り組みだと言えます。
原価管理と予算管理との違い
原価管理が製品やサービスにかかるコストの効率化を目的とするのに対して、予算管理は、企業全体の収入や支出の予算を策定し、実績と比較しながら財務状況を管理することに重点を置きます。
つまり、原価管理がコストに絞った管理であるのに対し、予算管理は企業全体の収支を対象とするという対象範囲の違いがあります。
原価管理と利益管理との違い
原価管理が製品やサービスにかかるコストに着目し、その最適化を図るのに対して、利益管理は、売上から原価や各種費用を差し引いた利益を把握し、目標利益の達成に向けて管理することを言います。
つまり、原価管理がコストのみを対象とするのに対し、利益管理は売上とコストの両方を対象とするという違いがあります。
【まずは無料体験】販売・仕入・在庫までオールインワン!Excel管理を卒業するなら「弥生販売」
原価の種類と構成要素
原価とは、一般的に、「材料費」「労務費」「経費」の3つの要素で構成されます。
材料費とは、製品の製造やサービスの提供に必要な材料・資材などにかかる費用です。また、労務費は製造やサービス提供にかかわった従業員のためにかかる費用を指します。経費は、材料費や労務費以外に発生する費用です。
「材料費」「労務費」「経費」の3つの要素は、それぞれがさらに、「直接費」と「間接費」に区分されます。直接費とは、どの製品やサービスのためにいくらかかったか明確にわかる費用のことです。その一方で、間接費は、複数の製品やサービスに共通してかかるため、特定の製品やサービスに直接結び付けることが難しい費用を指します。
原価の種類と構成要素を下記の表にまとめました。これらを正しく理解することで、コストが発生している原因や改善すべきポイントを把握しやすくなるでしょう。
| 原価の種類 | 主な内容 | 直接費の例 | 間接費の例 |
|---|---|---|---|
| 材料費 | 製品の製造やサービスの提供に必要となる、原材料・部品・素材などにかかる費用 | 直接材料費(特定の製品に紐づく鋼材・部品費用) | 間接材料費(消耗品・補助材料・工場用油脂など) |
| 労務費 | 製品の製造やサービスの提供にかかる人件費全般 | 直接労務費(製造担当者・作業者の給与) | 間接労務費(管理者給与・手当・福利厚生費など) |
| 経費 | 材料費と労務費以外にかかる、その他費用 | 直接経費(外注加工費・特許使用料など、特定製品にかかるもの) | 間接経費(減価償却費・光熱費・通信費・工場賃借料など) |
【まずは無料体験】販売・仕入・在庫までオールインワン!Excel管理を卒業するなら「弥生販売」
原価管理を行うメリット
適切な原価管理は、企業にさまざまなメリットをもたらします。原価管理を行う主なメリットは、以下のとおりです。
- <原価管理を行う主なメリット>
-
- 利益率を向上させ、損益分岐点を明確化できる
- コストを削減し、無駄を排除できる
- 原価変動リスクへ迅速に対応できる
- データに基づき、経営判断の精度を高められる
利益率を向上させ、損益分岐点を明確化できる
原価を正確に把握することで、利益率を向上させ、損益分岐点を明確化できることがメリットです。
どの製品やサービスが利益に貢献しているのか可視化できることで、採算の取れていない製品の見直しと適切な価格設定が可能になり、利益率の向上につながるでしょう。
また、さらに原価を固定費と変動費に分解して売上の状況と比較することで、売上と費用が同額で利益がゼロとなる売上高である「損益分岐点」もわかるため、損益がゼロとなる最低限の売上水準が明確になり、営業目標や事業計画の根拠として活用できます。
コストを削減し、無駄を排除できる
原価管理を行うメリットには、コストを削減し、無駄を排除できることも挙げられます。
原価管理で、目標とすべき原価である「標準原価」と実際にかかった原価である「実際原価」の差異を分析すると、材料の無駄遣いや工程の非効率性、不要な外注費など、コスト増加の原因を特定できます。
継続的な原価管理による利益率の改善を通じて、長期的なコストの削減を実現できるでしょう。結果として、市場における価格競争力も強化できます。
原価変動リスクへ迅速に対応できる
継続的な原価管理により、原価変動リスクに対して、価格改定や代替材料の検討など、有効な対策を迅速に打てるようになるでしょう。原価データの蓄積によって将来の原価予測精度も向上するため、より現実的な経営計画の策定に役立ちます。
また、材料費の高騰や為替変動、人件費の上昇などによるコスト変動を早期に検知できるようにもなります。
データに基づき、経営判断の精度を高められる
収益性の高い事業や改善が必要な領域を把握し、経営判断の精度を高められることも、原価管理を行うメリットです。
製品別や案件別、顧客別の原価データを把握することで、事業の拡大・縮小、価格戦略の見直しについても、データドリブンな経営判断が可能になります。さらに、精度の高い原価管理は財務情報の信頼性を支える基盤にもなります。正確な原価データに基づく財務情報は、投資家や金融機関、取引先からの信頼につながるでしょう。
【まずは無料体験】販売・仕入・在庫までオールインワン!Excel管理を卒業するなら「弥生販売」
原価管理の主な手法
原価管理の手法のうち、代表的なものが「標準原価管理」「実際原価管理」「直接原価計算」です。それぞれ管理の目的や計算方法が異なるため、自社の業種や事業規模、管理したい内容に応じて、使い分ける必要があります。
- <原価管理の主な手法>
-
- 標準原価管理
- 実際原価管理
- 直接原価計算
標準原価管理
標準原価管理とは、あらかじめ設定した標準原価(目標コスト)と実際にかかったコストを比較・分析する手法で、特に製造業で多く用いられています。
差異が発生した原因を特定し、改善活動につなげることで、継続的なコスト削減を図ります。PDCAサイクルを回しやすく、スピーディーな業務改善を目指せることが強みです。
実際原価管理
実際原価管理とは、製品や案件ごとに、実際に発生したコストをそのまま集計・管理する手法です。
標準原価を事前に設定する必要がないため、新製品開発や個別受注品など、標準化が難しい原価管理に向いています。実態を正確に把握しやすいという特徴がありますが、改善のタイミングが遅れやすい点には注意が必要です。
直接原価計算
直接原価計算とは、生産量や販売量に応じて変動する変動費のみで原価を計算する手法です。
工場賃借料や減価償却費などの固定費は、その期間の期間費用として処理します。変動費のみを扱うことで、売上に対する原価を計算しやすくなり、損益分岐点の分析も容易になります。
短期的な利益分析や、生産量・販売量に関する意思決定を行う際に、活用されることが多い手法です。
【まずは無料体験】販売・仕入・在庫までオールインワン!Excel管理を卒業するなら「弥生販売」
原価管理を行う手順
原価管理は、標準原価の設定から差異分析、改善活動までを、継続的に繰り返しながら進めます。ここでは、一般的な原価管理の流れを4つのステップに分けて解説します。
- <原価管理を行う流れ>
-
- Step1. 標準原価を設定する
- Step2. 実際原価を計算する
- Step3. 差異を分析する
- Step4. 改善策を立案・実行する
Step1. 標準原価を設定する
まずは、製品の製造やサービスの提供ごとにかかる標準原価を設定します。過去の実績データや材料の調達価格、生産計画、標準作業時間などを基に、目標となるコストを算出し、管理の基準を明確にします。
Step2. 実際原価を計算する
次に、実際に発生した材料費や労務費、経費を集計し、製品や案件ごとにかかる実際原価を算出します。正確な差異分析を行うためには、原価データを漏れなく収集することが重要と言えるでしょう。
Step3. 差異を分析する
設定した標準原価と計算した実際原価を比較し、差異の金額や発生箇所、原因を分析します。原価が増加した要因や非効率な工程を特定することで、改善すべきポイントを明確にできます。
Step4. 改善策を立案・実行する
最後に、差異分析した結果を基に、改善策を立案・実行します。材料の使用方法や作業工程の見直しなどを行い、その結果を次回の標準原価設定時に反映することで、継続的な原価の改善につなげられます。
【まずは無料体験】販売・仕入・在庫までオールインワン!Excel管理を卒業するなら「弥生販売」
原価管理でよくある課題
原価管理は利益率の向上やコスト削減に役立つ一方で、運用にあたってはさまざまな課題があります。特に、中小企業では、材料費・労務費・経費などのデータが複数の部門やシステムに分散しているケースが多く、製品・案件ごとの原価を正確に集計するだけでも、多くの工数が必要です。
また、Excelで原価を管理している場合、転記ミスや入力漏れ、ファイルのバージョン管理の混乱が発生しやすく、集計作業も属人化しやすくなります。
そのため、原価管理の精度と業務効率を高めるには、適切な管理体制を整備することが重要です。人的ミスを防ぎ、担当者の負担軽減を図るには、システムの活用を検討するのもよいでしょう。
【まずは無料体験】販売・仕入・在庫までオールインワン!Excel管理を卒業するなら「弥生販売」
原価管理の精度を高めて、利益体質の経営を実現しよう
原価管理とは、材料費や労務費、経費で構成される原価を把握・分析し、継続的な改善につなげる管理手法です。適切な原価管理を行うことで、利益率の向上やコストの削減、経営判断の精度向上など、さまざまな効果を期待できます。
原価管理には、標準原価管理や実際原価管理、直接原価計算などの手法があり、自社の業種と事業規模、管理目的などに応じて、使い分けることが重要です。また、原価管理の精度を高めるには、材料費や労務費、経費に関するデータを、正確かつ効率的に集計できる環境を整える必要があります。
本格的な原価管理には専用システムが必要となる場合もありますが、まずは売上や仕入に関するデータを適切に管理することが重要です。
「弥生販売 26」のような販売管理システムを活用すれば、売上・仕入データの一元管理や利益状況の把握を効率化できるため、原価管理の基盤づくりにも役立つでしょう。30日間の無料体験も可能なので、精度の高い原価管理の第一歩として、ぜひ利用をご検討ください。
【まずは無料体験】販売・仕入・在庫までオールインワン!Excel管理を卒業するなら「弥生販売」
よくある質問
原価と経費(販管費)の違いは?
原価は製品の製造・サービスの提供に直接かかる費用、経費(販管費)は販売活動や事業運営を支えるための費用という点が違いです。
原価とは、製品の製造やサービスの提供に直接かかるコストのことです。例えば、材料費や労務費、製造にかかわる経費などが該当します。
その一方で、経費(販管費)は、製品の製造やサービスの提供には直接関係しない費用を指し、広告宣伝費や交際費、オフィスの賃借料などが含まれます。
仕入れた材料・商品の原価はどのタイミングで計上するの?
仕入れた材料・商品は、購入時ではなく、製造や販売に使用したタイミングで原価として計上します。
仕入れた材料や商品は、購入した時点ですぐに原価として計上するのではなく、まずは棚卸資産(在庫)として計上するのが一般的です。その後、材料を製品の製造に使用した時点や商品を販売した時点で、売上原価・材料費として費用計上します。ただし、小規模な事業者の場合、仕入時にいったん原価に計上して、期末に在庫として残っている分を除く方法(三分法)が採られることもあります。
なお、期末時点で使用・販売されていない在庫は、棚卸資産として貸借対照表に計上されます。計上タイミングを正確に管理することで、原価計算や財務諸表の精度向上につなげられるでしょう。
原価管理と原価計算はどう違うの?
原価計算は原価を算出する手段、原価管理はそのデータを活用して改善につなげる活動という点に違いがあります。
原価計算とは、製品やサービスごとに実際にかかったコストを集計し、原価を算出することです。それに対して、原価管理は、原価計算によって得られたデータを活用し、目標原価との差異を分析して改善につなげる管理活動全体を指します。
【まずは無料体験】販売・仕入・在庫までオールインワン!Excel管理を卒業するなら「弥生販売」
弥生販売 26 で、販売管理にかかる業務時間を大幅短縮
販売管理システムを導入する際は、業務フロー全体をカバーできることに加え、法令対応やサポート体制が充実している製品を選ぶことが重要です。「弥生販売 26」なら、一連の販売業務をシステムで一元管理。転記作業や手入力の手間を大幅に削減し、業務時間の短縮と正確性の向上を同時に実現できます。
販売管理機能がオールインワン
「弥生販売 26」は、見積・受注・売上・請求・回収から、仕入・在庫管理まで、販売管理に必要な機能をオールインワンで搭載した販売管理システムです(仕入・在庫管理はプロフェッショナル/ネットワークの限定機能)。わかりやすい入力画面で、見積書や受注伝票、売上伝票(納品書)などの帳票もスムーズに作成可能。販売業務に関する情報を一元管理することで、業務効率化と情報共有の促進に役立ちます。
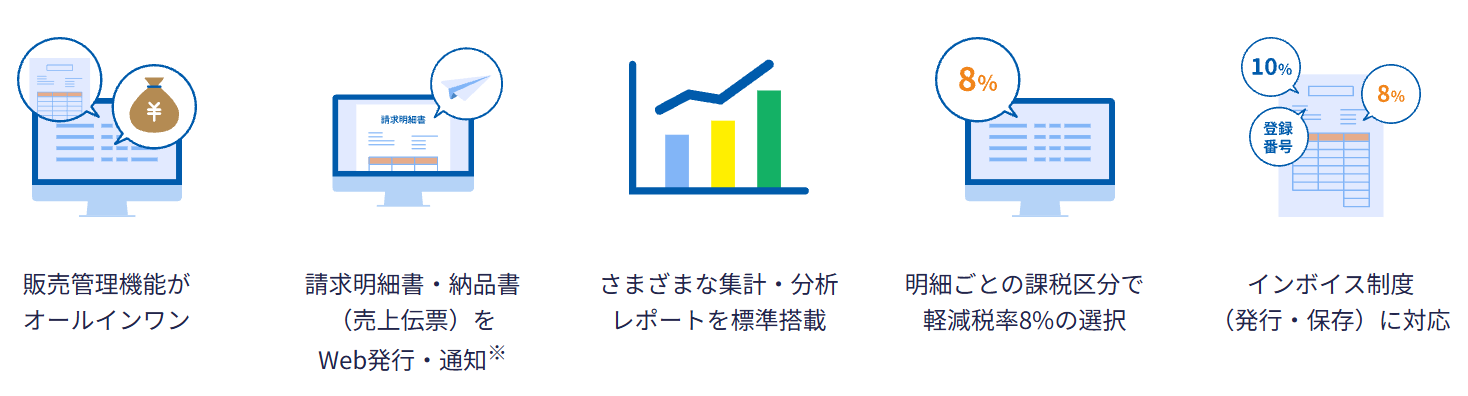
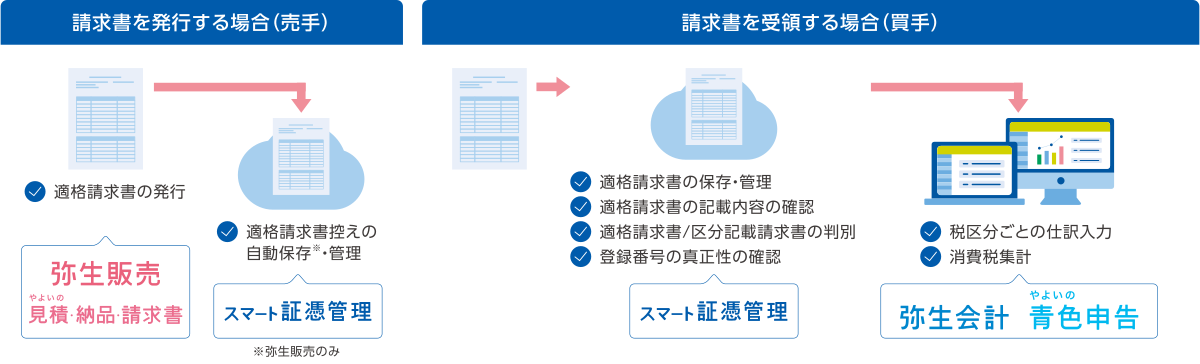
適格請求書等保存方式(インボイス制度)・電子帳簿保存法に完全対応
「弥生販売 26」は、適格請求書(インボイス)の発行にも対応しており、税率ごとの集計や登録番号の出力も可能です。また、あんしん保守サポート加入者対象の「スマート証憑管理」では、PDF送信した請求書控えの自動保存やOCRによる自動読み取りにも対応しています。連携する「スマート証憑管理」は電子帳簿保存法のJIIMA認証も取得しているため、法令対応にかかる業務負担の軽減にもつながります。
この記事の監修者渋田貴正(税理士、司法書士、行政書士、社会保険労務士)
税理士、司法書士、社会保険労務士、行政書士、起業コンサルタント®。
1984年富山県生まれ。東京大学経済学部卒。
大学卒業後、大手食品メーカーや外資系専門商社にて財務・経理担当として勤務。
在職中に税理士、司法書士、社会保険労務士の資格を取得。2012年独立し、司法書士事務所開設。
2013年にV-Spiritsグループに合流し税理士登録。現在は、税理士・司法書士・社会保険労務士として、税務・人事労務全般の業務を行う。