青色申告に開業届は必要?個人事業主が開業時に必要な書類を解説
更新

「開業届を出さないと青色申告はできない」と耳にしたことがある方もいるかもしれません。結論から言うと開業届を提出しなくても青色申告自体は可能です。個人事業主として、青色申告を行うために必要なのは、「所得税の青色申告承認申請書」を管轄の税務署に提出することです。
一方で、継続的な事業を開始した際は、「個人事業の開業・廃業等届出書」(開業届)を所轄の税務署に提出する必要があります。個人事業主として青色申告・白色申告のどちらを選ぶ場合でも、提出の義務は同じです。義務とはいえ、開業届の提出をしない場合の手続き上のペナルティは、今現在は特にありません。
開業届と青色申告承認申請書は制度上、別の書類ですが、手続きの効率を考えると同時に提出するのがおすすめです。
本記事では、開業届と青色申告の関係性や同時提出のメリット、提出手順をわかりやすく解説します。
なお、国税庁では、2026年9月に国税システムの更改を予定しています。確定申告書・青色申告決算書はじめ、青色申告に関わる書類や申請書・届出書の様式が新しくなります。
すでに開業届や青色申告承認申請書など一部の届出書などは徐々に新様式が公開されていますので、新様式で解説しています。
また、令和8年度税制改正により、2027年(令和9年)分から青色申告特別控除の上限・要件が変わります。2026年分については従来通り変更はありません。ここでは2026年分の青色申告の適用の仕方と2027年分での変更点・対応方法も含めて解説します。
開業届が未提出でも青色申告承認申請はできる ・AI自動仕訳も無料から使える個人事業主向け弥生のクラウド申告ソフト 「やよいの青色申告 オンライン」や「やよいの白色申告 オンライン」なら、AIによる自動仕訳からe-Taxでの申告書送信までスムーズに完了できます。 詳細はこちらをご確認ください。📖 この記事でわかること
日付や金額などを入力するだけで、確定申告に必要な帳簿や申告書類が完成します
初年度無料ですべての機能が使用できます。
e-Taxも製品から直接できるので、自宅からかんたんに確定申告が可能です
【個人事業主におすすめ】無料から使える弥生のクラウド青色申告ソフト
個人事業を開始したら開業届が必須な理由
開業届の提出義務は、青色申告・白色申告のどちらを選ぶかとは関係なく、継続的・反復的に収益を得る事業を開始した個人に課されるものです。
これは所得税法第229条で定められているもので、新たに事業所得・不動産所得・山林所得が生じる事業を始めた場合、納税地を所轄する税務署に「個人事業の開業・廃業等届出書」(開業届)を提出しなければならない、とされています。この「開業届」とは、税務署に開業の事実を届け出るための書類のことです。
一方で、開業届を出さなくても、青色申告は可能です。ただし、「所得税の青色申告承認申請書」を提出することは必須です。青色申告に必要なのは、この青色申告承認申請書の提出です。よって、「青色申告をするには開業届が必要」というのは誤解です。
なお、開業届の提出は法律上の義務ではあるものの、期限までに提出しなかった場合の罰則は設けられていません。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
開業届を出すことで得られる3つのメリット
開業届は提出しなかったことに対する直接的な罰則はありませんが、提出しておくことで主に以下の3つのメリットがあります。
-
- 屋号付きの銀行口座を開設しやすくなる
- ビジネスカードの申し込みができる
- 社会的信用を得やすくなる
事業をスムーズに進めるためにも、開業時に早めに提出しておくとよいでしょう。
屋号付きの銀行口座を開設しやすくなる
屋号を記載した開業届を提出しておくと、屋号付きの銀行口座を開設する際に役立つことがあります。
金融機関では、屋号付きの口座を開設する際に、事業の実態を確認できる資料の提出を求められることがあります。開業届は、そのような事業実態を確認する資料の一つとして利用される場合があるため、屋号付きの口座を申し込みやすくなります。
個人事業主は、個人名義の口座を事業用として利用しても問題ありません。しかし、店舗名や屋号、ペンネームなどを使って事業を行っている場合は、屋号付きの口座があると便利です。事業用とプライベートのお金を分けて管理できるため、日々の経理や確定申告の際にも取引を整理しやすくなります。
なお、事業実態を確認する資料としては、開業届のほか、確定申告書の控えや営業許可証などの提出を求められることもあります。必要書類は金融機関によって異なるため、事前に確認しておくことをおすすめします。
ビジネスカードの申し込みができる
カード会社によっては、申し込み時に事業の実態を確認する資料の提出を求められることがあり、その際に開業届を活用できる場合があります。
そのため、開業届を提出しておくことで、ビジネスカードの申し込み手続きをスムーズに進められることがあります。
そもそも、ビジネスカードとは、法人や個人事業主が事業用の支払いに利用することを目的としたクレジットカードです。
なお、必要書類や審査基準はカード会社によって異なるため、事前に確認しておくとよいでしょう。
開業届を提出しなかった場合の罰金・罰則は定められていませんが、開業届は管轄する税務署に提出が義務づけられています。事業をしている証明にもなるため、開業届が未提出の場合は、速やかに提出してください。
個人事業主として開業する際は、以下の開業届を所轄税務署に提出しましょう。届出書の名称にもあるとおり、廃業時もこちらの用紙を提出することになります。
社会的信用を得やすくなる
開業届を提出して事業を営んでいることは、対外的な信用につながる場合があります。
例えば、金融機関から事業資金の融資を受ける際や、取引先との契約手続きなどで、開業届の控えの提出を求められることがあります。また、補助金や助成金の申請において、開業届の提出が要件や確認書類となっている制度もあります。
継続的に事業を営んでいく予定であれば、こうしたさまざまな場面に備えるためにも、開業時に開業届を提出しておくことをおすすめします。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
開業届を出す際の2つの注意点
開業届の提出にはさまざまなメリットがありますが、状況によっては社会保険や雇用保険に影響することがあります。特に以下の2点に該当する方は、事前に制度を確認しておくことが大切です。もちろん、開業届を出さなければ発覚しないので扶養に入り続けてよいとか、不正受給してよいということを言っているわけではありません。
-
- 家族の健康保険の扶養に入っている
- 失業給付を受給している
健康保険の扶養から外れる可能性がある
健康保険組合によっては、個人事業を開始したこと自体を理由に扶養の対象外と判断する場合もあります。
扶養から外れると、自分で国民健康保険や国民年金などに加入する必要が生じるため、開業前に加入先へ確認しておくと安心です。
配偶者などの健康保険の扶養に入っている場合、被扶養者として認定されるためには一定の収入要件などを満たす必要があります。一般的には年間収入130万円未満が目安とされていますが、認定基準は加入している健康保険組合などによって異なります。
失業手当を受けられなくなる
個人事業を開始すると、原則として基本手当は受給できなくなります。
雇用保険の基本手当(いわゆる失業手当)は、失業している人を対象とした制度です。
ただし、一定の要件を満たす場合は、再就職手当を受給できることがあります。開業するタイミングによって受給の可否が変わるため、失業給付を受給している人や受給予定の人は、事前にハローワークへ確認しておくことをおすすめします。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
「開業届」の書き方と提出期限|無料ツールを使うと便利!
開業届などの開業時の必要書類は、画面に沿って入力するだけで無料で作成できるクラウドサービス「弥生のかんたん開業届」などを利用すると便利です。
提出期限は、事業を開始した日の属する年分の所得税確定申告期限までです。
ここからは、開業届の具体的な書き方や提出方法などを解説します。
開業届の書き方
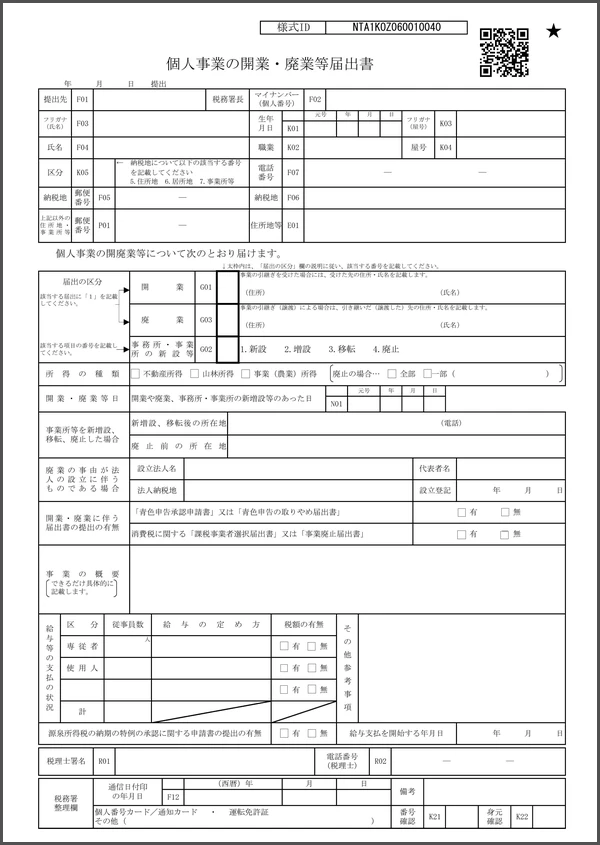
手書きやダウンロードした様式を使用する場合、以下の画像と手順を参考に、必要事項を記入しましょう。国税庁から公開されている2026年9月24日更改の新システムに対応した新様式で説明をしていきます。
-
※国税庁「個人事業の開業届出・廃業届出等手続
 」
- ※この様式は、2026年7月現在公開されている様式です。変更になることもあります。
2026年9月の国税システム更改に伴い、様式が刷新されました。新様式では配色が原則として白黒になり、提出者用の「控用」がなくなっています。開業届は、様々なシーンで提示が求められることがあるため、ご自身でコピーをして保存しておきましょう。
- 開業届の記入例
-
-
1提出日を記入
-
2F01:提出先の税務署名(納税地を所轄する税務署)を記入
-
3F02: マイナンバー(個人番号)を記入
-
4F03:氏名のフリガナを記入
-
5F04: 氏名を記入
-
6K01:生年月日を記入
-
7K02:職業を記入
-
8K03: 屋号のフリガナを記入
-
9K04:屋号を記入 ※屋号をつけない場合・未定の場合、未記載でも構いません
-
10K05:納税地の区分番号を記入(5. 住所地 6.居所地 7. 事業所等)のいずれか
-
11F07:電話番号を記入
-
12F05:納税地の郵便番号を記入
-
13F06:納税地の住所を記入
-
14P01:上記以外の住所地・事業所等がある場合、その郵便番号を記入
-
15E01:上記以外の住所地・事業所等がある場合、その住所を記入
-
16届出の区分:開業の場合、G01の項目に「1」を記入
-
17届出の区分:事務所事業所の新設等欄は、G02: 開業の場合どちらも該当しないため、記載は不要
-
18所得の種類:該当する所得にチェック(多くの場合は「事業(農業)所得」にチェック)
-
19N01:開業日を記入
-
20開業・廃業に伴う 届出書の提出の有無の上段:青色申告承認申請書は[有・無]のどちらかを選択してチェック
-
21開業・廃業に伴う 届出書の提出の有無の下段:消費税の課税事業者選択届出書は[有・無]のどちらかを選択してチェック
-
22事業の概要:具体的な事業内容を記入
-
23青色事業専従者や従業員に給与を支払う場合は「給与等の支払の状況」について記入
-
24源泉所得税の納期の特例の承認に関する申請書の提出の有無は、[有・無]のどちらかを選択してチェック
-
25給与支払いを開始する年月日:給与支払いを開始する年月日を記入
-
開業届の用紙は、国税庁のWebサイトからダウンロードするか、税務署の窓口で入手できます。提出は税務署の窓口か郵送でも可能です。また、e-Tax(電子申告)でも提出できます。e-Taxの場合は、システム上で必要事項を入力するため、用紙の準備は不要です。
また、事業開始の初年分から青色申告をしたいと考えている人は、「所得税の青色申告承認申請書」を開業届とセットで提出するのがおすすめです。2度手間を防げるうえ、うっかり提出期限が過ぎて開業初年の青色申告が受けられなくなる、といった事態も避けられます。
なお、弥生が運営する起業・開業ナビの「弥生のかんたん開業届」は、画面に沿って入力するだけで、開業届を含む必要書類を無料で作成できるクラウドサービスです。開業届だけでなく所得税の青色申告承認申請書など開業に必要な書類を作成することができるので、ぜひ利用を検討してみてください。

開業届の書き方については、以下の記事で詳しく紹介していますので参考にしてください。
- ※2026年7月末現在、「弥生のかんたん開業届」で作成・ダウンロードできる税務署提出書類は、旧様式になりますが、現在も税務署にそのまま提出いただけます。提出の際は、念のため管轄の税務署の案内や指示に従って提出ください。
-
※国税庁「国税システムの更改について」
開業届の提出期限
開業届の提出期限は、事業を開始した日の属する年分の所得税確定申告期限(提出期限が土日祝日に当たる場合は翌平日)までです。
例えば、2026年8月1日に事業を開始した場合、2027年3月15日(月)が提出期限です。
なお、この改正は、2026年(令和8年)1月1日施行なので、2025年(令和7年)12月31日までの開業については、従来どおり開業等の事実のあった日から1か月以内が届け出期限です。
開業届を提出しなかったり、万が一、期限を過ぎてから提出したりしても、特に罰則やペナルティはありません。期限を過ぎても、必要項目が記載されていれば税務署で受理されますし、期限が過ぎている旨を記載する必要もありません。
事業開始の初年分から青色申告をしたい場合
開業した年から青色申告を行いたい場合は、開業届とあわせて「所得税の青色申告承認申請書」を提出しておくのがおすすめです。
その理由は、2つの書類で提出期限が異なるためです。
開業届の提出期限は、開業した年分の所得税の確定申告期限(原則として翌年3月15日)です。しかし、青色申告承認申請書の提出期限は、その年の1月16日以後に開業した場合は開業日から2か月以内です(1月1日から1月15日までに開業した場合は、その年の3月15日まで)。
また、青色申告承認申請書には開業日(事業開始日)を記載する欄があります。開業届にも「青色申告承認申請書の提出の有無」の欄があるので、開業届と青色申告承認申請書をあわせて作成・提出すると手続きがスムーズです。
開業届の期限に合わせて提出を後回しにすると、青色申告承認申請書の期限に間に合わず、開業初年分から青色申告を適用できなくなるおそれがあります。そのため、開業初年分から青色申告を予定している場合は、開業届の提出期限を待たず、事業開始後できるだけ早い段階で2つの書類をあわせて提出しておきましょう。
ただし、すでに開業して数年経過しており、これまでも確定申告を行っているケースでは、青色申告承認申請書と合わせて開業届を出し直す必要はありません。青色申告への切り替えを希望する年の3月15日までに「所得税の青色申告承認申請書」のみを提出して、青色申告の準備を完了させます。
所得税の青色申告承認申請書
-
※国税庁「A1-8 所得税の青色申告承認申請手続」
- ※この様式は、2026年7月現在公開されている様式です。変更になることもあります。
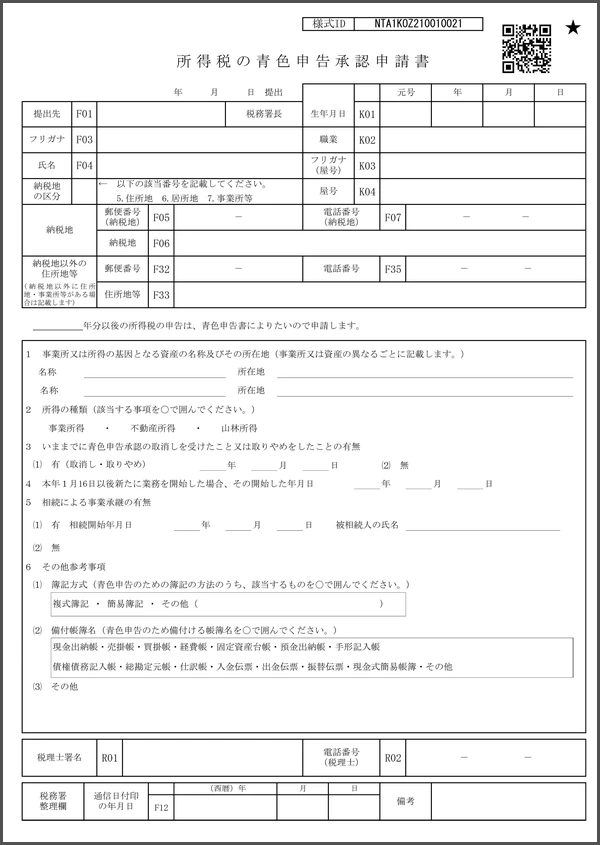
上記は所得税の青色申告承認申請書の新様式です。
2026年9月の国税システム更改に伴い、すでに様式が刷新されました。新様式では配色が原則として白黒になり、提出者用の「控用」がなくなっています。青色申告を選択している証明になるため、ご自身でコピーをして保存しておきましょう。
なお、弥生の「弥生のかんたん開業届」では、開業届に続けて青色申告承認申請書も作成することができます。
青色申告承認申請書については、以下の記事で詳しく解説していますので参考にしてください。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
開業届だけじゃない?都道府県税事務所に提出する書類の役割
個人事業主が開業時に提出する主な書類は、「個人事業の開業・廃業等届出書(開業届)」と「個人事業税に関する事業開始の申告書」の2種類といえるでしょう。それぞれ役割と提出先が異なります。
開業時に提出する書類の種類
| 書類の種類 | 提出先 |
|---|---|
| 個人事業の開業・廃業等届出書(開業届) | 所轄の税務署 |
| 個人事業税に関する事業開始の申告書 | 所轄の都道府県税事務所 |
開業届の提出先を理解するにあたって、まずは以下の税金の種類を把握しておきましょう。
税金の種類と管轄官庁
| 税金の区分 | 税金の種類 | 管轄官庁 |
|---|---|---|
| 国税 | 所得税・消費税・法人税など | 税務署 |
| 地方税のうち都道府県税 | 事業税・自動車税など | 都道府県税事務所 |
| 地方税のうち市区町村税 | 住民税・国民健康保険税・固定資産税・軽自動車税など | 自治体(市役所や区役所、町村役場) |
個人事業主として開業するとさまざまな税金を支払うことになりますが、それぞれ管轄している官庁が異なります。開業届を提出する目的は、これらの各官庁へ「これから個人事業主として納税を始めます」と知らせるためです。
事業開始の申告書(個人事業税の申請書類)
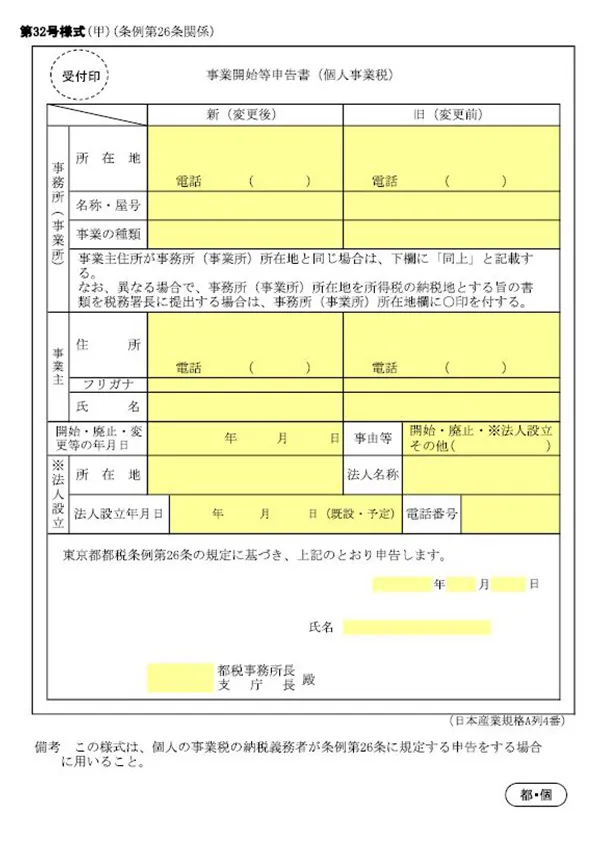
事業を始めたことを都道府県税事務所に報告するための申告書は、都道府県ごとに書式が用意されています。申請書類の名称も自治体により異なります。例えば、東京都の書式は以下のとおりです。
東京都の事業開始等申告書の書式
-
※東京都主税局「事業を始めたとき・廃止したとき」
税務署に開業届を提出した人は、併せて都道府県税事務所にも開業を知らせる書類を提出しましょう。ただし、地域によっては市区町村役場への提出が必要になる場合もあります。詳しくは最寄りの都道府県税事務所で確認してください。
主な自治体で使用している申請書の名称と提出期限をまとめました。
主な自治体の申告書の名称と提出期限
| 都道府県名 | 書類の名称 | 提出期限の目安 | 備考 |
|---|---|---|---|
| 東京都 |
事業開始等申告書 | 開業から15日以内 | – |
| 神奈川県 |
個人事業開業・休業・廃業届出書 | 開業から1か月以内 | – |
| 岡山県 |
事業開始又は変更等の届(個人事業税) | 開業から1か月以内 | – |
| 兵庫県 |
なし ※開業にあたっての届出は不要 |
– | 前年中の事業所得について翌年3月15日までに「個人事業税申告書」を県税事務所に提出する。ただし所得税の確定申告書または住民税の申告書を提出した場合は、提出不要 |
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
開業年から青色申告で節税効果を高める
青色申告を選ぶと、必要経費とは別に、青色申告特別控除や赤字(純損失)の繰越控除、少額減価償却資産の特例など、白色申告では利用できない節税制度を活用できます。これらの制度を利用することで、開業初年から課税所得を抑えられ、税負担の軽減につなげることができます。
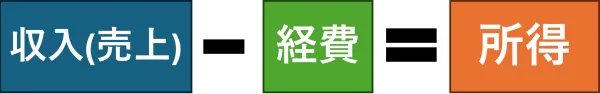
なお、青色申告と白色申告のどちらを選んでも、事業のために支出した費用を「必要経費」として売上(収入)から差し引ける点は変わりません。
ここでは、青色申告で得られる代表的な3つの節税制度を紹介します。
-
- 最大65万円の青色申告特別控除を利用できる(2027年分からは最大75万円)
- 取得価額40万円未満の資産を一括で経費にできる(少額減価償却資産の特例)
- 赤字を翌年以降に繰り越せる
最大65万円の青色申告特別控除を利用できる(2027年分からは最大75万円)
青色申告特別控除とは、青色申告を行う個人事業主が、帳簿の付け方や申告方法に応じて、一定額を所得から差し引ける制度です。控除を受けた分だけ課税対象となる所得が減り、所得税や住民税の負担を抑えられるため、青色申告のなかでも代表的な節税メリットといえます。
2026年(令和8年)分の確定申告では、控除額は帳簿の形式と申告方法に応じて、65万円、55万円、10万円の3区分に分かれます。
青色申告特別控除の区分(2026年分まで)
青色申告控除65万円・55万円の適用には、前提として以下のすべての要件を満たす必要があります。
65万・55万円控除の要件をどれか一つでも満たさなければ最大10万円の控除になります。
- 青色申告特別控除(65万円・55万円)の共通要件
-
- 不動産所得または事業所得を生ずべき事業を営んでいる
- 現金主義による所得計算の特例を選択していない
- 正規の簿記の原則(複式簿記)により作成した貸借対照表と損益計算書の添付
- 期限内申告(原則翌年3月15日まで)
つぎに共通以外の要件を表にまとめました。
| 特別控除額 | 帳簿 | 共通以外の要件 |
|---|---|---|
| 65万円 | 複式簿記 | 共通要件にプラスして以下、①~②のいずれかを満たす ①e-Taxによる電子申告 ②優良な電子帳簿 |
| 55万円 | 複式簿記 | 共通要件を満たすが、上記①・②どちらも満たさず書面申告 |
| 10万円 | 簡易帳簿(簡易簿記) | 上記65万円控除、55万円控除の要件を満たさない青色申告者 |
なお、2026年分の確定申告で優良な電子帳簿を適用したい場合は、2027年3月15日までに届け出が必要です。
確定申告期限と同じなので、確定申告書と同時に提出してもかまいませんが、なるべく早く提出することをおすすめします。
届出書は一度提出すれば、業態が大きく変わるなどの変更がなければ、毎年提出する必要はありません。
届出書(国税関係帳簿の電磁的記録等による保存等に係る65万円の青色申告特別控除・過少申告加算税の特例の適用を受ける旨の届出書)については、下記を参照してください。
2027年分以降の青色申告特別控除は最大75万円に
令和8年度税制改正により、2027年分(2028年に行う確定申告)から青色申告特別控除には最大75万円が新設されます。
青色申告特別控除の要件が大きく変わり、デジタル化の有無が、そのまま控除額に直結することが特徴です。
青色申告控除75万円・65万円・10万円の3区分に分かれます。
2027年分以降の青色申告特別控除の区分
青色申告控除75万円・65万円の適用には、前提として以下のすべての要件を満たす必要があります。
75万・65万円控除の要件をどれか一つでも満たさなければ、最大10万円の控除になります。
- 青色申告特別控除(75万円・65万円)の共通要件
-
- 不動産所得または事業所得を生ずべき事業を営んでいる
- 現金主義による所得計算の特例を選択していない
- 正規の簿記の原則(複式簿記)により作成した貸借対照表と損益計算書の添付
- 期限内申告(原則翌年3月15日まで)
つぎに共通以外の要件を表にまとめました。
| 特別控除額 | 帳簿 | 申告方法 | 共通以外の要件 |
|---|---|---|---|
| 最大75万円(新設) | 複式簿記 | e-Tax(電子申告) | 共通要件にプラスして以下、①~②のいずれかを満たす ①優良な電子帳簿 ②請求書データ等との自動連携(新設) |
| 最大65万円 | 複式簿記 | e-Tax(電子申告) | 共通要件を満たす |
| 最大10万円 | 複式簿記 | 書面(紙)での申告 | 共通要件を満たす |
| 最大10万円(※1,※2) | 簡易帳簿(簡易簿記) | e-Tax(電子申告)/書面(紙)での申告 | ・事業所得もしくは不動産所得に係る前々年の収入が1,000万円以下(事業所得及び不動産所得がある場合はいずれも1,000万円以下)の納税者 ・事業としての規模に満たない不動産所得者もしくは山林所得者等 |
- ※1不動産所得については、収入区分が1,000万円超である場合、事業的規模の方のみ控除対象外です。
- ※2事業的規模ではない規模(業務的規模)の方は、2027年分以降も最大10万円の控除を適用できます。なお、不動産所得が事業的規模ではない場合は、2027年分以降に複式簿記に移行したとしても、控除額は簡易帳簿の場合と同様に最大10万円です。
65万円以上の特別控除を受けるためには、e-Taxが必須になります。書面(紙)での提出では10万円の控除額にとどまります。また、前々年(2年前)分の収入が1,000万円を超えている事業者が簡易帳簿(簡易簿記)で帳簿付けをする場合は、特別控除の対象になりません。
優良な電子帳簿には、内容の訂正や削除を行った場合の履歴が残ることなどの各種システム要件があります。
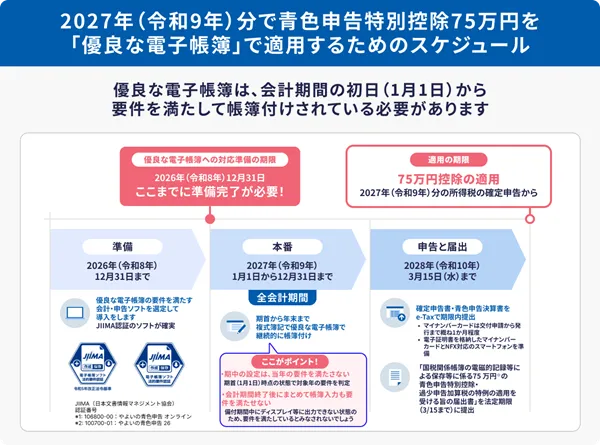
また、会計期間(1月1日から12月31日)を通じてすべての履歴を記録する必要があります。
また、請求書等のデジタルデータ(電子取引データ)を自動で保存し、帳簿に自動連携する仕組みに対応した制度が、電子帳簿保存法に新設されました。
最大65万円の特別控除の要件に加えて、この優良な電子帳簿か請求書データ等との自動連携のいずれかの要件を満たすと、最大75万円の特別控除を受けられます。
2027年(令和9年)分の確定申告に備え、今からe-Taxや優良電子帳簿・電子取引保存に対応できるよう準備しておきましょう。
弥生のクラウド確定申告ソフト「やよいの青色申告 オンライン」は、公益社団法人日本文書情報マネジメント協会(以下、JIIMA)が運営する「JIIMA認証」 の1つである「電子帳簿ソフト法的要件認証」を取得しています。(「電子帳簿ソフト法的要件認証(認証番号106800-00)」)
「やよいの青色申告 オンライン」では、直接e-Taxできて優良な電子帳簿にも対応しています。
優良な電子帳簿については、以下の記事で詳しく解説をしていますので参考にしてください。
-
※国税庁「優良な電子帳簿の要件」
-
※国税庁「法第4条((国税関係帳簿書類の電磁的記録による保存等))関係」
取得価額40万円未満の資産を一括で経費にできる(少額減価償却資産の特例)
青色申告では「少額減価償却資産の特例」を利用することで、取得価額40万円未満の備品を、購入して使用開始した年に一括で経費として計上できます。年間合計300万円までが上限です。
※2026年3月31日以前に取得した資産については、30万円未満が対象です。
減価償却や少額減価償却資産の特例について、以下の記事で詳しく解説していますので参考にしてください。
赤字を翌年以降に繰り越せる
青色申告では、事業で発生した赤字(純損失)を翌年以降最大3年間繰り越し、将来の黒字と相殺できます。これを「純損失の繰越控除」といいます。
例えば、開業した初年に設備投資や広告費などの初期費用がかさんで赤字になった場合でも、翌年以降に利益が出れば繰り越した赤字と相殺して課税所得を減らすことができます。
これも白色申告にはない青色申告のメリットです。
繰越控除については、以下の記事で詳しく解説していますので参考にしてください。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
難解な帳簿付けは確定申告ソフトにお任せ
「青色申告は複式簿記が必要で難しそう」と躊躇している方もいるかもしれませんが、難解な帳簿付けも確定申告ソフトを使えば、確定申告の作業を楽に終えることができます。簿記などの専門知識も必要ありません。
実際のところ、青色申告と白色申告とでは「作業の手間」はほぼ変わりません。それにもかかわらず節税効果は大きく異なります。白色申告を選ぶメリットはほとんどないと言えるでしょう。
「やよいの青色申告 オンライン」なら、日々の取引入力をするだけで確定申告に必要な書類を自動作成できることはもちろん、e-Taxでの申告と優良な電子帳簿への対応が標準で備わっています。
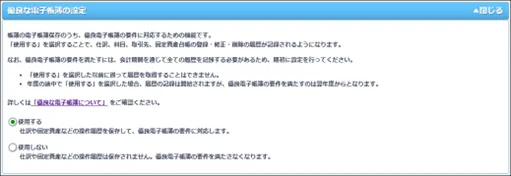
ただし、優良な電子帳簿の要件を満たすには、会計期間(1月1日から12月31日)を通じてすべての履歴を一貫してシステムで記録する必要があります。
2027年1月1日から優良な電子帳簿に対応したシステムを使用して帳簿付けをするためには、2026年のうちから、対応システムを使用しておくと安心です。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
よくあるご質問
開業届を出さないと、青色申告はできないの?
個人事業主として事業を行い「所得税の青色申告承認申請書」を提出していれば、開業届を出さなくても青色申告自体は可能です。
開業届を出さなくても、とくに罰則はなく、確定申告や納税もできます。
しかし原則として事業を開始した日の属する年分の所得税確定申告期限(翌年の3月15日)に開業届の提出が義務とされているので、未提出の場合は、速やかに提出しましょう。
詳細はこちらを参考にしてください。
青色申告承認申請書は開業届と一緒に出したほうがいいの?
はい、開業初年から青色申告を選択したい場合、手続きの二度手間を防ぎ、提出期限の遅れを防ぐためにもあわせて提出するのがおすすめです。
開業届の提出期限は、開業した年分の所得税の確定申告期限(原則として翌年3月15日)までです。一方、開業初年から青色申告を選択する場合、青色申告承認申請書の提出期限は、1月1日から1月15日までに開業した場合はその年の3月15日まで、1月16日以後に開業した場合は開業日から2か月以内です。
青色申告承認申請書には開業日を記載する欄があるため、開業届とあわせて作成・提出すると手続きをスムーズに進められます。
ただし、開業してから数年経過していて、何度も確定申告を行っているケースでは、開業届と一緒に青色申告承認申請書を提出する必要はありません。青色申告をしたい年の3月15日までに青色申告承認申請書を提出します。
「弥生のかんたん開業届」
を利用すれば、開業届に続けて青色申告承認申請書も作成できます。
開業届を出さずに青色申告を行うとデメリットはある?
開業届を提出していなくても、青色申告の適用自体にデメリットはありませんが、屋号付き口座の開設や融資・補助金の申請時に不都合が生じる可能性があります。
青色申告を選択できる個人事業者が、青色申告承認申請書を期限内に提出していれば、青色申告を行うことは可能なので、開業届を提出していないことに対する直接的な罰則もありません。
ただし、開業届の提出は所得税法上の義務であり、開業届の控えは事業の実態を確認する資料として利用されます。また、万一事業所得か雑所得かを税務署と争う事態となった場合に、開業届が出ていないことで雑所得とされる可能性が少し高まる可能性もゼロではありません。屋号付き口座の開設や融資・補助金の申請などで提出を求められるケースがあるため、事業をスムーズに進めるためにも提出を済ませておきましょう。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
青色申告ソフトなら簿記や会計の知識がなくても青色申告できる
青色申告ソフトを使うことで、簿記や会計の知識がなくても青色申告をすることができます。
今すぐに始められて、初心者でもかんたんに使える弥生のクラウド青色申告ソフト「やよいの青色申告 オンライン」から主な機能をご紹介します。
「やよいの青色申告 オンライン」は、初年度無料で使い始められ、無料期間中もすべての機能が使用できますので、気軽にお試しいただけます。もちろん、確定申告やe-Taxでの申告が可能です!
初心者にもわかりやすいシンプルで迷わず使えるデザイン
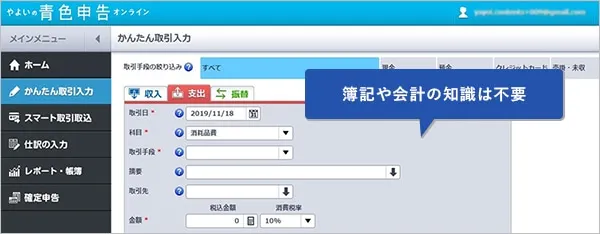
「やよいの青色申告 オンライン」は、初心者にもわかりやすいシンプルなデザインで迷わず使うことができます。日付や金額などを入力するだけで、青色申告に必要な複式簿記の帳簿と貸借対照表などの書類が作成できます。
取引データの自動取込&AIの自動仕訳で入力の手間を大幅に削減
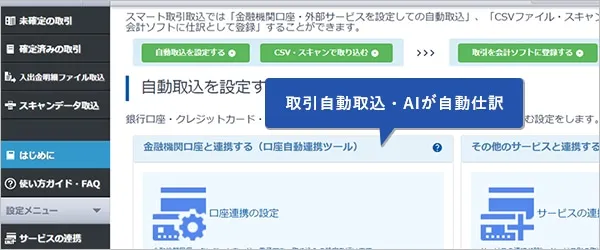
「やよいの青色申告 オンライン」は、
銀行・クレジットカードなどの金融機関の明細や電子マネー、POSレジ、請求書、経費精算等のサービスと連携すると日々の取り引きデータを自動で取得します。
自動取得した取引データはAIが自動で仕訳して帳簿に反映します。学習機能があるので、使えば使うほど仕訳の精度がアップします。紙のレシートは、スマホやスキャンで取り込めば、文字を認識してデータに変換し、自動で仕訳します。これにより入力の手間と時間が大幅に削減できます。
確定申告書類を自動作成。e-Taxに対応で最大65万円の青色申告特別控除もスムーズに
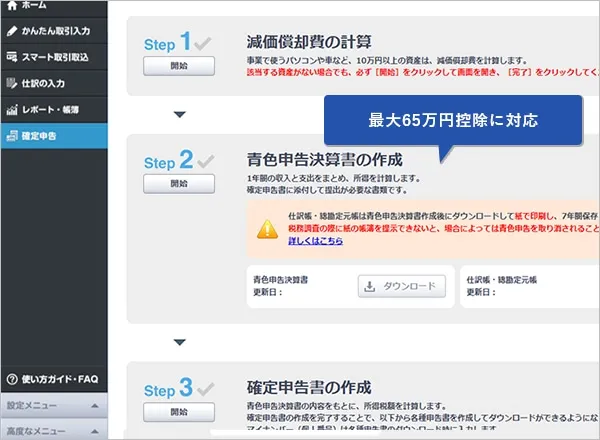
「やよいの青色申告 オンライン」は、画面の案内に沿って入力していくだけで、青色申告決算書や所得税の確定申告書、消費税の確定申告書等の提出用書類が自動作成されます。青色申告特別控除の最大65万円/55万円の要件を満たした資料の作成もかんたんです。またインターネットを使って直接申告するe-Tax(電子申告)にも対応し、最大65万円の青色申告特別控除もスムーズに受けられます。
自動集計されるレポートで経営状態がリアルタイムに把握できる
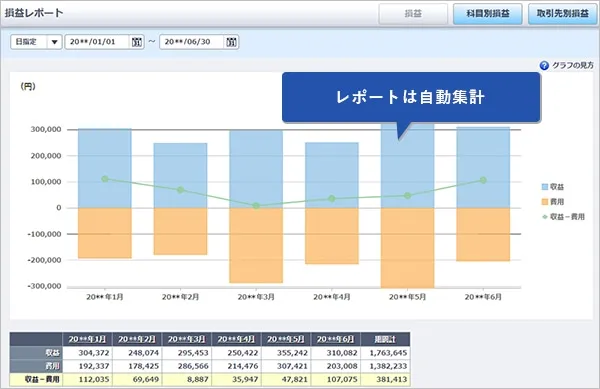
「やよいの青色申告 オンライン」に日々の取引データを入力しておくだけで、レポートが自動で集計されます。経営状況やお金の流れをリアルタイムで確認できます。最新の経営状況を正確に把握することで、早めの判断ができるようになります。
【損してない?】青色申告でいくら安くなる?売上・経費を入れて今すぐ比較!

この記事の監修者齋藤一生(税理士法人センチュリーパートナーズ代表)
東京税理士会渋谷支部所属。1981年、神奈川県厚木市生まれ。明治大学商学部卒。
税理士法人センチュリーパートナーズ代表として、渋谷・恵比寿エリアを中心に、会社設立、創業融資、税務顧問、税務調査対応、無申告の解消支援などを幅広くサポート。
特に、起業直後の法人支援や、申告期限を過ぎてしまった法人・個人の期限後申告を得意としています。副業の確定申告や税金について解説した「副業起業塾 」も運営しています。