個人事業主の消費税申告|計算方法と申告の流れ、インボイス制度の負担軽減措置を解説
更新

消費税を納付する義務がある事業者を課税事業者といいます。個人事業主でも、課税事業者となっている場合は、所得税等に加えて消費税の確定申告および納税が必要になります。
納付する消費税額の計算方法にはいくつかの選択肢があり、どの方法を選ぶかによって納税額や事務負担が変わります。また、インボイス制度を機に課税事業者となった個人事業主には負担軽減措置が設けられており、令和8年度税制改正では、2割特例の終了後に利用できる3割特例が新設されました。
ここでは、消費税の確定申告が必要な事業者の要件や仕訳方法、消費税の計算方法のほか、消費税の確定申告の流れ、納税方法について解説します。
2027年分から改正の青色申告特別控除75万円の要件には「優良な電子帳簿」で対応できるので、今から使うと安心です!
初年度無料ですべての機能が使用できます。
e-Taxも製品から直接できるので、自宅からかんたんに確定申告が可能です

課税事業者である個人事業主は消費税の確定申告が必要
個人事業主が課税事業者となった場合は、消費税の確定申告・納税が必要になります。個人の消費税の申告期限は、課税期間の翌年の3月31日です。
原則として消費税の納税義務が免除される事業者を、課税事業者に対して免税事業者といいます。
所得税の申告期限(通常3月15日まで)とは異なりますが、所得税の確定申告と同時に行うことがほとんどです。なお、期限までに申告・納税を行わないと、状況に応じて無申告加算税や延滞税、重加算税といったペナルティが発生します。
課税事業者に該当する主なケースは、以下の4つです。
- 課税事業者に該当する個人事業主
-
- 基準期間の課税売上高が1,000万円を超えている
- 前年の特定期間の課税売上高または給与支払額が1,000万円を超えている
- 消費税課税事業者選択届出書を提出している
- 適格請求書(インボイス)発行事業者に登録している
基準期間の課税売上高が1,000万円を超えている
基準期間(前々年の1月1日~12月31日)の課税売上高が1,000万円を超えている個人事業主は、課税事業者になります。課税売上高とは消費税が課される取引の売上高のことで、補助金や利息などは課税売上高には含まれません。なお、免税事業者の場合、取引で受け取った消費税も含めて税込み金額で課税売上高とします。
例えば、2025年の課税売上高が1,000万円超なら、2027年の課税売上高に対して消費税の確定申告・納税が必要です。また、2026年の課税売上高が1,000万円以下であれば原則として2028年は免税事業者ですが、2026年の課税売上高が1,000万円超になったら翌々年の2028年は課税事業者となります。
ただし、後述する「消費税課税事業者選択不適用届出書 」を提出して課税事業者になった場合、免税事業者に戻るためには「消費税課税事業者選択不適用届出書」を提出が必要です。提出期限は、免税事業者に戻ろうとする課税期間の初日の前日までです。なお、消費税課税事業者選択届出書を提出して課税事業者となった場合は、原則2年間は免税事業者に戻ることはできません。
特定期間の課税売上高または給与等支払額が1,000万円を超えている
基準期間の課税売上高が1,000万円以下でも、特定期間(前年の1月1日~6月30日)の課税売上高または給与等支払額が1,000万円を超えている個人事業主は課税事業者になります。
例えば、2024年の課税売上高が900万円だったとしても、2025年1月1日~6月30日の課税売上高が1,100万円であれば、2026年分からは課税事業者になります。
ただし、特定期間の判定については、国外事業者以外の事業者の場合、課税売上高に代えて、給与等支払額等の合計額で判定することもできます。そのため、課税売上高が1,000万円を超えていても、給与等支払額が1,000万円を超えていなければ、給与等支払額の合計額により免税事業者と判定できます。
-
※参考:国税庁「No.6501 納税義務の免除」
-
※国税庁「特定期間の判定」
消費税課税事業者選択届出書を提出している
「消費税課税事業者選択届出書」を税務署に提出すれば、基準期間や特定期間の課税売上高に関わらず、提出した日の属する課税期間の翌課税期間から課税事業者になります。事業開始した年は、その課税期間中が期限となるので、個人の場合は12月31日が期限となります。
なお、特定期間や基準期間の課税売上高が1,000万円を超えていた場合は、消費税課税事業者選択届出書を提出する必要はありません。
適格請求書(インボイス)発行事業者に登録している
免税事業者が適格請求書発行事業者に登録した場合は、課税売上高にかかわらず、消費税の申告・納税が必要になります。
適格請求書発行事業者として登録を受けることができるのは、原則として課税事業者です。ただし、現在は経過措置が設けられており、免税事業者でも、2023年(令和5年)10月1日から2029年(令和11年)9月30日までの日を含む課税期間中に登録を受ける場合は、「適格請求書発行事業者の登録申請書」を提出することで、登録日から課税事業者となることができます。この場合、「消費税課税事業者選択届出書」を提出する必要はありません。
なお、この経過措置を利用して登録を受けた場合、原則として、登録日から2年を経過する日の属する課税期間までは、免税事業者に戻ることができません。
適格請求書を発行するためには、適格請求書発行事業者として登録をする必要があります。免税事業者が登録した場合は、課税売上高にかかわらず、消費税の申告・納税が必要になることを理解しておきましょう。
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
消費税の仕訳のやり方
課税事業者の会計処理には、「税込経理方式」と「税抜経理方式」という2つのやり方があります。消費税の計算方法自体は、どちらを選んでも原則として変わりません。それぞれ仕訳の方法が異なるため、処理しやすさなどを踏まえて選びましょう。
税込経理方式
税込経理方式は、消費税額も含めた取引金額の総額で仕訳する方法です。消費税額を取引金額に含めて、仕入高や売上高として処理するため、記帳は比較的簡単です。一方、帳簿上では消費税額を個別に把握しにくい面があります。
確定申告書を作成する際は、帳簿とは別に売上や仕入にかかる消費税額を集計し、申告書に反映させる必要があります。税込経理方式の仕訳は下記のとおりです。
仕訳例:1,100円(税込)の商品を仕入れた場合
| 借方 | 貸方 | ||
|---|---|---|---|
| 仕入高 | 1,100 | 現金 | 1,100 |
仕訳例:3,300円(税込)で商品を販売した場合の仕訳
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金 | 3,300 | 売上高 | 3,300 |
税抜経理方式
税抜経理方式は、取引金額と消費税を分けて仕訳する方法です。消費税額は、「仮払消費税」「仮受消費税」などの勘定項目を使って処理します。
消費税分を個別に把握できるため、消費税の計算や管理をしやすいことがメリットです。一方で、取引ごとに本体価格と消費税額を分けて処理するため、税込経理方式と比べて仕訳が複雑になる場合があります。
税抜経理方式では、売上や仕入について、以下のように税抜金額と消費税額を分けて処理する必要があります。
仕訳例:1,000円(税抜)、1,100円(税込)の商品を仕入れた場合
| 借方 | 貸方 | ||
|---|---|---|---|
| 仕入高 | 1,000 | 現金 | 1,100 |
| 仮払消費税 | 100 | ||
仕訳例:3,000円(税抜)、3,300円(税込)で商品を販売した場合
| 借方 | 貸方 | ||
|---|---|---|---|
| 現金 | 3,300 | 売上高 | 3,000 |
| 仮受消費税 | 300 | ||
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
納付する消費税の計算方法
納めるべき消費税額を計算する方法は、「一般課税(本則課税)」「簡易課税」の2種類です。これに加えて、インボイス制度を機に免税事業者から課税事業者となった場合には、負担軽減措置である「2割特例」「3割特例(対象:個人事業主のみで新設)」を適用できます。
- 消費税の計算方法
-
- 一般課税(本則課税):納付する消費税額=課税売上高にかかる消費税額−仕入・経費・固定資産購入にかかる消費税額
- 簡易課税:納付する消費税額=課税売上高にかかる消費税額−(課税売上高にかかる消費税額×みなし仕入率)
- 2割特例:納付する消費税額=課税売上高にかかる消費税額−(課税売上高にかかる消費税額×80%)※2026年9月30日までの日の属する課税期間まで
- 3割特例:納付する消費税額=課税売上高にかかる消費税額-(課税売上高にかかる消費税額×70%)※2027年分と2028年分
それぞれ適用できる要件や計算方法が異なるため、自分の状況に合った方法を確認しておきましょう。
一般課税(本則課税)
一般課税(本則課税)は、課税売上げにかかる消費税額から、仕入れや経費、固定資産の購入などの課税仕入れ等にかかる消費税額を基に計算した「仕入控除税額」を差し引いて、納税額を計算する方法です。原則課税と呼ばれることもあります。
一般課税(本則課税)の計算式は、次のとおりです。
- 納付する消費税額=課税売上げにかかる消費税額-仕入控除税額
売上にかかる消費税額から、仕入や経費などにかかった消費税額のうち、控除できる金額を差し引くことを「仕入税額控除」といいます。消費税が取引の各段階で重複して課税されないようにするためのしくみです。
原則として、仕入税額控除を受けるためには、一定の事項を記載した帳簿と、適格請求書などの請求書等を保存する必要があります。
インボイスがない仕入れの仕入税額控除の経過措置
インボイス制度では、一定期間、適格請求書を発行できない免税事業者などからの課税仕入れについて、仕入税額相当額の一定割合を仕入税額として控除できる経過措置が設けられています。
この経過措置により、買手側は免税事業者などとの取引であっても、一定割合の仕入税額控除を受けることができます。そのため、インボイス制度によって、免税事業者などからの仕入れについて仕入税額控除が一切できなくなったわけではありません。
仕入税額控除に関する経過措置を適用できる期間と割合は、下記のとおりです。
| 期間 | 割合 |
|---|---|
| 2023年10月1日から2026年9月30日まで | 仕入税額相当額の80% |
| 2026年10月1日から2029年9月30日まで | 仕入税額相当額の70% |
| 2028年10月1日から2030年9月30日まで | 仕入税額相当額の50% |
| 2030年10月1日から2031年9月30日まで | 仕入税額相当額の30% |
| 2031年10月1日以降 | 控除不可 |
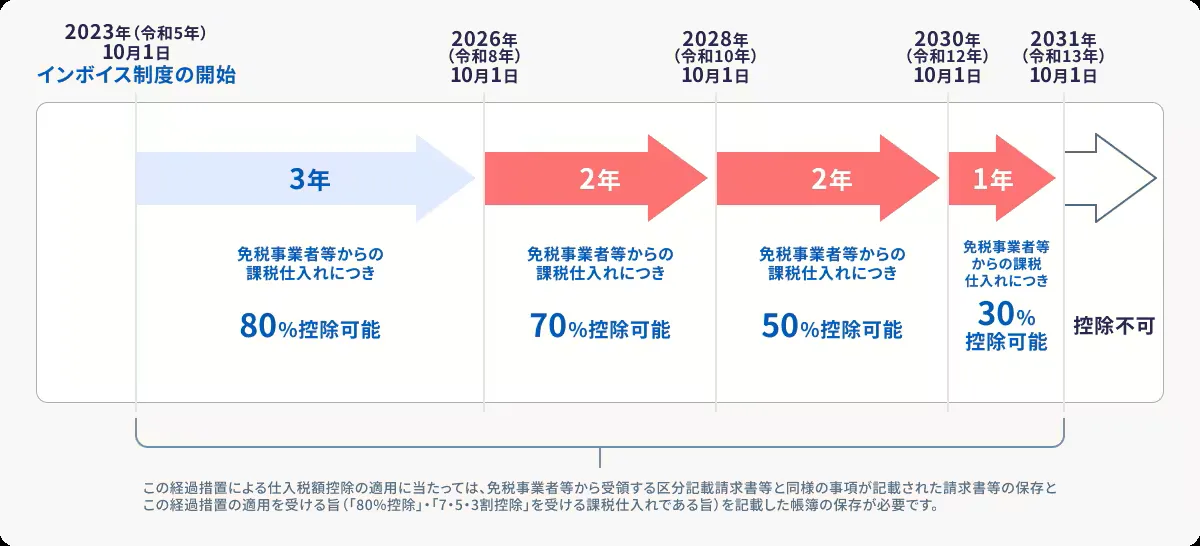
令和8年度税制改正により、この経過措置は適用期限が2031年(令和13年)9月30日まで2年間延長されるとともに、控除割合の引き下げも段階的になりました。
改正前は80%から50%へ一段階で引き下げられ、2029年(令和11年)9月30日で終了する予定でしたが、改正後は70%、50%、30%と段階的に引き下げられます。そのため、買手にとって、免税事業者との取引を継続することによる負担の増え方が緩やかになります。免税事業者にとっても、取引先への影響を踏まえながら登録の必要性を検討できる期間が長くなったといえます。
免税事業者からの仕入れに係る経過措置を適用するためには、買手側は、免税事業者等から受領した区分記載請求書等と同様の事項が記載された請求書等を保存するとともに、帳簿には通常の記載事項に加え、「80%控除」または「7・5・3割控除」の適用を受ける課税仕入れである旨を記載して保存する必要があります。
なお、適格請求書発行事業者以外の1事業者からの課税仕入れの合計額(税込み)が、その年またはその事業年度で1億円(改正前:10億円)を超える場合、超えた部分についてはこの経過措置を適用できません。この見直しは、2026年(令和8年)10月1日以後に開始する課税期間から適用されます。
簡易課税
簡易課税は、実際の仕入れや経費にかかった消費税額を集計するのではなく、売上にかかる消費税額を基に、事業区分ごとに定められた「みなし仕入率」を用いて仕入控除税額を計算する方法です。
みなし仕入率とは、仕入れに係る消費税額を簡易的に計算するために、事業区分ごとに定められた割合のことです。
計算の基本的な考え方は、次のとおりです。
- 納付する消費税額=課税売上にかかる消費税額-仕入控除税額
仕入控除税額=課税売上にかかる消費税額×みなし仕入率
実際の仕入れや経費にかかった消費税額を一件ごとに集計して仕入控除税額を計算する必要がないため、一般課税に比べて、消費税額の計算や事務負担を軽減できるのが特徴です。
みなし仕入率
| 事業区分 | みなし仕入率 | 該当する事業 |
|---|---|---|
| 第1種事業 | 90% | 卸売業 |
| 第2種事業 | 80% | 小売業 |
| 第3種事業 | 70% | 農業・林業・漁業(飲食料品の譲渡に係る事業を除く)、鉱業、建設業、製造業(製造小売業を含む)、電気業、ガス業、熱供給業、水道業 |
| 第4種事業 | 60% | 第1種事業、第2種事業、第3種事業、第5種事業および第6種事業以外の事業 |
| 第5種事業 | 50% | 運輸通信業、金融・保険業、サービス業(飲食店業に該当する事業を除く) |
| 第6種事業 | 40% | 不動産業 |
-
※国税庁「No.6509 簡易課税制度の事業区分」
なお、簡易課税は、中小事業者の納税事務負担に配慮する観点から設けられている制度のため、基準期間の課税売上高が5,000万円以下の事業者しか選ぶことができません。また、あらかじめ納税地を所轄する税務署長に「消費税簡易課税制度選択届出書」を提出しておく必要があります。
2割特例
2割特例とは、インボイス制度を機に免税事業者から課税事業者となった小規模事業者について、納付する消費税額を売上にかかる消費税額の2割に軽減できる特例です。
2割特例は2023年10月1日から2026年9月30日までの日の属する各課税期間に適用できます。
消費税の一般課税(本則課税)では、売上にかかる消費税から仕入にかかる消費税を差し引いて納税額を計算します。しかし、2割特例では仕入にかかる消費税の差し引き計算を行わず、売上にかかる消費税額の8割を仕入税額とみなして控除できるため、事務負担が軽減されるという制度です。
例えば、下図のように同じ課税売上高700万円の事業者でも、一般課税(本則課税)か簡易課税か2割特例かで税負担は異なります。
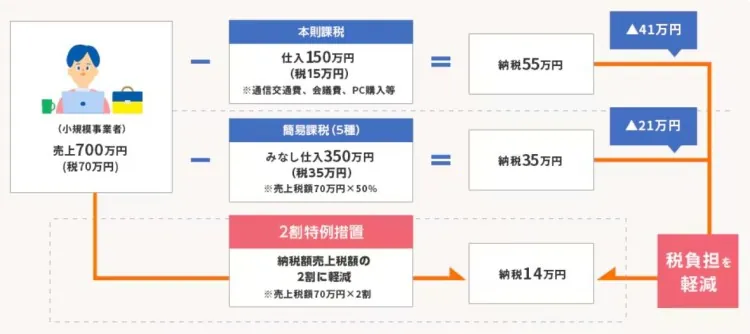
個人事業主と法人で2割特例を適用できる申告回数や期間の計算方法が異なるため、自分の事業の課税期間を確認してください。
2割特例は、基準期間の課税売上高が1,000万円を超える事業者や、資本金1,000万円以上の新設法人は対象外です。
例えば、免税事業者である個人事業主が2023年10月1日から登録を受ける場合、2023年分(10月から12月分)の申告から2026年分(その年の12月まで)の申告まで、計4回の申告が適用対象範囲です。
3月決算の法人で、2023年10月1日から登録を受ける場合は、2023年10月から2024年3月の申告から、2026年期(2026年4月1日〜2027年3月31日)の申告までの計4回の申告が適用対象範囲とされます。
2割特例を利用するための特別な届出は不要です。消費税の確定申告書に2割特例の適用を受ける旨を追記すれば利用できます。
なお、2割特例では売上税額の80%を仕入税額とみなして控除するため、簡易課税制度でみなし仕入率が90%となる第1種事業(卸売業)に該当する場合は、簡易課税制度を選択したほうが納税額を抑えられます。事業区分や仕入れの状況によって有利・不利が変わるため、申告前に2割特例と簡易課税制度の両方で納税額を試算しておくとよいでしょう。
また、2割特例の適用期間中に基準期間の課税売上高が1,000万円を超えて、消費税の課税事業者になる要件を満たす場合などは、2割特例が適用できません。
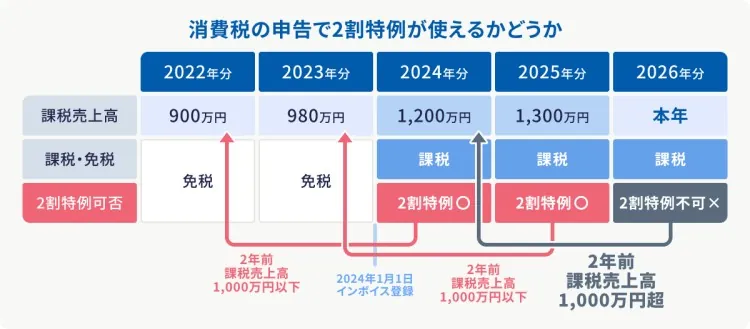
また、2割特例は2026年9月30日までの日の属する課税期間で終了します。その後、個人事業主については次に説明する3割特例が用意されていますが、法人には後継となる特例がありません。法人は一般課税(本則課税)または簡易課税制度で申告することになります。
3割特例(個人事業主限定)
3割特例は、2割特例の終了に伴い、令和8年度税制改正で新設された経過措置です。納付する消費税額を売上にかかる消費税額の3割に軽減できる個人事業主限定の特例です。
対象は個人事業主に限られ、法人は利用できません。
インボイス制度の開始を機に免税事業者から適格請求書発行事業者の登録により課税事業者となった個人事業主は、2027年(令和9年)分と2028年(令和10年)分について、納付する消費税額を売上税額の3割にすることができます。
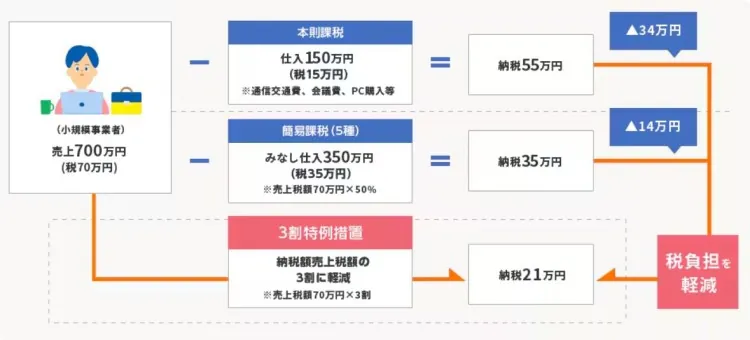
適用の主な要件は、次のとおりです。
-
- 個人事業主であること(法人は対象外)
- 適格請求書発行事業者の登録を受けていること
- 基準期間(適用を受ける年の2年前。2027年分なら2025年、2028年分なら2026年)の課税売上高が1,000万円以下であること
ただし、これらを満たす場合でも、インボイス発行事業者の登録と関係なく課税事業者となる課税期間については、3割特例を適用できません。
2割特例と同様に、事前の届出は不要です。ただし、消費税の確定申告書に3割特例の適用を受ける旨を付記する必要があります。
なお、2割特例と比べて納税額は増えます。事業区分によっては、3割特例よりも簡易課税制度のほうが納税額を抑えられる場合があります。例えば、卸売業(第1種事業)のみなし仕入率は90%、小売業(第2種事業)は80%であるため、いずれも3割特例の70%を上回ります。そのため、卸売業や小売業では、簡易課税制度を選択したほうが有利になる可能性があります。事業区分や仕入れの状況によって有利・不利が変わるため、3割特例と簡易課税制度の両方で納税額を試算しておくとよいでしょう。
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
消費税の計算方法を選ぶ基準
消費税の計算方式を選ぶ際は、「実際の仕入れ・経費の多さ」「業種のみなし仕入率」「事務負担の軽減」の3つが主な判断基準となります。
業種や事業内容によって仕入れや経費の金額も異なるため、課税売上高や実際にかかった仕入れ・経費、事務負担などを踏まえて、自分に合った計算方式を検討してください。
主な判断基準は以下のとおりです。
- 消費税の計算方法を選ぶ際の主な判断基準
-
- みなし仕入率が低い業種は、一般課税(本則課税)のほうが納税額を抑えられる可能性が高い
- 経費が多い場合は、一般課税(本則課税)のほうが納税額を抑えられる可能性が高い
- 管理負担を増やしたくない場合は、簡易課税のほうが負担は少ない
なお、2割特例または3割特例を利用できる場合は、特例による納税額と、一般課税(本則課税)・簡易課税による納税額を比較することが大切です。
2割特例では、売上にかかる消費税額の80%を仕入税額として控除するため、みなし仕入率が90%の第1種事業(卸売業)では、簡易課税のほうが納税額を抑えられる可能性があります。また、実際の仕入れや経費にかかる消費税額が売上税額の80%を上回る場合は、一般課税(本則課税)のほうが有利になる場合もあります。
3割特例では、売上にかかる消費税額の70%を仕入税額として控除します。そのため、みなし仕入率が70%を上回る第1種事業(卸売業・90%)や第2種事業(小売業など・80%)では、簡易課税のほうが納税額を抑えられる可能性があります。また、実際の仕入れや経費にかかる消費税額が売上税額の70%を上回る場合は、一般課税(本則課税)のほうが有利になる場合があります。
簡易課税への円滑な移行措置
2割特例または3割特例の適用を受けている事業者に限り、翌課税期間から簡易課税制度を利用する場合、「消費税簡易課税制度選択届出書」をその課税期間の申告期限までに提出すれば適用を受けられます。
原則として簡易課税制度の適用を受けるには課税期間の初日の前日までの届出が必要です。しかし特例の適用者については、この提出期限が緩和されています。ここは見落としがちなポイントなので、該当する方はご注意ください。
2割特例・3割特例の適用ができなくなると、一般課税か簡易課税制度のいずれかで申告することになります。特例が終わる時期は個人事業主と法人で異なるため、簡易課税制度へ移るタイミングも変わります。
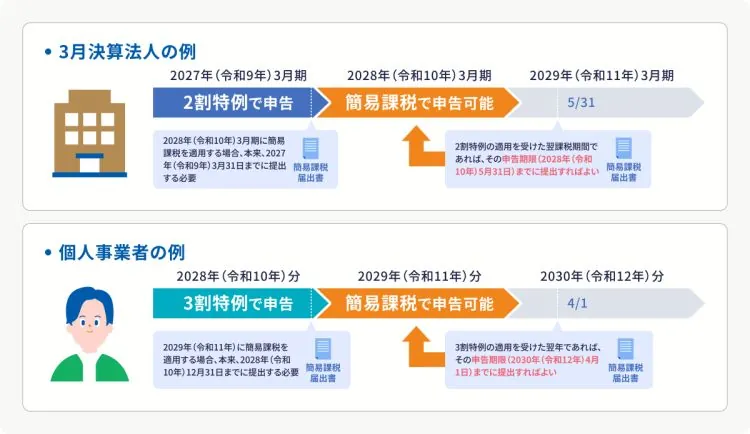
インボイス制度を機に課税事業者となった個人事業主は、2028年(令和10年)分まで3割特例を利用できるため、2029年(令和11年)分から簡易課税制度への移行を検討することになります。一方、法人には2割特例の終了後、後継となる特例がありません。3月決算法人であれば2027年(令和9年)3月期で2割特例が終わり、翌期の2028年(令和10年)3月期から簡易課税制度を利用するかどうかを判断することになります。
個人事業主が2029年分から適用を受ける場合は2028年12月31日、3月決算法人が2028年3月期から適用を受ける場合は2027年3月31日が、本来の提出期限です。
しかし令和8年度税制改正により、2割特例・3割特例を適用した個人事業主であれば2030年(令和12年)4月1日まで、3月決算法人であれば2028年(令和10年)5月31日までの提出で、適用を受けられます。
つまり、課税期間が終了した後に、一般課税と簡易課税の納付税額を比較したうえで判断できるようになったのです。
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
個人事業主の消費税確定申告・納税方法
個人事業主の消費税確定申告・納税の流れは下記のとおりです。
- 消費税の確定申告・納税の流れ>
-
-
1.消費税の計算方法を選択し納税額を計算する
-
2.消費税の確定申告書を作成する
-
3.確定申告・納税する
-
1. 消費税の計算方法を選択し納税額を計算する
まず、仕入税額控除の対象となる仕入や経費、みなし仕入率などを踏まえて、消費税の計算方法を選択し、計算式をもとに、納めるべき消費税額を算出します。
なお、一般課税(本則課税)では、仕入税額控除の対象となるのは、取引相手が発行したインボイスを保存していなければ、仕入税額控除の対象となりません。
2. 消費税の確定申告書を作成する
算出した消費税額をもとに、「消費税及び地方消費税の確定申告書」などの必要書類を作成します。必要書類は計算方式によって異なります。
3. 確定申告・納税する
消費税の確定申告書類の提出方法は「持参」「郵送」「e-Tax(電子申告)」の3種類、納税方法は「振替納税」や「クレジットカード」など複数から選択できます。
まず、消費税の確定申告は、「必要書類を管轄の税務署に直接提出する」「管轄の税務署に郵送する」「e-Taxで電子データを提出する」のいずれかの方法で行います。
なお、e-Taxを利用するにはマイナンバーカードを用意するか、事前に税務署で手続きをして利用者識別番号とパスワードを入手しなければなりません。
確定申告後は、申告期間内に下記の方法で納税します。
消費税の納税方法
- 振替納税
- e-Taxによる口座振替
- インターネットバンキングまたはATMでの送金
- クレジットカードでの納付
- スマホアプリからの納付※納税額30万円以下まで
- QRコード(コンビニ)納付※納税額30万円以下まで
- 金融機関窓口・所轄税務署窓口での納付
- ※QRコードは、株式会社デンソーウェーブの登録商標です。
なお、振替納税の場合、税目ごとに手続が必要です。所得税等で振替納税を利用していても、消費税でも自動適用されません。消費税の納税で振替納税を利用する場合は、改めて手続が必要です。
また、消費税は、所得税額がゼロ円や還付申告でも課税売上があれば、納税義務者となります。受け取った消費税を運転資金にあてることなく、納税資金を必ず確保しておきましょう。上記から、ご自身にあった納税方法を選択して納付をしてください。
消費税の確定申告については、以下の記事で詳しく解説していますので参考にしてください。
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
消費税申告は確定申告ソフトで負担軽減をしよう
消費税申告にも対応した確定申告ソフトを活用すれば、日々の取引を記帳するだけで所得税や消費税の確定申告書類を自動で作成でき、集計や計算の手間を大幅に軽減できます。
個人事業主でも、課税事業者であれば消費税の申告・納税が必要です。
消費税の計算には、一般課税(本則課税)と簡易課税の2つの方式があり、インボイス制度を機に課税事業者となった個人事業主は、一定の要件を満たせば2割特例や3割特例を利用できる場合があります。
どの方式や特例を利用するかによって、納付する消費税額だけでなく、日々の記帳や申告時の事務負担も変わります。消費税の申告では、売上や仕入れ・経費の情報を集計し、適用する計算方式に応じて税額を計算しなければなりません。
こうした申告作業の負担を軽減するには、確定申告ソフトの活用が最適です。日々の取引を記帳しておけば、所得税や消費税の確定申告書類を自動で作成できます。
所得税・消費税の確定申告書類の作成には、弥生の「やよいの青色申告 オンライン」「やよいの白色申告 オンライン」をおすすめします。
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
よくあるご質問
消費税の課税事業者に該当する個人事業主の要件は?
基準期間または特定期間の課税売上高(あるいは給与等支払額)が1,000万円を超えた場合や、インボイス登録等を行った場合に課税事業者となります。
個人事業主が消費税の課税事業者となるのは、基準期間(前々年の1月1日~12月31日)の課税売上高が1,000万円を超えた場合や、特定期間(前年の1月1日~6月30日)の課税売上高または給与等支払額が1,000万円を超えた場合です。
ただし、これらの要件に当てはまらなくても、「消費税課税事業者選択届出書」を税務署に提出した場合や、適格請求書発行事業者として登録を受けた場合は、消費税の課税事業者となります。
消費税の課税事業者に該当する個人事業主の要件についてはこちら
消費税の計算方法にはどのような種類がある?
消費税の計算方式は、一般課税(本則課税)と簡易課税の2種類です。インボイス制度を機に課税事業者となった場合は特例措置として「2割特例」または「3割特例(個人事業主のみ)」も選択できます。
一般課税(本則課税)は、売上にかかる消費税額から、仕入れや経費などにかかる消費税額を控除して納税額を計算します。簡易課税は、業種ごとに定められた「みなし仕入率」を使って、仕入税額控除額を計算する方法です。
2割特例は、売上にかかる消費税額の80%を控除額として計算し、3割特例は70%を控除額として計算する制度です。
消費税の計算方法についてはこちら
個人事業主は2割特例と3割特例はいつまで使える?
個人事業主の場合、2割特例は2026年分(2026年9月30日を含む課税期間)まで、3割特例は2027年分および2028年分まで利用できます。
2割特例は、2026年(令和8年)9月30日までの日の属する課税期間で終了します。個人事業主の場合、2026年分の消費税の確定申告が最後の適用機会です。
その後、一定の要件を満たす個人事業主は、2027年(令和9年)分と2028年(令和10年)分について、3割特例を利用できます。3割特例では、納付する消費税額を売上にかかる消費税額の3割とすることができます。法人は3割特例の対象外です。
2割特例・3割特例についてはこちら
【初年度0円】初心者でも安心!インボイス対応・消費税申告がかんたんに完了
弥生の申告ソフトなら迷わず自分でカンタンに消費税申告ができる
弥生のクラウド青色申告ソフト「やよいの青色申告 オンライン」なら、はじめての消費税申告もラクに完了!
今すぐに始められて、初心者でも簡単に使える、「やよいの青色申告 オンライン」は初年度無料です。無料期間中もすべての機能が使用できますので、気軽にお試しいただけます。
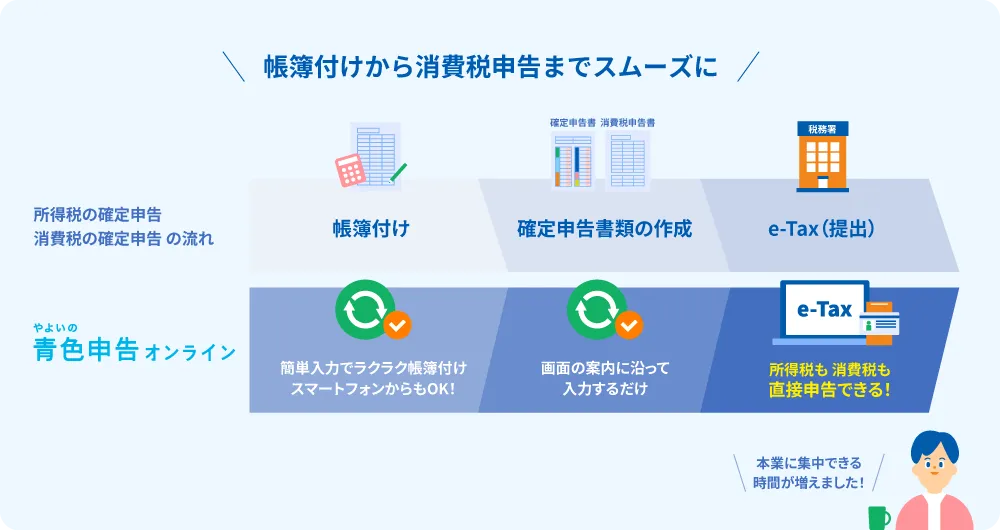
わかりやすい操作で日々の取り引き情報から所得税・消費税の両方の確定申告書が自動作成されます。
もちろん、所得税も消費税の確定申告もe-Taxでの申告が可能です!
弥生のクラウドサービスなら、無料でインボイス制度に対応
適格請求書の交付ができる「Misoca」をはじめ、適格請求書/区分記載請求書の入力・仕訳に対応の個人事業主向けクラウド申告ソフト「やよいの青色申告 オンライン」、Misocaで作成した請求書や受領した請求書等の登録番号等から適格請求書/区分記載請求書を自動判定して、自動保存・管理できる「スマート証憑管理※1」など、弥生のクラウドサービスならインボイス制度にまるっと無料で対応できます。
今なら1年間無料になるキャンペーンを実施中!まずはお試しください。
- ※1スマート証憑管理は、製品によって利用できるプランが異なります。詳細はこちらをご確認ください。
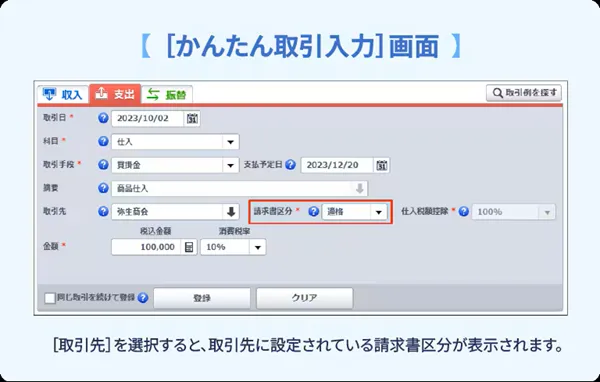
取引先の請求区分でインボイス取引も簡単に仕訳
「やよいの青色申告 オンライン」は、取引先の請求区分でインボイス取引も簡単に仕訳できます。
免税事業者などからの仕入れについても、仕入税額控除の経過措置に対応しています。
ステップに従って簡単に消費税の確定申告書も作成
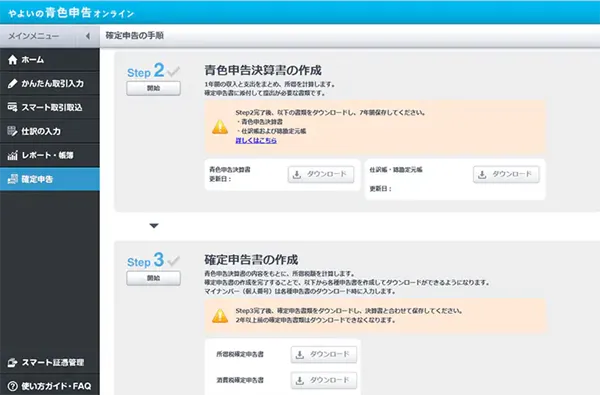
初心者でも画面案内に沿って入力するだけで、所得税・消費税の両方の申告書が完成します。
消費税申告で2割特例(対象の個人事業主の場合、2028年分・2029年分の3割特例も対応予定)の適用を受けたい場合も、画面上にチェックを入れるだけで済むのでとてもかんたんです。
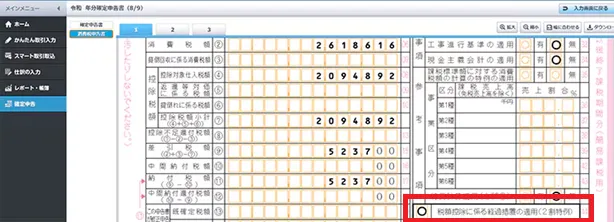
さらに「やよいの青色申告 オンライン」なら、消費税申告だけでなく、青色申告特別控除の最高65万円/55万円の要件を満たした資料の用意も簡単です。インターネットを使って直接申告するe-Tax(電子申告)にも対応し、最大65万円の青色申告特別控除もスムーズに受けられます。

無料で【確定申告の流れがわかる手順と確定申告ソフトの活用方法】をダウンロードする
この記事の監修者齋藤一生(税理士法人センチュリーパートナーズ代表)
東京税理士会渋谷支部所属。1981年、神奈川県厚木市生まれ。明治大学商学部卒。
税理士法人センチュリーパートナーズ代表として、渋谷・恵比寿エリアを中心に、会社設立、創業融資、税務顧問、税務調査対応、無申告の解消支援などを幅広くサポート。
特に、起業直後の法人支援や、申告期限を過ぎてしまった法人・個人の期限後申告を得意としています。副業の確定申告や税金について解説した「副業起業塾 」も運営しています。