販売価格の上手な決め方は?計算方法、よくある失敗への対策も解説
更新
販売価格は、企業の利益を左右する重要な要素の1つです。
しかし、実務においては、「なんとなく競合に合わせている」「過去の価格をそのまま使っている」といったケースも少なくありません。安定して利益を生み出すには、自社にとって適切な価格設定を行う必要があります。
本記事では、販売価格の構成要素や計算方法、代表的な価格戦略のほか、よくある失敗とその対策についても解説します。
見積・納品・請求から分析レポートまで、まるっと一気通貫のデスクトップソフト!
手書き・手入力の手間と限界を解消し
毎日・毎月の販売・仕入・在庫管理業務が
はかどる!まわる!サクサク進む!
「Excel管理からの卒業」これならできる!
【まずは無料体験】販売・仕入・在庫までオールインワン!Excel管理を卒業するなら「弥生販売」
販売価格とは?計算式と適正価格を決めるポイント
販売価格とは、企業が商品やサービスを顧客に販売する際に設定する価格のことです。
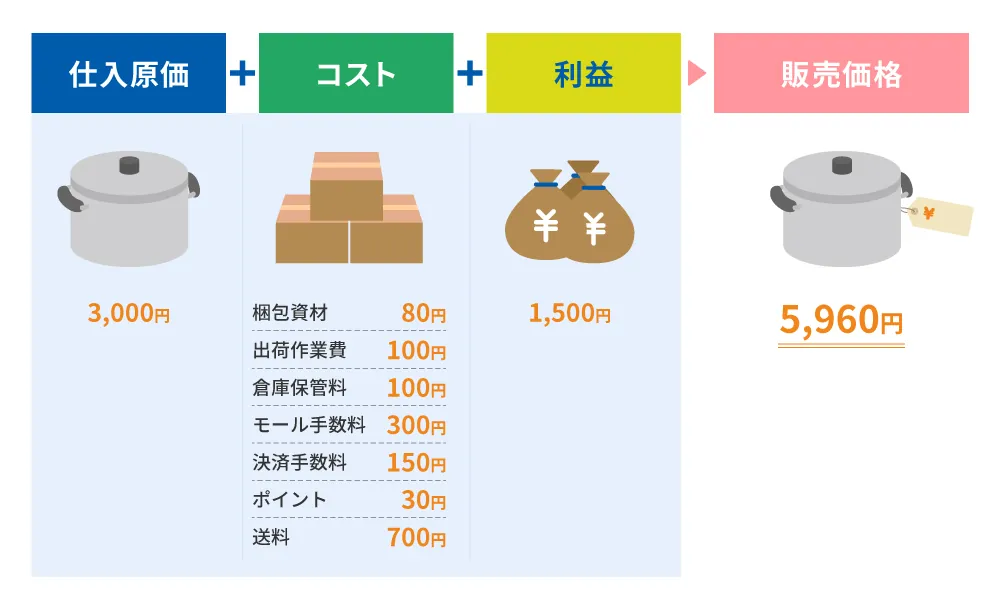
一般的に、販売価格は以下のように構成されます。
- <販売価格の計算式>
- 販売価格=仕入原価(製造原価)+店舗や会社の維持費(固定費)+発送・販売コスト(諸経費)+目標利益
上の式からもわかるように、販売価格は原価に利益を上乗せするだけでなく、事業運営に必要なコスト全体を回収したうえで、目標とする利益を確保するために設定するものです。単なる数字ではなく、企業の収益構造や事業継続性に直結する要素とも言えるでしょう。
適切な販売価格とは、必要なコストを回収しながら目標利益を確保できると同時に、顧客が支払ってもよいと感じる水準に設定された価格を指します。そのため、販売価格を設定する際には、コストと市場価値、両方のバランスを取ることが大切です。
【まずは無料体験】販売・仕入・在庫までオールインワン!Excel管理を卒業するなら「弥生販売」
販売価格を決める要素
適切な販売価格を設定するには、まず、価格を構成する要素について、正確な把握が必要です。
販売価格は、主に、以下のような要素から成り立っています。
| 構成要素 | 内容 |
|---|---|
| 仕入原価(製造原価) | 商品の仕入原価や材料費、製造費など、販売数量に比例して増減するコストや、製造用の固定資産の減価償却費など固定的な製造間接費 |
| 店舗や会社の維持費(固定費) | 製造用以外の家賃や人件費、減価償却費など、販売数量にかかわらず発生する費用を商品に配分したもの |
| 販売や発送にかかるコスト(諸経費) | 広告宣伝費や梱包費、送料、決済手数料、プラットフォーム利用料など |
| 目標利益 | 上記の各種コストを回収したうえで、経営目標に基づいて確保すべき利益の額 |
原価率と粗利率
販売価格を決めるには、原価率や粗利率を考慮しなければなりません。
原価率とは、販売価格に占める原価の割合のことです。また、粗利率とは、販売価格に占める粗利(販売価格から原価を引いた売上総利益のこと)の割合を指します。
これらは相互に関係しており、原価率と粗利率の合計は100%となります。
それぞれの計算式は、以下のとおりです。
- <原価率の計算式>
- 原価率(%)=原価÷販売価格×100
- <粗利率の計算式>
- 粗利率(%)=粗利(売上総利益)÷販売価格×100
原価率が高くなるほど利益の余地は小さくなり、収益性は低下します。その一方で、粗利率が高く、販売価格が変わっていないのであれば、それだけ原価を抑えることができているということになります。
ただし、粗利率の適正水準は業種によって異なり、一般的に、小売業では20~35%程度、飲食業では60~70%程度、製造業では20~30%程度が目安です。
利益が出ていないと感じる場合には、まずは原価率と粗利率を可視化することが、改善の第一歩と言えるでしょう。
なお、原価率・粗利率は、売上高を基準に算出するのが一般的ですが、本記事では価格設定の観点から、販売価格を基準に説明しています。
損益分岐点
損益分岐点は、販売価格設定の重要な判断材料の1つとなります。
損益分岐点とは、ある事業において売上高と費用(原価+原価に含まれない固定費+諸経費)が等しくなり、利益がゼロになる売上高のことです。実際の損益分岐点分析では、原価やそれ以外の費用という区分ではなく、「売上に応じてかかる変動費」と「売上に関わらず一定額が発生する固定費」に分けて費用を分析します。
販売価格が低すぎる場合、損益分岐点を達成するために必要な販売数量が増加し、現実的な達成のハードルは上がってしまいます。しかし、損益分岐点を考慮することで「最低いくらで、何個売れば利益が出るのか」がわかるため、価格設定の根拠として活用できるでしょう。
【まずは無料体験】販売・仕入・在庫までオールインワン!Excel管理を卒業するなら「弥生販売」
販売価格の計算方法
販売価格の計算方法は、業種や取引形態、目標とする利益率によって異なるため、自社のビジネスモデルに合った方式を選ぶことが重要です。
ここでは、代表的な3つの計算方法を紹介します。
- <販売価格の計算方法>
-
- コストプラス法(原価基準方式)
- マークアップ法
- バリューベースプライシング(価値基準方式)
コストプラス法(原価基準方式)
コストプラス法とは、原価に目標利益(または目標粗利率)を上乗せして、販売価格を算出する方法です。計算がシンプルでわかりやすいため、製造業や卸売業など、原価が明確な業種で広く用いられています。
その一方で、競合価格や顧客の価格認識を反映しにくいという点には、注意が必要です。
コストプラス法の計算式は、以下のとおりです。
- <コストプラス法の計算式(目標粗利率を設定する場合)>
-
- 販売価格=原価÷(1−目標粗利率)
- 例えば、原価1,000円の商品に対して、目標粗利率を40%と設定した場合、計算式は以下のようになります。
-
- 1,000÷(1-0.4)=約1,667円
マークアップ法
マークアップ法とは、原価にマークアップ率(上乗せ率)を掛けて販売価格を算出する方法で、小売業や飲食業などで多く用いられています。マークアップ率とは、原価に対する利益の割合(上乗せ率)のことです。
粗利率(販売価格に対する粗利の割合)とは異なるため、混同しないように注意しましょう。
マークアップ法の計算式は、以下のとおりです。
- <マークアップ法の計算式>
-
- 販売価格=原価×(1+マークアップ率)
- 例えば、原価1,000円の商品に対して、マークアップ率を50%と設定した場合、以下のようになります。
-
- 1,000×1.5=1,500円
バリューベースプライシング(価値基準方式)
バリューベースプライシングとは、顧客が商品やサービスに感じる価値を基準として、価格を決める方法です。差別化が明確な商品やブランド品に価格を設定する際に、特に有効とされています。
バリューベースプライシングでは、顧客が高い価値を感じるほど、高い利益率を確保できる可能性があるでしょう。
ただし、商品やサービスの価値は人それぞれの主観によって決まるもので、個人差があります。顧客が感じる価値を正確に把握するためには、継続的な市場調査と分析が不可欠です。
【まずは無料体験】販売・仕入・在庫までオールインワン!Excel管理を卒業するなら「弥生販売」
利益を最大化するための価格戦略
価格設定は一度決めて終わりではありません。安定して利益を生み出すためには、市場環境や競合動向、顧客の反応に応じて継続的に見直す、戦略的なアプローチが求められます。
以下に、実務でよく使われる代表的な価格戦略を紹介します。
- <利益を最大化するための価格戦略>
-
- 心理的価格設定
- スキミングプライシング
- ペネトレーションプライシング
心理的価格設定
心理的価格設定とは、顧客の価格に対する心理的な反応を考慮して価格を決定する手法です。顧客心理を取り入れた価格設定には、主に次のような方法があります。
・端数価格
端数価格とは、1,000円ではなく980円、2,000円ではなく1,980円のように、あえて端数を付けることで購買意欲を高める方法です。切りの良い数字からわずかに外すことで、価格差以上に「安い」という印象を与えます。比較的少額の日用品や小売商品などで効果的な手法です。
・段階価格
段落価格とは、「スタンダード」「プレミアム」「プロ」のように段階的に複数のプランを設定し、顧客が選びやすい構造を作る方法です。SaaSやサブスクリプションサービスなどで広く活用されています。
・抱き合わせ価格
抱き合わせ価格とは、複数の商品をセットにして、単品購入よりも割安な価格を設定する方法です。顧客に「まとめて買ったほうがお得」と感じさせて購入のハードルを下げ、セットにすることで客単価を引き上げます。飲食店のセットメニューなどでもよく見られる方法です。
・プレステージ価格
プレステージ価格とは、あえて高価格に設定し、高品質やブランドイメージを訴求する方法です。高級品や専門サービスなどで用いられています。
スキミングプライシング
スキミングプライシングとは、新製品や革新的なサービスを市場に投入する際に、最初は高い価格で販売し、その後、需要や競争状況に応じて段階的に価格を引き下げていく戦略です。
発売直後は、新しい商品をいち早く購入したい「早期採用者(アーリーアダプター)」から高い利益を確保し、その後、徐々に価格を下げることで、市場全体へと広げていきます。スマートフォンや家電製品、SaaSなどの分野で、多く利用されている価格戦略です。
ペネトレーションプライシング
ペネトレーションプライシングとは、市場に新しく参入する際に意図的に低い価格を設定し、短期間でシェア獲得を目指す価格戦略です。
まずは、低価格で多くの顧客に利用してもらい、市場での認知や利用者数を一気に拡大します。その後、一定のシェアを獲得した段階で価格を引き上げていく戦略です。サブスクリプションサービスの初回割引や低価格プランなども、この考え方に基づいています。
ペネトレーションプライシングの特徴は、初期段階では利益よりもシェア獲得を優先することです。そのため、初期の損失を許容できるだけの十分な資金力が求められます。
【まずは無料体験】販売・仕入・在庫までオールインワン!Excel管理を卒業するなら「弥生販売」
販売価格の設定でよくある失敗と対策
実務でよく見られる販売価格設定の失敗には、いくつかのパターンがあります。価格設定の失敗は、売上・利益・ブランドイメージのすべてに影響しかねません。
以下の失敗例を確認し、しっかりと対策をしておきましょう。
- <販売価格の設定でよくある失敗と対策>
-
- 原価を正確に把握せずに設定する
- 競合に追随しすぎて価格競争に陥る
- 一度決めた価格を見直さない
- 値引きに頼りすぎてブランドイメージを損なう
原価を正確に把握せずに設定する
原価を正確に把握せずに販売価格を決めると、「一見利益が出ているようで、実際には赤字になっている」という状況に陥ってしまうことがあります。さらに注意が必要なのが、変動費だけを基準にして価格を設定し、固定費や諸経費を考慮していないケースです。
変動費とは、仕入原価など、売上高や生産量に応じて増減する費用のことです。
販売価格を設定する際には、変動費だけでなく、固定費や諸経費を含めた総コストをきちんと把握し、そのうえで目標利益を上乗せするようにしましょう。
競合に追随しすぎて価格競争に陥る
競合の値下げに過度に追随すると、利益率が徐々に低下し、価格競争のスパイラルに陥るリスクがあります。「値下げ競争に巻き込まれて利益が圧迫される」というのは、価格設定でよくある失敗の1つです。
価格競争は、一度巻き込まれると抜け出すのは困難と言えるでしょう。品質や納期、サポート体制、ブランド力といった価格以外の価値を高め、「顧客が自社を選ぶ理由」を明確に打ち出すことが、価格競争の回避につながります。
一度決めた価格を見直さない
長期間にわたる価格の固定化は、市場変化への対応力を低下させてしまう可能性があります。
原材料費や人件費、物流費といったコストの上昇、競合の状況、顧客ニーズなど、価格設定に影響する外部環境は常に変化しています。設定した価格を見直さないまま運用を続けると、このような変化に対応できず、結果として利益の減少につながりかねません。
対策としては、価格の見直しをしくみ化するのが有効です。「原価や粗利、競合価格、顧客の反応といった要素を定期的にモニタリングし、価格の見直しに反映させる」というサイクルを、経営プロセスに組み込んでおくとよいでしょう。
値引きに頼りすぎてブランドイメージを損なう
過度な値引きや頻繁なセールは、短期的には売上増加につながるものの、長期的に見ると、ブランド価値や利益率の低下を招くリスクがあります。何度も値引きを繰り返した結果、顧客が「またすぐにセールをやるから、それまで待とう」と考え、定価での販売が難しくなるケースも少なくありません。
値引きの実施は戦略的な場面に限定し、通常時は価値に見合った適正価格で販売することが、長期的な利益率の維持につながると言えるでしょう。
【まずは無料体験】販売・仕入・在庫までオールインワン!Excel管理を卒業するなら「弥生販売」
根拠のある販売価格設定で、利益体質の経営を実現しよう
販売価格は単なる数字ではなく、経営上の重要な意思決定です。価格設定にあたっては、原価や固定費、諸経費といったコストを正確に把握したうえで、市場相場や顧客が感じる価値も考慮しなければなりません。
また、販売価格の設定方法には、さまざまな種類があります。自社の業種や商品・サービスに合った手法を見極めながら、顧客に価値を感じてもらえる価格設定を目指しましょう。
商品ごとの粗利や販売実績を把握し、根拠のある価格設定に役立てたい場合は、「弥生販売 26」の活用もおすすめです。「弥生販売 26」は、見積から、受注、売上、請求、仕入、在庫管理までを、一元化できる販売管理システムです。
30日間の無料体験も可能なので、商品別・得意先別の粗利管理と価格設定の効率化を検討している方は、ぜひ利用をご検討ください。
【まずは無料体験】販売・仕入・在庫までオールインワン!Excel管理を卒業するなら「弥生販売」
よくある質問
原価率と粗利率の目安は?
原価率・粗利率の目安は業種によって異なりますが、一般的に、原価率は30~70%程度、粗利率は20~70%程度とされています。
ただし、原価率や粗利率の目安は業種によって異なり、原価率は製造業で30~60%程度、小売業で50~70%程度、粗利率は製造業では20~30%程度、小売業では20~35%程度が目安です。
重要なのは、業界平均に合わせることではなく、自社の固定費や諸経費をカバーし、適切な利益を確保できる水準を目標として設定することだと言えるでしょう。
値引きした場合の会計処理は?
値引きが発生した場合の会計処理には、「純額計上」と「総額計上」の2つの方法があります。
純額計上は、値引き後に実際に受け取る金額を売上高として計上する方法です。その一方で、総額計上は定価で売上高を計上し、値引き額を「売上値引」などの勘定科目で控除します。どちらの方法を採用するかは、自社の会計方針や取引内容に応じて判断しましょう。
競合他社と価格差が付いてしまった場合は?
競合他社との価格差が生じた場合は、安易に値下げをするのではなく、まず価格差が生まれている理由を分析することが大切です。加えて、品質や機能、納期、サポート体制、ブランド力など、自社ならではの強みを整理し、価格以外の価値を顧客に伝えることを優先しましょう。
やむを得ず値下げを行う場合でも、粗利率や損益分岐点への影響を事前に試算し、利益を確保できる範囲で判断することが重要です。
【まずは無料体験】販売・仕入・在庫までオールインワン!Excel管理を卒業するなら「弥生販売」
弥生販売 26 で、販売管理にかかる業務時間を大幅短縮
販売管理システムを導入する際は、業務フロー全体をカバーできることに加え、法令対応やサポート体制が充実している製品を選ぶことが重要です。「弥生販売 26」なら、一連の販売業務をシステムで一元管理。転記作業や手入力の手間を大幅に削減し、業務時間の短縮と正確性の向上を同時に実現できます。
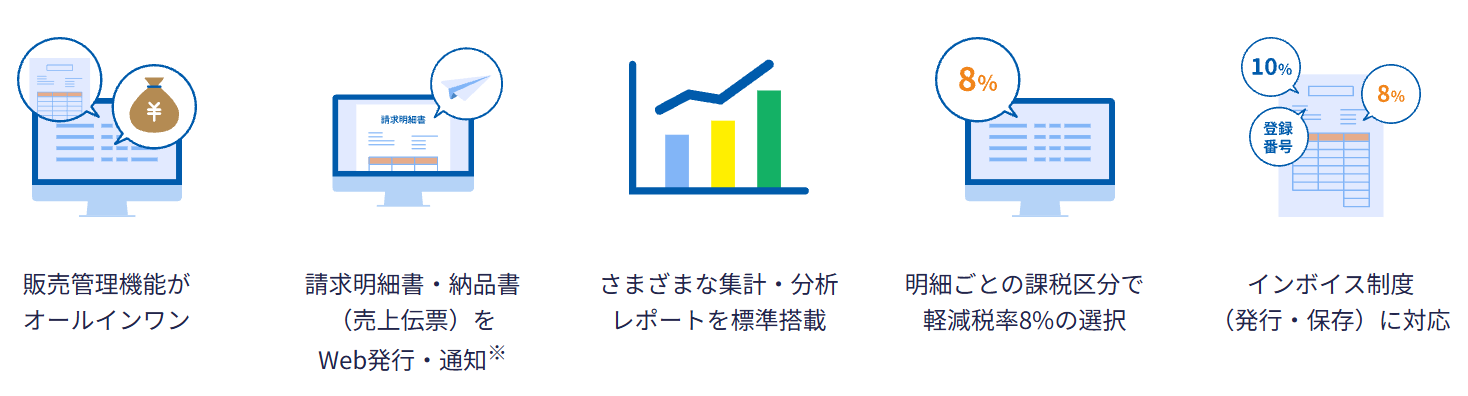
販売管理機能がオールインワン
「弥生販売 26」は、見積・受注・売上・請求・回収から、仕入・在庫管理まで、販売管理に必要な機能をオールインワンで搭載した販売管理システムです(仕入・在庫管理はプロフェッショナル/ネットワークの限定機能)。わかりやすい入力画面で、見積書や受注伝票、売上伝票(納品書)などの帳票もスムーズに作成可能。販売業務に関する情報を一元管理することで、業務効率化と情報共有の促進に役立ちます。
適格請求書等保存方式(インボイス制度)・電子帳簿保存法に完全対応
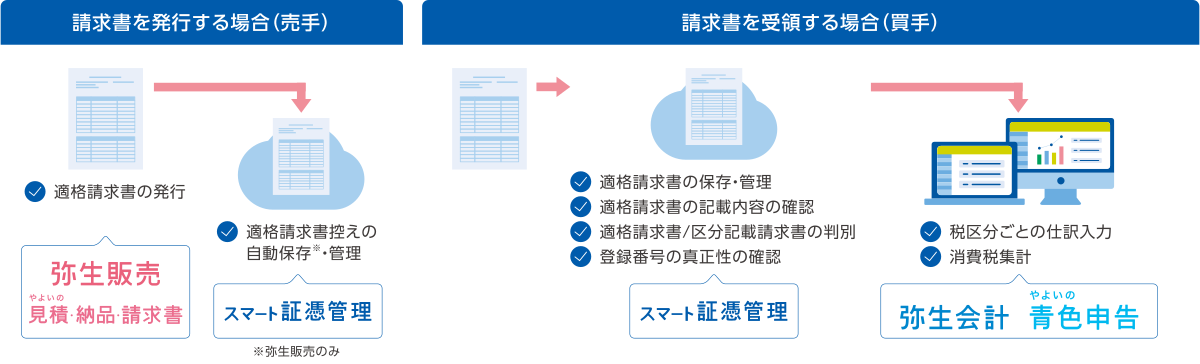
「弥生販売 26」は、適格請求書(インボイス)の発行にも対応しており、税率ごとの集計や登録番号の出力も可能です。また、あんしん保守サポート加入者対象の「スマート証憑管理」では、PDF送信した請求書控えの自動保存やOCRによる自動読み取りにも対応しています。連携する「スマート証憑管理」は電子帳簿保存法のJIIMA認証も取得しているため、法令対応にかかる業務負担の軽減にもつながります。
この記事の監修者渋田貴正(税理士、司法書士、行政書士、社会保険労務士)
税理士、司法書士、社会保険労務士、行政書士、起業コンサルタント®。
1984年富山県生まれ。東京大学経済学部卒。
大学卒業後、大手食品メーカーや外資系専門商社にて財務・経理担当として勤務。
在職中に税理士、司法書士、社会保険労務士の資格を取得。2012年独立し、司法書士事務所開設。
2013年にV-Spiritsグループに合流し税理士登録。現在は、税理士・司法書士・社会保険労務士として、税務・人事労務全般の業務を行う。