【2026年最新】源泉控除対象親族とは?判定の基準と実務チェックポイントを解説
更新
2026年(令和8年)分から、給与所得者の扶養控除等申告書に「源泉控除対象親族」という新たな記載区分が登場しました。特定親族特別控除の創設に伴い、年末調整だけでなく、給与を支払う都度行う源泉徴収でも控除を反映させるために新設された区分です。源泉徴収税額表に記載のある「扶養親族等の数」を数える際の基準となります。
本記事では、源泉控除対象親族の定義や判定を、早見表やチェックリストとあわせて解説します。従来の「控除対象扶養親族」と何が違うのか、給与計算の実務でどう扱うのかを整理することで、給与計算・年末調整の実務をスムーズに進めやすくなります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
源泉控除対象親族とは
はじめに、対象になる親族の範囲や所得要件などの概要について解説します。そのうえで、源泉控除対象配偶者や控除対象扶養親族など、似た区分との違いを見ていきます。
源泉控除対象親族の要件
源泉控除対象親族は、令和7年度税制改正で特定親族特別控除が創設されたことに伴い設けられた区分で、源泉徴収税額を計算する際に使います。令和8年分の扶養控除等申告書から、従来の「控除対象扶養親族」の記載欄が「源泉控除対象親族」の欄に変わりました。
さらに、令和8年度税制改正により、扶養親族等の合計所得金額の要件が58万円以下から62万円以下へ引き上げられました。以下は、令和8年12月1日以後に支払う給与および同日以後に行う年末調整に適用される、改正後の要件です。
-
-
①控除対象扶養親族
-
②所得者と生計を一にする親族(里子を含み、配偶者、青色事業専従者として給与の支払を受ける人および白色事業専従者を除く)のうち、年齢19歳以上23歳未満で、合計所得金額が62万円超100万円以下の人
-
-
参照:e-Gov法令検索「所得税法第2条第1項第34号の5
 」
なお、年齢は、その年の12月31日時点の年齢で判定します。
源泉控除対象親族には、16歳以上の控除対象扶養親族に加え、19歳以上23歳未満で合計所得金額が62万円超100万円以下の特定親族も含まれます。
一方、令和8年11月30日以前に支払う給与の源泉徴収事務には、改正前の所得要件が適用されます。合計所得金額が58万円超62万円以下の19歳以上23歳未満の親族は、11月までは特定親族として扱い、12月1日以後は特定扶養親族へ区分を変更します。
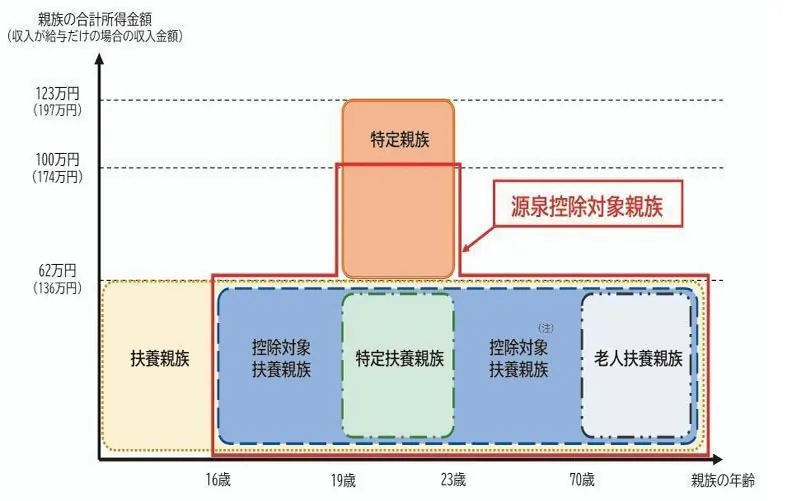
-
引用:国税庁「令和8年分 年末調整のしかた Ⅳ 令和9年分の給与の源泉徴収事務」P.46より一部引用
年齢・所得の早見表
以下は、年齢と合計所得金額の区分に応じて、源泉控除対象親族に含まれるか、また、給与所得者の扶養控除等申告書(マル扶)ではどの部分に記載するのかを一覧にした表です。本表は、令和8年12月1日以後に適用される所得税の改正後基準に基づいています。
| 親族の年齢 | 親族の合計所得金額 (給与収入のみの場合) |
源泉控除対象親族の対象となるか | 「給与所得者の扶養控除等申告書」での扱い |
|---|---|---|---|
| 16歳未満 | 62万円以下 (136万円以下) |
× | 「住民税に関する事項」の「16歳未満の扶養親族」欄に記載 |
| 16歳以上19歳未満 | 62万円以下 (136万円以下) |
○ | B欄に記載(チェックは不要) |
| 19歳以上23歳未満 | 62万円以下 (136万円以下) |
○ | B欄に記載(「特定扶養親族」にチェック) |
| 19歳以上23歳未満 | 62万円超100万円以下 (136万円超174万円以下) |
○ | B欄に記載(「特定親族」にチェック)+特定親族特別控除申告書を提出 |
| 19歳以上23歳未満 | 100万円超123万円以下 (174万円超197万円以下) |
× | B欄には記載しない(年末調整では特定親族特別控除申告書を提出。確定申告で適用することも可能) |
| 23歳以上70歳未満 | 62万円以下 (136万円以下) |
○ | B欄に記載(チェックは不要) |
| 70歳以上 | 62万円以下 (136万円以下) |
○ | B欄に記載(老人扶養親族欄の、「同居老親等」か「その他」のいずれかにチェック) |
-
※令和8年11月30日以前に支払う給与の月次源泉徴収では、改正前の基準を使用します。
※「給与収入のみの場合」の金額は、所得金額調整控除や特定支出控除の適用がある場合には異なることがあります。
※住民税の扶養親族等の所得要件は、所得税と適用時期が異なります。住民税は、令和8年中の所得を基礎とする令和9年度分から、改正後の要件(合計所得金額62万円以下)が適用されます。
源泉控除対象配偶者との違い
源泉控除対象配偶者と源泉控除対象親族は、名称が似ているものの、対象者が異なる別の区分です。前者は配偶者、後者は配偶者以外の親族を対象とし、源泉控除対象親族の定義からは配偶者が明示的に除かれています。そのため、対象者は重ならず、一方が他方を含む関係でもありません。
一方、どちらも給与所得者の扶養控除等(異動)申告書に記載する点は共通しています。扶養控除等申告書は年末調整のためだけの書類ではなく、その年最初に給与の支払を受ける日の前日までに提出し、毎月の源泉徴収税額を決めるために使う書類です。源泉徴収税額表の甲欄で参照する「扶養親族等の数」は、源泉控除対象配偶者と源泉控除対象親族の合計数です。申告書では、源泉控除対象配偶者をA欄、源泉控除対象親族をB欄に記載します。
給与所得者の扶養控除等(異動)申告書のA欄・B欄
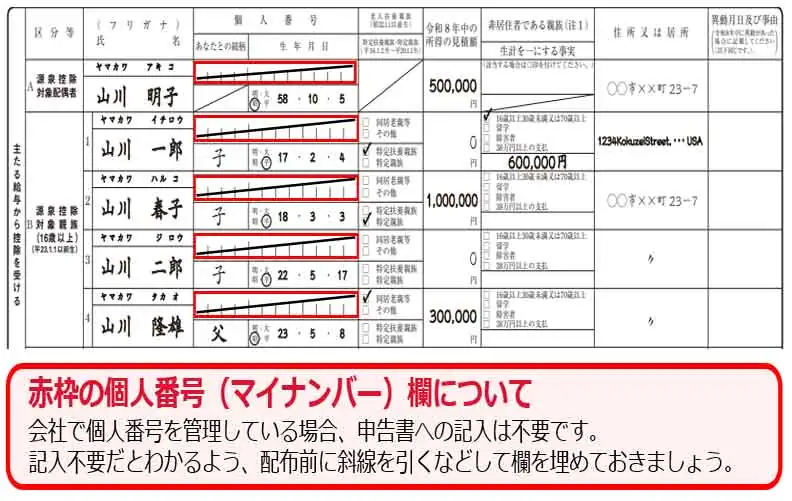
-
参考:国税庁「令和8年分 給与所得者の扶養控除等(異動)申告書」より一部引用・加工し作成
なお、申告書には配偶者や扶養親族等の個人番号(マイナンバー)の記載欄がありますが、事業所で個人番号を記載した帳簿を備えていれば、記入を省略できます。特定個人情報の管理の観点から、申告書には個人番号を記入させず、会社で別途管理する運用が一般的です。この場合、記入例のように配布前に斜線を引くなどして、記入が不要な欄だとひと目でわかるようにしておくとよいでしょう。
源泉控除対象配偶者について、詳しくはこちらの記事で解説しています。
控除対象扶養親族との違い
控除対象扶養親族と源泉控除対象親族では、対象となる人の範囲が異なります。
控除対象扶養親族は、原則として16歳以上の扶養親族を指す区分です。一方、源泉控除対象親族には、控除対象扶養親族に加え、合計所得金額が62万円超100万円以下である一定の特定親族も含まれます。
つまり、控除対象扶養親族は、源泉控除対象親族に含まれる区分の1つです。前述した要件では、①が控除対象扶養親族に当たります。
特定扶養親族と特定親族の違い
同じく扶養控除が関係する概念として、特定扶養親族と特定親族の違いも押さえておきましょう。いずれも、19歳以上23歳未満の親族が対象ですが、その親族の所得水準によって区分が変動します。
合計所得金額が62万円以下であれば特定扶養親族に該当し、62万円超123万円以下であれば特定親族に該当します。「給与所得者の扶養控除等申告書」の書式では、源泉控除対象親族の記載欄(B欄)にチェックボックスがあり、特定扶養親族または特定親族のいずれかを指定する形式が導入されています。
なお、扶養親族に求められる合計所得金額の要件は年間62万円以下であるため、特定親族は要件から外れ、扶養控除の対象外となります。加えて、障害者控除の対象からも外れます。
なぜ源泉控除対象親族という区分ができたのか
新設された理由として、年末調整に加えて毎月の源泉徴収でも特定親族特別控除を反映させる目的が挙げられます。
特定親族特別控除は令和7年度税制改正にて創設され、同年の所得税から適用が始まりました。19歳以上23歳未満の大学生年の親族は、親が扶養控除を受けられるよう、アルバイト収入を一定額以下に抑える就業調整を行うことがあります。特定親族特別控除は、こうした就業調整を緩和するために設けられた控除です。親族の合計所得金額が扶養親族の要件を超えても、一定の範囲内であれば所得に応じて段階的に控除を受けられます。
しかし制度が開始した令和7年分では、特定親族特別控除を受けられるのは年末調整のときでした。毎月の源泉徴収では特定親族を「扶養親族等の数」に含められないため、月々の給与からは控除がない前提で所得税が差し引かれ、年末調整でまとめて精算する形となっていました。そこで、控除の効果を毎月の給与の手取り額にも反映させるため、令和8年分からは、給与所得者の扶養控除等申告書のB欄の記載区分が「控除対象扶養親族」から「源泉控除対象親族」となりました。これにより、合計所得金額が100万円以下の特定親族を「扶養親族等の数」に含めて、毎月の源泉徴収税額を計算できるようになりました。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
【令和8年】所得要件62万円の適用までの流れ
令和8年度税制改正により、扶養親族等の合計所得金額の要件は、従来の58万円以下から62万円以下へ引き上げられました。この改正は2026年(令和8年)12月1日に施行され、令和8年分以後の所得税に適用されます。
ただし、令和8年11月までの月次の源泉徴収事務には変更がありません。12月1日以後に支払う給与や令和8年分の年末調整、令和9年1月以後の源泉徴収では、それぞれ適用する基準や使用する税額表が異なります。時期ごとに求められる対応は、以下の表のとおりです。
| 時期 | やること |
|---|---|
| 令和8年11月まで | 給与の源泉徴収事務に変更点はなし。 令和8年分源泉徴収税額表を使用し、扶養親族等の数は改正前の所得要件(58万円以下)で数える。 改正で新たに要件を満たす親族は扶養親族等の数に含めない。 |
| 令和8年12月1日以後に支払う給与 | 扶養親族等の所得要件の改正(上限62万円)を適用。 新たに対象となる親族について扶養控除等(異動)申告書を提出する。 ※異動申告書には「異動月日及び事由」欄に「令和8年12月1日改正」などと記載する。 ※合計所得58万円超62万円以下の19歳以上23歳未満の親族は、令和8年12月から「特定親族」ではなく「特定扶養親族」(扶養控除63万円)に該当することとなるため、「給与所得者の扶養控除等申告書」のチェック欄を付け替え、異動申告書を回収する。 |
| 令和8年12月1日以後に行う年末調整 | 改正後の基礎控除額と「年末調整等のための給与所得控除後の給与等の金額の表」を使用して年調年税額を計算し、すでに源泉徴収した税額との差額を精算する。 |
| 令和9年1月1日以後に支払う給与 | 「令和9年分源泉徴収税額表」を使用する。 |
令和8年12月1日以後に支払う給与からは、引き上げ後の所得要件が適用されます。改正によって新たに扶養親族等の要件を満たす親族がいる場合は、扶養控除等(異動)申告書を提出します。また、令和8年分の年末調整では、改正後の基礎控除額や給与所得控除額、扶養親族等の所得要件に基づいて年調年税額を計算し、それまでに源泉徴収した金額との過不足を精算します。
なお、令和8年分の扶養控除等申告書は令和8年12月の改正後も記載する事項に変更はありません。ただし、事前に配布・印刷済みの用紙は、裏面の説明が改正前の内容になっていることがあります。申告内容を確認する際は、改正後の所得要件に基づいて判定しましょう。
-
参照:国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」Q1-1・Q2-1・Q2-4
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
給与計算・年末調整での取り扱い
月次の給与計算業務や年末調整業務の際に、各種控除の適用や申告書の提出処理を進めるためのポイントを紹介します。
扶養親族等の数の算定式
月ごと、日ごとの源泉徴収税額を算出する際は、「扶養親族等の数」を算定して、「給与所得の源泉徴収税額表」を参照します。扶養親族等の数は、以下の計算で導き出します。
扶養親族等の数=源泉控除対象配偶者の数+源泉控除対象親族の数
令和7年分まで用いられていた「源泉控除対象配偶者+控除対象扶養親族」の計算式から一新されました。また、以下の加算ルールも存在します。
- 給与所得者本人が以下の条件に該当するごとに1人加算
-
- 障害者(特別障害者を含む)
- 寡婦
- ひとり親
- 勤労学生
- 同一生計配偶者や扶養親族(16歳未満も含む)が、いずれかに該当するごとに1人加算
-
- 障害者(特別障害者を含む)
- 同居特別障害者
16歳未満の人は、源泉控除対象親族には含まれません。ただし、障害者に該当する場合は、16歳未満でも扶養親族等の数に1人加算します。つまり、源泉控除対象親族に当たるかどうかと、障害者として加算するかどうかは、別々に判定します。
-
参照:国税庁「令和8年分 年末調整のしかた Ⅳ 令和9年分の給与の源泉徴収事務」P.45
特定親族特別控除を受けるための手続き
年末調整で特定親族特別控除を受けるには、扶養控除等申告書とは別に「給与所得者の特定親族特別控除申告書」を提出します。控除を受ける場合は、特定親族の所得区分にかかわらず提出しなければなりません。
この申告書は、「基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書」という兼用様式です。年末調整の際は、該当する従業員に特定親族特別控除申告書の欄へ記入してもらいます。個人番号(マイナンバー)欄については、前段の扶養控除等申告書と同様、記入を省略できます。
なお、2026年(令和8年)分は、前年分から申告書の様式が変更されています。記入・回収の際は、以下の令和8年分の様式を参照しましょう。
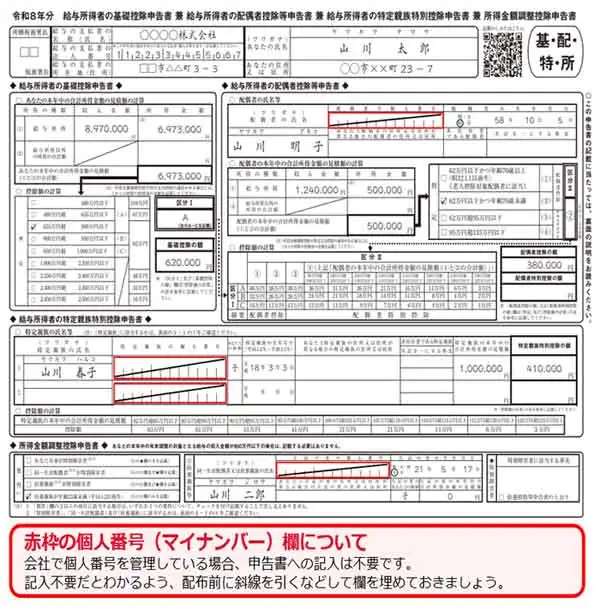
-
参考:国税庁「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」より一部引用・加工して作成
従たる給与・国外居住親族の場合の注意点
複数の事業所から給与を受け取っている場合、扶養控除等申告書を提出している勤務先から受け取る給与が「主たる給与」、それ以外の勤務先から受け取る給与が「従たる給与」となります。従たる給与については、原則として源泉徴収税額表の乙欄を使用します。また、「従たる給与についての扶養控除等申告書」が提出されている場合は、源泉徴収簿の「従たる給与から控除する源泉控除対象配偶者と源泉控除対象親族の合計数」欄に、その合計人数を記入します。
また、国外居住親族を源泉徴収税額の計算における「扶養親族等の数」に算入できるのは、以下に該当し、扶養控除等申告書に必要書類が添付または提示されている場合に限られます。
- 16歳以上30歳未満または70歳以上
- →親族関係書類を添付または提示
- 30歳以上70歳未満
-
- 留学により国内に住所・居所を有しなくなった人
→親族関係書類と留学ビザ等書類を添付または提示 - 障害者
→親族関係書類を添付または提示 - 生活費または教育費に充てるため、年間38万円以上の支払を受けている人
→親族関係書類を添付または提示
- 留学により国内に住所・居所を有しなくなった人
なお、年末調整で国外居住親族について扶養控除等の適用を受ける際は、送金関係書類の提出または提示が必要です。30歳以上70歳未満の親族について、年間38万円以上の支払を要件として扶養控除を受ける場合は、38万円送金書類を提出または提示します。
-
参照:国税庁「No.2520 2か所以上から給与をもらっている人の源泉徴収」
参照:国税庁「国外居住親族に係る扶養控除等の適用について」
社会保険上の扶養との違い
社会保険にも「扶養」の概念がありますが、当記事で紹介している源泉控除対象親族は、所得税上の扶養です。所得税と社会保険で区分が異なるため、扶養の判定基準等も異なります。
例えば、所得税の扶養は、親族の合計所得金額で判定します。一方、社会保険上の扶養は今後1年間の年間収入の見込み額によって判定します。加えて、通勤手当や失業給付など、所得税非課税となる収入も計算に加えるのが社会保険上の扶養認定基準です。そのため、所得税法上は源泉控除対象親族に該当する親族であっても、社会保険の扶養からは外れるケースが起こり得ます。
健康保険の被扶養者認定では、2025年(令和7年)10月1日以降、被保険者の配偶者を除く19歳以上23歳未満の親族について、年間収入要件が「130万円未満」から「150万円未満」に引き上げられました。なお、収入以外の認定要件や必要書類など、具体的な取り扱いについては、加入している保険者に確認しましょう。
-
参照:日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」
税制上の扶養と社会保険上の扶養の違い、対象となる範囲や手続きについて、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
適用で迷いやすいポイント
給与計算や年末調整の実務において、各種控除の適用で迷いやすいポイントと、処理を誤りやすいポイントを紹介します。控除の適用は従業員の納税額に影響するため、確実に確認しておくと安心です。
扶養控除等申告書に記載できない特定親族でも、年末調整で控除を受けられる
扶養控除等申告書に記載できる特定親族の合計所得は、62万円超100万円以下です。この場合は、扶養控除等申告書への記載に加えて、年末調整の際に特定親族特別控除申告書も提出します。
一方、合計所得金額が100万円超123万円以下の特定親族は、扶養控除等申告書に記載できず、毎月の源泉徴収税額にも控除が反映されません。ただし、年末調整の際に「給与所得者の特定親族特別控除申告書」を提出すれば、特定親族特別控除を受けられます。該当する従業員には、年末調整で申告書を提出するよう周知しましょう。
同じ親族について重複して控除を受けることはできない
同じ親族について、複数の人が重複して特定親族特別控除を受けることはできません。2人以上の人の特定親族に該当する親族がいる場合、その親族は、いずれか1人の特定親族にのみ該当するものとされます。
例えば、共働き夫婦に19歳以上23歳未満の子がおり、その子が特定親族に該当していても、父と母の双方が同じ子について特定親族特別控除を受けることはできません。控除を受けられるのは、父母のいずれか一方です。
その他の配偶者控除や扶養控除も同様に、同じ親族について複数人による控除の重複は不可です。
-
参照:国税庁「No.1177特定親族特別控除」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
給与計算担当者の実務チェックリスト
年末調整の実務で気をつけたいポイントを紹介します。所得区分や添付書類など、親族の状況によって対応が異なるため、チェックリスト形式で確認すると手続きを整理しやすくなります。後半では、令和8年度税制改正を踏まえたポイントもまとめています。
年末調整で特に注意すべきポイント
年末調整は、申告書等の配布、従業員による記入・提出、記入内容の確認、年税額の計算・精算という流れで進むのが一般的です。以下のチェックリストは、この流れに沿って並べています。スムーズに業務を進められるよう、各段階で該当する項目を確認しましょう。
-
- 従業員に配布する「給与所得者の扶養控除等申告書」の様式・記載例が対象年分の最新版であるか
- 合計所得金額100万円超123万円以下の特定親族がいる人に、特定親族特別控除申告書を年末調整で提出するよう周知したか
- 特定親族がいる従業員から特定親族特別控除申告書(兼用様式)を回収したか
- 国外居住親族の親族関係書類・送金関係書類・留学ビザ等書類が揃っているか
- 19歳以上23歳未満の親族の「特定扶養親族」「特定親族」のチェックが所得区分と一致しているか
- 16歳未満の扶養親族が「住民税に関する事項」欄に記載されているか
- 給与システムが源泉控除対象親族の区分に対応しているか
- 特定親族に障害者控除を誤って適用していないか
- 翌年1月から、翌年分の源泉徴収税額表に切り替える準備ができているか
令和8年分の年末調整で特に注意すべきポイント
税制改正の内容を踏まえ、令和8年分の年末調整では以下のポイントもチェックしましょう。
-
- 11月までの月次計算に12月改正分を混ぜていないか
- 合計所得金額58万円超62万円以下の19歳以上23歳未満の親族を、12月から特定扶養親族に付け替えたか
- 異動申告書の「異動月日及び事由」欄に「令和8年12月1日改正」と記載したか
- 扶養控除等申告書の裏面の注意事項ではなく、改正後の所得要件(62万円以下)で判定しているか
- 配偶者や特定親族の合計所得金額を、改正後の給与所得控除(最低保障額74万円)で計算しているか
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
源泉控除対象親族を正しく理解し、給与計算の負担を減らそう
源泉控除対象親族は、2026年(令和8年)分の給与所得者の扶養控除等申告書にて新設された区分です。特定親族特別控除を適用するうえで、毎月の源泉徴収にも控除を反映させられます。今後の税制改正によっては、源泉控除対象親族の対象範囲や、申告書様式に変更が生じる場合も想定されるため、給与計算担当者はその都度国税庁の最新資料を確認することが求められます。
源泉控除対象親族をはじめ、扶養に関する区分や所得要件は、令和7年度・令和8年度と2年続けて改正されています。令和9年からは源泉徴収税額表も新しくなります。また、令和9年1月からは防衛特別所得税が創設され、所得税とあわせて源泉徴収することになります。ただし、復興特別所得税の税率が引き下げられるため合計税率は2.1%のまま変わらず、源泉徴収税額の計算方法に変更はありません。源泉徴収や年末調整のルールは例年見直されるため、今後の改正にも対応しやすい体制を整えておくと安心です。
「弥生給与 Next」は、各種控除申告書のWeb配布・回収や年税額の自動計算、源泉徴収票などの法定調書の自動作成に対応しています。給与計算・年末調整業務の効率化を検討している企業さまは、ぜひ導入をご検討ください。
-
※本記事は2026年10月9日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
16歳未満の子どもは源泉控除対象親族になりますか
16歳未満の子は、源泉控除対象親族には含まれません。源泉控除対象親族に該当する親族のうち、①「控除対象扶養親族」は16歳以上の親族が対象であり、②「所得者と生計を一にする親族」は19歳以上23歳未満の親族が対象であるためです。
16歳未満の子については、給与所得者の扶養控除等申告書では「16歳未満の扶養親族」欄に情報を記載します。正しい記入欄を確認しましょう。
大学生の子どもの所得が年の途中で基準を超えたらどうなりますか
源泉控除対象親族に該当するかどうかは、その時点までの累計所得ではなく、その年の合計所得金額の見積額で判定します。
年の途中で19歳以上23歳未満の子どもの見積額が62万円を超えても、100万円以下であれば、特定親族として引き続き源泉控除対象親族に該当します。ただし、特定扶養親族から特定親族へ区分が変わるため、扶養控除等申告書のチェック欄を修正し、会社に提出する必要があります。
見積額が100万円を超えることが明らかになった場合は、源泉控除対象親族の対象外となるため、速やかに扶養控除等(異動)申告書の記載内容を修正し、会社へ提出します。なお、合計所得金額が100万円超123万円以下であれば、扶養控除等申告書のB欄には記載できませんが、年末調整で特定親族特別控除申告書を提出することで、特定親族特別控除を受けられます。
2026年(令和8年)分・2027年(令和9年)分は、給与所得控除の最低保障額が74万円です。そのため、給与収入のみの場合、合計所得金額100万円は給与収入174万円に相当します。
-
参照:国税庁「No.1410 給与所得控除」
控除対象扶養親族と源泉控除対象親族はどちらを使えばよいですか
給与計算や年末調整の実務での目的に応じて使い分けが変わります。
控除対象扶養親族は、年末調整や確定申告など、扶養控除の金額そのものを計算する場面で使う区分です。一方の源泉控除対象親族は、毎月の源泉徴収事務において、源泉徴収税額表を参照する際に用いる「扶養親族等の数」を知りたい場合に活用できます。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
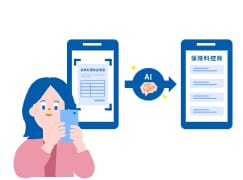
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者税理士法人古田土会計
社会保険労務士法人古田土人事労務
中小企業を経営する上で代表的なお悩みを「魅せる会計事務所グループ」として自ら実践してきた経験と、約3,000社の指導実績で培ったノウハウでお手伝いさせて頂いております。
「日本で一番喜ばれる数の多い会計事務所グループになる」
この夢の実現に向けて、全力でご支援しております。
解決できない経営課題がありましたら、ぜひ私たちにお声掛けください。必ず力になります。