【2026年最新】年末調整は退職者も対象?例外となるパターンもわかりやすく紹介
更新
年末調整は、従業員の年間所得にもとづいて所得税の過不足を精算する手続きです。対象となるのは、原則として12月31日時点で会社に在籍している従業員ですが、12月31日より前に退職した人についても、状況によっては年末調整の対象となることがあります。対象とならない場合は、退職者本人が確定申告をして所得税の過不足を精算します。
本記事では、退職者に対して会社が行う年末調整の基本的なルールや、病気などによる例外的な取り扱い、確定申告との違いや関係性についてわかりやすく解説します。源泉徴収票の取り扱いや紛失時の対応など、よくある質問もまとめていますので、ぜひ参考にしてください。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
年末調整は退職者も対象?
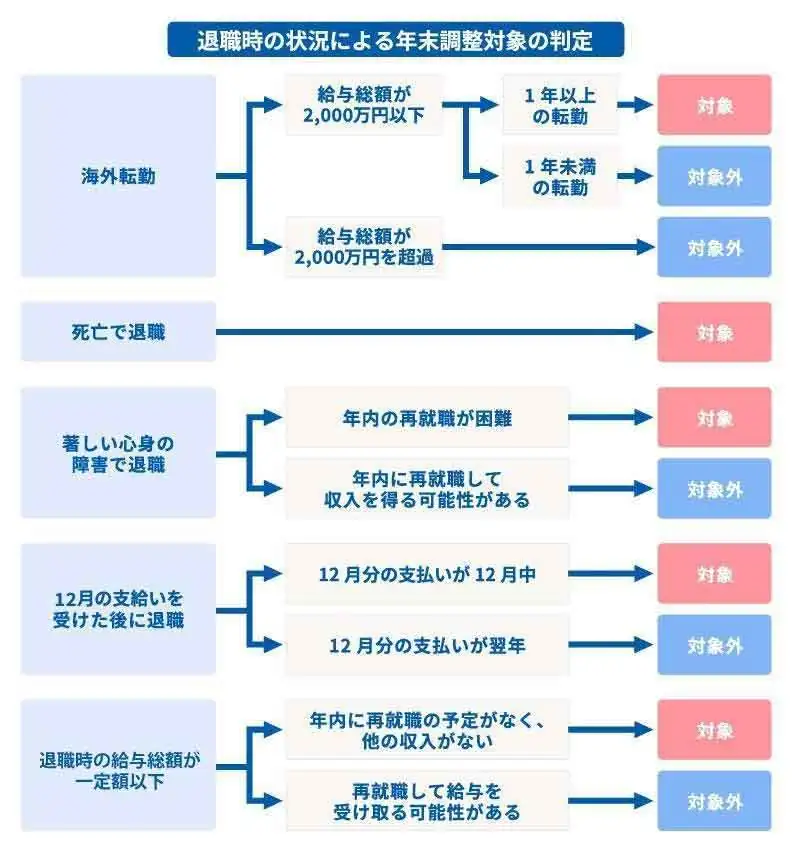
年末調整の対象となるのは、原則として12月31日時点で会社に在籍している従業員です。年の途中で退職した人は基本的に対象外ですが、一定の条件を満たす場合には例外的に対象となるケースがあります。これらの例外については、次の項目で詳しく解説します。
なお、年末調整の対象かどうかにかかわらず、源泉徴収票は退職者が確定申告の際に使うものです。そのため、会社は退職者に対して源泉徴収票を交付する義務があります。
また、図中の「給与総額が一定額以下」という基準は年分によって異なります。2025年(令和7年)分は123万円、2026年(令和8年)分は136万円が目安です。この基準の考え方については後述します。
源泉徴収票の交付時期について、詳しくはこちらの記事で解説しています。
-
参照:国税庁「No.2665 年末調整の対象となる人
 」
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
例外として退職者の年末調整を行うパターン
通常、年末調整は12月まで勤務する従業員が対象ですが、退職者でも例外的に行われる場合があります。国税庁は、年の中途で年末調整を行う対象者として次の5つを挙げています。ここでは、それぞれのパターンを解説します。
海外支店等への転勤などで非居住者となった人
海外支店等への転勤などにより非居住者となった人は、年の中途で行う年末調整の対象となります。
海外勤務が1年未満の見込みの場合は、日本の居住者とみなされ、引き続き通常の年末調整の対象です。一方、1年以上の見込みの場合は非居住者扱いとなり、出国日までに支払われる給与について年末調整を行います。出国後に支給される給与は、年末調整の対象外です。
なお、2026年(令和8年)度の税制改正(基礎控除の引き上げなど)は、2026年(令和8年)12月1日に施行されます。そのため、同年11月30日以前に出国して年末調整を行った人には、改正後の控除が適用されません。改正後の控除の適用を受けるには、出国後に納税管理人を通じて更正の請求、または確定申告をすることになります。
1年間に支払うべきことが確定した給与の総額が2,000万円を超える人は、そもそも年末調整の対象となりません。これは非居住者かどうかにかかわらず適用される全体的な要件で、海外転勤者であっても給与総額が2,000万円を超える場合は対象外です。
-
参照:国税庁「No.2665 年末調整の対象となる人」
参照:国税庁「法第190条《年末調整》関係」
参照:国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)について」
死亡によって退職した人
従業員が死亡により退職した場合でも、その年に支払われた給与は年末調整で所得税を精算します。会社には、死亡退職者に対して年末調整を行い、給与所得の源泉徴収票を作成・交付する義務があります。なお、遺族が準確定申告を行うこともあります。
ただし、2026年(令和8年)11月30日以前に死亡退職し、その時点で会社が年末調整を行った場合は、改正の施行前にあたるため、改正後の控除(基礎控除の引き上げなど)は適用されません。遺族が改正後の控除の適用を受けるには、別途、準確定申告(または更正の請求など)を行うことになります。
また、死亡日以降に支払期日が到来する給与は相続財産として扱われるため、年末調整の対象には含めず、源泉徴収票にも記載しません。通常のケースとは異なる扱いとなるため、事前の確認が望まれます。
-
参照:国税庁「No.2665 年末調整の対象となる人」
参照:国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)について」
著しい心身の障害のために退職し、年内の再就職が見込めない人
病気やけが、または精神疾患などにより退職した際、年内の再就職が困難と見込まれる場合は、その退職者は例外的に年末調整の対象となります。ただし、年内に再就職して給与を受け取る可能性がある場合は対象外となり、確定申告で精算します。
対応にあたっては、本人の申告や会社側の独断で判断するのではなく、医師の診断書や就労が困難であることを示す客観的な資料をもとに、慎重に判断することが求められます。
12月に支給される給与等の支払いを受けた後に退職した人
年末調整の対象かどうかは、退職日が12月末かどうかではなく、12月中に実際に給与の支払いを受けているかで判断されます。そのため、12月中の給与支給後に退職する従業員は、基本的に年末調整の対象です。例えば、12月10日に最終給与を受け取り、その後12月31日付で退職したケースなどが該当します。このように、その年の給与所得が確定しており、年内に追加の支払いがないと判断されるため、会社は年末調整の実施が求められます。
ただし、退職日が12月末であっても、12月分の給与が翌年1月に支払われる場合は、12月支給分(11月度)までで年末調整が行われ、翌年1月に支払われる12月分は年末調整の対象外となります。
給与の総額が一定額以下で年内に再就職して給与を受け取る見込みのない人
パートタイマーやアルバイトなどの退職者で、年内に再就職の予定がなく、その年の給与総額が一定額以下の場合は、年末調整の対象に含まれます。これは、年内に他の勤務先から給与の支払いを受ける見込みがないことが前提で、再就職して給与を受け取る可能性がある場合は対象外です。
この一定額は、給与所得控除の最低保障額と基礎控除の特例加算を含まない本則の金額を合計した水準で設定されており、年分によって金額が異なります。
-
- 2025年(令和7年)分:123万円以下(給与所得控除の最低保障額65万円+基礎控除の本則58万円)
- 2026年(令和8年)分:136万円以下(給与所得控除の最低保障額74万円+基礎控除の本則62万円)
2026年(令和8年)分の基準となる136万円は、すべての人が確実に受けられる給与所得控除の最低保障額74万円と、基礎控除の本則62万円を合計した金額です。基礎控除には、合計所得金額に応じた特例加算(最大42万円)があり、これを含めると所得税がかからない給与収入の上限は最大178万円まで広がります。
ただし、特例加算の金額は合計所得金額に応じて変わるため、給与以外の所得の有無によっては加算額が異なることがあり、退職の時点で確実に見込める金額とはいえません。そのため、退職者が年末調整の対象となるかどうかの基準では、特例加算を含めない136万円を用います。特例加算まで受けられる人は、確定申告で所得税の過不足を精算します。
-
参照:国税庁「No.2665 年末調整の対象となる人」
参照:国税庁「令和8年分 年末調整Q&A」
参照:国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
年末調整をしない退職者は確定申告の対象?
年の途中で退職し、年末調整が行われなかった場合でも、所得税の過不足の精算は求められます。そのため、多くの場合は、退職者本人が確定申告を行います。確定申告は会社が行う年末調整と異なり、個人が税務署に所得と税金を申告する手続きです。ここでは、退職後の再就職の有無に分けて、確定申告の要否を解説します。
年内に再就職する退職者の場合
年末調整の前に退職した従業員が年内に再就職し、給与所得を得た場合、年末調整を行うのは再就職先の会社です。そのため、退職時には速やかに源泉徴収票を交付し、再就職先の年末調整に支障が出ないよう対応することが求められます。
ただし、年末間際に入社した場合などで、扶養控除等申告書や保険料控除証明書といった書類がそろわないと、年末調整が行われず、退職者自身で確定申告する場合があります。
中途入社従業員の年末調整について、詳しくはこちらの記事で解説しています。
年内に再就職しない退職者の場合
年の途中で退職し、年内に再就職せず年末調整が行われていない場合は、退職者自ら確定申告の手続きを行います。会社で年末調整が行われていないため、その年の所得税の過不足が正確に精算されていないことがあるからです。
確定申告は退職者本人が行うため、会社側からはその旨を案内し、確定申告に使う源泉徴収票を退職時に交付しましょう。
2026年(令和8年)中に退職した人については、還付を受けられる可能性にも留意しましょう。2026年(令和8年)1月から11月の月次給与は、改正前の源泉徴収税額表に基づいて所得税が源泉徴収されています。(改正後の控除の引き上げが反映されるのは2026年(令和8年)12月の年末調整で、月次の源泉徴収への反映は2027年(令和9年)1月からです)そのため、年末調整を受けずに退職した場合は所得税を納め過ぎていることが多く、確定申告をすることで還付を受けられる場合があります。
なお、納め過ぎた所得税の還付を受けるための確定申告(還付申告)は、退職した年の翌年1月1日から5年以内です。
-
参照:国税庁「No.1910 中途退職で年末調整を受けていないとき」
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
退職者の年末調整はパターンに合わせて適切に対応しよう
退職者の年末調整は、在籍期間や再就職の有無などによって対応が異なり、正確な判断と事務処理が求められます。特に2026年(令和8年)分からは、基礎控除の本則が62万円に、給与所得控除の最低保障額が74万円(本則69万円に、令和8年・令和9年分限定の特例措置5万円を上乗せ)に引き上げられ、所得税がかからない給与収入の上限(課税最低限)は178万円へと変わります。これに伴い、退職者が年末調整の対象となる給与総額の基準も、2025年(令和7年)分の123万円から、2026年(令和8年)分は136万円へと更新されます。退職者の年末調整には、こうした控除額や課税最低限の最新の内容を正しく反映して、適切に対応しましょう。
さらに、2026年(令和8年)は、税制改正による所得税計算の複雑化と、国税システムの更改(KSK2)にともなう源泉徴収票などの様式の刷新が重なり、人事・給与担当者の事務負担が増えやすい年です。実務に即した適切な対応をとることで、税務署からの問い合わせや従業員との行き違いを防げます。
こうした対応をスムーズに進めるには、クラウド給与計算ソフト「弥生給与 Next」の活用が効果的です。最新の法令に即した自動計算に加え、年末調整の対象者の判定や源泉徴収票の発行、マイナンバー管理、Web給与明細の配信にも対応しています。退職者を含めた幅広い従業員の給与・年末調整業務を効率よく進めたい企業様は、導入をご検討ください。
-
※本記事は2026年8月5日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
よくあるご質問
退職者から源泉徴収票の再発行を求められたら?
紛失などで退職者から源泉徴収票の再発行を求められる場合があります。会社側に再発行の法的義務はありませんが、可能な限り再発行に応じることが望ましいでしょう。
再発行に応じない場合、退職者が「源泉徴収票不交付の届出書」を税務署に提出することがあり、税務署から会社へ問い合わせや税務調査が入る場合があります。
退職者の源泉徴収票はいつまでに発行する?
退職者に交付する源泉徴収票には、所得税法で定められた交付期限があります。原則として、途中退職者の場合は退職後1か月以内に発行し、郵送または手渡しで交付します。速やかに発行できるようにしておきましょう。
また、給与所得のほかに退職所得がある場合は、別途、退職所得の源泉徴収票も発行します。この退職所得の源泉徴収票については、2026年(令和8年)1月1日以降、税務署長への提出範囲が見直されました。従来は受給者が法人の役員である場合にのみ提出が必要でしたが、役員以外の一般従業員も含む「すべての居住者」に拡大されています。あわせて、老齢一時金(確定拠出年金法の老齢給付金として支給される一時金)に係る「退職所得の受給に関する申告書」については、会社での保存期間が7年から10年に延長されています。
なお、2026年(令和8年)9月の国税システムの更改(KSK2)により、源泉徴収票はA4サイズへと様式が変わり、識別番号や二次元コードの追加など、運用面でも見直しが行われます。
退職所得の源泉徴収票について詳しくは、以下の記事で解説しています。
-
参照:国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(Q3-3)
退職者の年末調整では住民税の手続きも必要ですか?
年末調整は、所得税および復興特別所得税の精算手続きであり、住民税の精算は含まれません。住民税は前年の所得に基づいて課税されます。
退職時には、「給与所得者異動届出書」を市区町村に提出し、特別徴収から普通徴収などへ切り替える手続きを別途行います。
-
参照:東京都主税局「個人住民税(特別徴収)の事務手引き」
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
「弥生給与 Next」で給与・勤怠・労務をまとめてサクッとデジタル化
弥生給与 Nextは、複雑な人事労務業務をシームレスに連携し、効率化するクラウド給与サービスです。
従業員情報の管理から給与計算・年末調整、勤怠管理、保険や入社の手続きといった労務管理まで、これひとつで完結します。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。
この記事の監修者税理士法人古田土会計
社会保険労務士法人古田土人事労務
中小企業を経営する上で代表的なお悩みを「魅せる会計事務所グループ」として自ら実践してきた経験と、約3,000社の指導実績で培ったノウハウでお手伝いさせて頂いております。
「日本で一番喜ばれる数の多い会計事務所グループになる」
この夢の実現に向けて、全力でご支援しております。
解決できない経営課題がありましたら、ぜひ私たちにお声掛けください。必ず力になります。