【2026年最新】中途入社の従業員も年末調整を行う?提出書類や源泉徴収票の書き方を解説
更新
年末調整は、その年に納めた所得税の過不足を年末に精算する手続きです。ほとんどの従業員が対象になる一方、年の途中で入社した従業員について自社で年末調整を行うにあたり、何か特別な対応が必要かどうか、判断に迷う担当者もいるでしょう。
本記事では、中途入社があった場合の年末調整の取り扱い、対象となるケース・対象外となるケース、必要書類、源泉徴収票の書き方などを解説します。さらに、2026年(令和8年)度税制改正による控除額の変更点や、特定親族特別控除の創設に伴う書類・様式の変更点も併せて解説します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
中途入社の従業員も年末調整の対象になる
中途入社の従業員も、状況によっては自社での年末調整の対象です。まずは対象となる基本的な考え方を確認したうえで、対象外となる具体的なケースを紹介します。
中途入社で年末調整の対象になる人
1年の途中で入社し、当年末まで勤務している従業員は年末調整の対象です。会社は毎月の給与から所得税・復興特別所得税を概算で源泉徴収しており、その合計額は従業員が本来納付すべき年税額と一致しないことがあります。この過不足を精算する手続きが年末調整です。
年末調整では、当該従業員のその年の給与総額と、源泉徴収済みの所得税・復興特別所得税の額を正確に把握します。入社前に他社で給与の支払いを受けていたかを確認したうえで、前職がある場合は源泉徴収票をもとに給与・所得税・社会保険料の金額を確認し、自社分と合算して年末調整を行う流れです。
たとえば、7月に前職を退職して8月に自社へ入社した従業員であれば、前職分の1〜7月の給与と、自社分の8〜12月の給与を併せた1年分をもとに所得税額を計算します。所得税は超過累進税率で計算する仕組みのため、前職分を含めた年間の給与総額をもとに計算しないと正しい税額が算出できない点に注意しましょう。
前職の源泉徴収票は退職後1か月以内に発行される決まりのため、入社後早めに提出を案内しておくと年末調整の準備を進めやすくなります。給与計算の担当者は、提出された前職の源泉徴収票の内容を自社の給与データと照合し、支払金額や控除額が正しく転記されているかを併せて確認しておきましょう。
給与計算システムを利用している場合は、前職分の情報を入力することで、自社分とあわせた年税額を自動的に計算できます。従業員から回収した前職の源泉徴収票は、年末調整後も一定期間保管しておくことが望ましい書類です。
基礎控除や扶養控除は、入社月にかかわらずその年分の全額が適用され、給与支給月のみの月割計算は行いません。なお、令和8年分(2026年分)は令和8年度税制改正により基礎控除(合計所得489万円以下で最大104万円)や給与所得控除(最低保障額74万円)が引き上げられていますが、中途入社の従業員でも入社月にかかわらずその年分の控除が全額適用される点は共通です。
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし
 」
2025年(令和7年)分は基礎控除が最大95万円、給与所得控除の最低保障額が65万円だったため、前年の資料と見比べる際は年分を混同しないように注意しましょう。このように、2025年(令和7年)分と2026年(令和8年)分では基礎控除・給与所得控除の水準が異なるため、前職の源泉徴収票がどちらの年分のものかを確認することが求められます。
中途入社で年末調整の対象にならない人
中途入社した従業員の多くは年末調整の対象となる一方で、年末調整の対象とならないケースもあります。ここでは、その具体的なケースについて解説します。
年間の給与の額が2,000万円を超える人
年間の給与額が2,000万円を超える人は、扶養控除等申告書を提出していても、会社は年末調整を行えません。所得税法第190条で、その年に支払うことが確定した給与等の金額が2,000万円以下である人に対して年末調整を行うと定められているためです。年間の給与額が2,000万円を超える場合は、従業員本人が確定申告を行います。
-
参照:e-Gov法令検索「所得税法 第190条」
参照:国税庁「中途就職者で就職前の会社が支払った給与等を合計すると2,000万円を超える場合の源泉徴収票の記載方法」
ここでいう「年間の給与額」は、当年中に前職で支給された給与と自社から支給した給与を合算した金額です。たとえば、前職での給与収入が800万円、自社での給与収入が1,300万円だった場合は、合計2,100万円となり年末調整の対象から外れます。この場合、前職分の給与を合算して源泉徴収票に記載する必要はありません。自身で確定申告を行う従業員に対しても、会社は源泉徴収票を発行する決まりです。会社役員や高額の賞与を受け取る従業員などが該当しやすいため、心当たりがある場合は入社時にあらかじめ前職分の給与額を確認しておきましょう。
確定申告の際は、前職・自社それぞれの源泉徴収票を添付書類として提出します。給与計算の担当者としては、対象となる従業員に年末調整の対象外である旨を早めに案内し、確定申告に必要な源泉徴収票の発行時期などを併せて伝えておくとスムーズです。
給与収入の見込みが2,000万円に近い従業員がいる場合は、年の途中でも早めに人事・給与担当間で情報を共有しておくと、対応の準備を進めやすくなります。
なお、所得税の年末調整の対象外であっても、住民税は別途、市区町村において課税される仕組みです。該当する従業員には、確定申告の相談先として税務署や税理士の案内をしておくと安心です。
源泉徴収について徴収猶予や還付を受けた人
災害により住宅や家財が一定の被害に遭った場合、災害の発生した年の合計所得金額が1,000万円以下であれば、災害減免法により所得税・復興特別所得税の軽減・免除を申請できます。給与所得者の場合、所得税および復興特別所得税は勤務先の会社に源泉徴収されますが、これらの徴収猶予や還付の措置を受けられます。減免措置を受ける従業員がいる場合は、会社の年末調整ではなく従業員本人が確定申告をしなければなりません。
-
参照:国税庁「No.1902 災害減免法による所得税の軽減免除」
減免措置が適用される災害には、震災・風水害・冷害・落雷・雪害などの自然災害のほか、火災や害虫などの生物による異常災害なども含まれます。このような災害が発生した場合は、従業員の被害状況を確認するとよいでしょう。
前職での源泉徴収票がない人
年末調整は、通常、その年の12月31日時点で在籍している会社で行われます。当年中に前職など他社から給与を受けていた場合は、1年間の正確な給与総額を把握するために前職の源泉徴収票を提出してもらいます。源泉徴収票が手元にない場合は、本人に前職へ再発行を依頼するよう案内しましょう。
前職の会社が倒産しているなど、なんらかの事情で源泉徴収票が発行されない場合は、給与額を正確に確認できないため年末調整を実施できません。従業員本人が確定申告を行います。
中途入社で年末調整前に退職した人
原則として、年末調整は12月31日時点で在籍する会社が実施するため、中途入社した年の年末を迎える前に退職した従業員は自社の年末調整の対象外です。この場合は退職した本人が確定申告を行うことになります。そのため、退職した従業員には、確定申告などの手続きで使用する源泉徴収票を発行しましょう。
最初の給与の支払いが翌年の1月になる人
12月に入社した場合など、最初の給与の支払いが翌年1月となるケースでは、年末調整の対象となる年に給与の支払いがないため、年末調整は不要です。年末調整はその年の1月1日から12月31日までの給与収入について所得税・復興特別所得税の納付額を調整する手続きです。たとえば2027年(令和9年)1月に支払われる給与は、2026年(令和8年)分の年末調整には含まれません。
年末調整の対象となる給与がない場合は、「本人が前職に年末調整を依頼する」「本人が確定申告を行う」の2通りの対応が基本です。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
中途入社の従業員に年末調整手続きで提出してもらう書類
年末調整に必要な書類は複数あります。その年に中途入社した従業員については、会社が書類やデータを持っていないケースが少なくないため、本人から早めに提出してもらうことが大切です。ここでは、中途入社の従業員の年末調整を行う際に使用する書類について確認しましょう。
1. 源泉徴収票
当年中に前職など他社からの給与収入がある場合は、その収入も含めて年末調整を行うため、本人から前職発行の源泉徴収票を提出してもらいましょう。源泉徴収票には、前職の給与収入・納付した所得税額・控除額などが記録されています。前職の源泉徴収票は、給与・控除に関する情報を正確に把握するための基本的な書類です。
源泉徴収票が手元にない場合は、前職に再発行を依頼してもらうように従業員に依頼しましょう。当年中に複数回転職している場合は源泉徴収票が複数枚になるため、すべての書類の提出を確認したうえで、全給与収入を基に年末調整の手続きを進めるとよいでしょう。
源泉徴収票とは何かについて、詳しくはこちらの記事で解説しています。
2. 国民年金・国民健康保険料の支払証明書
年末調整の対象年に納めた社会保険料は、全額を所得控除できます。中途入社前に学生やフリーランスとして国民年金保険料等※を納めていた従業員は、控除証明書など、その保険料または掛金の金額を証する書類を提出してもらいましょう。
※国民年金保険料等とは、国民年金法の規定により被保険者として負担する国民年金の保険料および国民年金基金の加入者として負担する掛金をいいます。
前職で社会保険料を納めていた場合は、前職の源泉徴収票の「社会保険料等の金額」欄で確認します。前職を離職してからの期間が長い場合は、国民健康保険料や国民年金保険料を納付した可能性があります。国民健康保険料は控除証明書の税務署提出は不要ですが、年末調整のために金額を正確に把握しておきたい場合は、市区町村の納付証明書や振込を証明できる書類を従業員に提出してもらい、納付額を確認しましょう。
社会保険料控除について、詳しくはこちらの記事で解説しています。
3. 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書
「基礎控除」「配偶者(特別)控除」「特定親族特別控除」「所得金額調整控除」の4種類の控除を申告できる兼用様式です。基本的に全従業員が提出する書類のため、中途入社の従業員にも忘れずに配布し、提出してもらいましょう。提出期限は、保険料控除申告書と同じくその年の最後の給与の支払日の「前日まで」です。他の申告書と併せて配布・回収すると効率的です。
特定親族特別控除は、例えば親と同居する大学生などの子どもが、アルバイトなどで収入を増やすと扶養控除の対象から外れてしまう、いわゆる「年収の壁」への対応として2025年(令和7年)に創設された制度で、2026年(令和8年)分も継続して適用されます。
特定親族とは、生計を一にする年齢19歳以上23歳未満の親族(配偶者・青色事業専従者等を除く)で、合計所得金額が62万円超123万円以下(給与収入のみなら136万円超197万円以下)の人をいい、その合計所得金額に応じて最大63万円を控除する制度です。
特定親族の所得が62万円以下であれば、特定親族特別控除ではなく扶養控除(特定扶養親族)の対象です。控除額は所得金額に応じて段階的に変わる仕組みで、所得が低いほど控除額は大きくなります。
-
参照:国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」
所得金額調整控除は、給与収入850万円超で23歳未満の扶養親族がいる場合などに適用される控除で、該当する場合は同じ用紙の該当欄に併せて記入してもらいます。配偶者控除・配偶者特別控除も同じ様式内で申告する項目で、本人の合計所得金額が1,000万円以下で対象となる配偶者がいる場合が適用条件です。
-
参照:国税庁「No.1411 所得金額調整控除」
参照:国税庁「No.1195 配偶者特別控除」
基礎控除申告書の書き方について、詳しくはこちらの記事で解説しています。
4. 給与所得者の保険料控除申告書
従業員が当年中に支払った生命保険料・地震保険料・小規模企業共済等掛金・社会保険料などの保険料控除を申告する書類です。
提出期限はその年の最後の給与の支払日の「前日まで」です。年内最後の給与日は他の従業員と同じタイミングになることが多いため、中途入社の従業員にも同じタイミングで記入用の書類を配布すれば問題ありません。
保険料控除申告書について、詳しくはこちらの記事で解説しています。
5. 給与所得者の扶養控除等(異動)申告書
扶養控除を申告するために提出する書類で、扶養親族の有無にかかわらず、年末調整を行う全従業員に記入してもらいます。提出期限は、その年の最初の給与支給日の「前日まで」です。中途入社の従業員は、入社後最初の給与支払日の「前日まで」に回収しましょう。この申告書の記載内容は毎月の給与計算における源泉徴収税額の算定にも使用されるため、入社後できるだけ早く回収しておくと、通常の給与計算もスムーズに進められます。
なお、特定親族特別控除の創設に併せて、2026年(令和8年)分以後の扶養控除等申告書は様式が変更され、2025年(令和7年)分までの「控除対象扶養親族」の記載が「源泉控除対象親族」の記載に変わりました。特定親族が扶養親族とは別の区分として集計されるようになったことが、この名称変更につながっています。
扶養控除等(異動)申告書の書き方について、詳しくはこちらの記事で解説しています。
-
参照:国税庁「令和8年分以後の給与の源泉徴収事務における留意事項」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
中途入社した従業員の年末調整での源泉徴収票の書き方
中途入社した従業員の源泉徴収票も、基本的な記載内容は他の従業員とほぼ同様です。ただし、「中途就・退職」欄では「就職」に「1」を記載し、中途入社した日付を記入します。
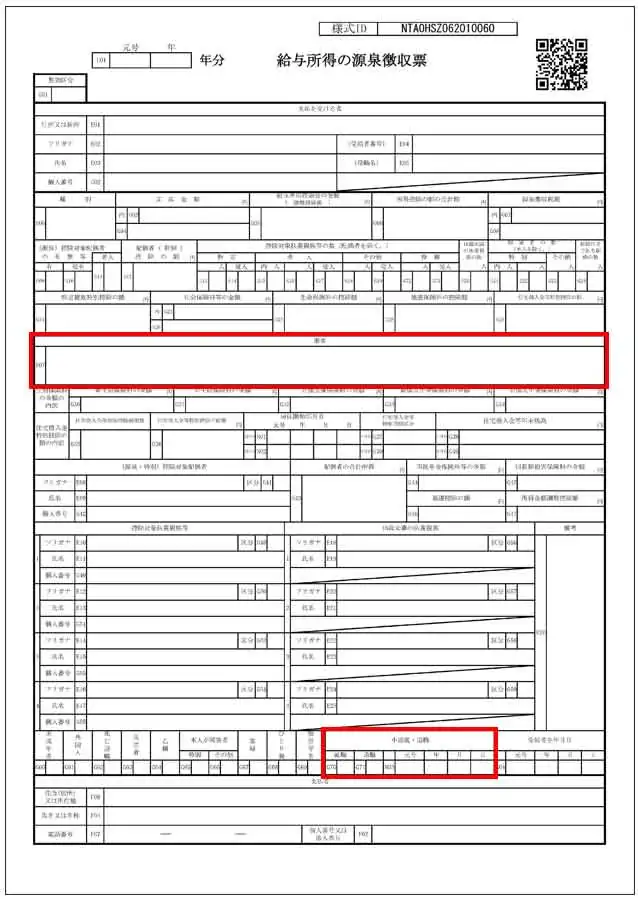
-
参考:国税庁「給与所得の源泉徴収票」をもとに作成
給与・賞与の支払金額や所得控除の金額などは、前職の収入分を考慮したうえで自社分と合算して記入する形です。支払金額欄には前職分と自社分を合算した1年分の総額を、源泉徴収税額欄にはそれぞれの源泉徴収税額を合算した金額を記入します。記載内容は、前職からの提出書類と突き合わせながら正確に記入しましょう。
社会保険料等の金額欄や生命保険料の控除額欄についても、同様に前職分と自社分を合算した金額を記入します。
源泉徴収票の中段付近にある摘要欄には、前職に関する以下の内容を記載しましょう。
-
- 前職において当年中に支払いを受けた給与・賞与などの金額
- 前職において源泉徴収された所得税額および復興特別所得税額
- 前職において控除された社会保険料の金額
- 前職の勤務先(社名)や所在地
- 前職を離職した年月日
源泉徴収票の様式は、2025年(令和7年)と2026年(令和8年)に続けて変更されています。ただし、変更の内容はそれぞれ異なります。
1つ目は、記入する項目の追加です。2025年(令和7年)12月1日以後に支払う給与の源泉徴収票は、特定親族特別控除の創設に併せて様式が変更され、「特定親族特別控除の額」欄や、控除対象扶養親族等の数のうち特定親族の数を記載する「特親」欄が追加されました。2026年(令和8年)分の年末調整でもこの様式を使用します。
「特親」欄には対象となる特定親族の人数を、「特定親族特別控除の額」欄にはその年分の控除額の合計を、それぞれ基礎控除申告書の記載内容と一致させて転記します。この記載内容は、本人が提出した基礎控除申告書等の記載内容と齟齬がないよう、確認しておくと安心です。中途入社の従業員の書類作成時も最新の様式を使用しましょう。
特定親族に該当する扶養親族がいない従業員の場合は、「特親」欄や「特定親族特別控除の額」欄への記載は不要で、他の従業員と同じ記載方法のままで差し支えありません。摘要欄と中途就・退職欄の記載方法自体は、これまでと変わりません。
2つ目は、用紙のレイアウトの変更です。2026年(令和8年)9月の国税システムの更改(KSK2)にともない、書面で税務署に提出する法定調書の様式が変わりました。こちらは記入する内容が変わったのではなく、提出された書類を機械で読み取りやすくするためのレイアウトの見直しです。上図がこの新しい様式で、様式IDや二次元コードが加わっています。
あわせて、税務署への源泉徴収票の提出についても変わります。2027年(令和9年)1月1日以降は「源泉徴収票のみなし提出の特例」により、市区町村に給与支払報告書を提出すると、税務署にも給与所得の源泉徴収票を提出したものとみなされます。従業員への交付はこれまでどおり行います。中途入社した従業員についても扱いは同じです。
-
参照:国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」
源泉徴収票の書き方全般について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
中途入社の従業員の年末調整を正しく手続きしよう
当年中に自社から給与が支払われている場合、中途入社の従業員も他の従業員と同様に年末調整の対象です。年間の給与額などによっては対象にならない点を押さえたうえで、対象となる従業員には必要書類を期日までに提出してもらいましょう。
年末調整をスムーズに進めるには、「弥生給与 Next」の導入がおすすめです。毎月の給与計算に加え勤怠管理や労務管理も行え、年末調整の複雑な計算も自動処理できます。各種控除申告書の回収や管理もスムーズに実施でき、給与計算業務の正確性や効率性を高められます。
-
※本記事は2026年8月3日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
中途入社の従業員も年末調整での還付を行う?
中途入社の従業員について、前職での収入に対して所得税・復興特別所得税を多く納めていた場合は、現職である自社で年末調整を行ったうえで過納分の還付を行います。
中途入社の従業員が前職で年末調整をしていたら?
前職で年末調整を済ませた後に自社に入社し、その年のうちに給与の支払いがなかったケースでは、年末調整は不要です。前職と自社の両方で当年中の給与支給がある場合は、前職分と合算して年末調整を行います。
年末調整手続きでは退職所得の源泉徴収票も提出してもらう?
退職所得は分離課税の対象で、給与所得とは別に所得税を計算するため、年末調整の対象外です。前職を離職する際に得た退職所得の源泉徴収票は、年末調整時に提出してもらわなくても差し支えなく、提出があった場合は本人に返却しましょう。
離職時に「退職所得の受給に関する申告書」を前職に提出している場合は、基本的に本人の確定申告は不要です。提出していない場合は、退職金額に対して20.42%の税率で源泉徴収され、過納分があれば本人が確定申告を行うことで還付を受けられることを押さえておきましょう。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
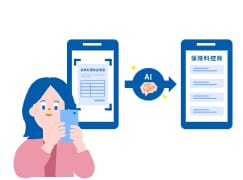
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者税理士法人古田土会計
社会保険労務士法人古田土人事労務
中小企業を経営する上で代表的なお悩みを「魅せる会計事務所グループ」として自ら実践してきた経験と、約3,000社の指導実績で培ったノウハウでお手伝いさせて頂いております。
「日本で一番喜ばれる数の多い会計事務所グループになる」
この夢の実現に向けて、全力でご支援しております。
解決できない経営課題がありましたら、ぜひ私たちにお声掛けください。必ず力になります。