法人成り後の個人事業、廃業届の提出は必要?書類・期限・書き方を解説
更新


この記事でわかること
【廃業届の要否と提出期限】
個人事業のすべてを法人に引き継ぎ廃業する場合は原則として個人事業の廃業届の提出が必要です。提出期限は廃業した年分の確定申告期限までです。
【必要な届出書類と書き方】
廃業届のほか、青色申告を取りやめる届出書、従業員がいた場合は給与支払事務所等の廃止届出書、都道府県税事務所への個人事業税の廃業等申告書なども提出が必要です。
【廃業後に必要な手続きと注意点】
廃業届の提出後も、廃業した年分の個人事業の確定申告は別途必要です。売掛金や在庫など資産の引き継ぎにも注意が必要です。
法人成り(法人化)に伴い、それまで行っていた個人事業のすべてを法人に引き継いで廃業する場合は、原則として廃業届(個人事業の開業・廃業等届出書) の提出が必要です。
また廃業に伴う手続きはほかにもあり、提出すべき書類や期限、書き方を押さえておけば、スムーズに廃業でき、続く法人事業に集中できます。
法人設立ワンストップサービスを利用して、オンラインで登記申請も可能。
個人事業主から法人成りを予定している方にもおすすめです。
【無料】はじめてでもカンタン・安心な「会社設立」の書類作成はこちらをクリック
法人成り後、個人事業の廃業届は提出が必要?
法人化に伴い、個人事業のすべてを法人に引き継いで廃業する場合は、原則として廃業届(個人事業の開業・廃業等届出書)の提出が必要です。
なぜなら法人の設立登記が完了しても、税務署は自動的に個人事業の廃業を認識するわけではないためです。廃業届を提出せずに放置すると、税務署は個人事業が継続しているとみなし、確定申告の案内が届き続けるなど不都合が生じる場合があります。
廃業届の提出が不要なケースもある
一方で、「複数事業のうち一部のみを法人化する」など、個人事業を継続する場合は、廃業届の提出は原則として不要です。ただし、一部を法人化したことでその事業を個人では行わなくなる場合には、廃業届に一部の事業だけを廃止する旨を記載して税務署に提出する必要があります。例えば飲食業と小売業を行っている個人が小売業だけ完全に法人化する場合には一部廃止の旨を届け出ます。
また、個人事業を継続させた方がメリットが大きい場合も、「廃業しない」という選択肢があがります。
法人成り後も個人事業を廃業しないメリット・デメリットや、手続きの内容、廃業する/しないの判断基準等については、以下の記事を併せて参考にしてください。
-
※参照:国税庁「廃業する場合」
【無料】はじめてでもカンタン・安心な「会社設立」の書類作成はこちらをクリック
法人成り時に必要な届出書類一覧
法人成りに伴いそれまで行っていた個人事業を廃業する場合、廃業届のほか、青色申告をしていた場合は取りやめ届出書、消費税の課税事業者だった場合は事業廃止届出書、従業員を雇っていた場合は給与関連の届出など、該当するものを漏れなく提出する必要があります。
| 書類名 | 対象者 | 提出先 | 提出期限 |
|---|---|---|---|
| 個人事業の開業・廃業等届出書 |
法人成りに伴い個人事業を廃業する人 | 税務署 | 廃業の事実があった日の属する年分の確定申告期限まで |
| 所得税の青色申告の取りやめ届出書 |
青色申告をしていた人 | 税務署 | 取りやめようとする年分の確定申告期限まで |
| 消費税の事業廃止届出書 |
消費税の課税事業者・インボイス発行事業者だった人 | 税務署 | 事由が生じた場合、速やかに |
| 給与支払事務所等の廃止届出書 |
従業員・専従者に給与を支払っていた人 | 税務署 | 廃止の事実があった日から1か月以内 |
| 個人事業税の廃業等申告書 | 個人事業税の納税義務があった人 | 都道府県税事務所 | (東京都の例)廃止の日から10日以内に申告書を提出、別途1か月以内に個人事業税の申告が必要 |
個人事業の開業・廃業等届出書
法人化に伴い、これまで行っていた個人事業を廃止したことを税務署に届け出るための基本となる書類です。提出先は納税地の所轄税務署で、提出方法には窓口、郵送、e-Taxがあります。
所得税の青色申告の取りやめ届出書
青色申告をしていた個人事業主が、青色申告をやめる場合に提出する書類です。廃業届を出しても自動的に取りやめになるわけではないため、廃業届と併せて提出しておくのが一般的です。
青色申告の取りやめ届出書の書き方に関しては、以下の記事で詳しく解説しています。
-
※参照:国税庁「A1-9 所得税の青色申告の取りやめ手続」
消費税の事業廃止届出書(該当する場合)
消費税の課税事業者だった個人事業主(課税事業者選択をしていた人、基準期間の課税売上高が1,000万円超だった人、インボイス発行事業者だった人のいずれか)は、廃業に伴い「事業廃止届出書」の提出が必要です。
この書類は、インボイス発行事業者が事業を続けながら登録だけ取りやめる場合に提出する「登録取消届出書」とは別の書類です。
提出期限は「事由が生じた場合、速やかに」となっているため、廃業手続きとして忘れずに準備・提出するようにしましょう。
-
※参照:国税庁「D1-14 事業廃止届出手続」
-
※参照:国税庁「D1-70 適格請求書発行事業者の登録の取消しを求める旨の届出手続」
給与支払事務所等の廃止届出書(従業員がいた場合)
従業員や事業専従者に給与を支払っていた個人事業主は、廃業に伴い「給与支払事務所等の開設・移転・廃止届出書」も提出しましょう。提出先は給与支払事務所等の所在地の所轄税務署で、提出期限は廃止の事実があった日から1か月以内です。
個人事業税の廃業等申告書(都道府県税事務所)
個人事業税は都道府県税のため、国税の廃業届とは別に、都道府県税事務所への申告が必要です。
個人事業税の廃業等申告書は、国税(税務署)向けの廃業届(個人事業の開業・廃業等届出書)とは提出先・期限が異なります。
例えば東京都の場合、「廃止の日から10日以内」に事業開始(廃止)等申告書を提出し、年の中途で廃業した場合は別途「廃止の日から1か月以内」に個人事業税の申告が必要です。
提出期限・要件は自治体により異なるため、お住まいの都道府県税事務所の規定を確認しましょう。
-
※参照:東京都主税局「個人事業税」
【無料】はじめてでもカンタン・安心な「会社設立」の書類作成はこちらをクリック
廃業届の提出期限とタイミング
廃業届の提出期限は、事業の開始等の事実があった日の属する年分の確定申告期限まで(土・日曜日・祝日等に当たる場合は、これらの日の翌日が期限)です。
法人成りに伴う個人事業の廃業の場合、廃業日は法人設立日に揃えるのが一般的ですが、個人名義の契約が残っている場合や個人から法人への在庫の引き継ぎが必要な場合などは多少前後することもあります。
廃業日はいつにする?
廃業日は法人の設立日に揃えるのが一般的ですが、必ずしも同日でなければならないわけではありません。
ただし廃業日が法人設立日より前になる場合は、許認可の引き継ぎが間に合わず、どちらの名義でも営業できない空白期間が生じるリスクがあります。
また実際の廃業日が法人設立日より後になる場合は、個人事業と法人が併存する期間の経理処理が煩雑になりやすいのがデメリットです。
なお、法人の社会保険(厚生年金・健康保険)の新規適用届は、設立日から5日以内に提出が必要なため、廃業日を設立日から大きく離しても社会保険面でのメリットはありません。
個人事業の廃業と法人設立のタイミングに迷う場合は、税理士に事前に相談することをおすすめします。弥生の「税理士紹介ナビ」なら、法人化に伴う相談先として最適な税理士・会計事務所を無料で紹介してもらえます。
【無料】はじめてでもカンタン・安心な「会社設立」の書類作成はこちらをクリック
廃業届の書き方・提出方法
廃業届の主な記載項目は屋号、納税地、廃業の事由、廃業日等です。提出先は所轄税務署で、窓口、郵送(業務センター宛※)、e-Taxで提出できます。
-
※令和8年7月10日から、全国の税務署で内部事務のセンター化が実施されています。申告書・申請書等を郵送で提出する場合は、所轄税務署ではなく、住所地などを管轄する国税局の業務センター宛に郵送してください(業務センターへの直接持参はできません)。e-Taxで提出する場合は、従来どおり所轄税務署宛に送信します。詳しくは国税庁「税務署の内部事務のセンター化について」をご覧ください。
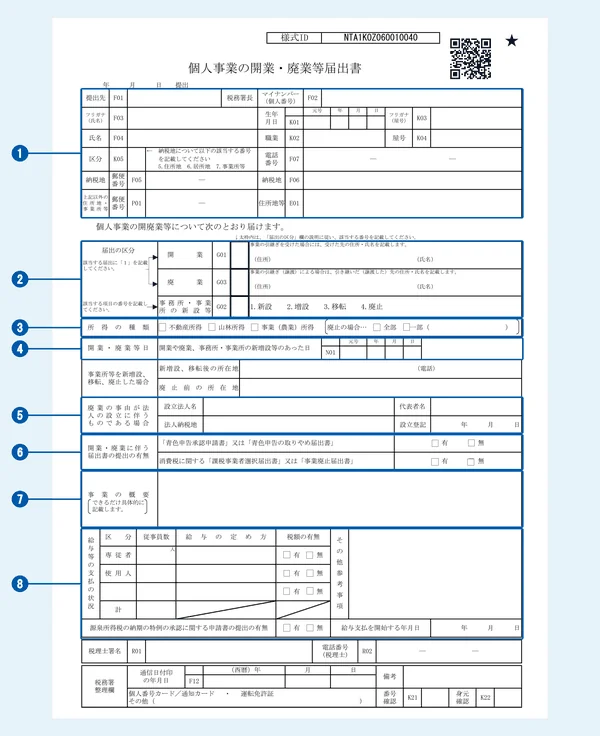
廃業届の主な記載項目
 」
-
①基本情報(提出先・氏名・住所・屋号・職業など)
上部には、提出先の税務署名や提出日のほか、氏名・生年月日・納税地(住所)・屋号・職業といった基本情報を記載します。納税地の「区分」欄には、住所地・居所地・事業所等のいずれかに該当する番号(5・6・7のいずれか)を記入してください。屋号は個人事業主であれば未記入でも問題ありません。
-
②届出の区分
「届出の区分」欄では、「廃業」の枠に1と記入します。ここで見落としやすいのが、その右側にある「事業の引継ぎ(譲渡)による場合は、引き継いだ(譲渡した)先の住所・氏名を記載します」という注記です。法人成りの場合、個人で行っていた事業を新しく設立した法人に引き継ぐ場合には、新設した法人の住所と名称を記載します。
-
③所得の種類・廃止の範囲
「所得の種類」欄では、該当する所得区分(事業所得など)にチェックを入れます。個人事業のすべてを法人に引き継いで完全に廃業する場合は「全部」を、一部の事業だけを法人化し残りは個人事業として続ける場合は「一部」にチェックし、カッコ内に廃止する事業の内容を書きます。
-
④開業・廃業等日
「開業・廃業等日」欄には、実際に事業を廃止した日(廃業日)を記載します。法人の設立日に揃えるのが一般的です。
-
⑤廃業の事由が法人の設立に伴うものである場合
様式の中ほどには、「廃業の事由が法人の設立に伴うものである場合」という記載欄があります。ここには、設立した法人の名称(設立法人名)、代表者名、法人の納税地、そして設立登記を行った年月日を記載します。法人成りによる廃業であることを税務署に明確に伝えられる欄なので、記入漏れのないようにしましょう。
-
⑥開業・廃業に伴う届出書の提出の有無
この欄では、「青色申告承認申請書」又は「青色申告の取りやめ届出書」、消費税に関する「課税事業者選択届出書」又は「事業廃止届出書」について、それぞれ提出するかどうかを「有」「無」のチェックで示します。「法人成り時に必要な届出書類一覧」で紹介した書類のうち、自分に該当するものがあれば「有」にチェックし、別途その書類も提出しましょう。
-
⑦事業の概要
「事業の概要」欄には、行っていた事業の内容をできるだけ具体的に記載します。例えば「飲食店の経営」「Webデザインの受託制作」のように、第三者が読んで事業内容がイメージできる書き方を心がけましょう。ただし廃業時には記載しなくても差し支えありません。
-
⑧給与等の支払の状況 等
従業員や専従者を雇用していた場合は、この欄に区分(専従者・使用人)ごとの人数、給与の定め方(月給・日給等)、源泉徴収すべき税額の有無を記載します。併せて「源泉所得税の納期の特例の承認に関する申請書の提出の有無」も確認しましょう。従業員・専従者がいなかった場合は、この欄への記載は不要です。
提出先・提出方法
廃業届は、納税地を所轄する税務署へ窓口持参・郵送※・e-Taxのいずれかの方法で提出できます。e-Taxで提出する場合は本人確認書類の提示・添付が不要なため便利です。
-
※令和8年7月10日から、全国の税務署で内部事務のセンター化が実施されています。申告書・申請書等を郵送で提出する場合は、所轄税務署ではなく、住所地などを管轄する国税局の業務センター宛に郵送してください(業務センターへの直接持参はできません)。e-Taxで提出する場合は、従来どおり所轄税務署宛に送信します。詳しくは国税庁「税務署の内部事務のセンター化について」をご覧ください。
【無料】はじめてでもカンタン・安心な「会社設立」の書類作成はこちらをクリック
廃業届を提出した後に必要な手続き
廃業届を提出して終わりではなく、個人事業の最後の確定申告や資産の引き継ぎなど、併せて対応すべき手続きがあります。
個人事業の最後の確定申告
廃業届を提出しても、廃業した年分の所得については個人事業主として最後の確定申告を行わなければなりません。「廃業届の提出=個人事業の申告義務の終了」ではない点に十分注意しましょう。
また、最後の確定申告が完了するまでは、個人事業側の会計・確定申告ソフト(やよいの青色申告 オンラインなど)を解約しないようにしましょう。
やよいの青色申告 オンラインに関しては、最後の確定申告で個人所得が確定し、税務署からの確認・修正指示等がないことを確認した後に更新停止手続きを行いましょう。途中で解約するとログインできずデータ確認もできなくなります。
やよいの青色申告 オンラインご契約のお客さまで、法人向けクラウド会計ソフト「弥生会計 Next」への切り替えをご検討中の方は、以下のガイドを併せて参考にしてください。具体的な移行スケジュールを紹介しています。
売掛金・在庫など資産の引き継ぎの注意点
売掛金は個人事業主としての収入にあたるため、廃業後に入金があった場合でも、最後の確定申告に含めて申告しなければなりません。
一方売掛金を法人側の債権として引き継ぐ(取引先への請求を法人名義に切り替える)場合は、取引先への通知や承諾など債権譲渡の手続きが必要です。
棚卸資産(商品)や車両・備品等の減価償却資産を法人に引き継ぐ場合は、原則として時価(棚卸資産はその時の通常の販売価格、固定資産は中古市場などでの取引価格など)を基準に引き継ぐ必要があり、無償または著しく低い価額で引き継ぐと「みなし譲渡課税」の対象になるリスクがあります。いずれも簿価とは必ずしも一致しないので、資産を引き継ぐときの金額設定には注意が必要です。
-
※参照:国税庁「No.3105 譲渡所得の対象となる資産と課税方法」
銀行口座・許認可・社会保険の切り替え
個人名義の事業用口座や許認可、社会保険についても、法人成りに合わせて切り替え手続きが必要です。法人の代表者は原則として社会保険(厚生年金保険・健康保険)への加入義務が生じますので、忘れずに手続きを行いましょう。
-
※参照:日本年金機構「適用事業所に関すること」
【無料】はじめてでもカンタン・安心な「会社設立」の書類作成はこちらをクリック
法人成りに伴う個人事業の廃業は早めに手続きを済ませよう
廃業届をはじめとする届出書類は期限が決まっているため、法人成りが決まったら早めに手続きを進めましょう。
廃業届・青色申告の取りやめ届出書・消費税の事業廃止届出書・給与支払事務所等の廃止届出書・個人事業税の廃業等申告書など、自分に必要な書類を再確認し、計画的に準備を進めるのが大切です。
また、廃業届を提出後も、最後の確定申告が必要です。誤って確定申告ソフトを解約してしまわないよう、十分注意しましょう。
法人成りに伴う個人事業の廃業手続きで迷う場合は、税理士に相談するのが確実です。その際は弥生の「税理士紹介ナビ」をぜひご活用ください。
【無料】はじめてでもカンタン・安心な「会社設立」の書類作成はこちらをクリック
よくあるご質問
廃業届を出し忘れるとどうなりますか?
廃業届を出さなくても罰則はありませんが、提出されないと税務署は個人事業が継続しているものとみなします。そのため確定申告のお知らせが届き続けるなどの不都合が生じます。出し忘れに気づいた時点で速やかに届出を行いましょう。
廃業届はe-Taxで提出できますか?
はい、開業届と同様、廃業届もe-Taxを使えばオンラインで提出できます。本人確認書類の提示・添付も不要になるため便利です。
個人事業を一部だけ残す場合も廃業届は必要ですか?
複数事業のうち一部のみを法人化し、残りを個人事業として続ける場合は、一部の廃業として届出を行います。ただし個人事業と法人を併存させるにはデメリットもあるため、自身の状況に合わせて判断する必要があります。 詳しくは「法人成り後に個人事業を廃業しないとどうなる?メリット・デメリットと手続き上の注意点」を併せて参考にしてください。
個人事業の廃業日と法人設立日をずらしてもいいですか?
揃えておくのが無難といえるでしょう。必ずしも同日にする必要はありませんが、空白期間や重複期間が生じると税務・社会保険の扱いが複雑になるためです。ただし、このためには書類上の廃業日を合わせるだけではなく、実際に個人事業を廃止した日を記載できるようにスケジュールをしっかりと組みましょう。詳しくはこちらを参考にしてください。
【無料】はじめてでもカンタン・安心な「会社設立」の書類作成はこちらをクリック
この記事の監修者渋田貴正(税理士、司法書士、行政書士、社会保険労務士)
税理士、司法書士、社会保険労務士、行政書士。
1984年富山県生まれ。東京大学経済学部卒。
大学卒業後、大手食品メーカーや外資系専門商社にて財務・経理担当として勤務。
在職中に税理士、司法書士、社会保険労務士の資格を取得。2012年独立し、司法書士事務所開設。
2013年にV-Spiritsグループに合流し税理士登録。現在は、税理士・司法書士・社会保険労務士として、税務・人事労務全般の業務を行う。
著書『はじめてでもわかる 簿記と経理の仕事 ’21~’22年版』