【2027年分から適用】青色申告75万円控除はいつから?2026年中にやるべき準備と対応スケジュール
更新

令和8年度税制改正により、個人事業主の節税効果が高い青色申告特別控除が見直されました。最大65万円控除に加え、要件を満たすことで最大75万円の控除区分が新設されます。
「75万円はいつからはじまる?」「適用要件は?どうしたら受けられる?」と気になる方も多いでしょう。適用が始まるのは2027年分(令和9年分・2028年に行う確定申告)からです。
最大75万円控除は「優良な電子帳簿」もしくは「請求書データ等の自動連携(デジタルシームレス)」の対応とe-Taxによる電子申告などの要件を満たすことが必要です。
最大75万円控除の要件の1つ「優良な電子帳簿」は、2027年1月1日から全取引を優良な電子帳簿に対応したソフトで記録しておく必要があります。つまり2026年に事業者である場合、2027年になってから準備するのでは、間に合わない可能性があります。
本記事では、青色申告75万円控除の適用時期や必要な要件、事前届出の注意点、2026年中に行うべき具体的な準備と対応スケジュールまでわかりやすく解説します。早めの準備を進め、確実に最大75万円の控除を獲得しましょう。
日付や金額などを入力するだけで、確定申告に必要な帳簿や申告書類が完成します
初年度無料ですべての機能が使用できます。
e-Taxも製品から直接できるので、自宅からかんたんに確定申告が可能です
【個人事業主におすすめ】無料から使える弥生のクラウド青色申告ソフト
青色申告特別控除とは? |税制改正での2027年分からの変更点も解説
青色申告特別控除とは、青色申告で確定申告を行う個人事業主が、所得金額から一定額を差し引ける制度です。控除額の分だけ課税所得が下がるため、所得税や住民税の負担を軽減できます。
令和8年度税制改正により、この控除額の区分と要件が大きく見直されました。2027年(令和9年)分から青色申告特別控除は「75万円」「65万円」「10万円」の3段階となり、上限は最大75万円に引き上げられます。
最も大きな変更点は、65万円以上の控除にe-Tax(電子申告)が必須となることです。複式簿記で記帳して貸借対照表を添付していても、書面(紙)で提出した場合の控除額は最大10万円まで引き下げられます。
青色申告特別控除を受けるための申請書
青色申告特別控除の適用を受けるには、まず青色申告者であることが前提です。青色申告を行うには、あらかじめ「所得税の青色申告承認申請書」を管轄の税務署へ提出し、青色申告の承認を受ける必要があります。
提出期限は、原則として青色申告をしようとする年の3月15日までです。その年の1月16日以後に新たに開業した場合は、事業開始日から2か月以内が期限となります。一度青色申告の承認を受ければ、取りやめの手続きをしない限り翌年以降も青色申告を続けられます。
確定申告には白色申告と青色申告がありますが、白色申告には特別控除の制度がありません。青色申告には、青色申告特別控除のほかにもさまざまな税制上の特典があるため、白色申告より節税面で有利です。
青色申告承認申請書については、以下の記事で詳しく解説しているので参考にしてください。
2027年分以降の青色申告特別控除の区分
2027年分(2028年に行う確定申告)からは青色申告特別控除の控除額は、「75万円」「65万円」「10万円」の3段階に変わります。
| 特別控除額 | 帳簿 | 要件 |
|---|---|---|
| 最大75万円 | 複式簿記 | 65万円の要件+①~②のいずれか ⓵優良な電子帳簿保存(訂正削除履歴) ②請求書等のデータの自動連携(デジタルシームレス保存) |
| 最大65万円 | 複式簿記 | 貸借対照表と損益計算書+期限内申告+e-Taxによる電子申告 |
| 最大10万円 | 複式簿記 | 書面での申告 |
| 最大10万円(※) | 簡易帳簿(簡易簿記) | ・事業所得もしくは不動産所得に係る前々年の収入が1,000万円以下(事業所得及び不動産所得がある場合はいずれも1,000万円以下)の納税者 ・事業としての規模に満たない不動産所得者もしくは山林所得者 |
- ※前々年分の事業所得または不動産所得の収入金額が1,000万円を超える場合は適用対象から除外
- ※不動産所得に関しては、収入金額が1,000万円超の場合でも、「事業的規模」の方のみ控除対象外。「業務的規模」の方は最大10万円の控除を受けられる
2027年(令和9年)分から65万円以上の特別控除を受けるためには、e-Taxが必須になります。書面(紙)での提出では、最大10万円の控除額です。
優良な電子帳簿には、内容の訂正や削除を行った場合の履歴が残ることなどのシステム要件があります。また、会計期間(1月1日から12月31日)を通じてすべての履歴を記録する必要があります。
また、請求書等のデジタルデータ(電子取引データ)を自動で保存し、帳簿に自動連携する仕組みに対応した制度が、電子帳簿保存法に新設されました。
2027年(令和9年)分からは最大65万円の特別控除の要件に加えて、この優良な電子帳簿か請求書等のデータの自動連携のいずれかの要件を満たすと、最大75万円の特別控除を受けられます。
75万円控除を適用するには、e-Taxと優良な電子帳簿に対応した申告ソフトを選択する方が容易でしょう。
優良な電子帳簿保存については、以下の記事で詳しく解説をしています。
-
※参考:国税庁「優良な電子帳簿の要件
 」
-
※参考:国税庁「法第4条((国税関係帳簿書類の電磁的記録による保存等))関係」
2026年分と2027年分との要件の違い
2026年分と2027年分との最も大きな違いは、書面(紙)申告の場合の控除額の引き下げと、最大75万円控除の要件追加です。
令和8年度税制改正によって2027年分(2028年に行う確定申告)から控除額がどのように変わるのかを、複式簿記の場合と簡易帳簿(簡易簿記)の場合に分けて確認していきましょう。
複式簿記の場合
帳簿を複式簿記で作成し、貸借対照表・損益計算書を添付して期限内に申告している場合の控除額は以下のとおりです。
| 申告方法 | 優良な電子帳簿 の作成と保存 | 請求書等データ 連携(デジタルシーム レス) | 2026年分 | 増減 | 2027年分~ |
|---|---|---|---|---|---|
| e-Tax(電子申告) | 〇 | ー | 65万円 | 増↗ | 75万円(10万円増) |
| e-Tax(電子申告) | ー | 〇(新設) | ー | ー | 75万円(新設) |
| e-Tax(電子申告) | ー | ー | 65万円 | 変動なし→ | 65万円(変更なし) |
| 書面(紙)での申告 | 〇 | ー | 65万円 | 減↘ | 10万円(55万円減) |
| 書面(紙)での申告 | ー | ー | 55万円 | 減↘ | 10万円(45万円減) |
e-Taxで申告することで2026年分までと同様に最大65万円の控除が受けられます。しかし、増額はありません。最大75万円の控除を受けるには、e-Tax申告に加えて「優良な電子帳簿」または「デジタルシームレス」のいずれかへの対応が必要になります。
また、2026年分までは、55万円控除(期限内申告、複式簿記など)の要件に加え、「優良な電子帳簿」の保存の要件を満たせば、書面(紙)申告でも最大65万円の控除が受けられました。しかし、2027年分からは書面(紙)申告だと最大10万円まで引き下げられます。
つまり、2027年分(2028年に行う確定申告)からは、優良な電子帳簿に対応していても、e-Taxで申告しなければ最大控除額は得られないということです。
なお、手書きやExcelなどの表計算ソフトで作成した帳簿では、優良な電子帳簿の要件を満たせないため、最大75万円の控除は適用できません。電子帳簿保存法の要件を満たした確定申告ソフトの使用が必要です。
簡易帳簿(簡易簿記)の場合
帳簿を簡易帳簿(簡易簿記)で作成し、損益計算書を添付して申告している場合の控除額は以下のとおりです。
| 2年前の収入金額 | 2026年分 | 増減 | 2027年分~ |
|---|---|---|---|
| 1,000万円超 | 10万円 | 減↘ | 0万円※ |
| 1,000万円以下 | 10万円 | 変動なし→ | 10万円 |
-
※不動産所得については、収入区分が1,000万円超である場合、事業的規模の方のみ控除対象外です。事業的規模ではない規模(業務的規模)の方は、2027年以降も最大10万円の控除を適用できます。
なお、不動産所得が事業的規模ではない場合は、2027年以降に複式簿記に移行したとしても、控除額は簡易簿記の場合と同様に最大10万円です。 -
参考:国税庁「簡易簿記による10万円の青色申告特別控除を適用している皆様へ」より
易帳簿(簡易簿記)での申告の場合、前々年分(2年前)の収入金額が1,000万円以下の事業者であれば最大10万円の控除が受けられます。
ただし、「前々年分の不動産所得の収入金額が1,000万円を超える人」または「前々年分の事業所得の収入金額が1,000万円を超える人」は、この10万円控除を受けられず、控除額は「0円(ゼロ円)」になります。
なお、収入金額とは経費を差し引いた「所得」金額とは異なるので判断を間違えないようにしましょう。
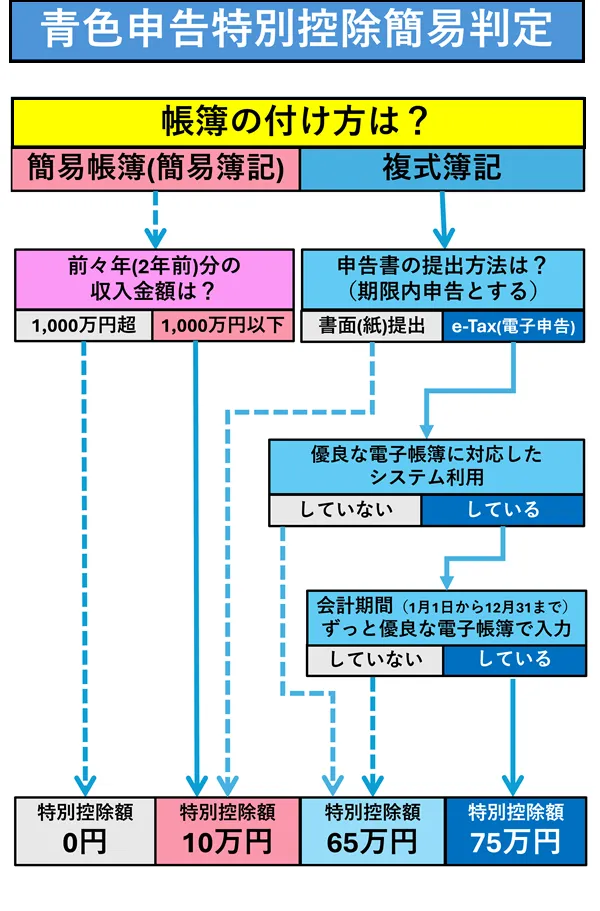
2027年(令和9年)分の確定申告での青色申告特別控除を簡易判定
青色申告特別控除の控除額は帳簿の付け方や申告方法などによって異なります。ここでは、2027年分(2028年に行う確定申告)で青色申告を優良な電子帳簿保存で適用する場合の控除額について、以下の図で確認してみましょう。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
青色申告特別控除75万円はいつから?|2027年分の所得から適用
青色申告特別控除75万円の対象となるのは、2027年(令和9年)1月1日から12月31日までに生じた所得です。実際に確定申告を行うのは2028年(令和10年)2月16日から3月15日までの申告期間となります。2026年分(令和8年分)の確定申告については、従来どおり最大65万円が上限です。
| 対象となる所得の年分 | 確定申告を行う時期 | 青色申告特別控除の最大控除額 |
|---|---|---|
| 2026年分(令和8年分) | 2027年2月16日(火)〜3月15日(月) | 最大65万円 |
| 2027年分(令和9年分) | 2028年2月16日(水)〜3月15日(水) | 最大75万円 |
優良な電子帳簿を適用する場合は2027年1月から対応が必要
優良な電子帳簿を適用して75万円控除を目指す場合は、2026年12月31日までに対応ソフトの導入や設定を済ませておくと安心です。
電子帳簿保存法では、国税関係帳簿に係る電磁的記録は原則として課税期間の開始の日に備え付けられ、順次これに取引内容が記録されていくことが前提とされています。
つまり、優良な電子帳簿は「その課税期間の最初から」要件を満たしている必要があります。個人事業主の場合、課税期間は1月1日から12月31日のため、2027年分の適用を目指す場合は、2027年1月1日から優良な電子帳簿に対応している確定申告ソフトで、取引を記録・保存できるようにしておくことが重要です。
なお、電子帳簿保存法では業務処理サイクルとして「最長2か月まで」は通常の期間として取り扱うこととされています。そのため、2027年の2月中に対応する確定申告ソフトで順次記帳を始めれば、実務上は適用できる可能性があります。
ただし、ソフトの導入や設定だけでなく、国税関係帳簿書類の電磁的記録による保存に関する事務手続きをどのように行うのかについて記載した書類 が必要なので、準備に時間を要することがあります。余裕をもって2026年中に準備しておくことをおすすめします。
また、優良な電子帳簿を適用するためには事前に届出も必要です。届出の詳細については、後述する「優良な電子帳簿」もしくは「デジタルシームレス(データ連携)」の適用は届出が必須!で解説します。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
最大75万円控除を受けるための要件を確認
あらためて、最大75万円の青色申告特別控除を受けるための要件をまとめました。最大75万円の青色申告特別控除を受けるためには、以下の6つの要件をすべて満たす必要があります。
- 最大75万円控除の要件
-
- 青色申告承認申請書を提出し、承認された青色申告者である
- 現金主義による所得計算の特例を選択していないこと
- 複式簿記により作成した貸借対照表と損益計算書を確定申告書に添付すること
- 確定申告期限内に申告を行うこと
- e-Taxによる電子申告を行うこと
- 「優良な電子帳簿」または「デジタルシームレス(データ連携)」のいずれかの要件を満たすこと
現金主義による所得計算の特例については、下記の記事で詳しく解説していますので参考にしてください。
最大75万円、最大65万円はe-Taxが必須
2027年分(2028年に行う確定申告)から65万円以上の青色申告特別控除を受けるには、e-Taxによる電子申告が必須です。これまで書面(紙)で申告してきた方は、早めに準備を進めておきましょう。
- e-Taxをするための主な準備
-
-
1マイナンバーカードを用意する
e-Taxでは、マイナンバーカード方式を利用できます。マイナンバーカードのほか、スマートフォンに搭載した「スマートフォンのマイナンバーカード」を利用する方法もあります。 -
2マイナンバーカードの電子証明書を利用できるようにしておく
e-Taxでは、マイナンバーカードに搭載された電子証明書を利用して本人確認や電子署名を行います。マイナンバーカード方式では、電子証明書をあらかじめe-Taxに登録しておく必要はありません。 -
3マイナンバーカードを読み取れる環境を用意する
パソコンからe-Taxを利用する場合は、マイナンバーカードの読み取りに対応したスマートフォンを利用する方法のほか、ICカードリーダライタを利用する方法があります。 -
4利用者識別番号を確認する
利用者識別番号とは、e-Taxを利用する人に割り当てられる16桁の番号です。e-Taxで利用者を識別するためのもので、マイナンバー(個人番号)とは別のものです。 すでに利用者識別番号を取得している場合は、その番号を利用できます。まだ持っていない場合でも、マイナンバーカード方式の利用開始手続きで利用者情報を登録すれば、取得することができます。
-
ID・パスワード方式は2027年(令和9年)分から利用不可の予定
e-Taxにはマイナンバーカード方式のほかに「ID・パスワード方式」もありますが、2027年分の確定申告から利用できなくなる予定です。
また、ID・パスワードの新規発行は2025年10月1日をもって停止されています。現在ID・パスワード方式を利用している方も、2027年分の75万円控除を目指すのであれば、マイナンバーカード方式への移行が必要です。
-
参考:国税庁「e-Taxの「ID・パスワード方式」とは何かを知りたい」
e-Taxに対応する確定申告ソフトを準備
e-Taxで申告する方法には、国税庁の「確定申告書等作成コーナー」を利用する方法と、確定申告ソフトから直接送信する方法があります。
国税庁の「確定申告書等作成コーナー」は、画面の案内に沿って入力するだけで申告書を作成できますが、帳簿の作成機能はありません。75万円控除の要件である複式簿記による帳簿や、優良な電子帳簿の保存には対応していないため、確定申告ソフトの利用がおすすめです。
「やよいの青色申告 オンライン」はe-Taxに対応しており、ソフトから直接申告データを送信できます。併せて優良な電子帳簿にも対応しているため、2027年分の75万円控除に向けた準備ができます。
[選択要件①]優良な電子帳簿とは?
優良な電子帳簿とは、電子帳簿保存法で定められた一定の要件を満たした電子帳簿のことです。訂正・削除の履歴を管理できることや、必要な情報を検索できることなどが求められます。単に帳簿をパソコンで作成するだけでは、要件を満たしません。
主な要件は以下のとおりです。
-
- 訂正・削除の履歴を確認できること
- 一定の期間を経過した後に入力した事実を確認できること
- 仕訳帳と総勘定元帳など、帳簿間の相互関連性を確認できること
- 取引年月日・取引金額・取引先などで検索できること
- 日付や金額の範囲を指定して検索できること
- 2つ以上の任意の記録項目を組み合わせて検索できること
優良な電子帳簿の保存は、1月1日から12月31日までの1年間を通じて対応した帳簿付けが必要です。年の途中や確定申告の直前に 対応を始めても、その年は要件を満たしません。
また、「事務手続きを明らかにした書類」などの準備も必要です。
対象となる帳簿は主要簿(仕訳帳・総勘定元帳)のみ
青色申告特別控除75万円(2026年分までは65万円)を優良な電子帳簿の対応で適用する場合、対象の帳簿は主要簿である「仕訳帳」と「総勘定元帳」の2つのみです。売掛帳や経費帳などの補助帳簿まで対応する必要はありません。
仕訳帳とは、すべての取引を仕訳形式で記録した帳簿です。総勘定元帳とは、勘定科目ごとに取引を集計した帳簿のことです。
なお、優良な電子帳簿では、過少申告加算税の軽減措置(5%)も適用できます。
ただし、この軽減措置を受けるには、主要簿だけでなく、売掛帳や経費帳などの事業で使用するすべての帳簿について、優良な電子帳簿の要件を満たす必要があります。個人事業主の場合、家族従業員含めて従業員がいる場合は、賃金台帳も優良な電子帳簿である必要があります。
あくまでも過少申告加算税の軽減措置は、故意ではなく申告で間違いがあった場合の保険的な意味合いを持つ制度です。確実な申告を行っていれば、「仕訳帳」と「総勘定元帳」の2つのみを優良な電子帳簿の対応をすることで75万円控除ができます。
過少申告加算税については、以下の記事で詳しく解説していますので参考にしてください。
2027年分で「優良な電子帳簿」を適用するためのスケジュール
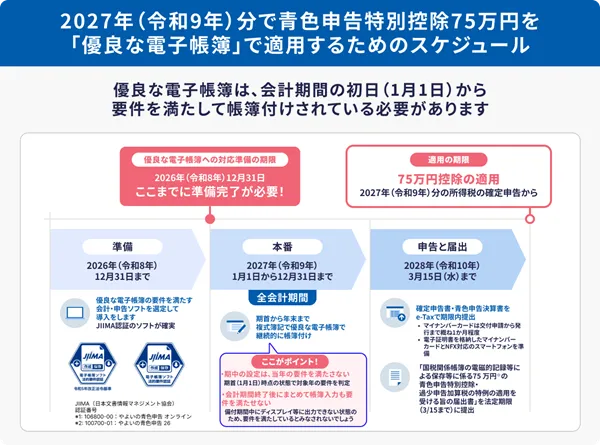
2027年分で75万円の青色申告特別控除を優良な電子帳簿で適用するには、2026年のうちから計画的に準備を進めることが重要です。具体的なスケジュールは以下のとおりです。
①準備:2026年(令和8年)12月31日まで
優良な電子帳簿への対応準備期限です。優良な電子帳簿の要件を満たす会計・申告ソフトを選定して導入します。JIIMA(日本文書情報マネジメント協会)認証のソフトが確実です。「やよいの青色申告 オンライン」はJIIMA認証を取得しています。
なお、前述のとおり業務処理サイクル「最長2か月」の考え方から、2027年2月中に記帳を始めれば実務上は間に合う可能性もあります。ただし、ソフトの導入や事務手続きを明らかにした書類の準備などには時間がかかることもあるため、2026年中に準備を終えておくと安心です。
②本番:2027年(令和9年)1月1日から12月31日まで
全会計期間(1月1日〜12月31日)を通して、複式簿記で優良な電子帳簿により継続的に帳簿付けを行います。
優良な電子帳簿の要件は、原則として期首(1月1日)時点の状態で判定されます。ただし①で触れたとおり、業務処理サイクル「最長2か月」の考え方から、2月中に対応環境を整えて1月分から遡って記帳すれば認められる余地があります。
③申告と届出:2028年(令和10年)3月15日まで
確定申告書・青色申告決算書をe-Taxで期限内に提出します。あわせて、優良な電子帳簿の適用を受けるための届出書を法定期限までに所轄税務署へ提出します。
優良な電子帳簿対応で注意したいこと
優良な電子帳簿を利用する場合は、帳簿の作成・保存方法やシステム関係書類、事務手続規程などについても一定の要件を満たす必要があります。
外部に入力代行を依頼する場合の注意点
税理士や記帳代行業者などに帳簿の作成を委託することは可能です。ただし、以下の点に注意しましょう。
-
- 課税期間中に記帳せず、期間終了後に1年分をまとめて記帳する方法は認められない
- 電磁的記録の保存場所は、各税法で定められた保存義務者の事業所などとする必要がある(記帳代行業者の所在地を保存場所とすることはできない)
- 保存義務者の事業所などに、電磁的記録を画面や書面に出力できるパソコンやディスプレイなどを備えておく必要がある
そのため、記帳を外部に委託する場合でも、課税期間中に適切なタイミングで記帳・データ連携が行われる体制を整えておく必要があります。
システム関係書類や事務手続規程を整備・備え付ける
優良な電子帳簿を利用する場合は、システム概要書や操作説明書などの「システム関係書類」を備え付ける必要があります。市販の会計ソフトを利用する場合は、ソフトの操作説明書などを備え付けておきます。自社開発のシステムを使用する場合は、システムの概要や開発に関する書類なども必要です。
また、システム関係書類とは別に、電子計算機処理に係る事務手続きや、電磁的記録の備付け・保存に関する手続きを明らかにした書類も整備・備え付ける必要があります。これは会計ソフトを導入するだけで自動的に整うものではないため、国税庁から公開されている参考資料などを活用して、事業者自身で準備しておきましょう。
-
参考:国税庁 参考資料(各種規程等のサンプル)「国税関係帳簿に係る電子計算機処理に関する事務手続を明らかにした書類(概要)」参照
優良な電子帳簿については、以下の記事で詳しく解説していますので参考にしてください。
[選択要件②]デジタルシームレスとは?
デジタルシームレスとは、請求や決済などの取引データをデジタルで処理し、そのデータを帳簿への記帳や税務申告にも連携させる仕組みです。この仕組み自体は令和7年度税制改正による電子帳簿保存制度の見直しで導入されたもので、2027年分からは75万円控除の選択要件の1つになっています。
具体的には、取引先から受け取ったデジタルインボイス(Peppol)や、金融機関の預貯金口座の決済データなどを、販売管理ソフトや証憑管理ソフトなどを経由して会計ソフトへ連携し、帳簿への記帳に活用する仕組みです。
デジタルシームレスによって75万円控除を受けるには、使用するシステムが国税庁長官の定める基準に適合している必要があります。主な要件は以下の3つです。
- システムに求められる要件
- 要件1:改ざん防止の確保
要件2:記帳の適正性確保
要件3:電子帳簿との相互関連性確保
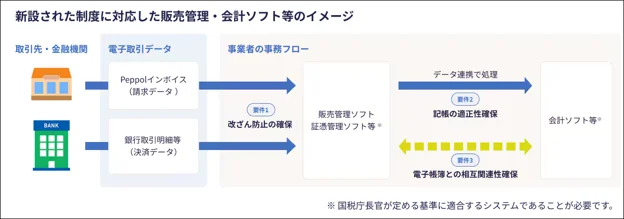
また、対象となるのは、デジタル庁が管理する仕様に従って送受信されたデジタルインボイスや、預貯金口座の決済データなど、制度で定められたデータです。単に銀行口座やクレジットカードを会計ソフトと連携するだけで、デジタルシームレスの要件を満たすわけではありません。
また、システム面だけでなく運用面の要件も求められています。「電子計算機処理に係る事務手続きを明らかにした書類」として、自社における事務手続規程などを整備し、備え付けておく必要があります。
75万円控除の選択要件はどちらを選ぶべき?
これからどちらかを選ぶのであれば、確定申告ソフトだけで完結する「優良な電子帳簿」を選択するのが現実的です。
優良な電子帳簿とデジタルシームレスは、どちらか一方の要件を満たせば、75万円の青色申告特別控除を受けられます。両方に対応する必要はありません。
確定申告ソフトだけで対応したい人には、優良な電子帳簿が向いています。対応した確定申告ソフトを利用すれば、帳簿の作成・保存までソフトで対応でき、デジタルシームレスの要件を満たした「請求書発行システム」などを別途用意する必要もありません。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
「優良な電子帳簿」もしくは「デジタルシームレス(データ連携)」の適用は届出が必須!
優良な電子帳簿またはデジタルシームレスで75万円控除の適用を受けるには、適用を受ける年分の確定申告期限までに、所轄税務署へ届出書を提出する必要があります。
提出する届出書は、適用したい制度によって異なります。
優良な電子帳簿」の保存の場合
優良な電子帳簿の保存の場合は、以下の2つの書類のうち、いずれかを提出します。
国税関係帳簿の電磁的記録等による保存等に係る65万円の青色申告特別控除・過少申告加算税の特例の適用を受ける旨の届出書
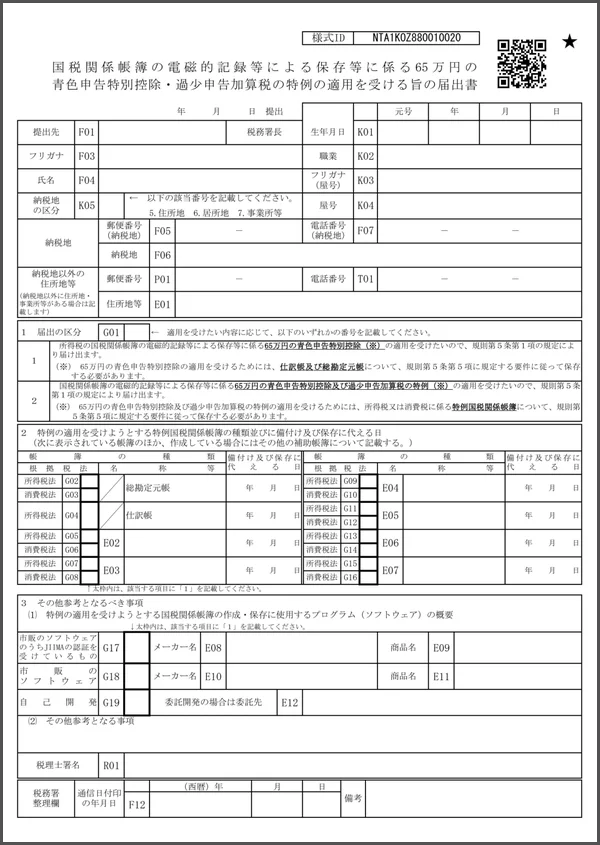
-
※国税庁「A1-15、H4-9 国税関係帳簿の電磁的記録等による保存等に係る65万円の青色申告特別控除・過少申告加算税の特例の適用を受ける旨の届出手続」
-
※この様式は、2026年7月現在公開されている様式です。変更になることもあります。
2027年(令和9年)3月頃に届出書の名称が「65 万」から「75 万」に変更される予定です。
国税庁「【令和9年分確定申告から適用】優良な電子帳簿の保存又はデジタルシームレス保存により75万円の青色申告特別控除を適用しましょう!」より
- ※既に「優良な電子帳簿の保存」による 65 万円の青色申告特別控除を受けている方は、改めて上記の届出書を提出する必要はありません。
国税関係帳簿の電磁的記録等による保存等に係る過少申告加算税の特例の適用を受ける旨の届出書
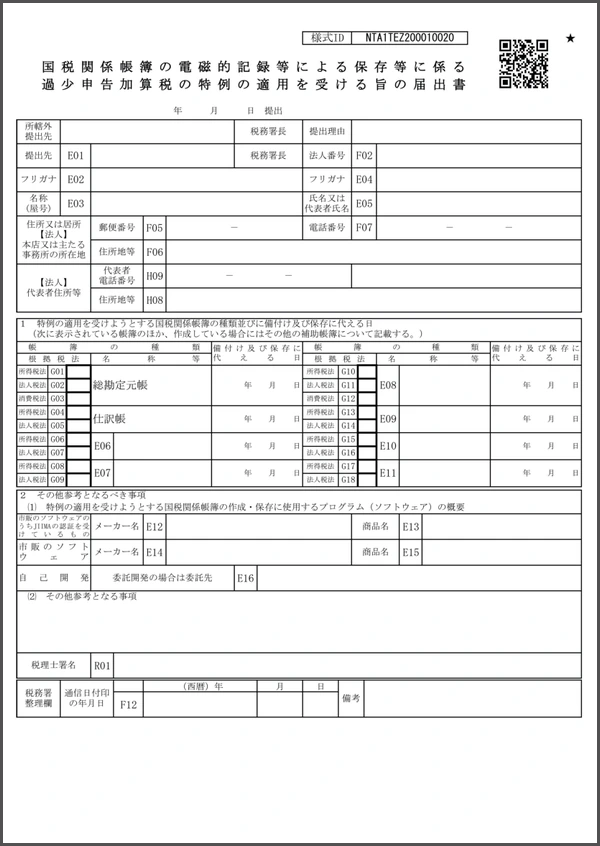
-
※国税庁「A1-45、C1-70、H4-1国税関係帳簿の電磁的記録等による保存等に係る過少申告加算税の特例の適用を受ける旨の届出」
-
※この様式は、2026年7月現在公開されている様式です。変更になることもあります。
国税庁「【令和9年分確定申告から適用】優良な電子帳簿の保存又はデジタルシームレス保存により75万円の青色申告特別控除を適用しましょう!」より
デジタルシームレス(データ連携)の場合
デジタルシームレスの場合は、以下の書類を提出します。
電子取引の取引情報に係る電磁的記録に係る重加算税の加重措置の不適用の特例及び75万円の青色申告特別控除(個人事業者)の適用を受ける旨の届出書
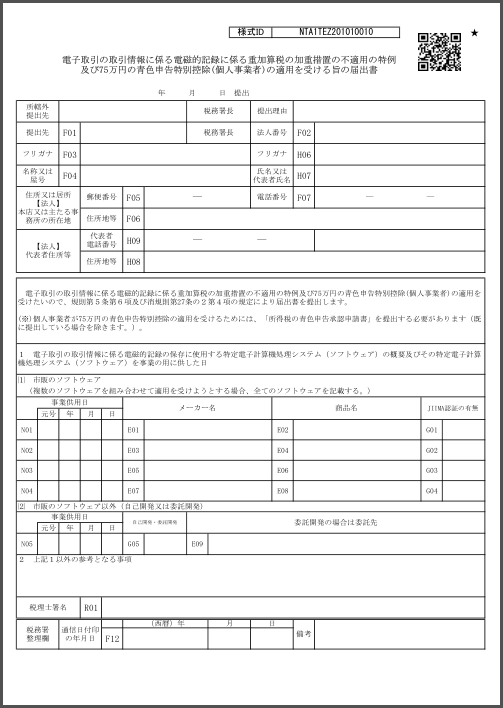
-
※国税庁「D1-79、H4-4電子取引の取引情報に係る電磁的記録に係る重加算税の加重措置の不適用の特例及び75万円の青色申告特別控除(個人事業者)の適用を受ける旨の届出書」
-
※この様式は、2026年7月現在公開されている様式です。変更になることもあります。
国税庁「【令和9年分確定申告から適用】優良な電子帳簿の保存又はデジタルシームレス保存により75万円の青色申告特別控除を適用しましょう!」より
注意したいのが届出書の提出期限と、帳簿の要件を満たすべき時期は異なるという点です。
届出書は確定申告期限までに提出すれば足りますが、優良な電子帳簿の要件は、その年の1月1日から満たしておく必要があります。年の途中で確定申告ソフトの設定を変更しても、その年分に遡って適用されることはありません。
2027年分(2028年に行う確定申告)から75万円控除を目指すのであれば、2026年のうちに確定申告ソフトの設定や運用を整えておきましょう。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
2027年分の75万円控除の対応は2026年中に準備完了が安心!
令和8年度税制改正による青色申告特別控除の見直しでは、申告方法や帳簿の対応によって控除額に大きな差が生じます。
特に注意したいのが、これまでより控除額が下がるケースがあることです。2027年分(2028年に行う確定申告)からは、複式簿記で記帳していても書面(紙)で申告した場合、青色申告特別控除は最大10万円となります。これまで55万円控除を受けていた方は45万円、65万円控除を受けていた方は55万円、控除額が少なくなります。
一方、e-Taxによる電子申告に加えて、優良な電子帳簿またはデジタルシームレスの要件を満たせば、75万円の青色申告特別控除を受けられる可能性があります。2027年分からは、電子化への対応が控除額を左右する重要なポイントになります。
弥生のクラウド確定申告ソフト「やよいの青色申告 オンライン」は、JIIMA認証を取得しており、2027年分からの75万円控除の要件のうち「優良な電子帳簿」に対応しています。e-Taxによる電子申告にも対応しているため、帳簿付けから申告までを1つのソフトで完結できます。
「やよいの青色申告 オンライン」は、初期設定で優良な電子帳簿が「使用する」に設定されているため、特別な設定は必要ありません。2026年分から使い始めておけば、意識することなく2027年1月1日から優良な電子帳簿での帳簿付けをスタートできます。日々の取引を入力するだけで複式簿記による帳簿を作成でき、確定申告書の作成からe-Taxによる送信まで対応可能です。
2027年分の75万円控除を目指すなら、2026年中から必要な環境を整えておくと確実です。
白色申告から青色申告への切替を考えている人も、2027年1月1日から優良な電子帳簿に対応できる状態がベストです。そのため、確定申告シーズンを待たずに2026年中から優良な電子帳簿対応の申告ソフトの準備を済ませておくと安心です。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
よくあるご質問
青色申告特別控除75万円はいつから適用されますか?
2027年分(令和9年分)の所得から適用されます。実際に確定申告を行うのは2028年(令和10年)2月16日から3月15日までです。2026年分(令和8年分)までは、従来どおり最大65万円が上限となります。なお、優良な電子帳簿で75万円控除を目指す場合は2027年1月1日から要件を満たしている必要があるため、2026年中に対応ソフトの導入・設定を完了させておくと安心です。
詳しくはこちら
優良な電子帳簿はどんな確定申告ソフトでもできますか?
いいえ、すべてのソフトでできるわけではありません。
確実なのは、JIIMA(日本文書情報マネジメント協会)の認証を取得したソフトを選ぶことです。「やよいの青色申告 オンライン」は優良な電子帳簿の要件に対応し、JIIMAが審査する「電子帳簿ソフト法的要件認証(優良な電子帳簿)」を取得しています。JIIMAの「電子帳簿ソフト法的要件認証製品一覧」にも登録されています。
2027年(令和9年)分から青色申告特別控除75万円を受けるために手続きは必要ですか?
はい、優良な電子帳簿もしくはデジタルシームレスを適用するためには、専用の届出書を法定期限までに提出する必要があります。2027年分は、確定申告期限である2028年3月15日(水)までです。
なお、2026年分までにすでに優良な電子帳簿で65万円控除の届出を提出している場合は、改めて提出する必要はありません。
詳しくはこちら
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
青色申告ソフトなら簿記や会計の知識がなくても青色申告できる
青色申告ソフトを使うことで、簿記や会計の知識がなくても青色申告をすることができます。
今すぐに始められて、初心者でもかんたんに使える弥生のクラウド青色申告ソフト「やよいの青色申告 オンライン」から主な機能をご紹介します。
「やよいの青色申告 オンライン」は、初年度無料で使い始められ、無料期間中もすべての機能が使用できますので、気軽にお試しいただけます。もちろん、確定申告やe-Taxでの申告が可能です!
初心者にもわかりやすいシンプルで迷わず使えるデザイン
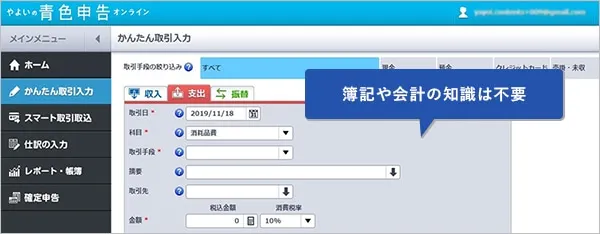
「やよいの青色申告 オンライン」は、初心者にもわかりやすいシンプルなデザインで迷わず使うことができます。日付や金額などを入力するだけで、青色申告に必要な複式簿記の帳簿と貸借対照表などの書類が作成できます。
取引データの自動取込&AIの自動仕訳で入力の手間を大幅に削減
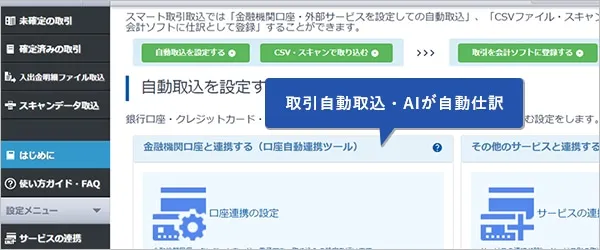
「やよいの青色申告 オンライン」は、
銀行・クレジットカードなどの金融機関の明細や電子マネー、POSレジ、請求書、経費精算等のサービスと連携すると日々の取り引きデータを自動で取得します。
自動取得した取引データはAIが自動で仕訳して帳簿に反映します。学習機能があるので、使えば使うほど仕訳の精度がアップします。紙のレシートは、スマホやスキャンで取り込めば、文字を認識してデータに変換し、自動で仕訳します。これにより入力の手間と時間が大幅に削減できます。
確定申告書類を自動作成。e-Taxに対応で最大65万円の青色申告特別控除もスムーズに
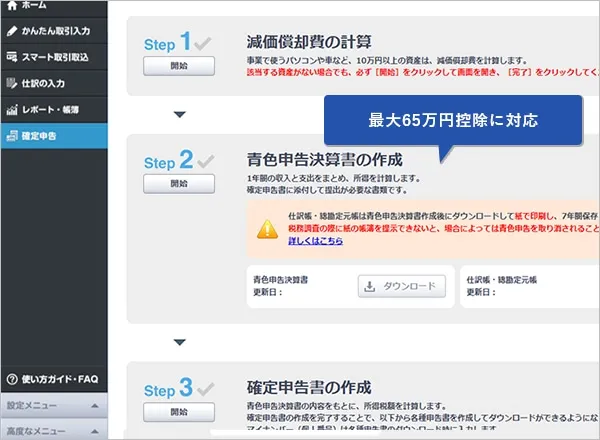
「やよいの青色申告 オンライン」は、画面の案内に沿って入力していくだけで、青色申告決算書や所得税の確定申告書、消費税の確定申告書等の提出用書類が自動作成されます。青色申告特別控除の最大65万円/55万円の要件を満たした資料の作成もかんたんです。またインターネットを使って直接申告するe-Tax(電子申告)にも対応し、最大65万円の青色申告特別控除もスムーズに受けられます。
自動集計されるレポートで経営状態がリアルタイムに把握できる
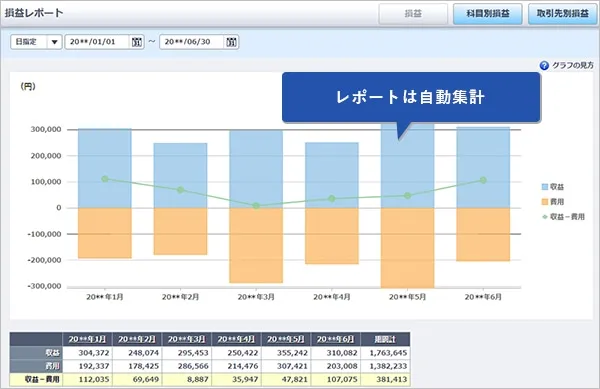
「やよいの青色申告 オンライン」に日々の取引データを入力しておくだけで、レポートが自動で集計されます。経営状況やお金の流れをリアルタイムで確認できます。最新の経営状況を正確に把握することで、早めの判断ができるようになります。
【損してない?】青色申告でいくら安くなる?売上・経費を入れて今すぐ比較!

この記事の監修者齋藤一生(税理士法人センチュリーパートナーズ代表)
東京税理士会渋谷支部所属。1981年、神奈川県厚木市生まれ。明治大学商学部卒。
税理士法人センチュリーパートナーズ代表として、渋谷・恵比寿エリアを中心に、会社設立、創業融資、税務顧問、税務調査対応、無申告の解消支援などを幅広くサポート。
特に、起業直後の法人支援や、申告期限を過ぎてしまった法人・個人の期限後申告を得意としています。副業の確定申告や税金について解説した「副業起業塾 」も運営しています。