【2026年最新】年末調整を会社がやってくれる場合とは?提出期限や確定申告が必要なケースを解説
監修者: 高崎 文秀(税理士)
更新

税理士の視点|この記事のポイント
- 年の途中で入社した人も、年末まで勤務していれば会社が年末調整をしてくれます。ただし前職の源泉徴収票が必要なので、退職時に必ず受け取り、新しい勤務先へ早めに提出しましょう。
年末調整は会社の義務ですが、従業員の状況によっては自分自身で確定申告を行うケースもあります。「会社が必ずやってくれる」と思い込んでいると、受けられる控除などが漏れてしまうこともあるため、どのような場合に年末調整を会社が行ってくれるのか理解しておくことが大切です。
本記事では、年末調整を会社がやってくれる場合や提出期限、確定申告が求められるケースに加え、2026年(令和8年)12月1日施行の税制改正に伴う年末調整での精算の流れも解説します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
年末調整を会社がやってくれる場合
年末調整を会社が行ってくれるのは、従業員が次の条件を満たすときです。
-
- 会社に1年を通じて勤務している人
- 年の中途で就職し、年末まで勤務している人
年末調整とは、源泉徴収された年間の合計額と、実際に納めるべき所得税額とを一致させるための精算手続きです。会社は年末調整によって所得税の納税額を調整しますが、実施の対象となるのは、あくまで年末調整を受ける条件を満たしている従業員に限られます。
なお、「年末」ではなく、「年の途中」に年末調整を行う場合もあります。主な例として、海外支店等に転勤したことなどの理由により非居住者となった人や、死亡によって退職した人などです。給与担当者は状況に応じて適切に対応することが求められます。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
会社には年末調整をする義務がある
会社が年末調整を行うのは、所得税法上の義務です。従業員が一定の条件を満たしている場合、会社は年末調整を行う義務があり、条件を満たす従業員に対して実施しなければ会社は所得税法に基づく罰則の対象となります。
一方で、状況によっては会社が年末調整をやってくれない場合があるため、どのようなケースで会社が年末調整をやってくれるのか理解しておくと安心です。
年末調整の全体像について詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整を会社がやってくれない場合とは
会社が年末調整を行わない場合に考えられる原因は、以下のとおりです。
-
- 年末調整の必要性を理解していない
- 従業員が年末調整を受ける要件を満たしていない
年末調整の必要性を理解していない
起業したばかりの会社などでは、源泉徴収の義務は把握していても、年末調整の実施を忘れられてしまうケースも考えられます。会社に伝え、対応してもらいましょう。
従業員が年末調整を受ける要件を満たしていない
従業員によっては、年末調整を受ける要件を満たしていない人もいます。この場合、会社は年末調整を行ってくれないため、自身が該当する場合はあらかじめ把握しておくことが求められますし、会社側も注意喚起すると親切です。
年末調整が受けられないケースは以下のとおりです。
-
- 1年間に受け取る給与の総額が2,000万円を超える場合
- 災害減免法により源泉所得税と復興特別所得税の徴収猶予や還付を受けている場合
- 仕事を掛け持ちして2か所以上の勤務先から給与収入を得ており、「給与所得者の扶養控除等(異動)申告書」を提出していない勤務先の場合(従たる給与を受け取る勤務先では年末調整が行われません)
- 「給与所得者の扶養控除等(異動)申告書」が未提出の場合
- 年の中途で退職した従業員など
会社が年末調整をやってくれないときは、自分が年末調整を受けられないケースに該当していないか確認してみましょう。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整のときに会社に提出する書類
年末調整のときには、会社に以下のような、さまざまな書類を提出することが求められます。
-
- 給与所得者の扶養控除等(異動)申告書
- 給与所得者の保険料控除申告書
- 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書
- 【添付書類】
-
- 生命保険料控除・地震保険料控除を受けるために保険会社から交付される控除証明書(はがきや電子発行データ)
- 個人型の確定拠出年金の掛金の支払い証明書
- 国民年金や国民年金基金などの掛金の支払い証明書
- 住宅ローン控除を受けるための住宅借入金等特別控除申告書や借入金の年末残高等証明書 など
年末調整で会社に提出する書類は3種類あり、基本的には会社が用意するため、従業員が準備するのは添付書類です。添付書類は各種控除の証明書で、該当書類を添付すると所得税の控除が受けられます。
なお、これらの申告書には個人番号(マイナンバー)の記載欄がありますが、勤務先が個人番号を記載した帳簿を備えていれば、記入を省略できます。特定個人情報の管理の観点から、申告書には記入させず会社で別途管理する運用が一般的で、あらかじめ記載欄に斜線が引かれていることもあります。記入の要否は勤務先の案内に従いましょう。
2026年(令和8年)分の扶養控除等(異動)申告書は、令和7年度税制改正により新設された特定親族特別控除にあわせ、B欄が「源泉控除対象親族」に変わり、特定親族のチェック欄が新設されたのが特徴です(令和7年分までの申告書に様式変更はなく、この新様式は令和8年分から使用)。
これとは別に、令和8年度税制改正により扶養親族などの所得要件も見直され、合計所得の基準は改正前の58万円以下(給与収入のみの場合123万円以下)から62万円以下(同136万円以下)に引き上げられています。
-
参照:国税庁「源泉所得税の改正のあらまし
 」
年末調整に関連する書類について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
会社がやってくれる場合はいつまでに年末調整をする?
会社が年末調整に関連する書類を税務署へ提出する期限は、1月31日です。併せて、納税の期日は1月10日(納期の特例を受けている場合は1月20日)となるため、従業員が年末調整の手続きを行うのは、一般的に11月上旬からです。年末調整の時期は会社によって異なるため、いつ行われるのか知りたい場合は担当部署に確認してみましょう。
年末調整で申告した内容に誤りがあった場合、会社が税務署に書類を提出する前であれば、書類の修正や追加書類の提出ができることもあります。年末調整は所得税額に大きく影響するため、誤りに気づいた場合は会社に相談して修正しましょう。
これとは別に、令和9年1月1日以後に提出する源泉徴収票(令和8年分以降の提出)については、会社の給与計算担当者の業務負担が一部軽減されます。これまでは従業員が居住する市区町村に支払報告書を提出するとともに、会社の所在地の税務署に源泉徴収票を提出していましたが、前者を提出すれば、後者は税務署長に提出したと「みなされる」ことになりました。したがって、税務署提出用の「給与所得の源泉徴収票」を作成する作業がなくなります。従業員へ交付する源泉徴収票は、これまでどおり全員分が作成・交付されます。
-
参照:国税庁「源泉徴収票のみなし提出の特例 特設ページ」
年末調整のスケジュールについて、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
令和8年12月施行の改正と年末調整での精算
令和8年度税制改正では、基礎控除の引き上げ、給与所得控除の最低保障額の引き上げ、扶養親族や配偶者の所得要件の見直しなどが行われました。この改正は2026年(令和8年)12月1日に施行されますが、適用されるのは令和8年1月から12月までに受け取った給与全体です。そのため、年末調整で1年分をまとめて計算し直すことになります。
基礎控除も給与所得控除の最低保障額も、それぞれ引き上げられています。令和8年分の基礎控除は、合計所得金額が489万円以下の場合は最大104万円です。給与所得控除の最低保障額は74万円になります。令和8年分・令和9年分の控除額にはこの2年に限った上乗せ分が含まれており、令和10年分以後は基礎控除が最大99万円、給与所得控除の最低保障額は69万円となることが予定されています。
これらの引き上げにより、令和8年分は所得税がかからないライン(いわゆる「年収の壁」)は178万円まで広がります。所得や扶養の状況によっては例年よりも還付金額が大きくなることが予想されます。
源泉徴収の実務は、令和8年11月までは改正前の税額表を用いて源泉徴収を行い、12月の年末調整で改正後の基礎控除額などに基づいて1年分の税額を再計算し、差額を精算するという流れとなります。これは、税額表自体の改正が2027年(令和9年)1月からになるためです。
ただし、海外転勤で非居住者となった人や年内に復職しない休職者など、令和8年11月30日以前に最後の給与を支払って年末調整を行う場合は、改正前の控除額で計算し、申告書も令和7年分の様式を使用します。
税制改正により扶養親族などの要件が変わったことで、新たに控除の対象となる親族ができた場合は、扶養控除等申告書を提出すれば年末調整で扶養控除が適用されます。その際、「異動月日及び事由」欄に「令和8年 12 月1日 改正」などと記載するようにしましょう。
-
参照:国税庁「源泉所得税の改正のあらまし」
参照:国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」Q2-1 扶養控除等申告書の記載事項
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整を会社がやってくれる場合でも確定申告が必要なケース
まず、前述したように給与の年間収入金額(税金や社会保険料が引かれる前の、いわゆる「額面」)が2,000万円を超える人は、会社の年末調整の対象になりません。個人での確定申告が求められます。
他方、年末調整を会社がやってくれる場合でも、年末調整では一部の控除の手続きができないため、年末調整と確定申告の両方を行うケースがあります。例えば、医療費控除を受ける人やふるさと納税で1年間の寄附先が6つ以上の自治体になったためワンストップ特例が利用できない人などです。また、国税庁は給与所得者でも確定申告を行うケースとして、おもに次のような場合を挙げています。
-
- 1か所から給与を受けて源泉徴収されている人で、給与所得および退職所得以外の所得の金額の合計が20万円を超える場合
- 2か所以上から給与を受けている人で、年末調整されなかった給与の収入金額と、給与所得および退職所得以外の所得金額との合計額が20万円を超える場合
- 災害減免法により源泉徴収の猶予などを受けている場合
- 源泉徴収義務のない者から給与などの支払いを受けている場合
-
参照:国税庁「No.1900 給与所得者で確定申告が必要な人」
なお、年の途中で退職して再就職しなかった人など年末調整の対象にならなかった場合は、令和8年度税制改正による控除額の引き上げなどが反映されていないため、確定申告で還付を受けられる場合があります。
年末調整と確定申告の両方が必要な場合について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整を会社がやってくれる場合でも内容の理解は欠かせない
会社が年末調整をやってくれない場合とは、従業員が年末調整を受ける条件を満たしていなかったり、会社が年末調整の必要性を理解していなかったりする場合です。また、ふるさと納税のワンストップ特例が利用できない場合や、給与収入が2,000万円を超えている場合は確定申告を行います。会社が年末調整をやってくれるとしても、年末調整や確定申告の知識はもっておきたいものです。
2026年(令和8年)分は令和8年度税制改正が令和8年12月1日に施行され精算内容が変わるため、日ごろは給与と税金の関係などにあまり縁のない一般の従業員の方でも、その内容を早めに把握しておくと良いでしょう。
給与計算担当者は、年末調整をはじめとした給与・勤怠・労務に関してさまざまな業務への対応が求められます。従業員情報の管理から給与計算・年末調整、勤怠管理、保険や入社の手続きといった労務管理まで一元化できる「弥生給与 Next」を活用すると、最新の法令に対応しながら業務をスムーズに進められます。
-
※本記事は2026年8月26日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
12月に入社したら年末調整は間に合わない?
12月に入社した場合でも、転職前の会社からの源泉徴収票の発行が間に合い、入社先が年末調整に対応してくれれば手続きは可能です。ただし、12月に退職してすぐ転職先に入社するときは、源泉徴収票の発行が間に合わず年末調整ができないケースも少なくありません。間に合わない場合は、翌年3月15日までに確定申告を行いましょう。
12月いっぱいで退職した場合の年末調整はどうなる?
12月いっぱいで退職した場合の年末調整は、12月の給与を受け取ったかによって変わります。12月の給与を受け取っている場合、退職前の会社で1年間の給与が確定するため、年末調整を行えば確定申告は不要です。
ダブルワークで年末調整をしないとどうなる?
ダブルワークの場合は確定申告が求められるケースが多く、年末調整と確定申告を両方行います。ただし、以下のいずれかにあてはまる場合は、確定申告は不要です。
-
ダブルワーク先から給与(給与所得)として収入を得ている場合
a.副業の給与収入金額と雑所得等の合計額が20万円以下である
b.本業と副業の給与収入金額の合計額から雑損控除、医療費控除、寄附金控除、基礎控除以外の各所得控除を引いた金額が150万円以下で、なおかつ雑所得などの合計額が20万円以下である -
ダブルワーク先から報酬(雑所得など)として収入を得ている場合
a.副業の雑所得などが20万円以下である
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
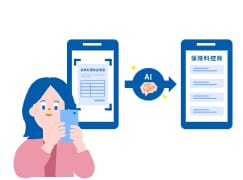
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者高崎 文秀(税理士)
高崎文秀税理士事務所 代表税理士/株式会社マネーリンク 代表取締役
早稲田大学理工学部応用化学科卒
都内税理士事務所に税理士として勤務し、さまざまな規模の法人・個人のお客様を幅広く担当。2019年に独立開業し、現在は法人・個人事業者の税務顧問・節税サポート、個人の税務相談・サポート、企業買収支援、税務記事の監修など幅広く活動中。また通常の税理士業務の他、一般社団法人CSVOICE協会の認定経営支援責任者として、業績に悩む顧問先の経営改善を積極的に行っている。