【2026年最新】年末調整の必要書類を提出先別に解説!申告書のダウンロード先も紹介
更新
年末調整では担当者が従業員から必要書類を回収し、所得税額の計算を行ったうえで、給与や控除額などを記載した書類を税務署や従業員の居住する市区町村に提出します。書類は大別して「従業員から会社に提出するもの」「会社から税務署に提出するもの」「会社から市区町村に提出するもの」があるため、担当者は混同しないよう、正しく理解しておくことが求められます。また、令和8年の税制改正に伴い、一部書類に様式変更もあるため注意しなければなりません。
本記事では年末調整の必要書類やダウンロード先、書き方や役割などを提出先別に解説します。また添付書類の集め方や書類の保管期間、よくある質問なども紹介します。年末調整の必要書類について詳しく知りたい方は、参考にしてください。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
年末調整の必要書類一覧
年末調整の必要書類は、提出元や提出先によって、次の3つに分類できます。
-
- 提出元:従業員、提出先:会社
- 提出元:会社、提出先:税務署
- 提出元:会社、提出先:市区町村
それぞれで提出する書類は下表のとおりです。
| 提出元 | 提出先 | 書類名 |
|---|---|---|
| 従業員 | 会社 | 扶養控除等(異動)申告書 |
保険料控除申告書
| ||
| 基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書 | ||
住宅借入金等特別控除申告書
| ||
前職から交付を受けた源泉徴収票
| ||
| 会社 | 税務署 | 給与所得の源泉徴収票等の法定調書合計表 |
| 源泉徴収票 | ||
| 不動産の使用料等の支払調書 | ||
| 報酬、料金、契約金および賞金の支払調書 | ||
| 不動産等の売買又は貸付けのあっせん手数料の支払調書 | ||
| 不動産等の譲受けの対価の支払調書 | ||
| 会社 | 市区町村 | 給与支払報告書(総括表) |
| 給与支払報告書(個人別明細書) |
表でもわかるように、年末調整では複数の書類を回収・提出しなければなりません。混同を避けスムーズに作業を進めるためには、どの提出先にどのような書類の準備が求められるのか、あらかじめ整理しておくことが望まれます。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整書類のダウンロード先(リンク集)
求められる書類ファイルは国税庁のサイトからダウンロードできます。書類名およびダウンロード先は以下のとおりです。
| 書類名 | 国税庁サイト |
|---|---|
|
リンク |
|
リンク |
扶養控除等(異動)申告書や保険料控除申告書などは、外国語版(英語、中国語、ポルトガル語、スペイン語、ベトナム語、フィリピン語)も用意されています。
-
参照:国税庁「各種申告書・記載例(扶養控除等申告書など)」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
従業員から会社:年末調整で提出する書類
年末調整の作業を開始するにあたって、従業員から会社に提出が求められる書類には、以下のようなものがあります。
-
-
(1)扶養控除等(異動)申告書
-
(2)保険料控除申告書と控除証明書
-
(3)基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書
-
(4)住宅借入金等特別控除申告書と残高証明書 ※住宅ローン控除2年目以降の場合
-
(5)前職の源泉徴収票 ※年の途中で入社し、その年に前職の収入がある場合
-
(1)は、主たる給与の支払者に原則として提出する書類です。2026年(令和8年)分では、令和7年度の税制改正による特定親族特別控除の創設を受け、「源泉控除対象親族」や「特定親族」に関する欄が設けられています。
(2)は、年末調整で保険料控除を受ける従業員が提出します。令和8年分では、23歳未満の扶養親族がいる場合の一般生命保険料控除の拡充に伴い、扶養親族の有無や控除額を記載する欄などが追加されています。
(3)は、基礎控除、配偶者(特別)控除、特定親族特別控除または所得金額調整控除を受ける従業員が提出します。令和8年分では、基礎控除額などの改正を反映して様式が変更されています。
これらの申告書は、国税庁のサイトからダウンロードできます。担当者はその年の最新様式を使用し、提出対象となる従業員に配布しましょう。また、書類の回収・提出状況を確認し、必要に応じて従業員へ案内やリマインドを行うことも大切です。
以下では、それぞれの申告書で申請できる控除や、提出が求められる添付書類について解説します。
扶養控除等(異動)申告書
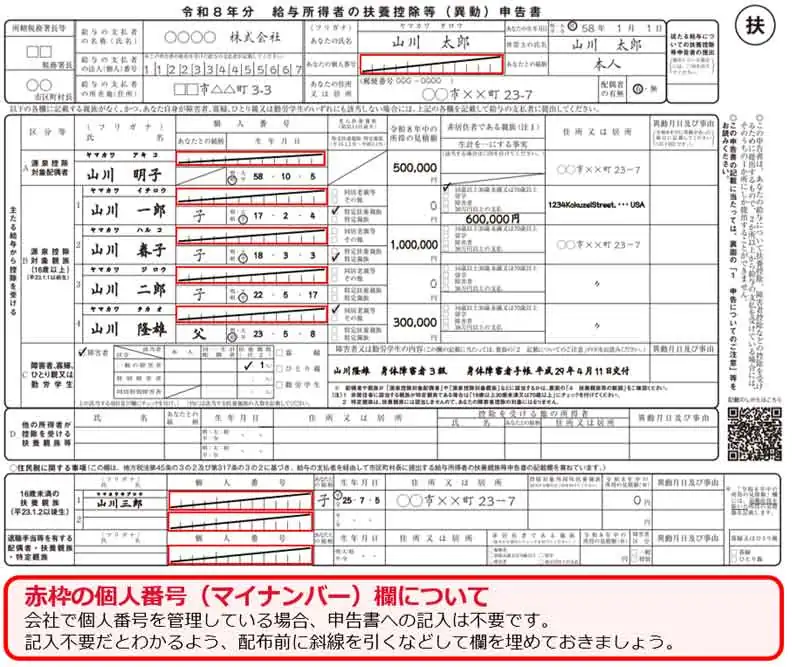
-
参考:国税庁「令和8年分 給与所得者の扶養控除等(異動)申告書」より一部引用・加工し作成
扶養控除等(異動)申告書は、扶養親族や源泉控除対象配偶者の有無にかかわらず、提出が求められます。扶養控除等(異動)申告書が未提出の場合、以下の控除が受けられない可能性があります。
-
- 扶養控除
- 障害者控除
- 寡婦控除
- ひとり親控除
- 勤労学生控除
従業員は原則として、毎年最初の給料日の前日までに本申告書を会社に提出します。控除対象の扶養親族が結婚や就職などで年の途中に異動した場合には、その都度異動申告を行います。
本申告書に記載するのは、従業員本人の情報に加え、その年の12月31日時点で扶養している配偶者や親族の氏名、生年月日などの情報です。これらの情報を基に配偶者や親族が控除対象かを確認し、年末調整の計算で控除を適用します。
なお、申告書には従業員本人や配偶者、扶養親族等の個人番号(マイナンバー)の記載欄がありますが、事業所で個人番号を記載した帳簿を備えていれば、記入を省略できます。特定個人情報の管理の観点から、申告書には個人番号を記入させず、会社で別途管理する運用が一般的です。この場合、事前に斜線を引く、「個人番号は記入しないでください」と記載しておくなどして、記入が不要な欄だとひと目でわかるようにしておくとよいでしょう。本記事の各記入例では、個人番号欄に斜線を引いた例を掲載しています。
用紙は住民税用の「給与所得者の扶養親族申告書」に統合されて1枚になっています。令和8年分からは、特定親族特別控除の創設に伴い、「控除対象扶養親族」欄が「源泉控除対象親族」欄に改められ、「特定親族」のチェック欄が追加されました。「源泉控除対象親族」は「控除対象扶養親族」等を含む概念として以前から存在している用語です。記載の対象となる人が置き換わったのではなく、範囲が広がった点に留意しましょう。
「特定親族」とは、納税者と生計を一にする19歳以上23歳未満の親族(配偶者や事業専従者として給与を受け取っている人などを除く)のうち、合計所得金額が62万円超123万円以下の人です。要件を満たす納税者は、特定親族特別控除を受けられます。
なお、勤労学生控除など、適用を受ける控除によっては添付書類が必要です。必要書類については後述するため、担当者は従業員にあらかじめ周知しておきましょう。
-
参照:国税庁「No.1177 特定親族特別控除」
保険料控除申告書と控除証明書
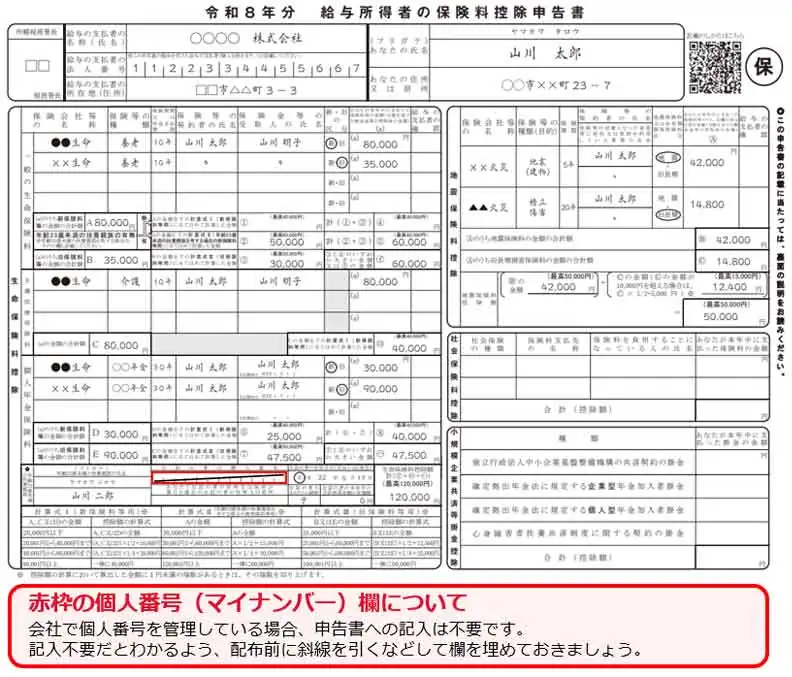
-
参考:国税庁「令和8年分 給与所得者の保険料控除申告書」より一部引用・加工し作成
保険料には年末調整で控除を受けられるものがあります。控除対象となるのは、大きく分けると次の4つです。
-
- 生命保険料
- 地震保険料
- 社会保険料
- 小規模企業共済等掛金
個人事業主が小規模企業共済や個人型確定拠出年金に拠出した掛金は、確定申告の際に控除されます。いずれの場合も、控除額はその年に支払った保険料額から算出します。
令和8年分の保険料控除申告書には、23歳未満の扶養親族がいる納税者について、一般生命保険料控除の限度額を4万円から6万円に引き上げる特例が反映され、扶養親族の有無や控除額の記載欄が追加されました。特例は令和7年度税制改正で設けられ、令和8年度税制改正により令和9年分まで延長されています。
保険料控除申告書について、詳しくはこちらの記事で解説しています。
控除を受けるために提出する書類
年末調整で受けられる4種類の保険料控除について、対象となる主な保険料とポイントを下表にまとめました。
| 控除の種類 | 対象となる保険料の例 | ポイント・補足 |
|---|---|---|
| 生命保険料控除 |
|
|
| 地震保険料控除 |
|
火災保険とセットでも、控除対象は地震保険料のみ(火災保険料は対象外) |
| 社会保険料控除 |
|
生計を同一にする親族の保険料を支払った場合も控除の対象になる |
| 小規模企業共済等掛金控除 |
|
個人事業主が小規模企業共済や個人型確定拠出年金に拠出した掛金は確定申告の際に控除される |
各保険料控除の適用を受けるには保険料控除申告書に加え、保険料を支払ったことを証明する書類も準備しなければなりません。各控除に求められる証明書類は以下のとおりです。
-
- 生命保険料:控除証明書
- 地震保険料:控除証明書
- 社会保険料
国民年金保険料・国民年金基金の掛金:控除証明書(金額を証する書類)
上記以外(給与から天引きされる健康保険料・厚生年金保険料など):原則として不要 - 小規模企業共済等掛金:掛金払込証明書
担当者は、保険料控除申告書に記載された内容や金額が、提出された証明書類と一致しているかを確認しましょう。証明書類がない場合は控除が受けられないため、セットで提出するよう従業員に周知しましょう。
基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書
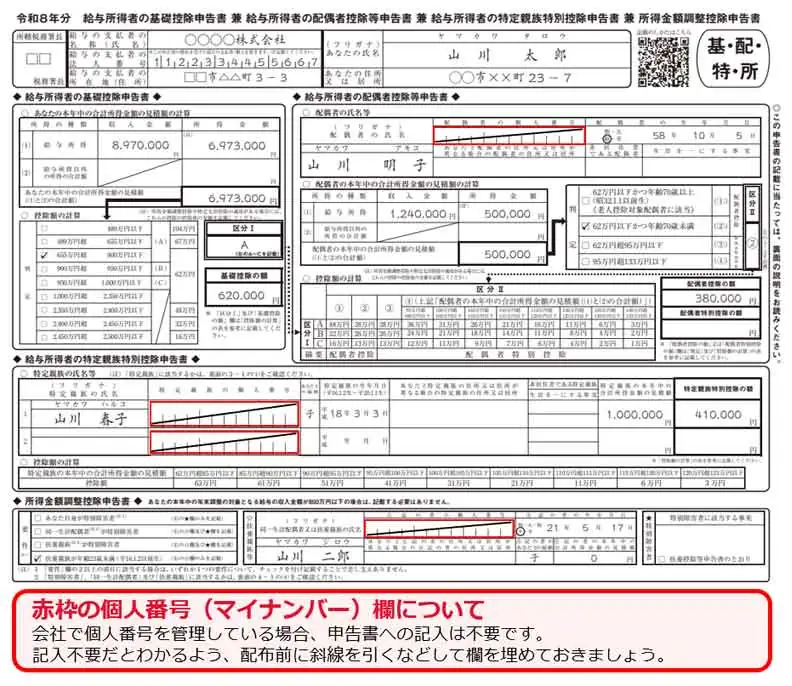
-
参考:国税庁「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」より一部引用・加工し作成
次にあげる控除を申請するためには、基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書を提出します。この書類では以下の控除を申告できます。
-
-
(A)基礎控除
-
(B)配偶者控除
-
(C)配偶者特別控除
-
(D)特定親族特別控除
-
(E)所得金額調整控除
-
| 控除の種類 | 適用条件 | 控除額 |
|---|---|---|
| 基礎控除 | 合計所得金額が2,500万円以下 | 最大104万円(本則62万円に加え、令和8・9年のみ合計所得655万円以下の納税者に対し、所得に応じた特例加算が行われる・最大額が適用されるのは、合計所得489万円以下) |
| 配偶者控除 | 合計所得金額1,000万円以下の人が合計所得金額62万円以下の配偶者を有する | 最大38万円
|
| 配偶者特別控除 | 合計所得金額1,000万円以下の人が合計所得金額62万円超133万円以下の配偶者を有する | 最大38万円 |
| 特定親族特別控除 | 生計を一にする19歳以上23歳未満の親族(配偶者を除く)の合計所得金額が62万円超123万円以下 | 最大63万円 |
| 所得金額調整控除 | 給与収入850万円超で下記いずれかに該当する
|
最大15万円 |
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」P.1,2
(A)~(E)の控除額は、申告書に記載した従業員本人、配偶者または特定親族の合計所得金額の見積額などを基に、従業員本人が計算表を参照して算出します。給与所得者には、基礎控除に加えて給与所得控除が適用されます。給与収入のみで、基礎控除以外の所得控除がない場合、所得税の課税所得が生じない給与収入の上限は、最大104万円の基礎控除と最低保障額74万円の給与所得控除の合計額です。
基礎控除104万円+給与所得控除の最低保障額74万円=178万円
給与収入のみで、ほかの所得や所得控除がない場合、給与収入が178万円を超えると所得税の課税所得が生じる可能性があります。
また、所得金額調整控除には次にあげる2つの種類があります。
-
-
(1)子ども・特別障害者等を有する者等の所得金額調整控除
-
(2)給与所得と年金所得の双方を有する者に対する所得金額調整控除
-
年末調整で申告できるのは(1)のみです。控除額は、給与収入(1,000万円を超える場合は1,000万円)から850万円を差し引き、その金額に10%を掛けて計算します。共働き世帯などでは、従業員本人と配偶者がそれぞれ要件を満たせば、双方に所得金額調整控除が適用されます。
住宅借入金等特別控除申告書と残高証明書|住宅ローン2年目以降
住宅ローンを利用してマイホームを取得した従業員が、住宅借入金等特別控除または特定増改築等住宅借入金等特別控除を受けるために求められる申告書です。住宅ローンの年末残高合計額から算出された金額を、所得税額から控除できます。
証明書方式の場合、担当者は従業員から提出された申告書に加え、住宅金融支援機構や金融機関等が発行する年末残高等証明書が添付されているかを確認します。一方、借入先の金融機関等が調書方式に移行している場合、年末残高等証明書の添付は不要です。
なお、住宅ローン控除の適用初年度は年末調整の対象外となるため、従業員自身が確定申告を行わなければなりません。その旨も事前に従業員に伝えておきましょう。
住宅ローンと年末調整について、詳しくはこちらの記事で解説しています。
前職の源泉徴収票|対象者のみ
年の途中で入社した従業員が、その年中に退職した職場から給与を受けていた場合、年末調整には前職の源泉徴収票を用います。前職の源泉徴収票は、退職後1か月以内に交付されます。
年末調整では、前職分と現職分の給与等を合算して税額を計算します。担当者は前職の源泉徴収票で、給与等の支払金額、社会保険料等の金額、源泉徴収税額などを確認しなくてはなりません。該当する従業員がいる場合は早めに案内し、提出してもらいましょう。
源泉徴収票の見方やポイントについて、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
会社から税務署:年末調整後に会社が行う手続きで必要な書類
年末調整後、対象年の翌年1月31日までに、給与所得の源泉徴収票等の法定調書合計表と、該当する法定調書を会社から税務署へ提出します。主な提出書類は以下のとおりです。
-
- 給与所得の源泉徴収票等の法定調書合計表
- 給与所得の源泉徴収票
- 退職所得の源泉徴収票・特別徴収票
- 報酬、料金、契約金及び賞金の支払調書
- 不動産の使用料等の支払調書
- 不動産等の譲受けの対価の支払調書
- 不動産等の売買又は貸付けのあっせん手数料の支払調書
-
参照:e-Tax「法定調書の作成・提出について」
2026年(令和8年)分の法定調書(提出期限:令和9年1月末)から、e-Tax等による電子提出義務の判定基準が変更されます。法定調書の種類ごとに、前々年に提出すべきであった枚数が30枚以上の場合は、e-Tax、認定クラウド等または光ディスク等で提出しなければなりません。基準の変更により、新たに義務化の対象となる企業は、電子提出に対応できるよう事前に準備を整えておきましょう。
-
参照:国税庁「e-Tax等による法定調書の提出が義務化されています!」
次項からは、税務署への提出対象となる書類について、それぞれ詳しく解説します。
給与所得の源泉徴収票等の法定調書合計表
源泉徴収票や支払調書をとりまとめる表紙のような位置付けの書類です。法定調書を提出する際には本合計表を併せて提出しますが、源泉徴収票などの提出が不要な場合であっても、本合計表のみを提出しなければなりません。年間給与などの額や源泉徴収税額、弁護士や税理士に支払った報酬金額などを、支払った人数と併せて記載し、税務署に提出しましょう。
本合計表は電子データで提出することも可能です。国税電子申告・納税システム「e-Tax」のデータ作成ソフト「e-Taxソフト」を利用すれば、すべての法定調書の作成および提出をオンラインで行えます。
源泉徴収票
給与所得の源泉徴収票は、税務署への提出要否にかかわらず、すべての給与受給者に交付します。また、一定の要件に該当する場合は、以下の源泉徴収票を税務署へ提出します。
-
-
(a)給与所得の源泉徴収票:年間給与や賞与、所得控除などの金額が記載されたもの
-
(b)退職所得の源泉徴収票:退職金や退職所得控除などの情報が記載されたもの
-
年末調整対象者のうち、税務署への提出対象となるのは、給与等の支払金額が150万円を超える役員や500万円を超える一般の従業員などの給与所得の源泉徴収票です。年末調整をしていない人については、提出基準が異なります。
また、令和8年1月1日以後に支払うべき退職手当等については、原則として、支払いを受けたすべての居住者分の退職所得の源泉徴収票も税務署へ提出しなくてはなりません。なお、令和9年1月1日以後は、給与支払報告書を市区町村に提出すれば、給与所得の源泉徴収票を税務署へ提出したものとみなされます。
-
参照:国税庁「No.7411 「給与所得の源泉徴収票」の提出範囲と提出枚数等」
参照:国税庁「令和9年1月から源泉徴収票の提出方法が変わります」
年末調整と源泉徴収について、詳しくはこちらの記事で解説しています。
不動産の使用料等の支払調書
不動産の使用料等の支払調書とは、不動産の地代・家賃、航空機や船舶(総トン数20トン以上)の使用料・更新料、権利金などを支払った場合に、税務署に提出が求められる書類です。本調書には、借主、借りている不動産の情報、支払金額を記載します。
本調書の提出が求められるのは、以下のケースです。
-
- 同一の相手への年間支払額が15万円を超えている
- 法人に対して賃借料を除く権利金や更新料などを支払った場合
- 個人に対して地代や家賃などを支払った場合
なお、法人に支払う賃借料のみの場合は提出を求められません。
-
参照:国税庁「No.7441『不動産の使用料等の支払調書』の提出範囲等」
報酬、料金、契約金および賞金の支払調書
税理士や弁護士などに、源泉徴収の対象となる料金や報酬を支払った場合に提出する書類です。税理士や弁護士などへの報酬は、同一の相手への年間支払額が5万円を超える場合に提出対象となります。報酬や料金の支払先、年間の報酬金額、源泉徴収税額などを記入します。
不動産等の売買又は貸付けのあっせん手数料の支払調書
不動産やそのうえに存する権利、航空機、船舶(総トン数20トン以上)の売買や貸付けに関して、あっせん手数料を支払った場合に提出する書類です。対象となるのは、同一の相手への年間支払額が合計15万円を超える場合に限られます。書類には手数料の支払先や金額を記入します。
不動産等の譲受けの対価の支払調書
譲り受けた不動産やそのうえに存する権利、航空機、船舶(総トン数20トン以上)の対価を支払った場合に提出する書類です。対象となるのは、同一の相手への年間支払額の合計が100万円を超える場合に限られます。書類には譲り受けた不動産の情報や金額を記載します。
-
参照:国税庁「No.7442『不動産等の譲受けの対価の支払調書』の提出範囲等」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
会社から市区町村:年末調整に付随する業務で提出する書類
会社から従業員の住所地の市区町村に提出する書類は以下にあげる2つです。
-
-
(1)給与支払報告書(総括表)
-
(2)給与支払報告書(個人別明細書)
-
(1)は従業員の住所地の自治体数分、また(2)は従業員の人数分そろえます。これらの書類は年末調整対象年の翌年1月31日までに提出します。提出先は従業員が1月1日時点で居住している市区町村です。期限内に提出できなかった場合には、通常は12分割して支払っている住民税が11分割や10分割となります。期限内に提出できるよう、事前に準備しておくことが望まれます。
本項目では、総括表と個人別明細書のそれぞれの書類の役割を解説します。
給与支払報告書(総括表)
給与支払報告書(個人別明細書)の表紙となる書類です。給与を支払う会社名、会社の所在地、提出先の市区町村に居住している従業員の人数などの情報を記入します。複数の従業員が同じ市区町村に居住している場合は、複数人の個人明細書に1枚の総括表を付けて提出します。
給与支払報告書について、詳しくはこちらの記事で解説しています。
給与支払報告書(個人別明細書)
給与・賞与の1年間の金額、社会保険料控除・保険料控除などの金額や控除額などを記載する書類です。基本的に源泉徴収票と同じ内容が記載されますが、提出先が異なります。従業員の翌年度の住民税額は、給与支払報告書(個人別明細書)を基に算出されるため、市区町村に提出します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
従業員から年末調整書類の集め方を聞かれたときの対処法
会社が従業員から年末調整書類を回収する際、申告する控除によっては申告書以外に、条件を満たしていることを証明する書類の添付を求める場合があります。「どうやって書類を集めたらよいのかわからない」と従業員から質問があっても、説明できるように準備しておくことが望まれます。
本項目では、「扶養控除等(異動)申告書の添付資料」と「保険料控除申告書・控除証明書」の集め方について解説します。
扶養控除等(異動)申告書の添付資料の集め方
扶養控除等(異動)申告書は、控除の内容によって添付書類が求められる場合があります。それは以下の3つのケースです。
-
-
(1)勤労学生控除を受ける場合:一定の専修学校・各種学校の生徒や職業訓練法人の訓練生等に該当する場合は、勤労学生に該当することを証する書類を準備してもらいます。
-
(2)源泉徴収で、非居住者である親族に係る扶養控除、障害者控除または源泉控除対象配偶者の控除の適用を受ける場合:当該親族に係る親族関係書類が求められます。戸籍謄本などを準備するよう従業員に伝えましょう。留学によって国内にいない30歳以上70歳未満の親族の場合は、留学ビザなどの書類もそろえます。
-
(3)年末調整で、非居住者である親族に係る扶養控除または障害者控除の適用を受ける場合:その親族に係る送金を証明できる書類が求められます。送金関係の書類は金融機関などで発行してもらえると、従業員に説明しましょう。
-
なお、30歳以上70歳未満の国外居住親族について、年間38万円以上の支払いを受けていることを要件として扶養控除を受ける場合は、年間の送金額が38万円以上であることを示す「38万円送金書類」を提出します。
-
参照:国税庁「No.1175 勤労学生控除」
参照:国税庁「国外居住親族に係る扶養控除等の適用について」
保険料控除申告書・控除証明書の集め方
生命保険料、地震保険料、小規模企業共済等掛金の控除を証明できる書類は、各保険会社から従業員の自宅へ送付されます。その旨を各従業員に説明しましょう。国民年金保険料等の証明書は、国民年金基金連合会または日本年金機構から送られてきます。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整に関連する書類の保存期間
年末調整に関連する書類は、税務署から提出を求められる場合があります。そのため書類の提出を受けた源泉徴収義務者は、書類を一定期間保存しなければなりません。申告書を電子データで受け取っている場合は、そのデータが保存の対象となります。保存期間は、書類の提出期限があった年の翌年1月11日より7年間です。年末調整で従業員から回収した書類のうち、保存が求められるものは以下のとおりです。
-
- 給与所得者の扶養控除等(異動)申告書
- 従たる給与についての扶養控除等(異動)申告書
- 給与所得者の配偶者控除等申告書※
- 給与所得者の特定親族特別控除申告書(令和7年分以降)※
- 給与所得者の基礎控除申告書(令和2年分以降)※
- 所得金額調整控除申告書(令和2年分以降)※
- 給与所得者の保険料控除申告書
- 給与所得者の(特定増改築等)住宅借入金等特別控除申告書
※の4つは「基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書」として1つの様式にまとまっているため、保存の対象となるのはこの用紙1枚です。
年末調整が終わっても、従業員から回収した書類は廃棄せず、税務署から提出を求められてもすぐに出せるよう、整理して保存しておきましょう。
-
参照:国税庁「No.2503 給与所得者の扶養控除等申告書等の保存期間」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
必要書類を漏れなく回収・作成して年末調整を正しく行おう
年末調整の必要書類は数が多く、従業員から回収するもの、税務署へ提出するもの、市区町村へ提出するものに大別されます。提出先や用途によって必要な書類が異なるため、あらかじめ整理しておくことが大切です。
令和8年分では、扶養控除等(異動)申告書や保険料控除申告書、基礎控除申告書等の様式が、税制改正などに伴って変更されています。本記事の表から各書類のダウンロード先を確認し、必ず最新の様式を使用してください。
控除の種類によっては、申告書に加えて証明書などの添付書類を提出します。従業員へ必要書類や提出期限を早めに案内し、スムーズに回収できる体制を整えましょう。また、年末調整後も税務署から提出を求められる場合があるため、申告書などは定められた期間、適切に保管することが求められます。
年末調整業務の効率化には、「弥生給与 Next」が便利です。各種控除申告書をWebで配布・回収でき、不備があった場合の確認や修正もWeb上で行えます。さらに、税額計算や法定調書の作成にも対応しているため、手作業による計算や転記の負担を軽減できます。「弥生給与 Next」を活用し、年末調整業務をスムーズに進めましょう。
-
※本記事は2026年8月4日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
年末調整の必要書類を従業員が紛失したらどうする?
従業員から「年末調整の書類を紛失した」と申し出があった場合は、紛失した書類によって対応が異なります。以下の申告書は再交付が可能です。紛失の申し出があったら速やかに再交付を依頼することが望まれます。
- 扶養控除等(異動)申告書
- 保険料控除申告書
- 基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書
これらは、従業員自身が国税庁のサイトからダウンロードして印刷することも可能です。社内サイトに書類のデータをあらかじめ格納・周知しておけば、間違いは少なくなります。
保険料の控除証明書を紛失した場合は、発行元である保険会社に従業員自身が再発行を依頼します。再発行には時間がかかる場合もあるため、年末調整に間に合わなければ、従業員自身で確定申告を行うよう案内しましょう。
年末調整の必要書類を提出しないとどうなる?
年末調整は会社の義務ですが、必須書類である扶養控除等(異動)申告書を従業員が提出しない場合、その従業員は年末調整の対象外となります。この場合、会社は当該従業員の給与に対して乙欄で源泉徴収を行い、月々の給与から所得税を控除・納付しなければなりません。年末調整を受けられなかった従業員は、翌年に自ら確定申告を行い、正しい所得税額を精算することが求められます。
申告書の提出日までに複数回リマインドを行い、未提出者には個別連絡もするとスムーズに回収できます。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
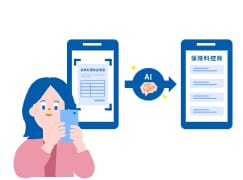
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者税理士法人古田土会計
社会保険労務士法人古田土人事労務
中小企業を経営する上で代表的なお悩みを「魅せる会計事務所グループ」として自ら実践してきた経験と、約3,000社の指導実績で培ったノウハウでお手伝いさせて頂いております。
「日本で一番喜ばれる数の多い会計事務所グループになる」
この夢の実現に向けて、全力でご支援しております。
解決できない経営課題がありましたら、ぜひ私たちにお声掛けください。必ず力になります。