【2026年最新】年末調整の給与所得に通勤交通費・通勤手当は含む?非課税限度額を解説
更新
年末調整でよくある疑問が、「通勤交通費や通勤手当は給与所得に含まれるのか?」という点です。これらの費用は、一定の条件を満たせば非課税扱いとなり、給与所得には含まれません。しかし、通勤手段や片道の距離、支給額の条件によっては一部が課税対象となるケースもあるため、確認の際は最新の法制度に関する知識が求められます。
本記事では、通勤交通費・通勤手当が非課税となる条件や限度額、マイカー・自転車・公共交通機関など通勤手段別の計算方法、年末調整における処理方法について詳しく解説します。本記事の内容は、2025年(令和7年)11月、2026年(令和8年)4月に施行された最新の通勤手当の非課税限度額を反映した情報です。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
年末調整で通勤交通費や通勤手当は給与に含まれる?
通勤交通費や通勤手当など通勤にかかる費用のうち、一定の範囲までは給与所得として扱われず、所得税は課税されません。本記事では、非課税となる限度額や旅費交通費との違いについて解説します。
通勤交通費・通勤手当は一定の範囲までは年末調整の給与所得に含まれない
通勤交通費・通勤手当は、原則として従業員の通勤に要する費用を補助する目的で、会社の規程に基づき支給されるものです。非課税となる通勤交通費・通勤手当の金額には限度額が定められており、その範囲内であれば課税対象とならず、年末調整でも給与所得として扱われません。
名称は「通勤交通費」「通勤手当」など企業によってさまざまですが、従業員の日常の通勤を目的に支給され、最も経済的かつ合理的と認められる交通手段による費用であれば、名称は問わず非課税の対象になります。なお、利用する交通手段や通勤距離は人によって異なるため、非課税となる金額も従業員ごとに異なります。
通勤手当の非課税限度額は最大15万円
通勤手当の非課税限度額は、通勤手段により異なります。例えば、電車・バス・新幹線など公共交通機関を利用する場合は、1か月当たり最大15万円までの支給額が非課税となります。公共交通機関を使う場合の非課税限度額は、2016年(平成28年)の税制改正によって、従来の10万円から現行の15万円まで引き上げられました。新幹線通勤など近年の通勤事情を踏まえた改正で、より多くの給与所得者が非課税の範囲内で通勤交通費・通勤手当を受け取れるようになりました。
-
参照:国税庁「No.2582 電車・バス通勤者の通勤手当
 」
一方、マイカーや自転車など交通用具で通勤する場合は、自宅から職場までの片道の通勤距離に応じた区分ごとの非課税限度額が適用されます。いずれの交通手段を選んだ場合も、非課税限度額を超えた部分の通勤手当は、所得税の課税対象であり、年末調整を行う際に給与所得に加算されます。
通勤手段ごとの非課税限度額や計算方法については、後段の「パターン別・通勤交通費や通勤手当が非課税になる範囲」の見出しで詳しく解説します。
旅費交通費は従業員の所得税には影響しない
業務に関連して発生する移動費用は、一般的に「旅費交通費」という勘定科目で処理されます。例えば、取引先への訪問や、配達、打ち合わせ、社内研修への参加など、会社の業務に関連して交通機関や自家用車を使った際に発生する費用が該当します。
これらの費用は従業員が立て替えて支払い、後日会社が実費精算する場合があります。従業員が支払った旅費交通費の立替精算を給与の振込と同時に行い、給与明細にその記載がされたとしても、従業員の所得とはみなされません。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
パターン別・通勤交通費や通勤手当が非課税になる範囲
通勤交通費や通勤手当は、通勤手段によって非課税となる限度額が異なります。ここでは、通勤方法ごとにどのような条件で非課税となるのかを解説します。
マイカー通勤の場合
マイカー通勤では、片道の通勤距離に応じて非課税限度額が決まります。マイカーの場合、通勤交通費・通勤手当はガソリン代や車の維持費などを補助するために支給されるものです。2025年(令和7年)11月、2026年(令和8年)4月の法改正後の通勤距離の区分と非課税限度額は、以下のとおりです。
| 通勤距離(片道) | 非課税限度額(月額) |
|---|---|
| 2km未満 | 非課税対象外 |
| 2km以上10km未満 | 4,200円 |
| 10km以上15km未満 | 7,300円 |
| 15km以上25km未満 | 13,500円 |
| 25km以上35km未満 | 19,700円 |
| 35km以上45km未満 | 25,900円 |
| 45km以上55km未満 | 32,300円 |
| 55km以上65km未満 | 38,700円 |
| 65km以上75km未満 | 45,700円 |
| 75km以上85km未満 | 52,700円 |
| 85km以上95km未満 | 59,600円 |
| 95km以上 | 66,400円 |
-
参照:国税庁「No.2585 マイカー・自転車通勤者の通勤手当」
なお、マイカーの通勤費を非課税対象として扱うためには、最も経済的かつ合理的な経路で通勤することが求められます。非課税限度額を超えた差額は課税対象となり、年末調整で給与所得に含めて処理されます。
交通費におけるガソリン代の計算方法について、詳しくはこちらの記事で解説しています。
駐車場代も非課税限度額に加算できる(令和8年4月新設)
2026年(令和8年)4月から、マイカーや自転車の通勤に伴う駐車場代・駐輪場代も非課税限度額に加算できる制度が設けられました。「一定の要件を満たす」駐車場等を利用し、その料金を負担することを常例とする人(片道2km未満の人を除く)は、通勤距離の区分ごとに定められた非課税限度額に、1か月当たりの駐車場等の料金相当額(上限5,000円)を加算できます。
例えば、通勤距離が片道20kmの人が、要件を満たす駐車場代を月4,000円負担しているケースを想定しましょう。片道20kmの非課税限度額は1万3,500円です。そこに4,000円を加算することで、1万3,500円+4,000円=1万7,500円までが非課税になります。
なお、「一定の要件を満たす駐車場等」とは、通勤のために使用する交通用具の駐車のための施設のうち、勤務する場所の周辺、または通勤のために利用する交通機関の駅・停留所その他の施設の周辺にあるものを指します。個別の具体的な要件については、最新の国税庁資料を確認しましょう。
-
参照:国税庁「通勤手当の非課税限度額の改正について(令和8年4月)」
自転車通勤の場合
自転車通勤ではガソリン代がかかりませんが、通勤交通費や通勤手当はマイカー通勤と同様に、片道距離に応じた非課税限度額が適用されます。例えば、自宅から会社まで片道10km以上15km未満であれば7,300円までが非課税です。
電車・バス通勤の場合
公共交通機関を利用して通勤している場合、1か月当たりの定期券代などが15万円まで非課税となります。特急列車や新幹線に乗車する際の代金も、「最も経済的かつ合理的」と認められる場合は非課税の対象です。例えばグリーン車の料金は、最も経済的かつ合理的な通勤経路とは認められないため、非課税の対象には含まれません。また、非課税限度額を超過した分は課税対象となり、年末調整で給与所得に含まれます。
マイカーと公共交通機関による通勤の場合
従業員の中には、自宅から駅まではマイカーを使い、その後は電車に乗り換えるなど、複数の交通手段を組み合わせて通勤するケースもあります。この場合、それぞれの交通手段に応じた非課税限度額が適用され、合計して15万円までが非課税扱いとなります。
マイカーと交通機関による通勤での計算例
具体的な通勤交通費・通勤手当の支給例を用いて、非課税額と課税額を導き出してみましょう。
-
- 電車の定期代:月額7万円
- マイカーの通勤距離:片道10km
この場合、電車の定期代7万円は、月額15万円の範囲内であり全額非課税の対象です。マイカーの片道通勤距離は10kmであり、非課税限度額は月額7,300円です。この従業員に支給される通勤交通費・通勤手当の非課税限度額は、電車とマイカーそれぞれの非課税限度額を合算して求めます。つまり7万円+7,300円=7万7,300円となります。
次に、会社から月額8万円の通勤交通費・通勤手当が支給されていたケースを考えてみましょう。この場合、支給される8万円のうち、非課税限度額(7万7,300円)を超えた2,700円(8万円-7万7,300円)が課税対象です。そのため、超過分2,700円は年末調整で給与所得とみなされます。
徒歩通勤の場合
会社によっては、自宅から会社まで徒歩で通勤する従業員に対しても、通勤交通費・通勤手当を支給しているケースがあります。しかし、所得税法上、徒歩通勤は通勤交通費の非課税対象に含まれません。徒歩通勤者に対して会社から支給される通勤交通費・通勤手当は全額が課税対象となり、給与所得として扱われます。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
通勤交通費・通勤手当の計算での注意点
通勤交通費・通勤手当を適切に処理するための注意点について解説します。
ルールを就業規則や賃金規程で定めておく
バスや電車など公共交通機関では運賃の改定があり、またマイカー通勤ではガソリン価格の変動などによって、従業員の通勤にかかる費用が変わることがあります。さらに、近年ではテレワークの普及により、出勤日数が少ない従業員への支給方法など、新たな課題も生じています。
こうした状況に柔軟に対応し、従業員に公平かつ適切に通勤手当を支給するためには、支給要件や金額の見直し基準について、就業規則や賃金規程に明確に定めておくことが大事です。
就業規則・給与規程について、詳しくはこちらの記事で解説しています。
金額を正しく計算する
公共交通機関で通勤する従業員には、通勤経路に応じた定期券代を支給するのが一般的です。その際は定期券のコピーなどを提出してもらい、経路や金額を確認したうえで正確な金額を支給します。
マイカーや自転車などで通勤する従業員の場合は、まず「1km当たりのガソリン代や消耗品費」を基に単価を定めると計算しやすくなります。そのうえで、「1km当たり〇円」といった単価に、従業員の自宅から会社までの距離とひと月当たりの出社日数を乗じて、月額の通勤交通費・通勤手当を算出します。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
非課税限度額を超えた通勤交通費・通勤手当は給与所得として年末調整で計算する
従業員によっては通勤交通費・通勤手当が非課税限度額を超えることもあります。公共交通機関で通勤する方の場合は、月額15万円を超えた通勤交通費・通勤手当が「課税対象」となります。また、マイカー・自転車など交通用具で通勤する方の場合は、片道距離区分ごとの非課税限度額を超えた部分が課税対象です。
非課税限度額の超過部分は、年末調整の際に「給与所得」として処理します。具体的には、源泉徴収票や給与支払報告書に記載する金額に加算され、所得税および住民税を求める計算に反映されます。
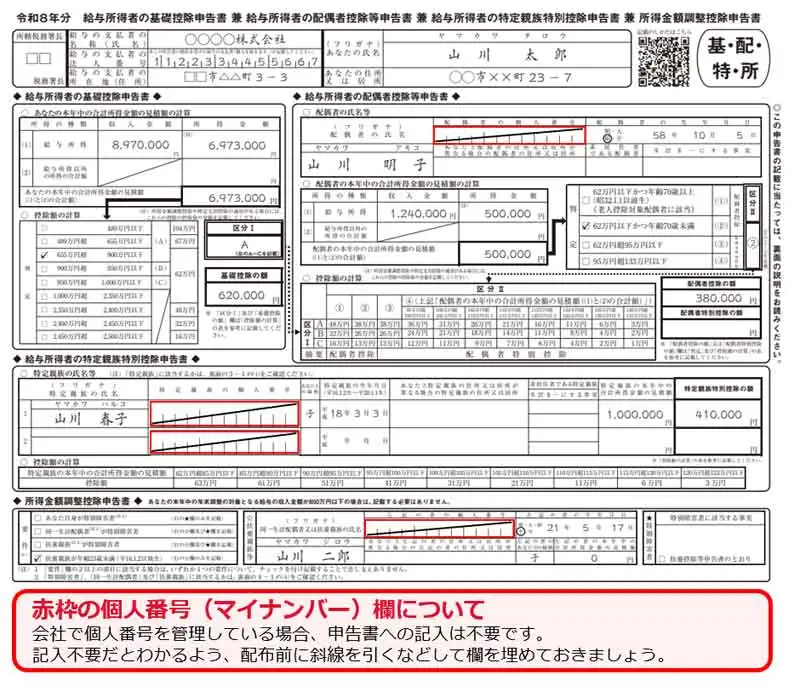
年末調整では、「給与所得者の基礎控除申告書」などの書類に、課税対象となる通勤交通費・通勤手当の金額を給与収入に含めて、正確に記載しましょう。
以下は、国税庁が公開している2026年(令和8年)分の基礎控除申告書の記入例です。
-
参考:国税庁「令和 8 年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」より一部引用・加工し作成
正しい年末調整を行うためには、非課税限度額の範囲を把握したうえで、超過分の適切な計上が求められます。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
年末調整は通勤交通費・通勤手当を正しく計算しよう
通勤交通費や通勤手当は一定の非課税限度額までであれば、給与所得に含まれません。しかし、通勤手段や片道距離などによって限度額を超える場合には、超過分が課税対象となります。超過分の通勤交通費・通勤手当は、年末調整で給与所得に反映することが求められます。
公共交通機関の場合は、月15万円が非課税限度額です。マイカー・自転車などの場合は、片道の通勤距離区分に応じて非課税限度額が変動します。2025年(令和7年)11月・2026年(令和8年)4月の二度にわたる法改正を経て、現在の上限は片道95km以上の場合の6万6,400円です。
年末調整で通勤交通費・通勤手当を適切に処理するために、支給内容や金額を正確に把握し、就業規則や賃金規程と照合しましょう。一方で、2026年の年末調整では、法改正や国税システム更改(KSK2)に伴い、作業の複雑化が想定されます。紙の申告書や古いシステムを使い続けていると、記載ミスや差し戻しで時間がかかる可能性もあります。
そこで、クラウド給与計算ソフト「弥生給与 Next」の導入をおすすめします。通勤手当の非課税処理を自動で計算でき、年末調整にも対応しています。法令改正や様式変更にも自動アップデートで対応でき、初心者でも安心して正確な処理が行える点が特徴です。毎年の年末調整にお悩みの方はぜひ導入をご検討ください。
-
※本記事は2026年8月2日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
従業員に支給している通勤手当は、全額が非課税になるのでしょうか?
全額ではありません。交通手段や距離に応じて国が定める「非課税限度額」があり、例えば公共交通機関の場合は1か月当たり15万円までが非課税です。マイカーや自転車通勤の場合は片道の通勤距離に応じて細かく限度額が定められており、これらを超える分については課税対象として扱います。パターン別の限度額について、こちらで詳しく解説しています。
通勤手当以外に、非課税として扱われる手当にはどのようなものがありますか?
業務に通常必要と認められる出張旅費や転勤に伴う引越し費用、一定額以下の宿直・日直手当、社会通念上相当と認められる慶弔見舞金などが非課税です。一方、住宅手当や家族手当、皆勤手当などは給与の一部とみなされ課税対象です。
給与所得の範囲について、詳しくはこちらの記事で解説しています。
従業員が年の途中で引っ越しをして通勤手当の額が変わった場合、年末調整はどうなりますか?
引っ越し後の新しい通勤経路と交通手段に基づき、変更があった月からの非課税限度額を再確認します。非課税限度額を超えて支給した月がある場合は、その超過分を課税対象となる「給与所得」に含めて年末調整の計算を行います。
通勤手当の非課税限度額はどう変わりましたか?
マイカーや自転車など交通用具の利用者に支給する通勤手当の非課税限度額は、2025年(令和7年)11月と2026年(令和8年)4月に二段階の改正が行われました。
2025年11月20日に施行された第一段階の改正では、通勤距離が片道10km以上の各区分について、非課税限度額が引き上げられました。なお、施行日以前の通勤手当は、2025年4月1日以降に支払われる部分は遡って適用され、令和7年分の年末調整にて所得税の精算が行われました。
2026年4月1日施行の第二段階では、通勤距離片道65km以上の区分が新設されました。同時に、一定の要件を満たす駐車場等の料金相当額も、月5,000円を上限として通勤手当の非課税限度額に加算できる措置が設けられました。
現行の非課税限度額は、二段階の法改正を反映させた金額です。なお、公共交通機関を利用する場合の非課税限度額(月15万円)は、いずれの法改正でも変更されていません。
-
参照:国税庁「通勤手当の非課税限度額の改正について(令和7年11月)」
-
参照:国税庁「通勤手当の非課税限度額の改正について(令和8年4月)」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者税理士法人古田土会計
社会保険労務士法人古田土人事労務
中小企業を経営する上で代表的なお悩みを「魅せる会計事務所グループ」として自ら実践してきた経験と、約3,000社の指導実績で培ったノウハウでお手伝いさせて頂いております。
「日本で一番喜ばれる数の多い会計事務所グループになる」
この夢の実現に向けて、全力でご支援しております。
解決できない経営課題がありましたら、ぜひ私たちにお声掛けください。必ず力になります。